

Блокада Ормузької протоки 2026: що це означає для європейських транспортних та логістичних компаній?
Оголошене 15 липня 2026 року безстрокове закриття Ормузької протоки іранським Корпусом вартових Ісламської революції є безпрецедентним потрясінням для глобальної енергетичної системи та ланцюгів постачання. Європейський транспортний і логістичний сектор одночасно стикається зі стрімким зростанням цін на пальне, астрономічними витратами на страхування та реальним ризиком дефіциту сировини. З точки зору бізнес-ризиків особливо вразливими є малі та середні транспортні компанії з високим рівнем заборгованості, а також підприємства, що залежать від імпорту сировини з регіону Перської затоки.
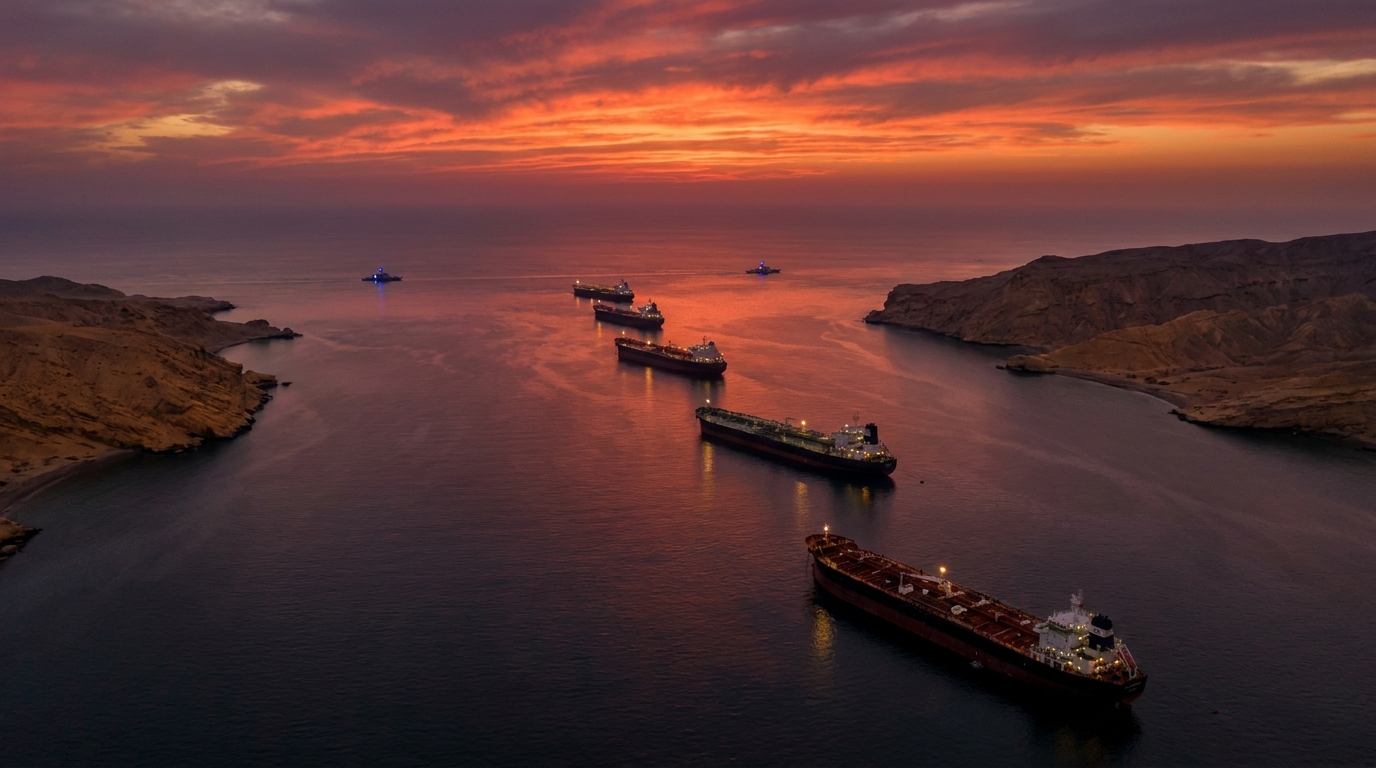
15 липня 2026 року Корпус вартових Ісламської революції оголосив про безстрокове закриття Ормузької протоки — морського вузького пункту, через який щодня проходить від однієї п'ятої до майже однієї третини світових поставок нафти та значна частина світового експорту зрідженого природного газу. Рішення було прийнято у відповідь на відновлення військових операцій США на території Ірану та відновлення повної блокади іранських портів. Для європейського транспортно-логістичного сектору ця подія не є далеким геополітичним інцидентом — це шок, який вже перетворюється на зростання рахунків за паливо, астрономічні страхові тарифи та зростаючу невизначеність у всьому ланцюжку поставок.
Геополітичний фон кризи: конфлікт вступає в нову фазу
Напруженість між Вашингтоном і Тегераном загострювалася прискореними темпами протягом першої половини 2026 року, але оголошення про блокаду Ормузької протоки являє собою якісний прорив, масштаб якого є безпрецедентним у сучасній історії морської торгівлі енергією. Президент Сполучених Штатів офіційно повідомив Конгрес про стан збройного конфлікту з Іраном, сигналізуючи про готовність до подальшої ескалації, включаючи можливе військове захоплення самої протоки.
Іран, з іншого боку, прийняв те, що можна охарактеризувати як доктрину «все або нічого»: якщо іранським танкерам заборонено вільно виходити з портів, жодне судно не пройде через контрольовані Тегераном води. Іранські сили вже атакували щонайменше сім цивільних суден, в результаті чого загинули або отримали серйозні поранення понад десяток моряків. Це вже не попередження — це оперативна реальність, з якою судновласники та відправники повинні стикатися щодня.
Перспектива тривалої, високоінтенсивної військової операції в Перській затоці означає, що навіть якщо дипломатія зрештою знайде вихід з глухого кута, морська торгівля в регіоні залишатиметься паралізованою протягом тижнів, можливо, місяців. Фінансові ринки відреагували миттєво, ціни на нафту досягли рівня, небаченого роками, а фондові ринки в Європі та Азії зазнали різкого падіння.
Чому Ормузька протока така важлива для світової логістики?
Щоб повністю зрозуміти серйозність нинішньої кризи, варто згадати роль Ормузької протоки у світовій логістичній системі. Вона має ширину всього кілька десятків кілометрів між Аравійським півостровом та узбережжям Ірану, а також є надзвичайно важливим транзитним пунктом для всієї світової енергетичної системи.
- Нафта: Через протоку проходить від 20 до 30 відсотків світової торгівлі нафтою, включаючи поставки з Саудівської Аравії, Об'єднаних Арабських Еміратів, Кувейту, Іраку та самого Ірану.
- Зріджений природний газ (ЗПГ): Катар, один з найбільших у світі експортерів СПГ, може експортувати свою сировину на азійські та європейські ринки лише через Ормузьку протоку.
- Без альтернатив: Існуючі трубопроводи, що обходять протоку, мають обмежену пропускну здатність і не можуть замінити морські транспортні маршрути в короткостроковій перспективі.
- Ланцюги поставок поза межами енергетики: Через протоку також проходять промислові товари, сировина та готова продукція, що обслуговує економіку всього близькосхідного регіону.
Закриття цього коридору є проблемою не лише для танкерів, це удар по всій світовій мережі виробництва та розподілу, яка залежить від відносно дешевих та доступних енергоресурсів.
Негайні наслідки для європейського автомобільного та морського транспорту
Європейські транспортні та логістичні компанії зазнають величезного тиску одночасно з кількох напрямків. Ми визначаємо чотири основні сфери ризику, які визначатимуть операційний та фінансовий стан гравців галузі в найближчі тижні.
1. Різке зростання цін на бункерне та дизельне паливо
Зростання спотових цін на сиру нафту безпосередньо впливає на ціни на бункерне паливо, яке використовують судновласники, та ціни на дизельне паливо, яке використовують автоперевізники. Для компанії, яка експлуатує десятки або навіть сотні транспортних засобів, збільшення цін на дизельне паливо навіть на кілька десятків євроцентів за літр призводить до різкого погіршення її щомісячної операційної маржі. Багато транспортних контрактів містять пункти про паливо, але механізми їх оновлення часто затримуються — компанія несе повні витрати протягом кількох тижнів, не маючи змоги перекласти їх на клієнта.
2. Премії за астрономічний воєнний ризик у морському страхуванні
Страхові ринки швидко відреагували. Страхові премії за військові ризики для суден, що експлуатуються поблизу Перської затоки та Аравійського моря, значно зросли. Судновласники, які донедавна платили лише частку відсотка від вартості судна за такі поліси, тепер стикаються з витратами, які можуть зробити окремі рейси просто невигідними. Деякі страховики взагалі призупинили видачу полісів для цього регіону, створивши додатковий операційний бар'єр незалежно від ціни.
3. Необхідність розширення маршрутів та збільшення експлуатаційних витрат
Судна, які раніше курсували через Перську затоку, тепер повинні шукати альтернативні маршрути. На практиці це означає обхід усього Аравійського півострова, а в деяких випадках проходження через мис Доброї Надії замість Суецького каналу. Кожен додатковий день подорожі тягне за собою витрати — паливо, зарплати екіпажу, амортизацію суден, затримки поставок та договірні штрафи. Для європейських імпортерів нафтохімічної та енергетичної продукції продовження термінів доставки на кілька або навіть кілька десятків днів створює серйозну логістичну та фінансову проблему.
4. Фізичний дефіцит сировини та нафтопродуктів
Деякі аналітики попереджають про фізичний дефіцит енергоресурсів та нафтопродуктів на європейських ринках найближчими тижнями. Стратегічні сховища та резерви окремих країн були побудовані з урахуванням таких ситуацій, але їхня потужність не безмежна. Якщо карантин триватиме довше очікуваного горизонту, напруженість на роздрібному ринку — на заправках та в промисловості — відчує кожна транспортна компанія, незалежно від її розміру.
Ризик стагфляції та зміна монетарної політики ЄЦБ
Енергетична криза впливає не лише на прямі операційні витрати транспортних компаній. Її макроекономічні наслідки відчуються в усьому європейському бізнес-секторі, включаючи власників бізнесу та менеджерів ризиків, які контролюють діяльність своїх підрядників та торгових партнерів.
Європа вступила у 2026 рік із поступовим зниженням інфляції та очікуваним зниженням процентних ставок Європейським центральним банком. Поточний енергетичний шок може повністю зірвати ці плани. Різке зростання цін на енергоносії вносить у систему інфляцію з боку пропозиції таким чином, що монетарна політика має обмежений вплив, але не може залишатися пасивною щодо неї. Ризик стагфляції — одночасного уповільнення економічного зростання та зростання інфляції — сьогодні є більш реальним, ніж будь-коли з часів енергетичної кризи 2022 року.
Для компаній транспортної галузі це означає подвійний удар: зростання операційних витрат та одночасне зниження попиту з боку клієнтів, які самі борються з вищими виробничими витратами та зниженням купівельної спроможності. Для компаній з інвестиційними або лізинговими кредитами збереження або підвищення процентних ставок ЄЦБ безпосередньо призведе до вищих платежів за обслуговування боргу.
Перспектива кредитного ризику: хто найбільше ризикує?
З точки зору аналізу бізнес-ризиків та кредитних ризиків, що є основою місії платформи EURODEBT.eu, поточна ситуація створює чітку картину вразливості до збитків. Ми визначаємо кілька груп суб'єктів господарювання, які будуть особливо вразливими до фінансової нестабільності в найближчі місяці.
Малі та середні транспортні компанії з високим рівнем заборгованості
Компанії, які останніми роками агресивно інвестували в розширення автопарку, фінансуючи покупки за допомогою кредитів або лізингу, вступають у кризу з обмеженим фінансовим буфером. Різке зростання експлуатаційних витрат у поєднанні з жорсткими борговими зобов'язаннями – це класичний рецепт проблем з ліквідністю.rodoВ умовах високих процентних ставок рефінансування або реструктуризація боргу буде складним і дорогим.
Експедитори та брокери без власних резервів
Компанії, що діють як посередники – купуючи транспортні потужності та перепродаючи їх клієнтам – можуть опинитися в ситуації, коли контракти, підписані до кризи, генерують збитки, які неможливо відшкодувати в переговорах з постачальниками послуг. Тиск на маржу тут може бути особливо гострим.
Поромні оператори та судновласники, що обслуговують європейські маршрути
Хоча поромні лінії працюють переважно в Середземному, Балтійському та Північному морях, зростання цін на бункерне паливо б'є по них так само сильно, як і по океанських судноплавних компаніях. Прибутки поромних ліній знаходяться на історично низькому рівні, а можливості швидко перекласти витрати на пасажирів і вантажі обмежені.
Компанії, що залежать від імпорту сировини з регіону Перської затоки
Європейські виробничі та хімічні компанії, які імпортують нафтохімічну сировину або нафтопродукти з Перської затоки, зіткнуться як з вищими цінами, так і з реальними труднощами у дотриманні термінів поставок. Це вплине на їхню платоспроможність як підрядників, що має негайно відобразитися в оцінках кредитних ризиків їхніх постачальників та кредиторів.
Що зараз мають робити транспортні компанії?
З огляду на таку швидкозмінну ситуацію, пасивне очікування стабілізації – це стратегія, яку жоден ризик-менеджер не повинен рекомендувати. Ось список дій, які варто розглянути або впровадити негайно.
- Огляд паливних контрактів та їх положень: Перевірка всіх активних контрактів з точки зору механізмів індексації цін на паливо та можливості запровадження перегляду умов договору або врахування форс-мажорних обставин.
- Моніторинг страхової ситуації: Зверніться до страхового брокера, щоб оцінити поточне покриття поліса та будь-які винятки, пов'язані з військовими.
- Диверсифікація постачальників енергії та палива: Розгляньте можливість купівлі ф'ючерсних контрактів або опціонів на паливо як захист від подальшого зростання цін.
- Оцінка фінансового стану ключових підрядників: Перевірка фінансового стану клієнтів та постачальників, особливо тих, що пов'язані з енергоємними галузями промисловості або імпортом з регіону Перської затоки.
- Створення або оновлення планів забезпечення безперервності бізнесу (BCP): Підготовка сценаріїв на випадок подальшої ескалації кризи – альтернативні маршрути, альтернативні постачальники, операційні пріоритети.
- Ретельний моніторинг ліквідності: У середуrodoВ умовах зростання операційних витрат особливу увагу слід приділяти прогнозуванню грошового потоку на 30, 60 та 90-денний горизонт.
Сценарії розвитку ситуації та часовий горизонт
Жоден надійний аналіз ризиків не може ігнорувати невизначеність, пов'язану з майбутнім розвитком подій. На основі наявної інформації можна окреслити три основні сценарії.
Оптимістичний сценарій (малоймовірний у короткостроковій перспективі): Швидке дипломатичне втручання, наприклад, за участю Китаю, Росії чи Європейського Союзу, призводить до припинення вогню та часткового розблокування протоки протягом двох-чотирьох тижнів. Ціни на енергоносії залишаються високими, але ринки поступово стабілізуються.
Базовий сценарій (найімовірніший): Конфлікт триває вже кілька місяців, а судноплавство через Ормузьку протоку залишається неможливим або надзвичайно небезпечним. Ціни на нафту та газ залишаються високими, інфляція в Європі прискорюється, а ЄЦБ припиняє цикл зниження ставок. Транспортна галузь переживає глибоку кризу прибутковості, а ринок консолідується за рахунок слабших гравців.
Песимістичний сценарій (реалістичний, але менш ймовірний): Ескалація конфлікту залучає додаткових регіональних та глобальних гравців, зокрема напади на енергетичну інфраструктуру Саудівської Аравії та ОАЕ. Поставки нафти до Європи різко скорочуються, стратегічні резерви окремих країн вичерпуються, а деякі промислові сектори стикаються з нормуванням енергетики. Криза досягає масштабів, порівнянних з кризою 1973 року.
Висновки з точки зору управління бізнес-ризиками
Блокада Ормузької протоки 15 липня 2026 року – це подія, яка вже вимагає від кожного ризик-менеджера в європейській транспортно-логістичній галузі негайної реакції, а не очікування подальшого розвитку подій. Поєднання зростання цін на паливо, астрономічних витрат на страхування, порушених ланцюгів поставок та потенційного посилення монетарної політики створюєrodoперспектива, де межі похибки зведені до мінімуму.
Особливу обережність слід проявляти під час оцінки кредитоспроможності та платоспроможності ділових партнерів. Компанії, які ще місяць тому були стабільними партнерами, зараз можуть опинитися під серйозним фінансовим тиском, і навпаки, сильніші структури можуть скористатися кризою, щоб захопити частку ринку. У цьому контексті моніторинг фінансового стану ділових партнерів у режимі реального часу стає не розкішшю, а операційною необхідністю.
Редакційна команда EURODEBT.eu стежитиме за розвитком подій та регулярно оновлюватиме оцінки ризиків для секторів та організацій, які найбільше постраждали від наслідків кризи в Перській затоці. Ми рекомендуємо всім користувачам платформи переглянути профілі своїх ключових підрядників та постачальників найближчими днями.




