

Збитки у розмірі 197 мільйонів євро: OLAF викриває митне шахрайство та мережу карусельних платежів ПДВ у міжнародних перевезенняхrodoтьмяний
OLAF і Європейська прокуратура у квітні 2026 року викрили організовану мережу митного шахрайства та карусельних схем із незаконного відшкодування ПДВ, яка роками завдавала збитків бюджету ЄС. Загальні збитки оцінено в 197 мільйонів євро — злочинці ввозили з Китаю текстиль, взуття та електровелосипеди, використовуючи підроблені документи CMR і мережу фіктивних компаній. Справа виявляє серйозний ризик для транспортних і логістичних компаній, які можуть бути притягнуті до солідарної відповідальності за митні та податкові борги, навіть якщо вони несвідомо стали частиною злочинного ланцюга постачання.
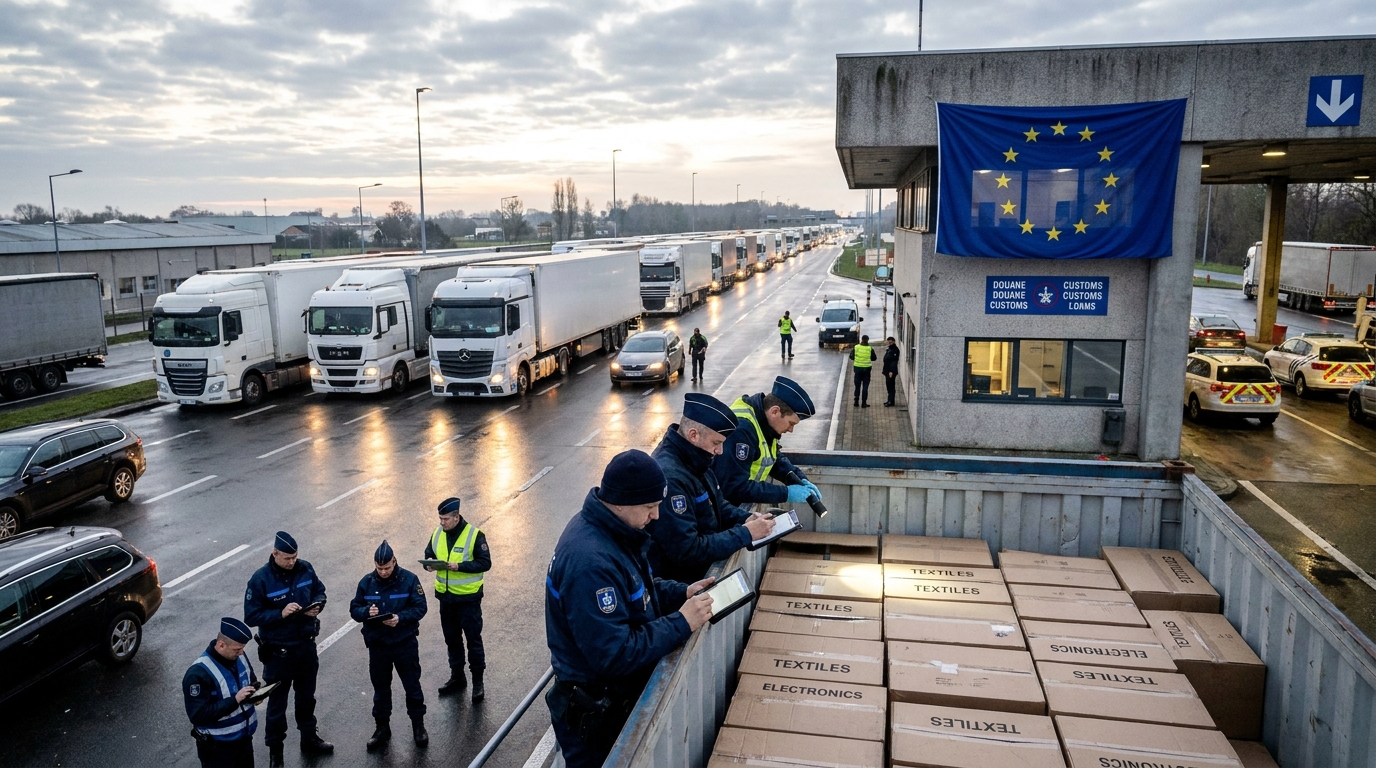
Європейське бюро з боротьби з шахрайством (OLAF) у співпраці з Європейською прокуратурою (EPPO) викрило одну з найбільших організованих злочинних мереж, причетних до митного та податкового шахрайства в історії розслідувань ЄС. Операція, проведена у квітні 2026 року та розпочата на основі інформації, наданої польською митною службою, виявила системне шахрайство в міжнародній...rodoланцюг поставок. Загальні втрати для бюджету Європейського Союзу оцінювалися в 197 мільйонів євро, з яких 118 мільйонів євро – це несплачені митні збори, а 79 мільйонів євро – втрати від ПДВ. Під час розслідування в Польщі було заарештовано дев'ятьох підозрюваних.
Як діяла злочинна мережа? Покроковий метод роботи.
Організоване злочинне угруповання створило складну систему, що базується на навмисному зловживанні законними митними процедурами Європейського Союзу. Злочинці не діяли безладно — навпаки, вони створили добре функціонуючу машину, яка довгий час залишалася поза досяжністю правоохоронних органів. Ключ до розуміння масштабу операції полягає у двох митних механізмах, які вони вміло перетворили на інструменти шахрайства.
Зловживання транзитною процедурою T1
Транзитна процедура T1 – це правовий інструмент ЄС, який дозволяє перевозити товари з-за меж ЄС без негайної сплати митних зборів та ПДВ за умови, що ці збори сплачуються в країні призначення. Ця процедура є основою безперебійного функціонування трансєвропейського ланцюга поставок і щодня використовується тисячами чесних трейдерів.
У цьому випадку злочинці систематично фальсифікували митні декларації, вказуючи інші держави-члени як пункт призначення, тоді як товари, імпортовані з Китаю через митний пункт на польсько-білоруському кордоні, фактично ніколи не залишали польську територію. В результаті, зобов'язання щодо сплати митних та податкових зборів було назавжди «призупинено» і так і не було виконано.
Митне шахрайство 42
Другим інструментом, який широко використовувала мережа, була так звана Митна процедура 42. Її мета полягає в тому, щоб дозволити імпортерам призупинити стягнення ПДВ у пункті ввезення товарів на митну територію ЄС, якщо імпортований вантаж зрештою призначений для покупця в іншій державі-члені. Це рішення усуває подвійне оподаткування та спрощує торгівлю всередині ЄС для законних підприємців.
Злочинці масово декларували фіктивні поставки одержувачам в інших країнах ЄС, користуючись звільненнями від ПДВ на кордоні. Потім товари відправлялися на чорний ринок або продавалися без будь-яких фіскальних документів. ПДВ не сплачувався ні в країні ввезення, ні в передбачуваній країні призначення, оскільки останньої просто не існувало.
Фальшиві CMR та мережа підставних компаній
Ключовим елементом усієї системи було створення документації для автентифікації фіктивних товарних потоків. Для цього мережа використовувала сфабриковані міжнародніrodoнакладні (документи CMR), які нібито підтверджували доставку вантажу визначеним кінцевим одержувачам. CMR є фундаментальним документом у вантажних перевезеннях автомобільним транспортом – його фальсифікація є не лише податковим правопорушенням, а й прямим нападом на цілісність усієї системи транспортної документації в Європі.
Водночас, розгалужена мережа фіктивних компаній, відомих як «компанії-підстави», маскувала особи фактичних покупців та надавала достовірності, здавалося б, законним транзакціям. Це були компанії, що існували виключно на папері, зареєстровані в різних державах-членах, що слугувало додатковим шаром камуфляжу для злочинного потоку коштів і товарів. Крім того, злочинці занижували митну вартість імпортного вантажу та маніпулювали його тарифною класифікацією, що ще більше зменшило базу для потенційних митних зборів.
Що було контрабандою і куди це поділося?
Незаконний імпорт був спрямований переважно на категорії товарів, що вважаються високоризиковими з точки зору торговельного шахрайства. Слідчі визначили три основні групи товарів, імпортованих з Китаю:
- Текстиль та одяг — товари, схильні до заниження митної вартості, часто класифіковані таким чином, що дозволяє застосовувати нижчі тарифні ставки
- Взуття — категорія, особливо вразлива до цінового демпінгу та тарифних маніпуляцій у транскордонній торгівлі
- Електричні велосипеди (електробайкли) — товар з високою вартістю, що підлягає додатковим антидемпінговим митам, що встановлюються ЄС на імпорт з Китаю, що робить уникнення цих зборів особливо прибутковою практикою
Товари потрапляли до ЄС через польсько-білоруський прикордонний пункт, що вписується в ширший контекст збільшення імпорту з Далекого Сходу через східний фланг ЄС. Як один з найбільших логістичних центрів ЄС та країна-передова для транзиту з Азії, Польща опинилася в центрі загальноєвропейської злочинної операції.
Географічне охоплення та міжнародна координаціяrodowa
Масштаб та складність операції вимагали скоординованих дій митних та правоохоронних органів кількох країн одночасно. Окрім Польщі, в операції брали участь служби Бельгії, Німеччини, Словенії та Угорщини. OLAF проводив фізичні перевірки в Бельгії та Польщі, а слідчі аналізували архівні зображення рентгенівських перевірок, проведених на пунктах пропуску на кордоні ЄС.
Ключовим елементом розслідування було отримання доказів від законних логістичних операторів та суб'єктів електронної комерції. Це особливо важливий попереджувальний знак, оскільки деякі законні транспортні та експедиторські компанії могли мимоволі стати ланками в ланцюжку поставок, контрольованому злочинною мережею. Їхні документи, інфраструктура та репутація потенційно використовувалися без їхнього відома чи згоди.
Генеральний директор OLAF Петр Клемент наголосив, що організовані податкові злочини такого роду впливають не лише на державні фінанси. Нечесні імпортери, які не несуть витрат на митні збори та ПДВ, можуть пропонувати товари за цінами, яких законослухняні підприємства не можуть досягти, що призводить до систематичного витіснення чесних торговців з ринку та постійного спотворення конкуренції в усьому ланцюжку створення вартості.
Перспектива ризику: Що цей випадок означає для галузі TSL та логістики?
Для менеджерів ризиків, власників транспортних та експедиційних компаній і фінансових установ, що обслуговують сектор TSL, випадок, виявлений OLAF та EPPO, має дуже специфічні та серйозні операційні наслідки.
Ризик солідарної відповідальності
Згідно з митним законодавством ЄС, суб'єкти, залучені до ланцюга постачання, включаючи митні органи, операторів тимчасового зберігання, експедиторів вантажів та автоперевізників, можуть бути притягнуті до відповідальності за Солідарна відповідальність за несплачені митні та податкові платежі, якщо органи влади доведуть, що вони не проявили належної ретельності під час перевірки підрядників та вантажу. На практиці це означає, що транспортна компанія, яка перевезла шахрайські товари, може зіткнутися з нарахуваннями від митниці та податкової служби на мільйони євро, навіть якщо формально вона була лише субпідрядником.
Ефект доміно та платіжні блокування
Раптовий тягар значних податкових та митних рішень для логістичних компаній різко збільшує їхній ризик неплатоспроможності. Компанії, які не створили достатніх резервів і не мають процедур управління митними ризиками, можуть опинитися в кризі ліквідності протягом кількох тижнів після отримання адміністративного рішення. Враховуючи щільність кооперативних відносин у галузі TSL, де один оператор часто є клієнтом, субпідрядником і кредитором десятків інших організацій, така ситуація може спровокувати ефект доміно, що призводить до накопичення платежів у багатомільйонному масштабі по всьому Центральноєвропейському регіону.
Наслідки для процедур KYC та AML
Справа OLAF має спонукати до перегляду процедур перевірки підрядників (KYC – «Знай свого клієнта») та оцінки ризиків відмивання грошей (AML) у кожній компанії, навіть опосередковано пов’язаній з імпортом товарів з Азії. Особливу увагу слід приділити:
- Клієнти реєструються безпосередньо перед транзакцією — коротка історія компанії з великими обсягами замовлень є одним із класичних попереджувальних сигналів
- Невідповідності у товаросупровідній документації — розбіжності між CMR та іншими супровідними документами повинні призвести до негайного повідомлення про це відділу комплаєнсу
- Надмірна плинність кадрів у структурі власності підрядника — швидка зміна акціонерів або керівництва може свідчити про інструментальне використання компанії в карусельній схемі
- Ціни замовлень нижчі за ринкові — якщо винагорода за транспортні чи експедиційні послуги є ірраціонально низькою, варто запитати, звідки береться маржа організатора ланцюга поставок
- Часті зміни пункту призначення вантажу під час транзиту — одна з характерних ознак зловживання процедурою T1
Роль комплаєнсу в логістичних компаніях
Досвід цієї справи показує, що чесні логістичні оператори можуть мимоволі стати інструментами в руках організованих злочинних груп. Розробка внутрішніх процедур для перевірки вантажів, клієнтів та митної документації більше не є варіантом — вона стає умова виживання на ринкуКомпанії, які інвестують у навчання митних спеціалістів, впроваджують системи позначення підозрілих операцій та встановлюють партнерські відносини з авторитетними митними органами, не лише зменшать власні юридичні ризики, але й стануть надійнішими партнерами для фінансових установ та великих клієнтів.
Короткий зміст: Сигнал для всього сектору
Операція OLAF та EPPO, проведена у квітні 2026 року, є не лише вражаючим успіхом для служб, але й яскравим нагадуванням про те, що європейська митна система, попри свою складність, не є непроникною для організованої злочинності. Збитки у розмірі 197 мільйонів євро, дев'ять арештів та багато іншого.rodoЦя операція, в якій беруть участь п'ять держав-членів, малює картину загрози, яка виходить далеко за рамки однієї кримінальної справи.
Для сектору автомобільних перевезень та логістики в Центральній Європі це слід розглядати як тривожний сигнал найвищого рівня. Зростаючий ціновий тиск, фрагментовані ланцюги поставок та масовий приплив дешевого імпорту з Азії створюютьrodoсередовище, де недобросовісна практика може процвітати в тіні, здавалося б, законних операцій. Тільки компанії, які активно управляють митними та податковими ризиками, інвестують у належну перевірку підрядників та формують культуру дотримання вимог, зможуть ефективно захистити себе від наслідків — як фінансових, так і репутаційних — участі в чужій практиці.




