

DSV купує DB Schenker за 14,3 млрд євро. Що означає зміна лідерства в логістиці для польських перевізників?
Данський гігант DSV офіційно придбав DB Schenker за 14,3 мільярда євро, створивши найбільшого логістичного оператора у світі. На польському ринку DSV Road майже вдвічі збільшила продажі, а нова мережа збірних вантажів змінює розстановку сил у всій транспортно-експедиційно-логістичній галузі. Для малих і середніх перевізників це означає зростання тиску на маржу, ризик витіснення на узбіччя в прибуткових сегментах ринку та необхідність терміново адаптувати бізнес-стратегію.
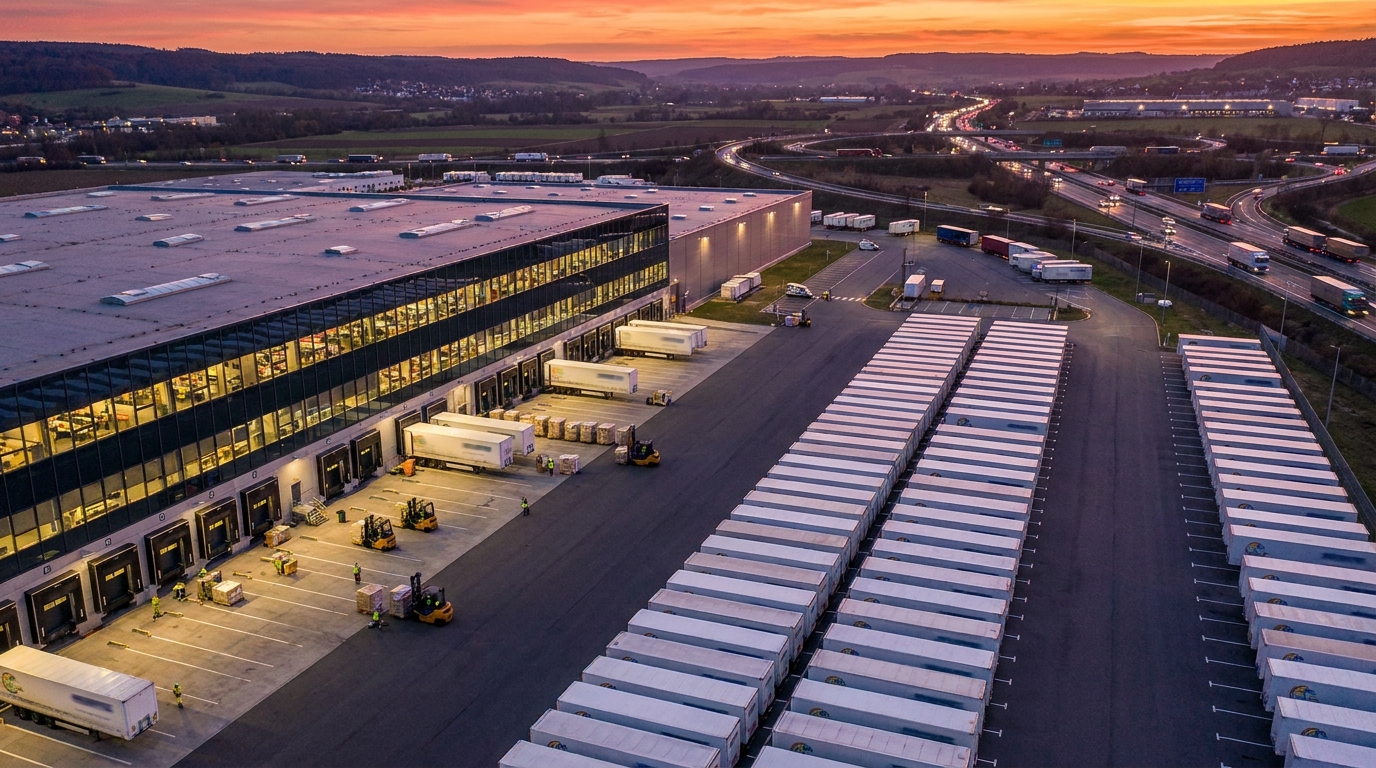
Завершення однієї з найбільших угод в історії європейської транспортно-логістичної галузі стало фактом. Данський логістичний гігант DSV офіційно придбав DB Schenker приблизно за 14,3 мільярда євро, створивши суб'єкт господарювання, який не має собі рівних за масштабом діяльності в усьому світі. Схвалення Європейської Комісії, надане на початку 2025 року, проклало шлях для інтеграції двох гігантів та запустило каскад змін, які вплинуть на весь європейський транспортно-логістичний сектор. Для польських перевізників, експедиторів та малих та середніх підприємств, що працюють у транспортно-логістичній галузі, новий баланс сил є викликом, який не можна недооцінювати.
Історична транзакція та її регуляторне підґрунтя
Європейська комісія схвалила придбання компанією DSV компанії DB Schenker відповідно до стандартних процедур контролю за злиттями. Брюссель встановив, що, незважаючи на появу глобального гіганта, ринок послуг експедиції вантажів — автомобільних, повітряних, морських та контрактної логістики — залишається достатньо фрагментованим, щоб клієнти могли зберегти реальний вибір постачальників. Цей аргумент виявився вирішальним: ЄК не виявила домінуючого становища, яке б загрожувало конкуренції.
Об'єднана компанія має приблизно 147 000 співробітників у понад 90 країнахЦе вже не просто велика компанія — це організація, здатна формувати галузеві стандарти у світовому масштабі. Генеральний директор DSV Group Єнс Х. Лунд оголосив, що інтеграція значно посилить конкурентоспроможність у всіх трьох ключових підрозділах: Повітряні та морські перевезення, Дорожні перевезення та Рішення.
Німеччина як стовп нової організації
Німеччина, традиційний операційний центр DB Schenker, збереже особливе значення в новій структурі. DSV зобов'язалася зберегти багато центральних функцій у нинішній штаб-квартирі Schenker в Ессені. Крім того, було оголошено інвестиції в розмірі 1 мільярда євро на німецькому ринку протягом наступних трьох-п'яти років. Це сигнал того, що новий власник розглядає Німеччину не як регіон для реструктуризації, а як стратегічну основу всієї групи.
З точки зору польських компаній, які співпрацюють з обома організаціями, операційна стабільність центру в Ессені є гарною новиною, принаймні в короткостроковій перспективі. Однак ключове питання полягає в тому, наскільки швидко та ефективно відбуватиметься інтеграція ІТ-систем, операційних процедур та управлінських структур по обидва боки кордону.
Революція на польському ринку TSL – генеральні вантажі як поле бою
Польща є одним з найбільших ринків автомобільних перевезень у Європі. Країна з міцними традиціями транспортного підприємництва, що значною мірою базується на секторі малих і середніх підприємств, тепер стикається з новою реальністю. DSV Road, підрозділ, відповідальний за автомобільні перевезення, зазначив, майже подвоїлися продажі після інтеграції зі структурами Schenker, позиціонуючи себе серед абсолютних лідерів польського ринку.
Стратегія групи DSV у сфері автомобільних перевезень чітко зосереджена на розвиток мережі збірних перевезень (збірні перевезення). Збірні перевезення, тобто обробка вантажів, що не становлять повного завантаження вантажівкою (LTL, менше ніж завантаження вантажівкою), є одним із найприбутковіших та динамічно зростаючих сегментів ринку. Консолідована мережа DSV-Schenker дозволяє:
- Оптимізація операційних витрат шляхом кращого заповнення вантажного простору транспортних засобів (вищий так званий коефіцієнт завантаження),
- Скорочення часу транзиту завдяки щільнішій мережі терміналів та лінійних з'єднань,
- Технологічна стандартизація — інтеграція систем відстеження відправлень, електронної документації та платформ обміну даними про клієнтів,
- Сильніша переговорна позиція як до клієнтів, так і до субпідрядників.
Для польських транспортних компаній, які досі успішно конкурували в ніші послуг збірних перевезень, поява такого потужного гравця стала сигналом тривоги. Нова структура володіє ресурсами, масштабом і технологіями, які не можуть бути відтворені окремими сімейними підприємствами чи навіть регіональними операторами, що наймають десятки людей.
Ризики для сектору МСП – аналіз загроз
З точки зору оцінки бізнес-ризиків та перевірки платоспроможності компаній – ключових компетенцій платформи EURODEBT.eu – консолідація ринку навколо DSV створює низку суттєвих загроз для менших підприємств.
1. Тиск на тарифи на перевезення вантажів
Домінуючий гравець має величезну переговорну силу. У відносинах із субпідрядниками — малими та середніми перевізниками, які виконують замовлення як підрядники субринку — DSV може диктувати цінові умови. На практиці це означає ризик зниження операційної рентабельності менші компанії, які не мають альтернативи замовленням від великого експедитора. Для компаній з низьким рівнем власного капіталу та обмеженими резервами ліквідності будь-яке значне зниження ставки може підірвати їхню фінансову стабільність.
2. Маргіналізація в сегменті генеральних вантажів
Один із найприбутковіших сегментів ринку — генеральні вантажі — може стати виключною сферою діяльності великих мереж. Менші компанії, позбавлені доступу до власної термінальної інфраструктури та розгалужених мережевих з’єднань, можуть бути зведені до ролі тільки субпідрядники з тягових робіт: ті, хто здійснює фізичне перевезення, але без прямого контакту з кінцевим клієнтом і без доступу до націнки на комплексні послуги. Це структурна зміна бізнес-моделі, яка в довгостроковій перспективі послаблює позиції менших гравців.
3. Залежність від одного або кількох клієнтів
Транспортні компанії, чий портфель доходів значною мірою залежить від замовлень від одного великого експедитора — у цьому випадку, потенційно інтегрованого DSV-Schenker — особливо вразливі до ризику концентрації. Перегляд умов співпраці, зміна процедур оплати або просто рішення про інтернаціоналізацію певних маршрутів може підірвати їхню фінансову ліквідність. Диверсифікація клієнтського портфеля стає ключовим фактором безпеки в цьому контексті.
4. Технологічні бар'єри як нова форма виключення
DSV постійно інвестує в цифровізацію своїх логістичних процесів. Інтеграція з ІТ-системами групи — платформами обміну даними, системами відстеження відправлень та електронною транспортною документацією — стає фактичною вимогою для доступу до замовлень. Компанії, які не мають відповідної ІТ-інфраструктури або не можуть покрити витрати на технічну інтеграцію, можуть бути виключені з екосистеми постачальників. Як не парадоксально, технології стають новим бар'єром для входу — такий же ефективний, як капітал або рухомий склад.
Шанс у перехідному вікні – для кого і на який термін?
Кожне велике злиття несе з собою не лише загрози, а й тимчасові можливості. Операційна інтеграція DSV та Schenker – це процес, який, виходячи з історичних прецедентів галузі, може тривати багато місяців, навіть років. Протягом цього часу можуть виникнути нові виклики. тимчасова операційна турбулентність: затримки в обробці відправлень, дезорганізація мережі терміналів, відтік ключових співробітників, плутанина в ІТ-системах.
Це парадоксальне вікно можливостей для середніх логістичних операторів, які можуть запропонувати клієнтам те, що великі корпоративні структури не можуть забезпечити на етапі інтеграції: гнучкість, швидкість прийняття рішень та персоналізація обслуговуванняКлієнти, які мають проблеми у стосунках з новою організацією, активно шукатимуть альтернативи — принаймні до завершення інтеграції.
Однак, це вікно за своєю суттю тимчасове. У довгостроковій перспективі масштабні інвестиції в цифровізацію, інфраструктуру та зв'язок, оголошені DSV, створять постійні конкурентні бар'єри, що важко подолати суб'єктам господарювання з обмеженим інвестиційним капіталом.
Перспектива перевірки ризиків – рекомендації для галузі
З огляду на ці зміни, фінансовим установам, менеджерам з ризиків та власникам логістичних компаній слід розглянути можливість перегляду своїх моделей оцінки фінансового стану своїх бізнес-партнерів з TSL. Ось деякі ключові рекомендації:
- Посилений моніторинг фінансової ліквідності малих та середніх підприємств транспорту — особливо компанії, доходи яких сильно зосереджені на одному або кількох великих клієнтах з експедирувального сектору.
- Аналіз диверсифікації портфеля клієнтів як критерій оцінки стійкості компанії до ринкових змін – особливої уваги потребують компанії, що залежать від DSV понад 50% доходів.
- Перевірка технологічних можливостей партнери – компанії, які не мають систем, що дозволяють інтеграцію з платформами великих операторів, слід розглядати як суб'єкти господарювання, що піддаються ризику втрати доступу до ключових замовлень.
- Відстеження динаміки ставок фрахту у сегменті генеральних вантажів як провідний показник стану транспортного сектору малих і середніх підприємств.
- Оцінка стратегії адаптації компанії – суб’єкти господарювання, які активно інвестують у спеціалізацію, технології або консолідацію з іншими малими перевізниками, демонструють вищий рівень стійкості до ринкового тиску.
Короткий зміст - Правила гри змінилися
Придбання DB Schenker компанією DSV — це не просто корпоративна подія фінансового характеру. фундаментальна зміна архітектури європейського ринку логістики, що матиме реальний вплив на операційному, ціновому та технологічному рівнях протягом багатьох років. Новий лідер галузі має ресурси, масштаб та амбіції, щоб неминуче переосмислити стандарти обслуговування, вимоги до субпідрядників та динаміку ціноутворення в усьому секторі.
Для польського ринку TSL, який сильно базується на підприємництві малих та середніх компаній, наближається час складного вибору. Спеціалізація, консолідація, інвестиції в технології або пошук нових ринкових ніш: це стратегії, які можуть захистити менші підприємства від маргіналізації. Компанії, які не зможуть адаптуватися, ризикують поступовою втратою ринкових позицій — не в результаті одного драматичного рішення, а в результаті повільного зменшення прибутковості та доступу до замовлень.
Як платформа для перевірки компаній та оцінки ризиків, EURODEBT.eu постійно відстежуватиме вплив цієї інтеграції на фінансове здоров'я суб'єктів сектору TSL у Польщі та по всій Європі. Зміни на вершині галузевої піраміди завжди мають наслідки біля її основи, і саме тут лежать найбільші ризики.




