

Maersk та Hapag-Lloyd повертаються до Суецького каналу – запущено четвертий рейс, але масове повернення флоту ще далеко
З 10 серпня 2026 року альянс Gemini Cooperation (Maersk і Hapag-Lloyd) відновив обслуговування четвертого сполучення через Суецький канал – сервісу AE19, що з'єднує Азію з Європою через Червоне море. Попри скорочення часу транзиту приблизно на чотири тижні, судноплавні компанії виключають масове повернення флоту на цей маршрут, побоюючись різкого обвалу фрахтових ставок через надлишок перевізних потужностей. Для європейських логістичних компаній це означає складний період асиметричних ланцюгів постачання та підвищеної невизначеності у плануванні.
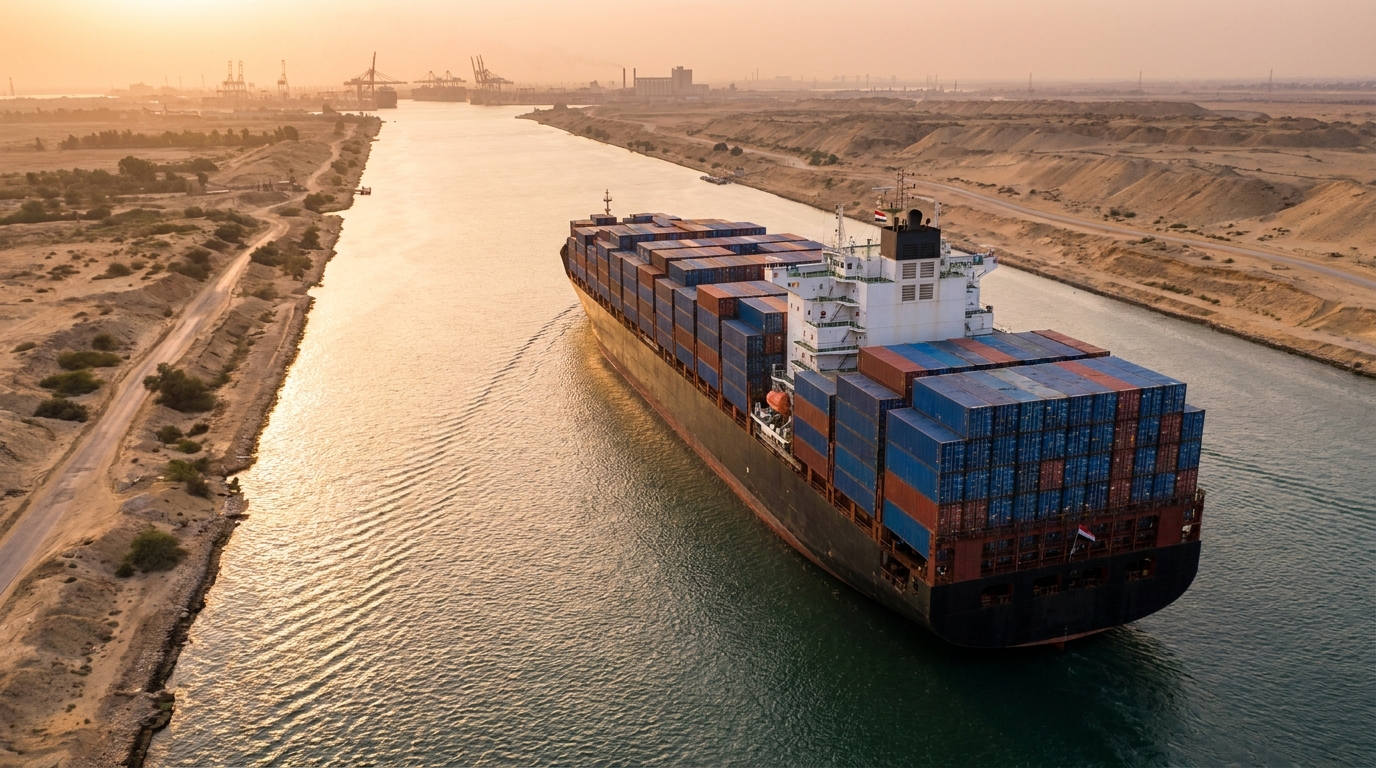
Станом на 10 серпня 2026 року світовий ринок судноплавства переживає чергову ознаку обережної нормалізації: альянс Gemini Cooperation, що об'єднує данського гіганта Maersk та німецького перевізника Hapag-Lloyd, відновив обслуговування на маршруті AE19 через Червоне море та Суецький канал. Це вже четверта лінія, яка повертається на цей маршрут з початку липня 2026 року. Хоча це рішення є значним, як судновласники, так і провідні галузеві аналітики пом'якшують свій ентузіазм – масове повернення флоту на цей маршрут не відбудеться швидко, а ризик різкого зниження фрахтових ставок залишається однією з найсерйозніших загроз стабільності всього сектора TSL у найближчі квартали.
Четвертий крок на довгій дорозі назад
Для Gemini Cooperation повернення до маршруту Суецького каналу не є раптовим чи імпульсивним кроком. Альянс двох найбільших світових судноплавних компаній методично, послуга за послугою, перевіряє можливості відновлення регулярного транзиту цим водним шляхом, який лише півтора року тому був практично закритий для великих контейнеровозів через загрозу нападів єменських бойовиків-хуситів.
Рейс AE19, який був четвертим за рахунком, передував рейсу AE15, рейсу WAF6 до Західної Африки та рейсу MECL, що з'єднував порти Близького Сходу та Індії зі східним узбережжям Сполучених Штатів. Кожен із цих рейсів був ретельно проаналізований як з точки зору безпеки, так і з точки зору економічної ефективності, перш ніж було прийнято рішення про наступний крок.
Перший рейс модернізованого маршруту AE19 на захід здійснив контейнеровоз Berlin Maersk – судно, побудоване у 2025 році, з вражаючою місткістю 17 480 TEU. Судно вирушило з Малайзії, зокрема з зупинками в портах Джидди, Саудівської Аравії та Єгипту, прямуючи до європейських напрямків. Маршрут AE19 з'єднує Південно-Східну Азію із Середземномор'ям, Саудівською Аравією та Європою, минаючи попередній, подовжений маршрут навколо мису Доброї Надії.
Практичні наслідки цієї зміни важко переоцінити: використання Суецького каналу замість африканського маршруту скорочує час транзиту приблизно на чотири тижні.rodoНа ринку, де управління запасами та своєчасна доставка безпосередньо впливають на фінансові результати компаній, така різниця означає реальну операційну економію для вантажовідправників.
Обережність як стратегія – чому судновласники не поспішають повертатися
Незважаючи на позитивні сигнали, як Hapag-Lloyd, так і Maersk повідомляють про свої рішення з помітною стриманістю. Hapag-Lloyd прямо назвала відновлення обслуговування AE19 «цільовою переорієнтацією» — термін, який, використовуючи корпоративну термінологію, чітко сигналізує: це не стратегічний зсув, а точний тактичний маневр.
Суть цієї обережності полягає у двох факторах ризику, що перетинаються. Перший має геополітичний та оперативний характер. Європейська оборонна місія EUNAVFOR Aspides, яка безперервно проводиться протягом 30 місяців, дає відчутні результати: численні атаки були успішно відбиті, численні бойові безпілотники та ракети нейтралізовані, а понад 2260 торгових суден було супроводжено або підтримано. Тим не менш, регіон Червоного моря не є повністю безпечною зоною. Інциденти, особливо ті, що спрямовані проти суден, пов'язаних із Саудівською Аравією або судновозами ЗПГ, продовжують траплятися. У цій ситуації судновласники застосовують принцип вибірковості: судна, що перевозять вантажі з меншою вартістю або обслуговують маршрути, що є другорядними по відношенню до їхнього загального портфоліо, пропускаються через Суецький канал.
Ключові артерії, що з'єднують Азію з північноєвропейськими портами, включаючи Роттердам, Гамбург та Антверпен, досі використовують маршрут через мис Доброї Надії. Ці маршрути генерують найбільші обсяги та доходи, а їхня безпека є головним пріоритетом.
Економіка африканського маршруту – парадокс вигідного обхідного шляху
Другий фактор, що заважає судновласникам повноцінно повернутися до Суецького каналу, є суто економічним і часто ігнорується в основних галузевих дискусіях. Саймон Гіні, старший аналітик відомої консалтингової компанії Drewry, підкреслює парадокс, який визначає поточну ринкову ситуацію: навколоафриканський маршрут, хоча й дорожчий і трудомісткий, відіграє ключову роль у регулюванні пропозиції на світовому ринку судноплавства.
Механізм простий, але його наслідки величезні. Довший маршрут через Мис Доброї Надії вимагає значно більшої кількості суден для підтримки постійної тижневої частоти. Іншими словами, та сама торгова пропускна здатність — та сама кількість контейнерів, що доставляються до Європи щотижня — вимагає більше суден, ніж маршрут Суецького каналу.
У цьому контексті слід врахувати ще одну глобальну тенденцію: суднобудівні заводи по всьому світу, виконуючи замовлення, розміщені під час піку логістичного буму пандемії, постачають на ринок рекордну кількість нових контейнеровозів. Якби весь флот раптово скоротив свої маршрути одночасно, повернувшись до Суецького каналу, на ринку виник би масовий надлишок потужностей. Ефект був би негайним і болісним: різке, каскадне зниження фрахтових ставок, що вплине на прибутковість усіх учасників ринку.
Перевізники повністю усвідомлюють це. Тому управління поверненням до Суецького каналу має бути повільним, контрольованим і поступовим, щоб не підірвати їхні власні доходи в той час, коли ринок вже бореться з тиском надлишку нового тоннажу.
Двошвидкісна логістика – виклик для європейських імпортерів
Для європейських компаній, що імпортують товари з Азії, поточна ситуація створює новий складний виклик планування, який можна описати як «двошвидкісну логістику». Торговці, які користуються відновленими послугами Суецького каналу, такими як нещодавно запущений AE19, можуть розраховувати на поставки до чотирьох тижнів швидше, ніж альтернативними маршрутами навколо Африки.
Це, здавалося б, гарна новина. Коротший час транзиту означає можливість зменшення дорогих страхових запасів, краще управління грошовими потоками та більшу операційну гнучкість. Однак ці переваги стосуються лише тих, хто знаходить потрібну послугу у потрібний час.
Проблема виникає в усьому ланцюжку поставок компанії: два контейнери, завантажені протягом одного тижня в одному азійському порту, можуть досягти свого європейського одержувача з різницею до чотирьох тижнів, залежно від обраного перевізника та послуги. Ця асиметрія суттєво ускладнює прогнозування логістики, планування виробництва, управління складом та планування продажів.
Тому відділи логістики та закупівель європейських компаній повинні постійно контролювати, які послуги працюють через Суецький канал, а які обходять цей регіон, і відповідно коригувати свої замовлення, запаси запасів та контракти з постачальниками. На практиці це призводить до вищих витрат на координацію та більшого ризику помилок у плануванні, ніж за умови повністю передбачуваної, однорідної мережі сполучень.
Єгипет чекає на повернення суден – дохід від каналу має вирішальне значення для економіки
Криза в Червоному морі мала значний вплив не лише на світові ланцюги поставок, а й на економіку Єгипту. Суецький канал є одним з найважливіших джерел іноземної валюти для Каїра, а багатомісячне уникнення цього маршруту великими судноплавними компаніями призвело до величезних втрат у транзитних зборах.
Адміністрація Суецького каналу (SCA) на чолі з адміралом Осамою Рабі активно прагне пришвидшити повернення судноплавних компаній. Стимули включають привабливі знижки на транзитні збори та покращення експлуатації суден, які обирають цей перехід. Єгипетська влада також наводить приклад французької судноплавної компанії CMA CGM як доказ того, що повернення можливе та прибуткове – компанія самостійно здійснила 104 переправи через канал у період з січня по травень 2026 року.
Незважаючи на ці зусилля, повна нормалізація руху через Суецький канал залишається сценарієм, який залежить, перш за все, від політичної та військової ситуації на Близькому Сході. Жодна кількість економічних стимулів не замінить фундаментальної вимоги безпечного судноплавства в регіоні.
Перспектива ризиків для транспортно-логістичних компаній
Спостерігаючи за описаними змінами, менеджери з ризиків та власники компаній у галузі TSL повинні звернути особливу увагу на кілька ключових сфер ризику в найближчі квартали.
Ризик дестабілізації фрахтових ставок
Хоча поступове повернення до Суецького каналу контролюється, будь-яке неочікуване прискорення цього процесу — наприклад, через раптове покращення ситуації з безпекою або конкурентний тиск серед судновласників — може спровокувати лавину. Масове скорочення маршрутів у поєднанні з одночасним припливом нового тоннажу з верфей створить умови для різкого зниження ставок. Логістичні компанії, що працюють за довгостроковими фрахтовими контрактами, повинні переглянути свої положення про індексацію ринкових ставок та оцінити, як будь-яке різке зниження вплине на їхню операційну рентабельність.
Ризик непередбачуваності ланцюга поставок
Згадана вище «двошвидкісна логістика» є не лише операційною проблемою, а й джерелом контрактного ризику. Компанії, які взяли на себе зобов’язання щодо конкретних дат доставки або рівня запасів перед своїми клієнтами, можуть зіткнутися з труднощами у виконанні цих зобов’язань, якщо обрана ними служба доставки раптово змінить свій маршрут або графік. Варто переглянути положення про форс-мажор та відповідальність за затримки в контрактах з підрядниками.
Геополітичні та безпекові ризики
Ситуація в регіоні Червоного моря все ще далека від стабілізації. Компанії, які вирішили користуватися послугами через Суецький канал — прямо чи опосередковано як власники вантажів — повинні забезпечити, щоб їхні страхові поліси покривали поточні військові та терористичні ризики на цьому водному шляху. Тарифи на військове страхування та страхування від ризиків у цьому регіоні можуть суттєво відрізнятися від стандартних умов і вимагати індивідуального аналізу.
Ризик фінансової ліквідності партнерів
Тривала криза в Червоному морі погіршила фінансове становище багатьох дрібних логістичних операторів, експедиторів та постачальників портових послуг. Важливо проводити постійний огляд фінансового стану ключових партнерів по ланцюжку поставок, особливо тих, хто працює в регіонах, безпосередньо постраждалих від кризи, щоб забезпечити їхню здатність виконувати свої зобов'язання у разі подальших збоїв.
Що далі? Сценарії на найближчі місяці
Аналітики ринку судноплавства окреслюють кілька можливих сценаріїв на другу половину 2026 року та початок 2027 року. Базовий сценарій передбачає продовження поточного обережного підходу судновласників: поступове додавання додаткових послуг через Суецький канал, водночас зберігаючи основні азіатсько-європейські сполучення на африканському маршруті. За цим сценарієм фрахтові ставки залишаються відносно стабільними, хоча й під поступовим тиском з боку нового тоннажу з боку верфей.
Оптимістичний сценарій – повна нормалізація безпеки в регіоні та масове повернення до Суецького каналу – приносить як можливості (нижчі транспортні витрати для імпортерів, коротший час транзиту), так і серйозні загрози для сектору (ризик цінової війни між судновласниками, тиск на маржу логістичних операторів).
Песимістичний сценарій передбачає ескалацію конфлікту на Близькому Сході та поновлення закриття шляхів через Червоне море, що поверне ринок до найгірших моментів кризи на рубежі 2024 та 2025 років.
Кожен із цих сценаріїв вимагає від логістичних компаній підтримки високої операційної готовності та контрактної гнучкості, що на практиці означає уникнення надмірної залежності від одного перевізника, одного маршруту чи однієї операційної моделі.
Підсумок – час для обережного оптимізму, а не ейфорії
Повернення рейсу AE19 через Суецький канал є позитивним знаком і демонструє поступову нормалізацію глобальних контейнерних перевезень. Скорочення часу транзиту на чотири тижні є реальною та відчутною перевагою для всього ланцюга поставок. Однак, як масштаби, так і темпи змін навмисно обмежуються самими судновласниками – і не безпідставно.
Ринок стикається з рідкісною ситуацією, коли занадто швидке покращення може виявитися таким же дестабілізуючим, як і тривала криза. Надлишок транспортних потужностей, спричинений одночасним скороченням маршрутів та припливом нового тоннажу, є системною загрозою, яка може серйозно вплинути на всю галузь TSL – від великих судновласників до малих експедиторів та логістичних операторів.
Для менеджерів ризиків та власників транспортних і логістичних компаній ключовим повідомленням є необхідність зберігати пильність та операційну гнучкість. Моніторинг безпекової ситуації в Червоному морі, відстеження рішень судновласників щодо відновлення наступних послуг та регулярний огляд фінансового стану партнерів по ланцюжку поставок – це дії, які можуть визначити конкурентну перевагу або захистити від дорогих несподіванок у найближчі місяці.
Суецький канал повільно знову відкривається. Але він відкривається повільно та вибірково – і наразі цей ритм є найбезпечнішим для глобальної логістики.




