

Blockaden av Hormuzsundet: Tusentals fastnade fartyg och en våg av risker för europeisk logistik
I april 2026 publicerade Center for Eastern Studies en omfattande analytisk rapport om konsekvenserna av den eskalerande väpnade konflikten i Persiska viken. Dokumentets författare, Sandra Baniak-Stachowiak och Konrad Popławski, beskriver i detalj de mekanismer genom vilka den regionala militära konflikten eskalerade till en global logistikkris med potentiellt långsiktiga ekonomiska konsekvenser. För företag som är verksamma inom transport-, speditions- och logistiksektorerna – och särskilt för institutioner inom handelsfinansiering och kreditriskhantering – är slutsatserna i denna rapport grundläggande idag.
Persiska viken i brand: Krisens ursprung
Den omedelbara utlösande faktorn för den rådande turbulensen var militära attacker från USA och Israel riktade mot iranska strategiska anläggningar. Iran svarade med ett drag som analytiker hade varnat för i åratal, men som länge hade förblivit inom ramen för teoretiska krigsscenarier: en fullständig stängning av Hormuzsundet för kommersiell sjöfart. Detta beslut, som fattades som ett instrument för geopolitisk påtryckning, orsakade en omedelbar och exempellös omvälvning på de globala sjöfartsmarknaderna.
Hormuzsundet är en av de mest strategiska punkterna i den globala handeln. Mellan 20 och 25 procent av den globala oljeefterfrågan och en betydande del av exporten av flytande naturgas från Arabiska halvön flödar genom denna smala sjöfartspassage. Blockeringen är inte bara ett energiproblem – den förlamar hela det asiatisk-europeiska handelssystemet, som i årtionden har varit ryggraden i den globala ekonomin.
Tusen fartyg fångade: Omfattningen och mekanismen för den maritima krisen
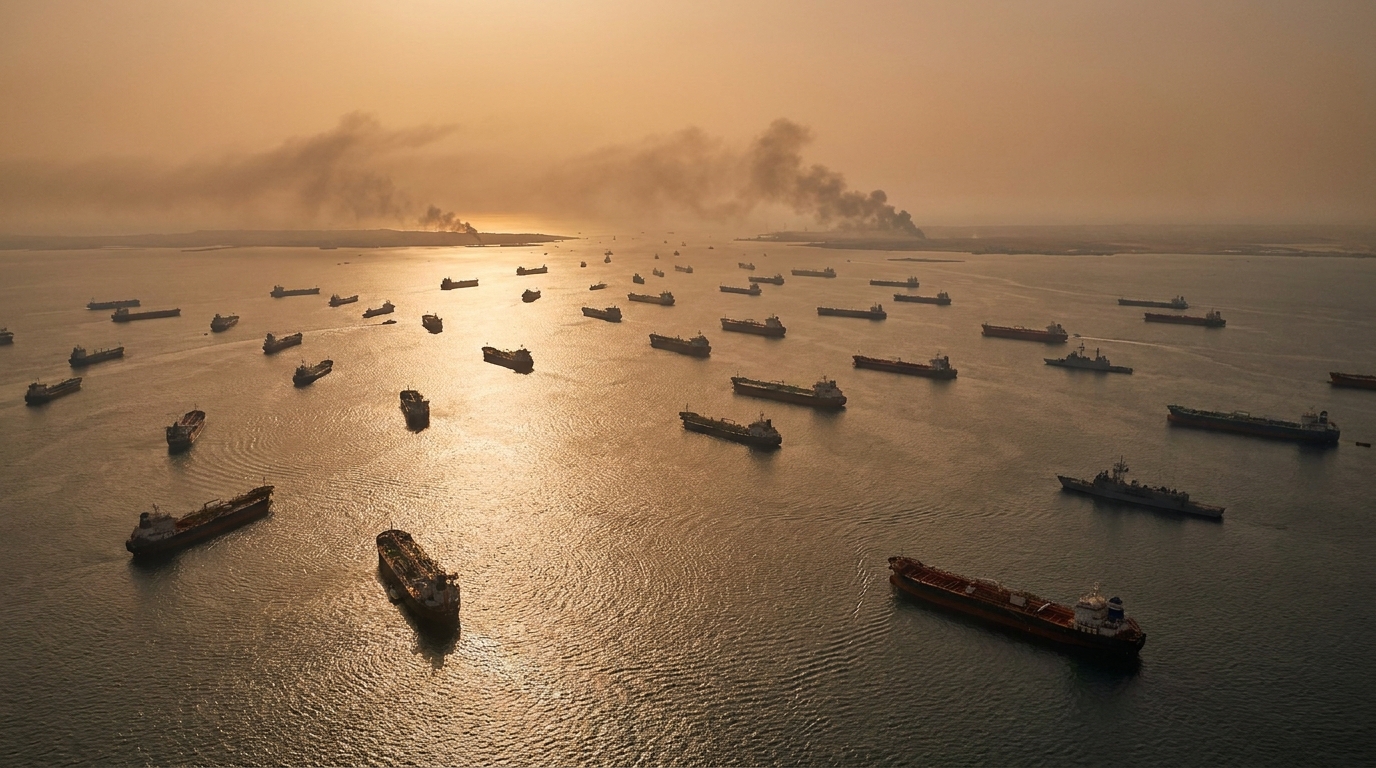
Den omedelbara, mätbara konsekvensen av blockaden är att nästan tusen fartyg har blivit instängda i konfliktzonen. Dessa inkluderar både viktiga tankfartyg som transporterar råolja och LNG, samt containerfartyg som hanterar utbyte av konsumtionsvaror och industriella halvfabrikat. För de företag som förvaltar dessa tillgångar innebär detta kapital som binds upp under en okänd period, växande finansiella skulder och en fullständig förlust av operativ kontroll.
Redare vars fartyg undkom fällan stod inför valet av endast kostsamma alternativ. Att omdirigera fartyg runt Godahoppsudden förlänger resans resa med flera dagar, vilket leder till en dramatisk ökning av bränslekostnaderna. Last- och skrovförsäkring i krigsriskområden – så kallade krigsriskpremier – har nått nivåer som inte setts på årtionden, och inom vissa marknadssegment har försäkringsbolag vägrat att helt och hållet utfärda försäkringar för transitvägar genom känsliga områden.
Den ekonomiska effekten är omedelbar och allvarlig. Fraktpriserna, som stabiliserades tidigare i år efter tidigare fluktuationer relaterade till Houthikrisen i Röda havet, har skjutit i höjden. Ökningen av sjötransportkostnaderna påverkar mekaniskt priserna på importerade varor, vilket väcker allvarlig oro för en ny inflationsvåg i Europa – den här gången inte driven av störningar efter pandemin utan av den pågående väpnade konflikten.
Flygfrakt under press: stängda luftrum
Konfliktens effekter sträcker sig långt bortom sjöfarten. Stängningen av luftrummet över stora delar av Mellanöstern har tvingat flygbolagen att utse alternativa, mycket längre rutter. Konsekvensen är inte bara längre leveranstider och ökade driftskostnader för flygbolagen, utan framför allt en spektakulär minskning av kapaciteten på den globala flygfraktmarknaden – uppskattad till 12 procent av all frakttrafik.
Flygtransporter spelar en avgörande roll i leveransen av högvärdiga varor, elektroniska komponenter, läkemedel och lättfördärvliga varor. Dess restriktioner påverkar direkt industrier som inte har råd med förlängda orderhanteringstider – från läkemedel till fordonsindustrin och teknik. För tillverkare som arbetar enligt just-in-time-principen genererar varje dag av förseningar mätbara ekonomiska förluster och hotar att stoppa produktionslinjer.
Polen under särskilt tryck: 20 procents minskning av kapaciteten
Bland europeiska länder utmärker sig Polen för sin särskilt smärtsamma exponering mot den nuvarande krisen. Finansiella nyhetsrapporter tyder på att landets logistiksektor har sett en minskning av genomströmningen med 20 % – en siffra som kan innebära en minskning av lönsamheten för många företag.
Detta är ingen slump. Polen har i åratal konsekvent byggt upp sin position som ett strategiskt logistikcentrum i Central- och Östeuropa. Moderna distributionscentraler, ett tätt nätverk av motorvägar och vägar samt en välutvecklad speditionssektor har gjort vårt land till en viktig nod i europeiska leveranskedjor, starkt beroende av import av komponenter och färdiga varor från Asien. Denna strategiska position, som tidigare var en källa till konkurrensfördelar, håller nu på att bli en belastning inför störningar på rutter i Mellanöstern.
Polska speditions- och logistikföretag står samtidigt inför flera negativa faktorer: uppsägningar av kontrakt från entreprenörer som inte kan möta leveransdeadlines, stigande kostnader för alternativa rutter och transportsätt, ökande förseningar i tullklareringen och – särskilt oroande – svårigheter att få tillgång till finansiering mitt i växande marknadsosäkerhet. Med en minskning av omsättningen med 20 % och samtidiga ökningar av driftskostnaderna är TSL-sektorn i en svår situation, vilket kan leda till en våg av konkurser bland mindre och medelstora operatörer.
Finansmarknader och kreditrisk: Nya hotvektorer
Ur handelsfinansieringsinstitutens och kreditriskhanterarnas perspektiv presenterar den nuvarande situationen ett antal specifika hot som kräver en omedelbar respons.
Risk för insolvens för mindre redare
Många redare använder en finansieringsmodell med hög skuldsättning. De kraftiga ökningarna av driftskostnaderna, i kombination med att flottan fryses i konfliktzoner eller måste ådra sig enorma omvägskostnader, försämrar dramatiskt deras likviditetskvoter. För banker och fonder som finansierar sjöfartsflottan innebär detta ett akut behov av att se över sina låneportföljer och förbereda omstruktureringsscenarier.
Tryck på handelsfinansieringsinstrument
Kreditbrev, bankgarantier och exportkreditförsäkringar – alla dessa instrument är sårbara för oförutsedda förseningar och krav till följd av bristande prestation. Force majeure-klausuler kommer att åberopas i stor skala av transaktionsdeltagare, vilket genererar vågor av rättsliga tvister och försäkringsanspråk.
Rörelsekostnadsinflation och EBITDA
Stigande transportkostnader belastar direkt rörelsemarginalerna för företag som handlar med asiatiska leverantörer. För företag med snäva kostnadsstrukturer kan även en ökning av logistikkostnaderna med 10 procent pressa EBITDA under de nivåer som krävs enligt lånevillkoren, vilket utlöser accelererade återbetalningsmekanismer eller omförhandling av finansieringsvillkor.
Alternativa vägar – frälsning eller illusion?
Inför krisen på traditionella sjö- och flygrutter riktar globala logistikaktörer sin uppmärksamhet mot alternativa transportkorridorer. Av särskilt intresse är den så kallade mellersta korridoren, som går genom Centralasien – via Kazakstan, Kaspiska havet, Azerbajdzjan och Georgien, och sedan vidare till europeiska marknader.
OSW-rapporten påpekar dock med rätta de grundläggande begränsningarna med detta alternativ. Trots betydande investeringar under senare år är infrastrukturen i den centrala korridoren fortfarande långt ifrån den bearbetningskapacitet som krävs för att absorbera ens en bråkdel av de volymer som omdirigeras av Hormuz-blockaden. Kapaciteten i Kaspiska hamnarna, kvaliteten på järnvägsförbindelserna och effektiviteten i gränskontrollerna utgör alla flaskhalsar som inte kan elimineras på kort sikt.
Det långsiktiga svaret på krisen måste ta formen av en omfattande omkonfigurering av leveranskedjorna. nearshoring — att flytta produktion och utbud närmare målmarknaderna — framträder alltmer i branschdebatten, men genomförandet kräver åratal och miljarder euro i investeringar. För finanssektorn representerar detta både en enorm möjlighet att delta i finansieringen av denna omvandling och behovet av att utveckla nya modeller för riskbedömning av logistik- och produktionsprojekt.
Långsiktigt perspektiv: En era av ihållande osäkerhet
OSW-analytiker drar en slutsats som bör betraktas som en varningssignal för alla enheter som är verksamma inom TSL- och handelsfinansieringssektorerna: Pandoras ask i Mellanöstern är redan öppen, och att stänga den – även i händelse av ett nära förestående vapenvila – kommer inte automatiskt att återställa den tidigare logistiska ordningen.
Försäkringsbolag kommer att upprätthålla höga premier för krigsrisker på rutter i Mellanöstern under lång tid. Redare och speditörer kommer att utforma logistikstrategier med risken för ytterligare eskalering i åtanke. Tillverkare och detaljhandelskedjor kommer att diversifiera leverantörer och leveransrutter och acceptera högre kostnader som priset för operativ motståndskraft. Allt detta innebär en permanent – inte tillfällig – ökning av kostnaderna för global handel.
För den polska TSL-sektorn kan de långsiktiga konsekvenserna vara ambivalenta. Å ena sidan är den kortsiktiga chocken djupgående och kan utlösa konkurser bland mindre kapitaliserade operatörer. Å andra sidan skulle Polen – som ett land med en utvecklad logistikinfrastruktur, väl förbunden med både Västeuropa och Ukraina samt Asien via östra järnvägslinjer – kunna dra nytta av den långsiktiga trenden att förkorta leveranskedjor och flytta produktionen till Europa. Detta kräver dock att man rider ut den nuvarande chocken och upprätthåller den operativa och finansiella kapaciteten.
Rekommendationer för riskhanterare
Med tanke på de beskrivna hoten rekommenderar EURODEBT.eu att enheter som är verksamma inom transport- och logistikbranschen och deras fordringsägare och finansiella partners vidtar följande åtgärder:
- Omedelbar granskning av riskexponeringar i Mellanöstern — identifiering av kontrakt, rutter och affärspartners kopplade till transitvägar genom Hormuzsundet eller luftrummet i Mellanöstern.
- Verifiering av entreprenörernas ekonomiska kapacitet — Särskild uppmärksamhet bör ägnas åt mindre sjöfartsaktörer, speditionsföretag som är verksamma i det asiatiska segmentet och enheter med en hög andel rörliga driftskostnader i den finansiella strukturen.
- Granskning av kontrakt och avtalsklausuler — analys av bestämmelser om force majeure, krigsrisk, förseningar och avtalsenliga påföljder mot bakgrund av den rådande geopolitiska situationen.
- Diversifiering av rutter och leverantörer — Utveckling av beredskapsplaner som omfattar alternativa transportvägar, inklusive järnvägsalternativ genom Centralasien och flygtransporter via rutter som kringgår stängt luftrum.
- Övervakning av tidiga varningsindikatorer — spårning av fraktrater, krigsförsäkringsindex, kassareservernivåer hos viktiga affärspartners och kreditbetyg för handelsfinansieringsinstitut.
- Verifiering av ekonomisk säkerhet — När det gäller kreditportföljer bör exponeringar mot enheter inom sjöfarts- och logistiksektorn stresstester utföras med hänsyn till scenariot med en långvarig blockad och ytterligare eskalering av konflikten.
Sammanfattning: Operativ varning för TSL-branschen
OSW-rapporten, författad av Sandra Baniak-Stachowiak och Konrad Popławski, är en av de första omfattande analytiska studierna som, ur ett europeiskt perspektiv, bedömer omfattningen av de risker som härrör från den nuvarande destabiliseringen i Persiska viken. Blockaden av Hormuzsundet, instängningen av nästan tusen fartyg, en minskning med 12 procent av den globala flygfrakten och en minskning med 20 procent av logistikkapaciteten i Polen – detta är inte statistik som härrör från abstrakta ekonomiska modeller. Det är hårda data som beskriver den nuvarande operativa verkligheten för tusentals företag över hela Europa.
TSL-branschen går in i en period där flexibilitet, förmågan att snabbt anpassa sig och tillgång till kapital för att täcka snabbt stigande driftskostnader kommer att värderas. Företag utan solida likviditetsreserver, diversifierade rutter och krigsriskförsäkring står inför en allvarlig existentiell utmaning. För institutioner som finansierar TSL-sektorn är detta en tid för exceptionellt noggrant portföljurval och aktiv kreditriskhantering.
I en tid där geopolitik blir en viktig variabel i affärsriskmodeller är möjligheten att övervaka och prissätta geopolitiska risker inte längre en lyx som är reserverad för de största företagen – det blir ett överlevnadskrav även för medelstora transport- och logistikföretag.










