

Containerpriserna exploderar: tidig högsäsong och Röda havet drabbar europeiska importörer
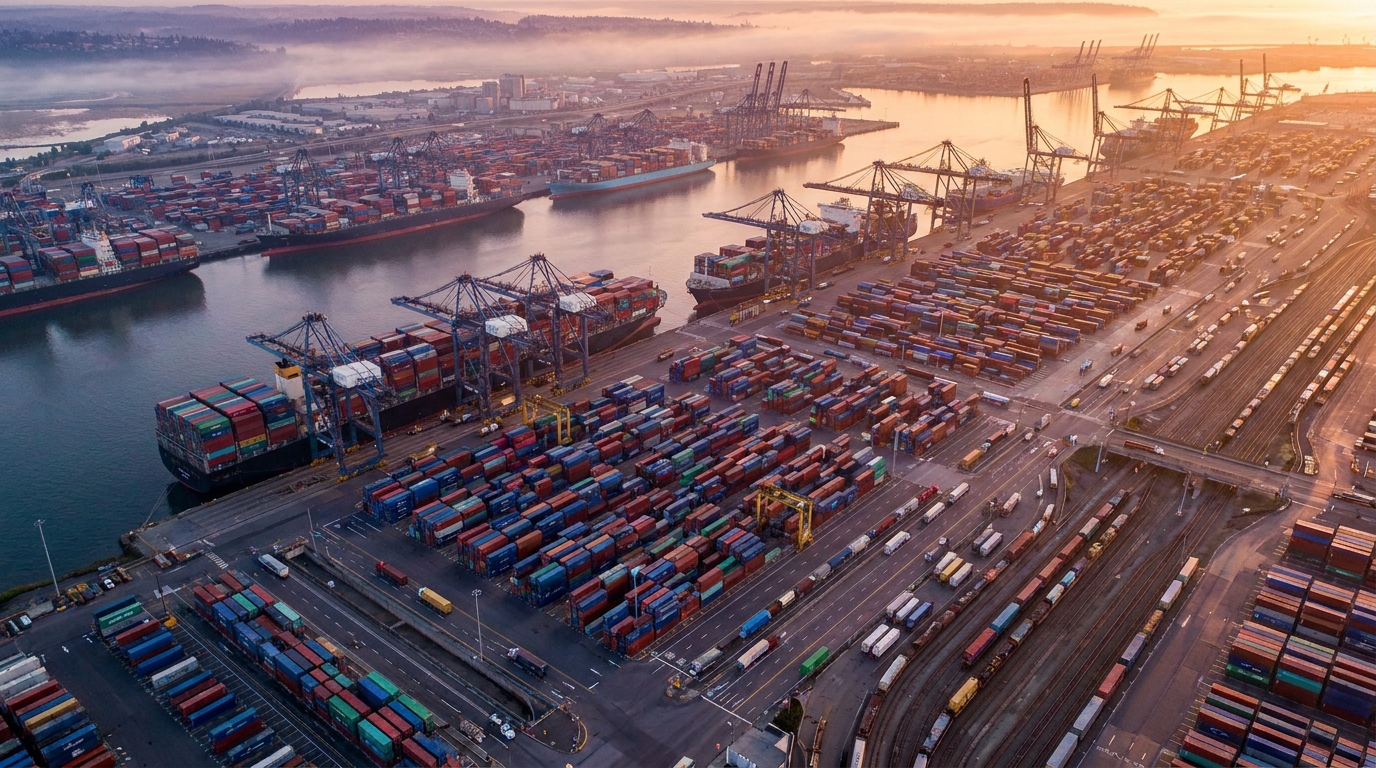
Den globala containerfraktmarknaden upplever en priskrasch som har överraskat även erfarna branschaktörer. På bara några veckor har spotpriserna på viktiga globala handelsrutter stigit med dussintals procent, och fraktindex har nått nivåer som inte setts på flera år. Denna ökning drivs av två överlappande fenomen: den oväntat tidiga ankomsten av högsäsongen och de ihållande störningarna i Röda havet, som har stört den globala logistiken i månader. Riskhanterare och importörer bör förbereda sig för en utmanande period – och börja verifiera tillförlitligheten hos sina partners i leveranskedjan nu.
Fraktindex ringer varningsklockor
Hård marknadsdata lämnar ingen tvekan. Shanghai Containerized Freight Index (SCFI), en av de mest erkända barometrarna på fraktmarknaden, steg med 155 poäng och landade på 2 726,48 poäng – en nivå som marknaden inte har sett på flera år. Viktigt är att detta redan var femte veckan i rad med oavbruten tillväxt, vilket bevisar att vi har att göra med en bestående trend och inte en engångstopp.
Drewry World Container Index (WCI) sänder en liknande signal. Denna allmänt använda indikator har ökat kraftigt. 22,6%och når 3 433 dollar per 40-fotscontainer (FEU). För företag som planerade sina transportbudgetar baserat på priser från början av året innebär detta ett akut behov av att revidera sina kostnadsberäkningar.
De mest spektakulära förändringarna registrerades på två strategiska handelsleder – den trans-Stillahavsrutten och Asien-Europa-rutten:
- Shanghai → Los Angeles: 31 % ökning till 4 565 dollar per FEU
- Shanghai → New York: 20 % ökning till 5 505 dollar per FEU
- Shanghai → Rotterdam: 25 % ökning till 3 579 dollar per FEU
- Shanghai → Genua: 20 % ökning till 5 089 dollar per FEU
Rotterdam och Genua – de viktigaste införselpunkterna för varor som kommer in i Europa – har varit i centrum för krisen. Logistikchefer i Polen, Tyskland, Tjeckien och de baltiska staterna som använder dessa hamnar som distributionsnav kommer att känna av effekterna av dessa ökningar direkt på sina driftskostnadsrapporter.
Varför började högsäsongen så tidigt?
Traditionellt sett infaller högsäsongen för containerfrakt mellan augusti och oktober, då återförsäljare fyller på lagret inför semestersäsongen. I år reagerade marknaden annorlunda, med volymer som ökade mycket tidigare, vilket överraskade både transportörer och redare. Analytiker från Drewry och Vespucci Maritime pekar på flera överlappande faktorer.
1. Effekten av att påskynda beställningar före tull
Den första och förmodligen den viktigaste drivkraften är den s.k. frontmatade — massiva förhandsbokningar från transportörer som försöker undvika effekterna av planerade höjningar av amerikanska importtullar, som förväntas i juli. Importörer från hela världen tävlar om att få sin last över gränsen innan de nya tullarna träder i kraft. Resultatet är enkelt: fartygskapaciteten har försvunnit från marknaden blixtsnabbt.
2. Shopping inför VM 2026
En ytterligare stimulans för efterfrågan är importen av varor och prylar relaterade till förberedelserna inför FIFA World Cup 2026. Även om evenemanget kommer att äga rum om över ett år, så fullföljer tillverkare och distributörer redan beställningar för att säkerställa tillräckligt med tid för distribution.
3. E-handelsrea-säsong
Den kommande e-handelsboomen är också en faktor. Amazon Prime Day, megaförsäljningar från TikTok Shop och andra online-shoppingfestivaler som planeras för juni och juli har tvingat stora återförsäljare att fylla på sina lager tidigt. Som ett resultat har efterfrågan på sjöfrakt från e-handelssektorn nått marknaden mycket tidigare än vad historiska säsongsmönster antyder.
4. Kostnadstryck relaterat till bränslekorrigering
Speditörer accelererar också leveranser på grund av de justeringar av bunkerbränsle som aviserades den 1 juli. Genom att skicka varor före detta datum försöker de minimera den kumulativa effekten av efterföljande tilläggsavgifter, vilket kan öka den totala transportkostnaden avsevärt.
Röda havet: En kris som inte kommer att ge upp
Detta förvärras av den geopolitiska situationen i Mellanöstern, som i många månader fundamentalt har förändrat den globala sjöfartslogistiken. Attacker mot kommersiella fartyg i Röda havet, i kombination med spänningar i Hormuzsundet, har tvingat nästan hela den globala containerflottan att välja den säkrare, men mycket längre, rutten runt Godahoppsudden i södra Afrika.
Effekterna av denna omdirigering är mångfacetterade. För det första har varje resa mellan Asien och Europa förlängts med flera dagar, vilket direkt förbrukar den globala lastkapaciteten. Fartyg som tidigare gjorde ett fast antal rotationer per år producerar nu färre. För det andra har containrar fastnat i utökade serviceloopar, vilket resulterat i en allvarlig brist på tom utrustning i asiatiska lasthamnar. Tillverkare från Kina, Vietnam och Bangladesh kämpar för att få tag på tillgängliga containrar, vilket i sin tur försenar leveransen av exportordrar.
Hamnarna i Rotterdam och Genua, som är viktiga europeiska omlastningsnav på de ändrade rutterna, kämpar med ökande volymer, terminalöverbelastning och försämrad tidtabellssäkerhet. I praktiken innebär detta att även om en europeisk importör har bokat plats på ett fartyg och betalat för frakt, finns det ingen garanti för att varorna kommer att anlända i tid.
Redare stärker sin kontroll över marknaden
Inför det minskade utbudet agerar redare precis som man kan förvänta sig – de utnyttjar möjligheten att helt återuppbygga marginalerna efter ett svårt 2023 för branschen. Rederierna införde omedelbart FAK-avgifter (Freight-All-Kinds) och säsongsbetonade PSS-avgifter (Peak Season Surcharge), vilka i praktiken ersätter eller kompletterar kontraktsavgifter.
De största rederierna, inklusive Hapag-Lloyd och Maersk, tillkännagav nästa omgång av PSS på rutten Asien-Europa, med verkan från och med första och andra decenniet i juni. Avgifterna för dessa tillägg är:
- Od 300 till 500 dollar per 20-fots container (TEU)
- Od 600 till 1 000 dollar per 40-fots container (FEU)
Lars Jensen, en av de mest respekterade containermarknadsanalytikerna, påpekar att redare hanterar tillgänglig kapacitet mycket effektivt. Endast tre inställda fartyg (tomma avgångar) har aviserats på transpacifikrutter, medan resten av flottan har positionerats för att bäst absorbera den växande efterfrågan – och maximera intäkterna. Detta är en klassisk utbudsstyrningsmekanism som rederier har förfinat under senare år.
Vem kommer att betala det högsta priset? Risker för mindre företag
Den nuvarande situationen drabbar oproportionerligt mindre och medelstora importörer och mindre speditörer. Stora företag har vanligtvis förhandlat fram långsiktiga fraktavtal med redare, vilka inkluderar fasta tariffer och tilläggstak. Dessa företag är därför åtminstone delvis skyddade från kraftiga fluktuationer i spotpriserna.
Situationen för små och medelstora importörer som verkar i modellen är helt annorlunda. precis i tidsom köper lastutrymme på spotmarknaden eller endast har svaga ramavtal. För dem är varje ökning av PSS ett direkt slag mot deras resultaträkning. Med spotrater som stiger med 25–31 % varje vecka kan transportkostnaderna snabbt stiga till nivåer som allvarligt hotar lönsamheten för enskilda affärer.
Ytterligare risker medförs av problem med finansiell likviditetI rådande läge kräver redare och speditörer i allt högre grad förskottsbetalningar eller förkortade betalningsvillkor. Importföretag som erbjuder sina kunder långa kreditvillkor kan bli tvungna att finansiera betydligt högre transportkostnader i förskott, utan att ännu ha genererat några medel från försäljningen av varor. Detta är ett klassiskt scenario som leder till likviditetsproblem och, i extrema fall, oförmåga att uppfylla sina skyldigheter.
Påverkan på europeiska leveranskedjor
Europeiska företag har anledning att noggrant övervaka denna situation. Ökningen av transportkostnaderna på Asien-Europa-rutten är jämförbar med de på trans-Stillahavsrutterna. En ökning med 25 % på Shanghai-Rotterdam-rutten på en enda vecka är en väckarklocka för alla leverantörskedjechefer som hanterar import från Asien.
Flaskhalsarna i Rotterdam och Genua är inte ett abstrakt fenomen – de kommer direkt att leda till förseningar i leveransen av komponenter, färdiga varor och råvaror till fabriker och lager över hela Europa. Företag som är beroende av regelbundna leveranser från Asien för sin produktion eller försäljning bör nu utvärdera alternativa leveranskällor och beredskapsscenarier.
Finansinstitut, inklusive HSBC Global Investment Research, förutspår att den höga nivån på redarmarginalerna kommer att bestå under lång tidOm denna prognos visar sig stämma kommer stigande transportkostnader oundvikligen att påverka konsumentpriserna. I samband med Europeiska centralbankens kamp mot inflationen, som har pågått i över två år, är framväxten av en ny prisimpuls i fraktkostnaderna ett scenario som politiker och ekonomiska analytiker följer med oro.
Rekommendationer för riskhanterare och logistikföretag
Inför den beskrivna turbulensen bör transportföretag och importörer vidta ett antal åtgärder för att minimera operativa och finansiella risker:
- Omedelbar översikt över fraktavtal: Kontrollera PSS- och FAK-klausulerna i era nuvarande kontrakt med redare och speditörer. Många kontrakt innehåller "fönster" som tillåter rederier att ensidigt införa tilläggsavgifter – det är värt att veta vad ni har kommit överens om.
- Verifiering av logistikpartners: Innan du ingår nya kontrakt eller omförhandlar befintliga, granska dina speditörers ekonomiska hälsa och rykte. I tider av marknadsturbulens ökar risken för att mindre speditörer drabbas av likviditetsproblem eller förlorar tillgången till reserverad kapacitet.
- Diversifiering av rutter och hamnar: Överväg att använda alternativa hamnar (t.ex. Hamburg, Antwerpen, Gdansk) eller landrutter (järnvägsförbindelser mellan Asien och Europa) som kan fungera som buffert vid ytterligare trafikstockningar i Rotterdam och Genua.
- Bygga backupbuffertar: Företag som arbetar enligt en just-in-time-modell bör överväga att tillfälligt öka lagernivåerna för kritiska produkter för att bli oberoende av den rådande marknadssituationen.
- Säkra kortfristig finansiering: Det är värt att prata med banker eller factoringleverantörer i förväg om att öppna ytterligare kreditlinjer som gör att du kan finansiera högre transportkostnader utan att äventyra hela företagets likviditet.
- Prisövervakning och tidig bokning: Att kontinuerligt följa SCFI- och WCI-indexen gör att du kan reagera snabbare. Företag som bokar flera veckor i förväg har större chans att undvika toppar i spotpriser.
Affärsriskperspektiv: Vad händer härnäst?
Containermarknaden har gått in i en fas där redare beslutsamt dikterar villkoren, och transportörer har begränsat manöverutrymme. Frågan som hela branschen står inför idag är: hur länge kommer denna situation att vara?
Det optimistiska scenariot antar att efterfrågan, efter vågen av förhandsutbetalningar innan tullarna infördes, naturligtvis kommer att minska något, vilket tvingar redare att måttliga sina rater. Det pessimistiska scenariot – och tyvärr mer troligt – anger dock att tills Rödahavskrisen är löst och flottan fortsätter att segla runt Afrika, kommer en strukturell kapacitetsbrist att kvarstå. I kombination med den säsongsbetonade efterfrågetoppen i juli och augusti kan vi se att rater förblir höga under hela årets tredje kvartal.
Det är avgörande för riskhanterare att vara medvetna om att nuvarande marknadsförhållanden skaparrodohögriskpartnerskapBland både speditörer och mindre redare och fraktmäklare kan det finnas företag som inte kan uppfylla villkoren i sina avtal – antingen på grund av egna likviditetsproblem eller oförmåga att erhålla tidigare reserverad kapacitet. Under dessa omständigheter blir det en absolut nödvändighet, inte ett alternativ, att verifiera affärspartnernas trovärdighet i leveranskedjan.
Plattformen EURODEBT.eu rekommenderar att man regelbundet kontrollerar logistikleverantörers ekonomiska situation, särskilt de som har kontrakt flera månader i förväg eller som har fått betydande förskottsbetalningar.rodoPå grund av stigande kostnader och press på marginalerna är risken för att transportmarknadsaktörerna ska ställa in sina betalningar mycket högre idag än under förhållanden med stabila fraktrater.










