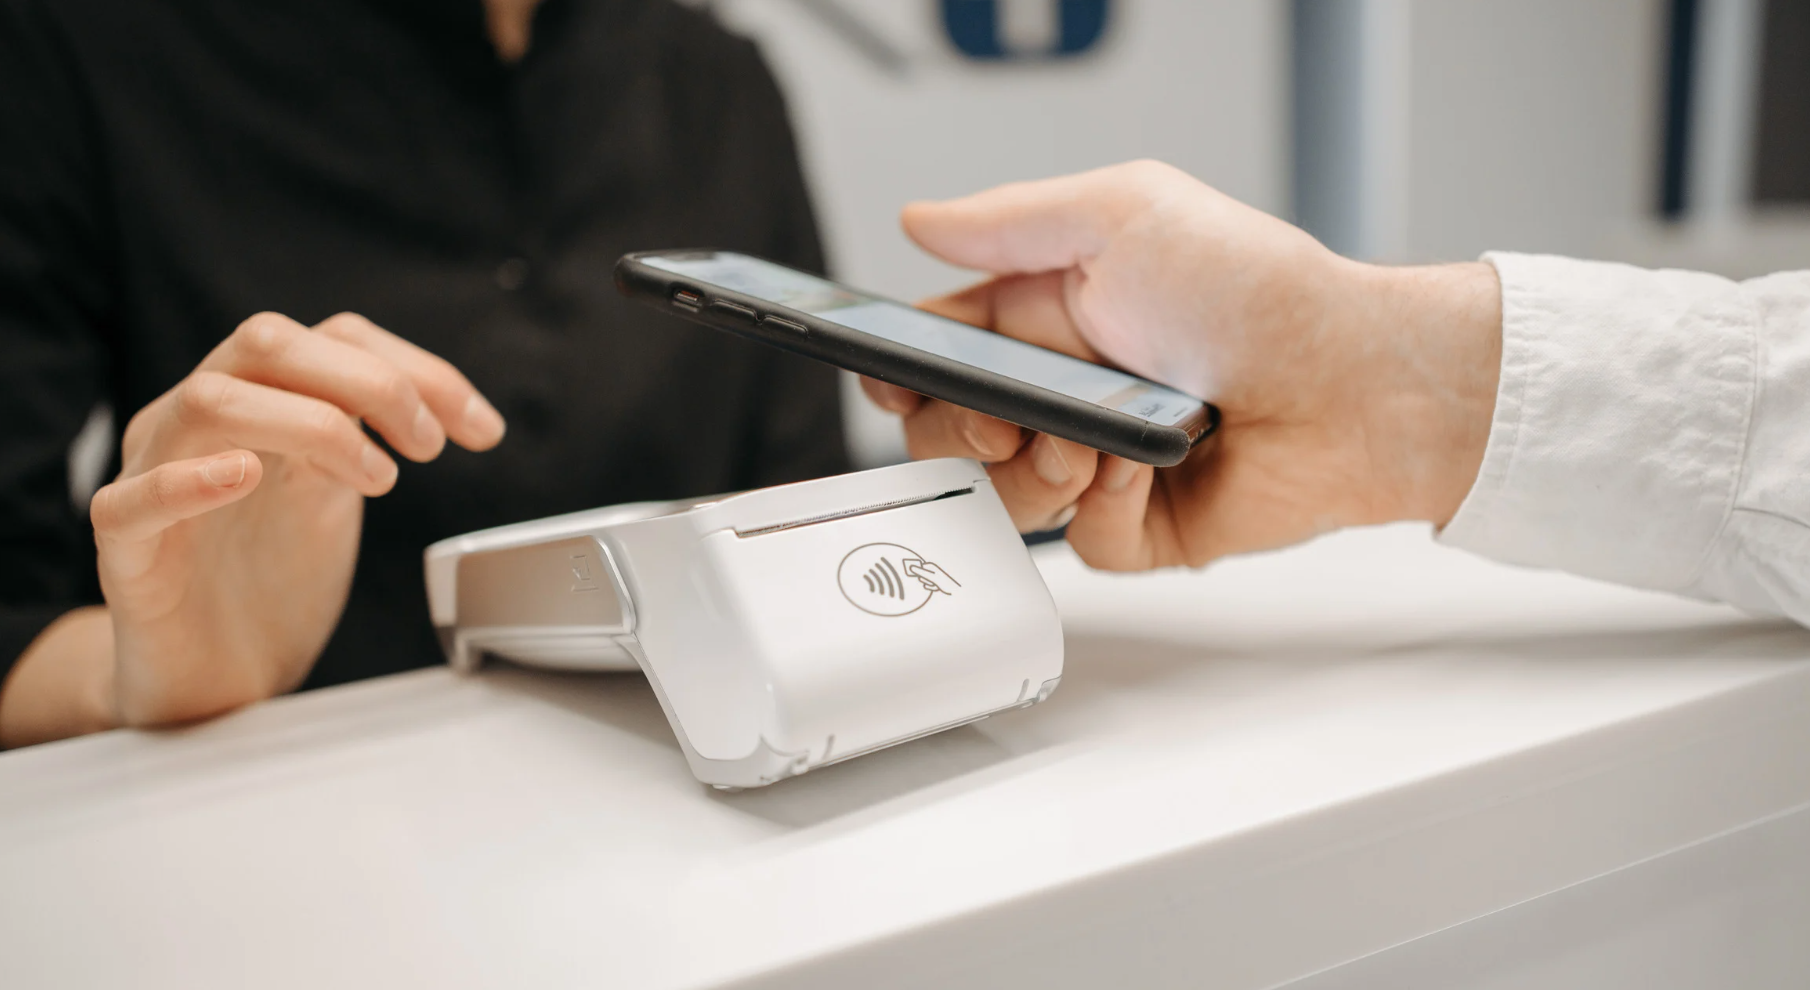
Global nedgång i kontantanvändning och tillväxt i digitala betalningar, baserat på ECB-data
Enligt de senaste rapporterna från Europeiska centralbanken (ECB) och InternationellarodoValutafonden (IMF) genomgår en betydande förändring i hur transaktioner genomförs. Färre och färre människor använder kontanter och digitala betalningsmetoder vinner popularitet globalt.
IMF-forskning visar att 2021 gjordes endast 20 % av transaktionerna på försäljningsställen kontant, och denna trend kommer att fortsätta under de kommande åren. ECB bekräftar också denna förändringsriktning och noterar en minskning med 8 % i användningen av kontanter i euroområdet under två år. Ett intressant undantag är dock Nederländerna och Finland, där en delvis återgång till kontantbetalningar observerades efter 2022. Detta fenomen förklaras av den tidigare höga antagandet av digitala betalningar och upphävandet av restriktioner relaterade till covid-19-pandemin.
Utvecklingen av digitala betalningar och dess konsekvenser
Transformationen av betalningar är inte begränsad till kort – omedelbara betalningar, digitala plånböcker och mobilappar spelar en allt viktigare roll. Men det ökande utbytet av traditionella handelsmetoder väcker oro bland finansiella tillsynsmyndigheter. För närvarande är de flesta digitala transaktioner baserade på sk "privata pengar", utgivna av affärsbanker och betaltjänstleverantörer (PSP). Således minskar rollen för traditionell valuta som emitterats av centralbanker. ING-analytiker varnar för att bristen på lämpliga skyddsåtgärder kan leda till betydande ekonomiska konsekvenser för banker och hela den monetära sektorn. Den minskande användningen av kontanter och ökningen av digitala betalningar får experter att reflektera över framtiden för centralbankspengar som en grund för finansiell stabilitet. Nuvarande förtroende för privata former av pengar baseras på deras omvandling till fonder utgivna av centralbanker, som garanterar deras värde. Om denna konvertibilitet gick förlorad skulle det kunna undergräva förtroendet både för digitala valutor och för själva institutionerna som ansvarar för finansiell stabilitet.
Centralbanks digitala valutor (CBDC) som svar på förändring
Som svar på dessa utmaningar överväger centralbanker runt om i världen att införa centralbanks digitala valutor (CBDC). Bank för internationella uppgörelserrodo(BIS) definierar CBDC som en digital form av pengar utgiven av en centralbank som ger användarna en direkt fordran på den institutionen. Detta gör CBDC fri från kredit- och likviditetsrisker som är förknippade med traditionella affärsbanker och PSP:er. Införandet av CBDC syftar till att anpassa det finansiella systemet till den digitala eran och säkerställa stabiliteten och säkerheten för transaktioner i den moderna ekonomin. Om centralbankernas digitala valutor implementeras i stor utsträckning kan de avsevärt förändra det globala finansiella landskapet och hur vi gör betalningar på en daglig basis.
Eurodebt.eu
Kontrollera företaget innan du fattar ett beslut
Bedöm trovärdigheten hos en entreprenör eller transportör. Använd data som hjälper till att utvärdera samarbetsrisken.