

Rekordlån på 3,3 miljarder PLN i polska TSL: ett av åtta transportföretag misslyckas med att betala i tid
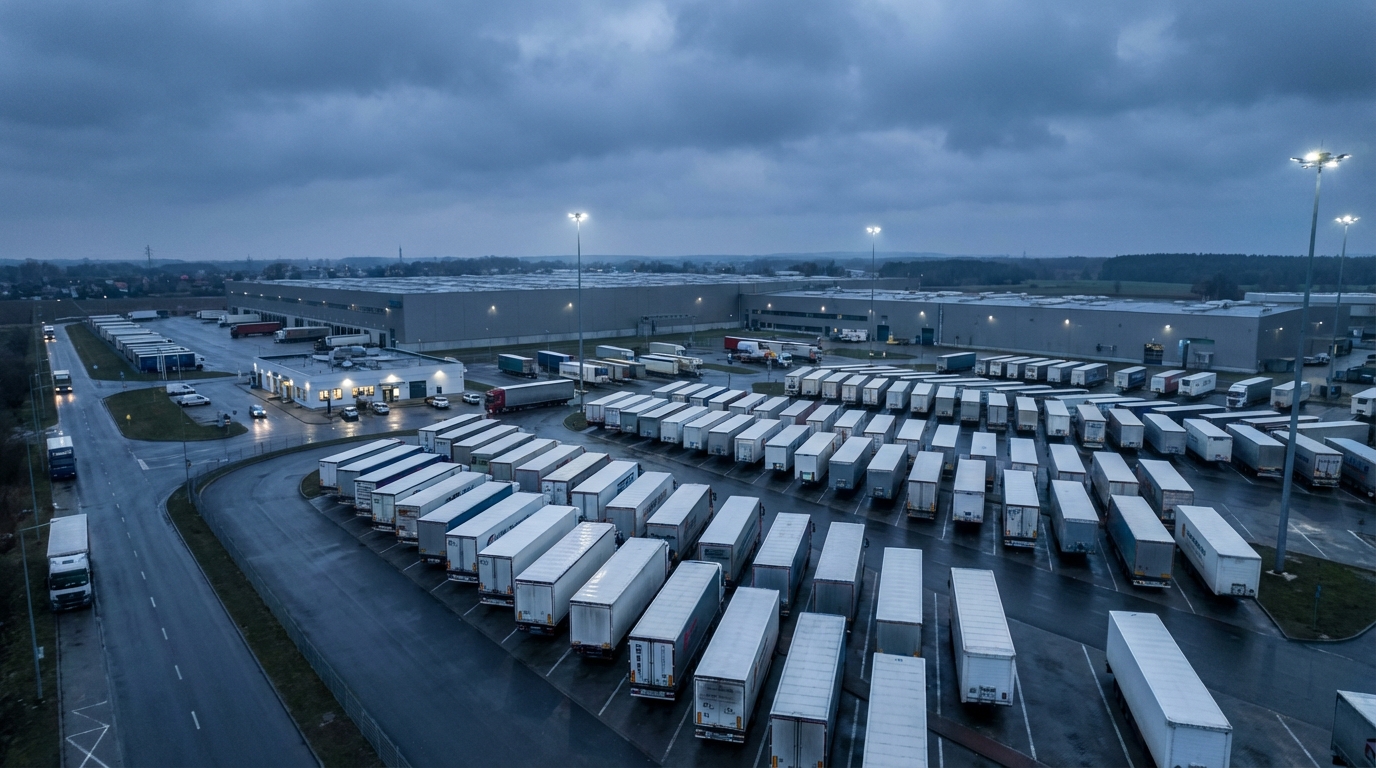
Den polska transport-, speditions- och logistiksektorn (TSL) gick in i 2026 med en rekordstor börda av obetalda skulder. De totala finansiella skulderna för företag inom branschen nådde en nivå nära 3,3 miljarder zloty, och problem med betalning i tid påverkar redan mer än 38 tusen affärsenheterData från BIG InfoMonitor Debitor Register och BIK-kreditdatabasen lämnar ingen tvekan: branschen, som är en av grundpelarna i den polska ekonomin och en viktig aktör på den europeiska transportmarknaden, har nått en kritisk tidpunkt.
Problemets omfattning: miljarder zloty i skuld och tusentals företag i problem
Vi talar om ett fenomen som sedan länge inte längre är enbart ett problem för enskilda, dåligt skötta företag. Skuldsättningens omfattning och antalet berörda enheter visar tydligt. likviditetskrisens systemiska natur över hela ekonomin. Som jämförelse mättes TSL-industrins orderstockning i helt andra termer för bara några år sedan. Den nuvarande nivån är resultatet av strukturella problem som har byggts upp under åren, vilket i kombination med en utmanande makroekonomisk miljö har lett till en verklig finanskris.
Det är värt att betona att antalet över 38 000 skuldsatta företag inte bara är torr statistik – bakom var och en av dessa enheter står anställda, underleverantörer, leverantörer och fordringsägare. TSL-krisen är en kris som sträcker sig över hela det ekonomiska nätverket och direkt eller indirekt påverkar ett mycket bredare spektrum av marknadsaktörer.
Vägtransporter: krisens epicentrum
Problemets obestridliga kärna är vägtransport av gods (PKD 4941Z), vilket genererar ungefär 75 procent av de totala skulderna TSL-sektorn. I absoluta tal innebär detta ett belopp som överstiger 2,46 miljarder zloty utestående skulder. Dessutom är skuldsättningens tillväxtdynamik i detta segment lika alarmerande som dess absoluta nivå – på bara ett år, nästan 170 miljoner zloty nya skulder, vilket innebär en ökning med över 7 procent jämfört med föregående år.
Idag omfattar registren över opålitliga gäldenärer över 28 tusen företag enbart från vägtransporter. Ännu mer talande är dock andelen: så mycket som 11,2 procent av alla vägtransportföretag i Polen — statistiskt sett misslyckas ett av åtta företag med att göra sina betalningar i tid. Denna indikator borde väcka allvarlig oro inte bara bland branschföretagarna själva, utan framför allt bland deras handelspartner, banker som finansierar deras verksamhet och kreditförsäkringsbolag.
Den genomsnittliga skulden per gäldenär i denna sektor ligger för närvarande runt PLN 86 500För många små och medelstora transportföretag – som utgör den stora majoriteten av den polska transportmarknaden – kan denna mängd innebära ett verkligt hot om att förlora möjligheten att fortsätta verksamheten.
Lagerhållning och logistik: problemet sprider sig till hela backoffice
Det vore ett misstag att se den nuvarande krisen enbart som ett problem för transportörerna. Uppgifterna visar tydligt att ekonomiska påfrestningar snabbt sprider sig över hela branschens operativa ekosystem. Lagerhållning och serviceverksamhet som stödjer transport (PKD 52) registrerar skulder som redan överstiger 400 miljoner zloty, och tillväxtdynamiken här är ännu högre än inom vägtransporter – det motsvarar 12 procent jämfört med föregående år, vilket motsvarar en ökning med 43 miljoner PLN.
Ovan 2 800 skuldsatta enheter Inom lager- och logistiksegmentet är detta en tydlig signal om att ekonomiska svårigheter inte är begränsade till dem som fysiskt kör fordonen, utan även omfattar lageroperatörer, supply chain management-företag, speditörer och hela det operativa stödnätverket. Detta genererar i sin tur ytterligare systemrisk – ett haveri inom lagersegmentet skulle kunna förlama kundservicen även när fysisk transport av varor skulle vara möjlig.
Betalningsförseningar: en spiral som underblåser krisen
Nyckeln till att förstå mekanismen bakom växande skulder är den s.k. betalningsförseningarEnligt analyserna av Dr. hab. Waldemar Rogowski, chefsanalytiker på BIG InfoMonitor, så många som 84 procent av företagen inom TSL-sektorn rapporterar att deras entreprenörer regelbundet misslyckas med att hålla betalningsfristerna. Detta är en häpnadsväckande andel som kastar ett helt nytt ljus över problemets natur.
Mekanismen är relativt enkel, men konsekvenserna är förödande. Transportföretaget fullföljer ordern, utfärdar en faktura och... väntar. När betalning inte tas emot i tid förlorar företaget självt sin finansiella likviditet. Leasingbetalningar för rullande materiel, förarlöner, bränslekostnader, försäkringar – alla dessa skyldigheter måste uppfyllas oavsett om pengarna från kunderna faktiskt har mottagits. Som ett resultat blir transportören, som självt är offer för betalningsförseningar, ofrivilligt skuldsatt till sina egna underleverantörer och leverantörer. Spiralen går i spiral och orsak-verkan-kedjan är svår att bryta utan extern intervention – finansiell eller regulatorisk.
Situationen kompliceras ytterligare av branschens natur, där marginalerna är historiskt låga och driftskostnaderna är höga och oflexibla. Transportörer har praktiskt taget ingen finansiell buffert för att absorbera betalningsförseningar från kunder under en längre period. Även en försening på flera veckor i regleringen av fordringar kan undergräva den finansiella stabiliteten hos ett litet eller medelstort transportör.
Flera strejker: Vad dödar TSL-branschen?
Likviditetskrisen i TSL-sektorn är inte resultatet av en enda orsak, utan av en överlappning av många ogynnsamma faktorer som verkar samtidigt och ömsesidigt förstärker varandras negativa inverkan.
Driftkostnader utan bromsar
Höga bränslepriser har varit en stor utmaning för åkerier i åratal. Trots vissa fluktuationer på råvarumarknaderna ligger bränslekostnaderna för lastbilar kvar på nivåer som drastiskt minskar de redan tunna marginalerna. stigande arbetskraftskostnader — Yrkesförarnas löner ökar systematiskt, vilket är förståeligt ur ett arbetstagarperspektiv, men det utgör en allvarlig belastning för transportföretagens budgetar, där lönerna utgör en av de största kostnadsposterna.
Dramatisk brist på förare
Branschen har kämpat med detta i åratal kronisk brist på kvalificerade yrkesförareDetta problem driver inte bara upp arbetskraftskostnaderna utan begränsar även företagens operativa kapacitet – flottor står stilla och beställningar kan inte uppfyllas. På lång sikt leder personalbrist till att företag konkurrerar om samma anställda och erbjuder allt högre löner, vilket direkt påverkar lönsamheten.
Vintern som katalysator för krisen
Vid årsskiftet 2025–2026 drabbades branschen av ytterligare ett tillfälligt bakslag – extremt svåra väderförhållandenFrost och kraftigt snöfall ledde till massiva förseningar i orderhanteringen, tvingade fram högre driftskostnader för fordon och ökade lönekostnader för anställda. För företag som redan är på gränsen till lönsamhet kunde denna enda vinter ha inneburit att man passerat en ekonomisk brytpunkt.
Regeltryck och omvandlingskostnader
TSL-branschen står också inför en växande presją regulacyjną från Europeiska unionen. Krav på minskade koldioxidutsläpp från fordonsflottor – det vill säga behovet av att investera i elfordon eller fordon som drivs med alternativa bränslen – representerar enorma kapitalutgifter som de flesta små och medelstora transportörer helt enkelt inte har råd med. Digitaliseringen av leveranskedjeprocesser, ESG-rapporteringskrav och nya regler gällande förares arbetstider är andra faktorer som genererar kostnader och slukar företagsledningsresurser.
Den europeiska dimensionen av den polska TSL-krisen
Problemen inom den polska TSL-sektorn är inte bara en intern angelägenhet i Polen. Polen har den största tunga transportflottan i hela Europeiska unionen och hanterar en betydande del av kontinentens landbaserade vägtransporter. Polska förare och polska transportföretag är bokstavligen livsnerven i den europeiska handeln och transporterar varor mellan fabriker, lager och butiker i alla EU-länder.
I detta sammanhang, möjligen masskonkurser hos polska transportörer De skulle utgöra ett allvarligt hot mot hela den europeiska leveranskedjan. Effekterna skulle kunna märkas av tillverkningsföretag i Tyskland, Frankrike och Nederländerna, som är beroende av polska transportföretag för leveranser av komponenter och färdiga produkter i rätt tid. För riskhanterare i hela Europa bör den nuvarande situationen inom den polska TSL-sektorn vara en väckarklocka – inte bara på grund av den direkta exponeringen för kreditrisk som polska partners utgör, utan också på grund av potentiella störningar i leveranskedjan.
Finansinstitut, kreditförsäkringsbolag och stora företag som använder polska transporttjänster bör nu verifiera sina exponeringar och beredskapsscenarier i händelse av en eskalering av krisen.
Riskbedömning för affärspartners: Vad man ska kontrollera
Under rådande marknadsförhållanden bör alla företag som beställer transporter eller etablerar kommersiella partnerskap med enheter inom TSL-sektorn göra en grundlig kontroll av sin partners ekonomiska trovärdighet. Nedan följer de viktigaste områdena för riskanalys:
- Betalningshistorik i gäldenärsregister — kontrollera om företaget är listat i BIG InfoMonitor, KRD eller andra nationella skuldregister.
- Finansiella likviditetsindikatorer — analys av tillgängliga finansiella rapporter med avseende på förmåga att betala av kortfristiga skulder.
- Skuldstruktur — bedömning av leasingandelen i finansieringen av rullande materiel och återbetalningsvillkoren för leasingskulder.
- Flottans ålder och tekniska skick — en gammal eller dåligt underhållen fordonsflotta innebär högre driftskostnader och större risk för driftstopp.
- Stabilitet i ledning och personal — hög personalomsättning är en varningssignal.
- Villkor för ansvarsförsäkring för transportörer och last — verifiering av policyernas giltighet och omfattning.
- Kundomdömen och samarbetshistorik — referenser och historik över orderleverans i tid.
Utsikter: Finns det ljus i slutet av tunneln?
Trots den tydligt pessimistiska bilden av den nuvarande situationen, fram till 2026, verkar vissa faktorer kunna ge lättnader åt åtminstone en del av TSL-marknaden.
Först och främst visar ekonomiska prognoser gradvis återhämtning av efterfrågan i Tyskland — Polens största handelspartner — och andra viktiga EU-ekonomier. Ökningen av produktion och handelsaktivitet bortom den västra gränsen leder automatiskt till ökad efterfrågan på transporttjänster, vilket kan förbättra intäktssituationen för polska transportörer.
Den starka drivkraften för efterfrågan kvarstår dynamisk utveckling av e-handelE-handel genererar en ständigt ökande efterfrågan på leveranser till sista milen, lagerhållning och snabba expresstransporter – segment där polska logistikföretag har omfattande erfarenhet och expertis.
Fler och fler företag ser också möjligheten i moderna teknologierAutomatisering av ruttplaneringsprocesser, implementering av datadrivna flotthanteringssystem och till och med de första tillämpningarna av artificiell intelligens inom logistikoptimering – det här är verktyg som avsevärt kan minska driftskostnaderna och förbättra lönsamheten. Företag som väljer denna väg kommer att vara bättre positionerade för att möta de nuvarande utmaningarna och stärka sin marknadsposition på lång sikt.
En dramatisk förbättring förväntas dock inte på kort sikt. Experter indikerar att 2026 sannolikt kommer att innebära intensifiering av konsolideringsprocesser På TSL-marknaden kommer svagare, skuldsatta företag att köpas upp av starkare aktörer eller tvingas gå i konkurs. För de senare är detta uppenbarligen en tragedi för ägare och anställda, men för marknaden som helhet kan konsolidering innebära bättre kapacitetshantering och en mer hållbar prisstruktur på lång sikt.
Sammanfattning: Ett riskhanteringsperspektiv
Den polska transportsektorns rekordlånga skulder på nästan 3,3 miljarder PLN, över 38 000 företag med betalningsproblem och en av åttonde vägtransportörer som finns med i gäldenärsregistren – detta är uppgifter som bör utlösa en omedelbar reaktion från alla aktörer som samarbetar med branschen.
För kunder inom transporttjänster Det är avgörande att utöka förfarandena för leverantörsverifiering till att omfatta regelbundna kontroller av deras ekonomiska situation, diversifiera basen av logistikleverantörer och vara försiktig när man ingår långsiktiga avtal med enheter vars ekonomiska situation ger upphov till tvivel.
För banker och leasinggivare Finansiering av transportflottan är det dags att se över kreditexponeringar och skärpa kriterierna för bedömning av återbetalningsförmåga, särskilt inom segmentet för små och enskilda transportföretag, där koncentrationsrisken är som högst.
För kreditförsäkringsbolag för företag Ökad övervakning av kundfordringsförsäkringsportföljen inom TSL-branschen bör nu vara standard, inte valfritt.
Den polska transport- och logistikindustrin är för viktig för den europeiska ekonomin för att ha råd att ignorera de larmsignaler som skuldstatistik utlöser. Problemets omfattning kräver en samordnad respons – från entreprenörer själva, finansinstitut, tillsynsmyndigheter och affärspartners över hela Europa.










