

Torra Rhen 2026: Krisen på Europas vattenvägar drabbar leveranskedjor och företagens likviditet
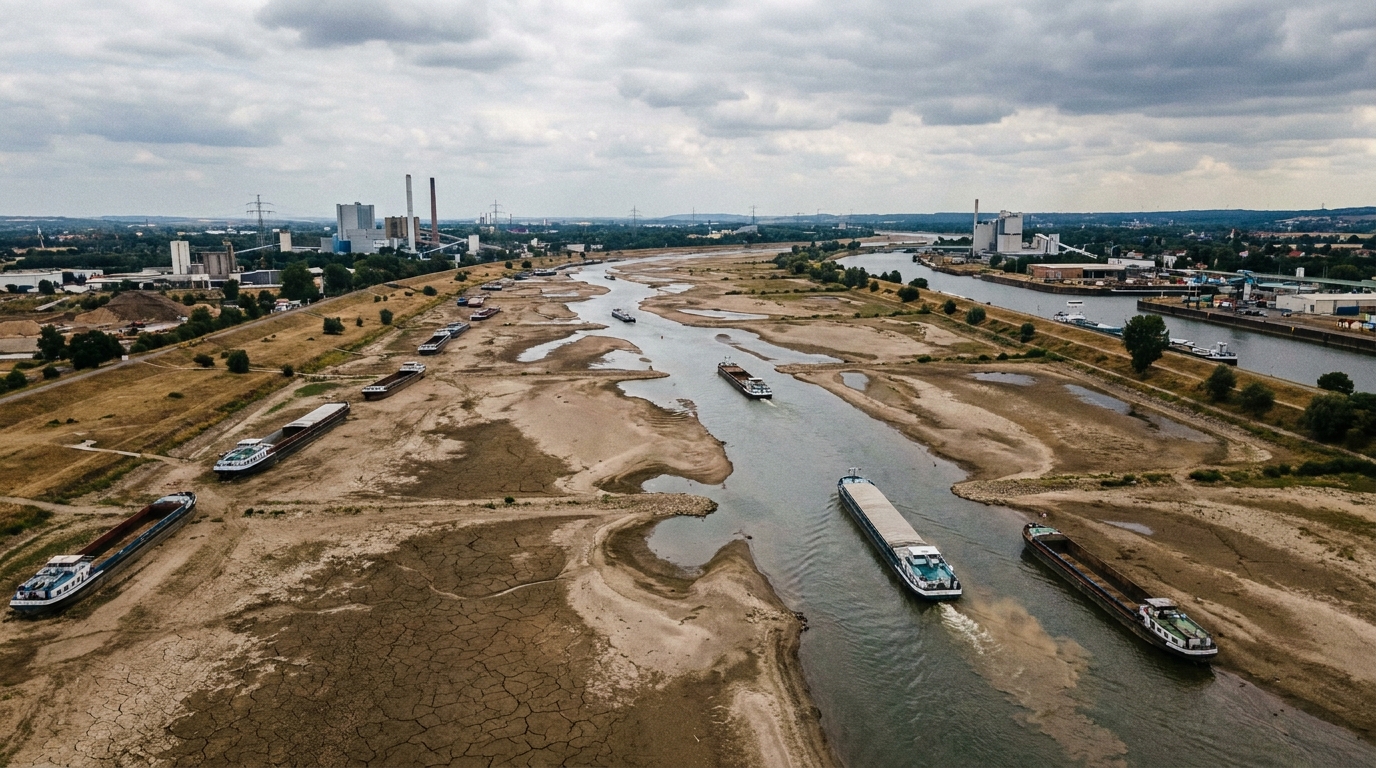
I augusti 2026 stod den europeiska transport- och logistikbranschen inför en exceptionellt allvarlig operativ kris. Historiskt låga vattennivåer på Rhen – kontinentens viktigaste inlandssjöfartsled – ledde till en drastisk minskning av flodtransportkapaciteten, vilket utlöste en kedjereaktion av stigande fraktkostnader, leveransförseningar och ökande ekonomisk press på hundratals europeiska företag. Det som började som ett meteorologiskt fenomen eskalerade snabbt till ett stresstest för hela arkitekturen i europeiska leveranskedjor.
Rhen som Europas ekonomiska artär – vilka är riskerna med att blockera den?
Rhen är ingen vanlig flod. Det är en av de viktigaste logistikvägarna på den gamla kontinenten och förbinder Tysklands, Frankrikes och Schweiz industriella hjärtan med de största hamnarna vid Nordsjön – främst Rotterdam och Antwerpen. Tiotals miljoner ton varor transporteras via denna vattenväg varje år: kol, järnmalm, kemikalier, bränslen, spannmål och industrikomponenter. Kostnaden för flodtransporter är många gånger lägre än för väg- eller järnvägsalternativ, vilket i årtionden har gjort Rhen till en hörnsten i lönsamheten för många grenar av den europeiska tungindustrin.
När vattennivåerna sjunker under ekonomiskt hållbara driftströsklar börjar hela systemet kollapsa. Det är precis vad Europa upplevde sommaren 2026 – och inte för första gången. Liknande, om än mindre allvarliga, episoder inträffade 2003, 2018 och 2022, vilket tydligt visar en intensifierad klimattrend som logistikbranschen måste hantera systemiskt.
Pråmkapaciteten sjunker till 20 procent – vad innebär det i praktiken?
En viktig parameter som illustrerar krisens omfattning är den dramatiska minskningen av fartygens kapacitet. Under normala vattenförhållanden opererar inlandspråmar med eller nära full kapacitet. I augusti 2026, med kritiskt låga vattennivåer vid kritiska mätpunkter – såsom den berömda Kaub-mätstationen i Tyskland – sjönk kapaciteten för många fartyg till bara en femtedel av det normala. I praktiken innebär detta att transport av samma mängd last kräver fem gånger så många resor eller fem gånger så många pråmar.
De ekonomiska konsekvenserna är omedelbara och allvarliga. Redare som opererar på Rhen har infört s.k. subventioner för låga vattennivåer (Ang. låga vattentillägg), vilket, beroende på flodsträcka och lasttyp, kan överstiga standardfrakttaxan många gånger om. Fraktpriserna för transport av ett ton last, som normalt ligger runt ett dussin euro, steg till flera dussin, och i vissa fall till och med över hundra, under krisens topp. Dessa kostnader absorberas främst av producenter och importörer – enheter som inte kan omförhandla priser med kunder med kort varsel.
För riskhanterare och kreditanalytiker är detta en viktig väckarklocka. Företag som är beroende av flodtransporter – särskilt de med relativt små rörelsemarginaler – kan gå från lönsamhet till förlust på bara några veckor om de inte har tillräckliga skyddsåtgärder på plats.
Godstransporter till vägar och järnvägar – överbelastad infrastruktur som den andra flaskhalsen
Den naturliga reaktionen på flodtransporternas förlamning är att flytta godstransporter till alternativa transportsätt. Logistikföretag och deras kunder började i stor utsträckning söka efter tillgängliga lastbilar, vagnar och andra transportresurser för att rädda leveransscheman. Verkligheten visade sig dock vara brutal: Europas väg- och järnvägsinfrastruktur gick in i Reynai-krisen redan kraftigt överbelastad.
Bristen på lastbilschaufförer, som har plågat TSL-branschen över hela Europa i åratal, har blivit alltmer akut. Tillgängliga lastbilar är en bristvara på spotmarknaden, och deras priser har skjutit i höjden på grund av den plötsliga ökningen av efterfrågan. Samtidigt har järnvägsnav – särskilt de som betjänar intermodala omlastningsterminaler – stött på flaskhalsar. Godskapaciteten i Tyskland och Nederländerna, som redan är ansträngd till sina gränser, har inte kunnat absorbera de ytterligare volymerna utan betydande förseningar.
Resultatet blev skapandet av ett slags dubbel flaskhalsFörst på floden, sedan på land. Företag som beslutade att snabbt omorganisera sina leveranskedjor fick betala dyrt för det, både i form av högre priser och tidsförluster för att organisera alternativ logistik. De som skjutit upp eller saknade tillräckliga operativa och ekonomiska resurser upplevde betydande förseningar i leveranserna av råvaror och komponenter.
De mest sårbara sektorerna: kemikalier, metallurgi och energi
Krisen har drabbat olika branscher med varierande grad av svårighetsgrad, men flera har hamnat i en särskilt svår situation.
Przemysł chemiczny
Tyskland och Beneluxländerna är Europas centrum för kemisk produktion. De flesta stora kemiska fabriker längs Rhendalen är beroende av regelbundna leveranser av basråvaror – från petroleumprodukter, oorganiska syror och industrigaser. Restriktioner för flodtransporter utgör ett verkligt hot om produktionsstopp. Dessutom kan vissa kemikalier på grund av sin natur inte enkelt transporteras på väg eller järnväg, vilket kräver specialiserad rullande materiel, vars tillgång är begränsad.
Metallurgi och stålindustri
Stora stålverk i Ruhrdalen och östra Frankrike är stora mottagare av kokskol och järnmalm som transporteras med vatten från hamnar. Även några veckors leveransavbrott kan kräva minskade masugnsmatningar, vilket genererar enorma tekniska och driftskostnader. Att stänga ner och sedan starta om en masugn är en kostsam och tidskrävande operation – en process som företaget inte har råd att upprepa ofta.
Konventionell energi
Vissa kolkraftverk är fortfarande i drift i Europa, särskilt som reservkraftverk. Transport av termiskt kol med pråm är en av de billigaste metoderna som finns. Driftstopp på Rhen leder till högre bränslekostnader, vilket på en reglerad eller avtalsenlig energimarknad kan innebära driftsförluster för operatörerna av sådana kraftverk.
Juridiska och avtalsmässiga aspekter: force majeure och omförhandling av avtal
Rhenkrisen har väckt ett antal komplexa juridiska frågor som direkt påverkar aktörer inom transport- och logistikbranschen. Många frakt- och leveransavtal innehåller klausuler force majeure — force majeure — som i teorin skyddar parterna från konsekvenserna av händelser som är omöjliga att förutse eller kontrollera. I praktiken är dock tillämpningen av dessa klausuler ibland föremål för rättsliga tvister.
Den viktigaste frågan är om systematiskt återkommande torka på Rhen – som registrerats upprepade gånger under de senaste två decennierna – fortfarande kan betraktas som oförutsägbara händelser, eller om de håller på att bli en förutsägbar operativ risk, för vilken förberedelserna ligger hos transportörer och speditörer. Svaret på denna fråga kommer att avgöra vem som kommer att bära kostnaderna för förseningar och avvikelser från kontrakt.
För logistikföretag och deras kunder innebär detta att granska befintliga avtal och, där det är möjligt, omförhandla villkor, inklusive klausuler om navigationsvillkor. Många företag har tvingats ingå kontraktsändringar eller förhandla om förlängda leveranstider, vilket har genererat ytterligare administrativa och juridiska kostnader.
Likviditetsrisk och konsekvenser för företagslånsmarknaden
Ur ett finansiellt riskanalysperspektiv – och det är det perspektivet vi följer på EURODEBT.eu-plattformen – ger Rhenkrisen flera viktiga signaler som inte bör underskattas.
Först av allt, plötsliga och oförutsedda ökningar i logistikkostnader De utgör ett direkt hot mot företagens finansiella likviditet. Företag som planerade sina logistikbudgetar i början av året baserat på normal tillgänglighet på Rhen stod inför transportkostnader som var flera gånger högre i augusti. Denna skillnad mellan plan och verklighet gör det nödvändigt att söka ytterligare kortfristig finansiering – kreditlinjer, factoring eller andra likviditetsinstrument. Företag med snäva finansieringsstrukturer kan ha svårt att få dessa medel på acceptabla villkor.
Po drogie minskning av produktion och leveransförseningar innebär risk för avtalsenliga påföljder och krav från entreprenörer. Även om ett företag framgångsrikt åberopar force majeure kräver själva försvarsförfarandet tid och pengar. I extrema fall kan detta leda till att viktiga kontrakt sägs upp och att strategiska kunder förloras.
För det tredje måste marknaden övervaka situationen för emittenter av företagsobligationer inom logistik-, kemi- och stålsektorerna för en potentiell försämring av skuldsättningskvoterna. Företag som normalt sett lyckades betala tillbaka sina skulder kan i en kostnadskris överskrida de tröskelvärden som anges i deras lånevillkor, vilket kan utlösa skyddsmekanismer för banker och obligationsinnehavare.
Systemets strukturella svagheter: kommer Europa att lära sig sina läxor?
Varje torka som drabbar Rhen avslöjar samma djupt rotade svaghet i de europeiska leveranskedjorna: överberoendet av en enda transportväg, brist på tillräckliga buffertar och beredskapsplaner. Logistikbranschen har i åratal gynnats av de låga kostnaderna för flodtransporter och optimerat sina driftsmodeller för effektivitet under gynnsamma förhållanden. Priset för denna optimering avslöjas just i kristider.
Experter pekar på flera riktningar för nödvändiga anpassningar:
- Investeringar i fartyg med grundare djupgående — Nya generationer av pråmar för insjöfart, konstruerade för att fungera vid låga vattennivåer, kan avsevärt minska sårbarheten för torka. En sådan modernisering av flottan kräver dock tid och miljarder dollar i kapitalutgifter.
- Diversifiering av försörjningsvägar — Företag bör identifiera alternativa transportvägar i förväg och bygga relationer med leverantörer av multimodala tjänster, snarare än att endast behålla dem som ett reservalternativ.
- Strategiska aktiereserver — Att upprätthålla buffertar av råvaror och halvfabrikat på en nivå som möjliggör flera veckors produktion utan externa leveranser är en kostnad som dock kan skydda mot mångfalt högre förluster under en kris.
- Indexering och försäkringsklausuler i avtal — fler och fler företag beslutar sig för att införa automatiska prisjusteringsmekanismer i sina fraktavtal beroende på vattennivåer och att köpa specialiserad sjöriskförsäkring.
Genomförandet av dessa förslag kräver dock samordning på sektors- och regelnivå. Ett enskilt företag, även ett stort sådant, kan inte eliminera systemrisker på egen hand. En aktiv europeisk politik behövs – både för att anpassa vatteninfrastrukturen och för att stödja investeringar i flottor anpassade till klimatförändringarna.
Kortsiktiga utsikter: försiktig optimism under omständigheterna
I slutet av augusti 2026 gav regn i Rhenbäckenet viss lättnad – vattennivåerna steg något på viktiga punkter, vilket möjliggjorde ökad pråmkapacitet. Branschexperter är dock överens: denna lättnad är tillfällig och otillräcklig för att kompensera för effekterna av den flera veckor långa krisen.
Den logistiska eftersläpning som ackumulerades i augusti kommer att kännas i veckor och till och med månader framöver. Företag måste återuppbygga lagerreserver, åtgärda produktionseftersläpningar och ekonomiskt hantera krisens konsekvenser. För speditörer och transportörer är detta en tid av intensivt operativt arbete – och samtidigt ett ögonblick då de ekonomiska svagheterna hos enheter som har övervunnits, inte bara drabbats, av krisen kommer att avslöjas.
Slutsatser för riskhanterare och finansmarknadsaktörer
Rhenkrisen 2026 ger flera praktiska lärdomar som bör återspeglas i riskbedömningsmetoder och kreditpolicyer för enheter inom TSL-sektorn och industrier som är beroende av flodtransporter.
Framför allt, hydrologisk risk bör behandlas som en fullvärdig del av bedömningen av operativa risker logistikföretag och deras kunder – såväl som geopolitiska, valuta- och regulatoriska risker. Vid bedömning av kreditvärdigheten hos företag som är beroende av Rhen är det värt att analysera deras beredskapsplaner och graden av logistikdiversifiering.
Po drogie Avtalsavtal som ingåtts med transportföretag bör granskas med avseende på klausuler om navigeringsförhållanden.Avsaknaden av sådana klausuler eller deras ogynnsamma tolkning kan innebära att enheten i händelse av ytterligare en torka kommer att bära de fulla logistikkostnaderna utan möjlighet att fördela dem mellan transportleverantören.
För det tredje, De kemiska och metallurgiska sektorerna i Tyskland, Österrike och Schweiz förtjänar särskild uppmärksamhet från skuldanalytiker i samband med övervakning av likviditets- och skuldtjänstkvoter under de återstående månaderna av 2026. Effekterna av Rhenkrisen kommer att synas i kvartalsresultaten med en fördröjning – och det är då de kan överraska marknaden.
Den torra Rhen är inte bara ett foto på en sprucken flodbädd på sociala medier. Det är ett allvarligt, mätbart hot mot lönsamheten och solvensen för dussintals enheter på den europeiska marknaden. De som upptäcker det i tid och korrekt prissätter det i sina riskmodeller kommer att få en fördel. De som ignorerar det kan bli överraskade av konsekvenserna, som kommer att uppstå just i det mest olämpliga ögonblicket.










