

Schweiz: Vågen av företagskonkurser är den högsta på 30 år – transportsektorn är särskilt hårt drabbad.
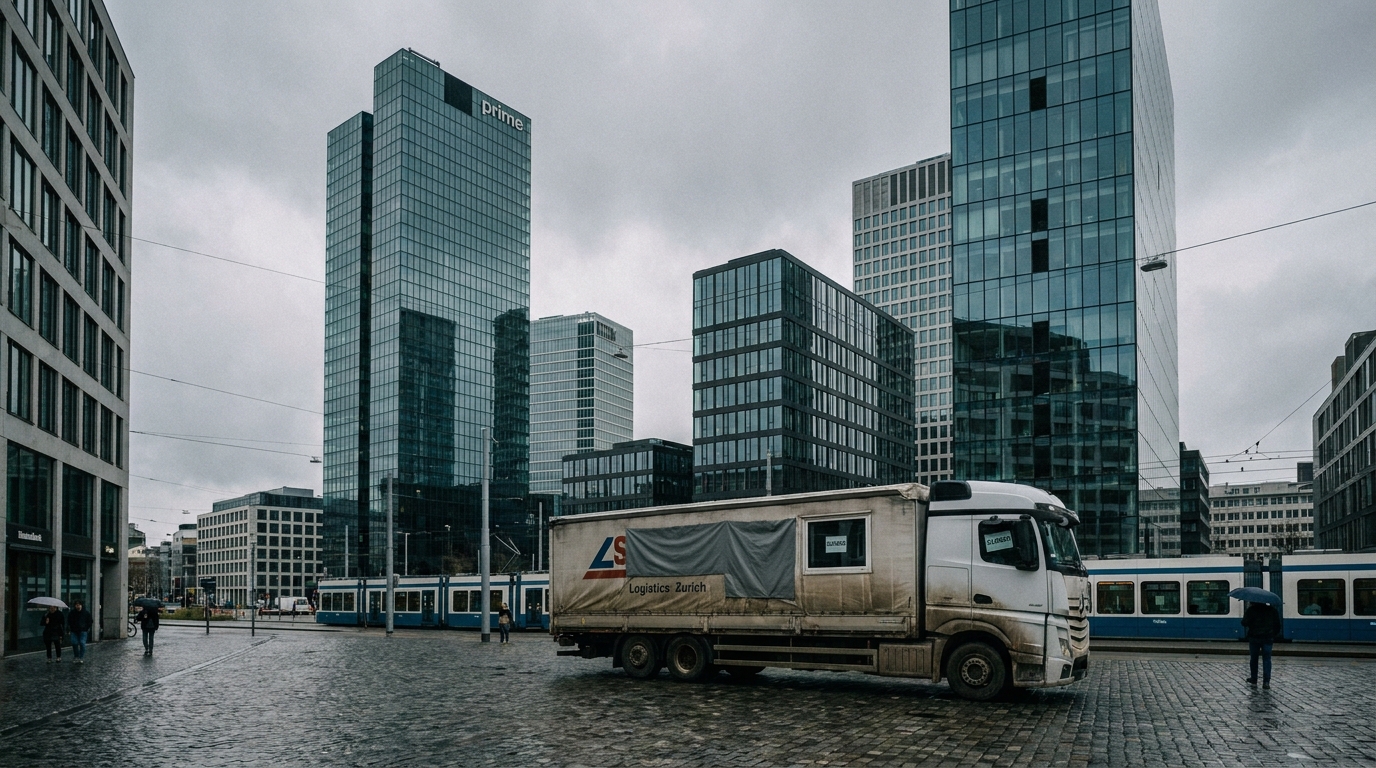
Under första halvåret 2026 stod den schweiziska ekonomin inför en kris som inte setts på över tre decennier. Företagskonkurser ökade med nästan 55 % jämfört med föregående år och nådde 7 496 fall – den högsta siffran sedan 1994. Transport- och logistiksektorn såg också en ökning med 125 % av konkurser och blev en av de hårdast drabbade branscherna. För europeiska företag som samarbetar med schweiziska logistikleverantörer, såväl som importörer och exportörer som är verksamma i Schweiz, är dessa siffror en väckarklocka som kräver en omedelbar respons i riskhanteringspolicyn.
Historisk ökning av konkurser: siffrorna talar för sig själva
Schweiz har länge haft ett rykte som en av världens mest stabila ekonomier. Dess låga statsskuld, starka franc, diversifierade industristruktur och effektiva banksystem gjorde landet till en säker hamn för både investerare och handelspartner. Detta gör det som händer 2026 desto mer oroande.
Det stora antalet siffror är imponerande: 7 496 företagskonkurser enbart under första halvåret 2026, jämfört med samma period förra året, då konkursfrekvensen var mycket lägre. Om den nuvarande dynamiken fortsätter under andra halvåret kan Schweiz avsluta 2026 med ett rekordantal på cirka 15 000 företagskonkurser — medan 2025 avslutades med färre än 11 900 ärenden. Detta motsvarar en ökning med mer än en fjärdedel jämfört med föregående år, och den kumulativa effekten på affärspartners, fordringsägare och hela leveranskedjor kan bli dramatisk.
Det är viktigt att notera att detta fenomen inte enbart är en följd av den ekonomiska nedgången. Den exempellösa ökningen av konkurser beror främst på en grundläggande förändring av rättssystemet som trädde i kraft i början av 2025, och vars effekter ackumuleras nu, 2026.
Revision av verkställighetslagstiftningen som en viktig katalysator
En större revidering av den federala lagen om skuldindrivning och konkurs trädde i kraft i Schweiz den 1 januari 2025. Denna lagändring – inte den ekonomiska krisen i sig – är, enligt experter, den främsta drivkraften bakom den nuvarande vågen av konkurser.
Vad är skillnaden? Enligt den tidigare rättsliga ramen hade offentliga borgenärer – skattekontor och socialförsäkringsinstitutioner – stort utrymme för skönsmässig bedömning i sina strategier för indrivning av skulder. I praktiken begränsade de sig ofta till att beslagta gäldenärers tillgångar, skjuta upp inledandet av formella konkursförfaranden till ett senare tillfälle eller undvika dem helt och hållet. Som ett resultat kunde många företag som för länge sedan hade förlorat sin effektiva förmåga att återbetala sina skulder verka på marknaden i åratal – på bekostnad av offentliga och privata borgenärer.
Nya förordningar ålägga offentliga borgenärer att aktivt inleda konkursförfaranden gentemot enheter som är i efterskott med betalningar. Detta innebär att skattekontoren och socialförsäkringsinstitutionen (ZUS) (deras schweiziska motsvarigheter) inte längre kan passivt vänta – de har en skyldighet att agera. Enligt Dun & Bradstreet-analytiker har reformen radikalt sänkt tröskeln för att eliminera kroniskt skuldsatta företag från marknaden, vilket effektivt avslutar eran av den så kallade "zombieföretag" — enheter som är tekniskt insolventa, men som överlever på marknaden tack vare långsamma förfaranden och offentliga borgenärers tålamod.
På kort sikt är detta att "öppna dammluckorna" – ett stort antal ärenden som har försenats i åratal har plötsligt vällt in på marknaden. På lång sikt kan detta innebära att den schweiziska marknaden rensas från icke-lovande enheter och att det övergripande klimatet för pålitliga företag förbättras. Men innan denna positiva effekt materialiseras kommer europeiska handelspartner att stå inför en hög risk för förluster.
Transport och logistik – en särskilt utsatt bransch
Av alla sektorer i den schweiziska ekonomin lider transport och logistik oproportionerligt stora förluster. Konkurserna ökar med 125 % I denna bransch är denna siffra nästan tre gånger högre än genomsnittet för hela ekonomin. För företag inom TSL-sektorn (Transport-Spedition-Logistik) som är verksamma på den europeiska marknaden – och samarbetar med schweiziska underleverantörer, tull- och speditörer samt transportörer – bör dessa uppgifter föranleda en omedelbar översyn av deras partnerportfölj.
Varför har transportsektorn drabbats så hårt? Branschen är extremt känslig för flera faktorer som alla är sammanflätade:
- Höga fasta kostnader och driftskostnader — fordonsflottor, bränsle, försäkringar, leasing — logistikbranschen drivs med låga marginaler, vilket innebär låg motståndskraft mot finansiell turbulens.
- Försvagad efterfrågan från eurozonen — den ekonomiska avmattningen bland Schweiz viktigaste handelspartner leder direkt till lägre transportvolymer.
- Stigande finansieringskostnader — högre räntor påverkar kostnaden för att finansiera inköp av rullande materiel och infrastruktur under en längre tidsperiod.
- Ackumulering av skatte- och avgiftsskulder — Många transportföretag, särskilt små och medelstora företag, har i åratal gynnats av den sköld som myndigheternas passivitet innebär. Nya regleringar har satt stopp för denna trygghet.
I praktiken innebär detta att alla europeiska företag som anlitar en schweizisk transportör, speditör eller logistikoperatör och beviljar den en uppskjuten betalningsperiod snarast bör kontrollera sin entreprenörs ekonomiska situation.
Vilka branscher och regioner är särskilt drabbade?
Sektoranalys visar en blandad bild av den schweiziska konkursvågen. I absoluta tal är de mest drabbade:
- Hantverk — 1 053 konkurser under första halvåret 2026
- Hotell- och restaurangbranschen — 770 fall
- Detaljhandel — 626 konkurser
Procentuellt sett slår dock andra sektorer rekord när det gäller tillväxtdynamik:
- Förlags- och tryckeribranschen — 193,3 % ökning
- Kommunal- och energisektorn — 158,8 % ökning
- Transport och logistik — 125 % ökning
Den enda sektorn som motstod denna våg var byggbranschen, där konkurserna minskade med 12,5 %. Detta kan bero på stark efterfrågan på fastighets- och infrastrukturmarknaderna, vilket delvis motverkar de övergripande negativa trenderna.
Geografiskt sett är problemet rikstäckande, med ökningar registrerade i 25 av de 26 kantonerna. Det enda undantaget är kantonen Schwyz, som uppvisade en liten minskning på 13,5 %. Den högsta koncentrationen av konkurser finns i Schweiz ekonomiska centra:
- Kantonen Zürich — 1 261 konkurser
- Kantonen Genève — 788 fall
- Kantonen Vaud — 717 konkurser
Det är dessa regioner som koncentrerar den största ekonomiska och handelsmässiga aktiviteten i Schweiz, vilket innebär att utländska affärspartners oftast har entreprenörer där – och det är här risken är statistiskt sett störst.
Förluster för fordringsägare: nästan 2 miljarder franc på ett år
Omfattningen av de ekonomiska konsekvenserna av denna kris är svår att överskatta. Data från 2025 – bara det första året med de nya regleringarna – visar att fordringsägares förluster bekräftade av den s.k. intyg om brist på egendom (handlingar om erkännande av obetalda skulder efter konkursförfarandets slut) uppgick till nästan 1,8 miljarder schweiziska franc, vilket motsvarar cirka 2,3 miljarder dollar.
Ett intyg om brist på tillgångar är ett specifikt schweiziskt rättsligt instrument som bekräftar att en borgenär inte har blivit tillgodosdd i ett utmätnings- eller konkursförfarande – helt enkelt för att det inte fanns några pengar att betala. För utländska företag som beviljat handelskredit till en schweizisk partner och inte initierat skuldindrivning före den formella konkursförklaringen innebär ett sådant intyg ofta en irreparabel förlust.
Om 2026 innebär de förväntade 15 000 konkurserna – över 25 % fler än 2025 – kan förlusterna för borgenärerna lätt överstiga 2 miljarder franc, och potentiellt närma sig 2,5–3 miljarder, beroende på skuldstrukturen hos de konkursdrabbade enheterna.
Makroekonomisk bakgrund: Inte bara lagen, utan även ekonomin
Det vore förenklat att enbart tillskriva hela fenomenet till regelförändringar. Den makroekonomiska kontexten är en lika viktig kontext som förstärker effekten av rättsreformer.
Schweiziska små och medelstora företag har kämpat med flera överlappande pressfaktorer i flera månader:
- Högre finansieringskostnader — även om den schweiziska nationalbankenrodo(SNB) inledde räntesänkningscykeln relativt tidigare än ECB, kreditkostnaderna för små och medelstora företag är fortfarande högre än under föregående decennium.
- Avmattning i eurozonen — Tyskland, Frankrike och Italien, Schweiz viktigaste handelspartner, upplever perioder av stagnation eller mycket långsam tillväxt. Detta påverkar direkt schweizisk export och relaterade företag.
- Stark schweizisk franc — Den kroniska apprecieringen av CHF begränsar schweiziska exportörers priskonkurrenskraft, vilket leder till marginalpress i hela leveranskedjan.
- Försvagad efterfrågan inom industrin — särskilt sektorer relaterade till tillverknings- och bearbetningsindustrin registrerar lägre orderingång, vilket indirekt påverkar transportföretag som betjänar dessa branscher.
Kombinationen av svåra marknadsförhållanden och den nya skyldigheten för statliga myndigheter att aktivt inleda konkurs har skapat den perfekta storm som nu sveper över den schweiziska marknaden.
Affärsriskperspektiv för europeiska partners
För riskhanterare och ägare av logistikföretag i Europa kräver den nuvarande situationen i Schweiz konkreta åtgärder – och omedelbara åtgärder. Här är några viktiga praktiska lärdomar:
1. Verifiering av schweiziska logistikpartners innan samarbete etableras eller fortsätter
Den 125-procentiga ökningen av transportkonkurser innebär att risken för att en given schweizisk transportör eller speditör befinner sig i dålig ekonomisk situation statistiskt sett är mer än dubbelt så hög som för ett år sedan. Innan man inleder ett samarbete baserat på handelskredit – dvs. uppskjutna betalningsvillkor – är det viktigt att göra en fullständig kontroll av entreprenörens ekonomiska situation: deras betalningshistorik, skulder till myndigheter och eventuella pågående verkställighetsförfaranden.
2. Revidering av villkoren för samarbete med befintliga partners
För företag som redan samarbetar med schweiziska logistikleverantörer rekommenderas en snar granskning av deras befintliga kontrakt och betalningsvillkor. Förkortning av DSO-frister (Days Sales Outstanding) för entreprenörer inom högrisksektorer – transport, handel, hantverk och restauranger – bör bli standard, inte valfritt.
3. Stärka kreditsäkerheten
I bröllopetrodoI ett land där statliga myndigheter är lagligt skyldiga att inleda konkursförfaranden är svarstiden avgörande. En oprioriterad borgenär kan få minimal eller ingen kompensation om de inte agerar tillräckligt tidigt. Starkare säkerhetsåtgärder – garantier, växlar, överlåtelser av fordringar och kreditförsäkring – blir en viktig del av riskhanteringen i samarbete med schweiziska små och medelstora företag.
4. Övervakning av nyckelpartners ekonomiska situation
I en dynamiskt föränderlig världrodoI den juridiska och ekonomiska miljön räcker det inte med en engångsverifiering. Det är nödvändigt att implementera ett system för kontinuerlig övervakning av den ekonomiska situationen för viktiga schweiziska entreprenörer, med särskild uppmärksamhet på potentiella verkställighetsförfaranden som inleds av skatte- eller försäkringsmyndigheter.
Utsikter för andra halvåret 2026
Marknadsexperter förväntar sig inte att konkursvågen kommer att avta inom den närmaste framtiden. De nya reglerna trädde i kraft i början av 2025, men deras fulla effekter syns först nu – förfaranden som inleddes av statliga myndigheter 2025 slutförs under 2026. Det betyder att konkursrörelsen fortfarande är fylld med ärenden som ännu inte har registrerats.
Å andra sidan, om takten i elimineringen av "zombieföretag" är så snabb som uppgifterna för första halvåret antyder, är det möjligt att den schweiziska marknaden år 2027–2028 kommer att börja visa en markant förbättring i kvalitet – renad från kroniskt insolventa enheter kommer marknaden att bli strukturellt hälsosammare. Denna förbättring kommer dock att medföra betydande kostnader för fordringsägare och handelspartner.
Sammanfattning: Dags för handling, inte observation
Den exempellösa vågen av konkurser i Schweiz är ett komplext fenomen – resultatet av en systemisk reform av inkassolagstiftningen som införts mot en utmanande makroekonomisk bakgrund. För europeiska företag inom transport- och logistiksektorn som samarbetar med schweiziska partners kräver detta ett skifte från reaktiv till proaktiv riskhantering.
Förluster från fordringsägare som når 1,8 miljarder franc år 2025, rekordhöga konkursnivåer inom transportbranschen och den verkliga utsikten till 15 000 konkurser år 2026 är inte abstrakta siffror. Bakom var och en av dessa siffror finns specifika fordringar, uppsagda kontrakt och förluster som kan drabba företag som inte vidtagit skyddsåtgärder i tid.
Verifiering av entreprenörer, förkortning av betalningsfrister och stärkande av säkerhetsåtgärder — Det här är de tre pelarna i en riskminimeringsstrategi som varje handelspartner som samarbetar med den schweiziska marknaden bör genomföra nu, innan konkursvågen når andra partners i deras portfölj.










