

Slut på bränsleskattelättnader i Tyskland från och med 1 juli 2026: Larm för polska transportörer och ökad risk för konkurs i TSL-branschen
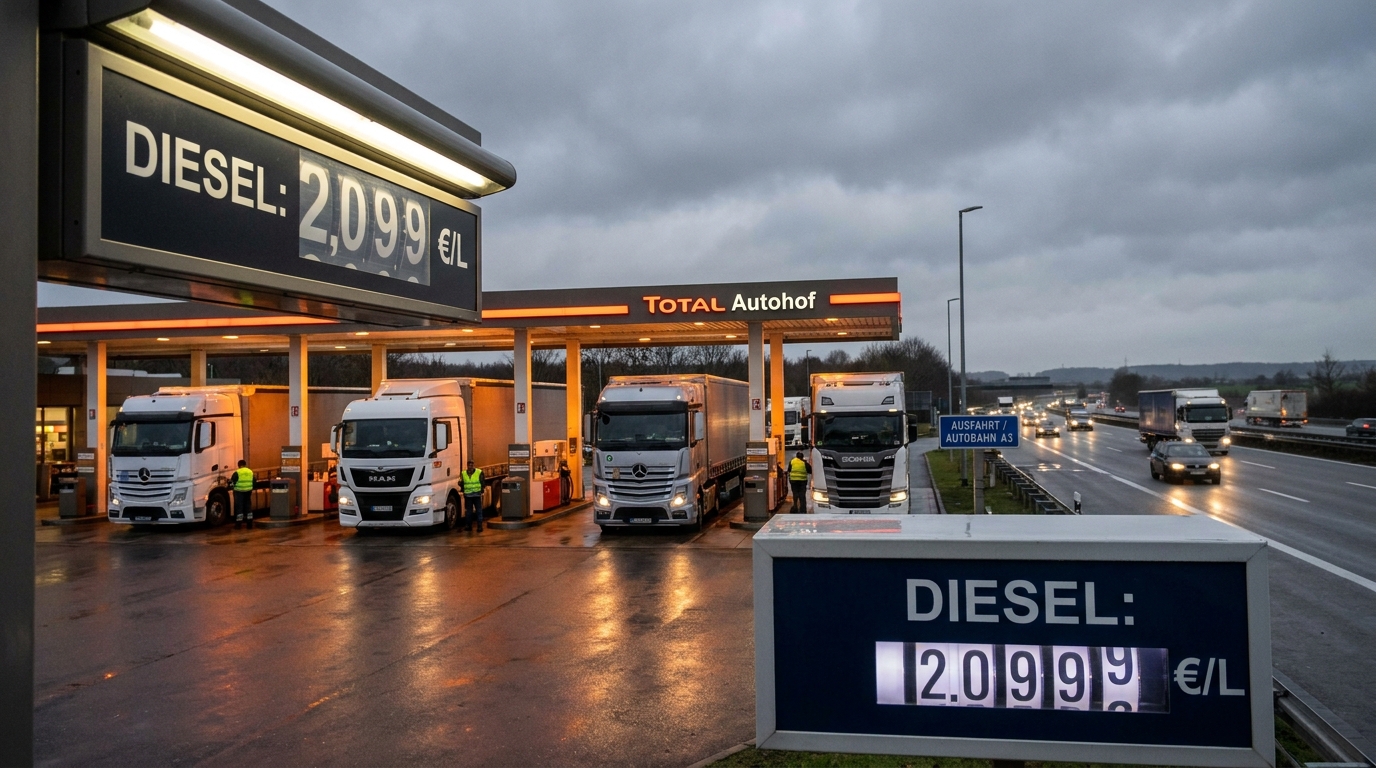
Från och med den 1 juli 2026 kommer den europeiska vägtransportmarknaden att möta en av de mest betydande finanspolitiska chockerna på senare år. I Tyskland – kontinentens logistikcentrum och en absolut avgörande transitkorridor för polska TSL-företag – upphör en tillfällig sänkning av energiskatten på bränslen, som infördes som en marknadslättnad. Effekten blir omedelbar: dieselpriserna på stationer över västgränsen kommer att öka med uppskattningsvis 14–17 cent per liter. För transport-, speditions- och logistikbranschen, som arbetar med minimala marginaler och med begränsat rörelsekapital, är denna förändring inte bara en statistisk kostnadsjustering – den utgör ett verkligt hot mot solvensen hos dussintals enheter.
Vad exakt löper ut den 1 juli 2026?
Under de senaste åren har Tyskland tillfälligt sänkt den federala energiskatten (Energiesteuer) på bensin och diesel. Denna mekanism var strikt tidsbunden – lagstiftarna tillkännagav aldrig en förlängning utöver det angivna slutdatumet. Från och med den 1 juli 2026 återinför gällande bestämmelser de betydligt högre standardsatserna för denna skatt, utan någon övergångsperiod eller utfasning.
Effekten på marknaden kommer att märkas omedelbart. Branschprognoser indikerar en ökning av literpriset på dieselbränsle 14–17 eurocentOm man översätter detta till operativa förhållanden: en lastbil med en tankkapacitet på 700 liter, fulltankad på den tyska sidan, kommer att kosta under den första veckan i juli från 98 till 119 euro mer än en vecka tidigare. Om man antar att fordonet tankas i Tyskland flera gånger i månaden kan den årliga ökningen av bränslekostnaderna per fordon uppgå till flera tusen euro.
Varför är Tyskland så viktigt för polska transportörer?
Polen har länge behållit sin position som en av ledarna på den europeiska vägtransportmarknaden. Polska TSL-företag hanterar en betydande del av godstransporterna mellan Öst- och Västeuropa, och Tyskland är en oundviklig knutpunkt i detta sammanhang. Varje rutt till Frankrike, Benelux, Storbritannien (via Calais eller Eurotunneln) eller Skandinavien (via Danmark) passerar genom tyskt territorium eller domineras av tyska vägsträckor.
För den polska transportsektorn utför Tyskland tre funktioner samtidigt:
- Destinationsland — direkt mottagare av varor i den polsk-tyska handeln, som är en av de största handelsförbindelserna i Europa;
- Transitland — obligatorisk korridor för leveranser till Frankrike, Nederländerna, Belgien, Luxemburg och de brittiska öarna;
- Bränslebas — På grund av sin infrastruktur och historiskt sett konkurrenskraftiga priser har tyska stationsoperatörer varit ett populärt val för internationellarodoflottor av lastbilar.
Förlusten av den tredje av dessa funktioner – åtminstone vad gäller prisattraktivitet – i kombination med transittrafikens oundviklighet, försätter transportörerna i en exceptionellt svår förhandlingsposition. De kan inte bara "undvika" att tanka i Tyskland om de trafikerar västeuropeiska rutter.
Marginaler som inte har någonstans att krympa nu
För att förstå situationens allvar måste man titta på kostnadsstrukturen för ett typiskt litet eller medelstort transportföretag. Inom vägtransportbranschen står bränsle för 25 till 35 procent av alla driftskostnader flotta. För företag som uteslutande är verksamma inom FTL-segmentet (full truckload) på västeuropeiska rutter kan denna siffra vara ännu högre. Samtidigt har prispressen från kunder – stora logistikoperatörer, detaljhandelskedjor och tillverkare – inneburit att fraktpriserna inte har hållit jämna steg med de stigande kostnaderna under flera kvartal.
Som ett resultat ligger nettomarginalerna för många små och medelstora transportföretag på några få procent, och under mer utmanande månader sjunker de till noll eller till och med negativa. I en sådan kostnadsstruktur kan en plötslig ökning av bränslekostnaderna med ett dussin eurocent per liter inte absorberas utan allvarliga ekonomiska konsekvenser.
Bränsleklausuler: Skydd som de flesta företag inte har
Den institution som teoretiskt sett borde skydda transportörer mot den här typen av fluktuationer är den s.k. bränsleklausul (BAF – Bunker Adjustment Factor eller dess motsvarighet för vägtrafik). Denna mekanism, inbyggd i transportavtalet, möjliggör automatisk omberäkning av fraktpriset baserat på aktuella bränslepriser. I praktiken är sådana klausuler dock domänen för stora aktörer – företagslogistikoperatörer – som har förhandlingsstyrkan att tvinga fram sådana bestämmelser från kunderna.
Mindre transportföretag, som ingår avtal med starkare entreprenörer, accepterar ofta de villkor som beställaren ställer – inga bränsleklausuler, ingen indexering, men med strikta tidsfrister och straffavgifter för förseningar. När kostnaderna stiger bär transportören, som den svagare parten i avtalet, hela den ekonomiska risken. Med tanke på prisökningen i Tyskland i juli kommer sådana enheter att befinna sig under enorm likviditetspress.
Likviditetsgap: Bränsle idag, betalning om 90 dagar
Kostnadskrisen har ytterligare en strukturell dimension som ofta förbises i kreditriskanalyser. Transportbranschen kännetecknas av ett unikt kassaflödesmönster: kostnader uppstår omedelbart (bränslepåfyllning, motorvägar, förarlöner), medan intäkterna anländer med försening på flera veckor eller månaderBetalningsvillkoren inom TSL-sektorn når ofta 60 eller till och med 90 dagar – trots regleringar som bekämpar betalningsförseningar.
Ökningen av bränslepriserna från och med den 1 juli innebär att transportörerna kommer att ådra sig ökade kontantutgifter under den första veckan i månaden, men att de inte kommer att se intäkter som täcker dessa kostnader förrän i september eller oktober. Under denna tid måste de finansiera likviditetsunderskottet med egna eller externa resurser. För små och medelstora företag innebär detta:
- ökad användning av factoring (vilket kostar pengar och minskar marginalerna);
- ökande skuldsättning på kreditlinjer och löpande konton;
- försena betalningar till egna leverantörer – underleverantörer, verkstäder, däck- och reservdelsleverantörer;
- i extrema fall, avbrott i orderutförandet på grund av brist på medel för bränsle.
Det senare scenariot är särskilt farligt för företagets rykte och hälsa, eftersom det leder till avtalsenliga påföljder, kundförluster och en skuldspiral.
En sammanflöde av ogynnsamma omständigheter: Sommaren 2026 med många frågetecken
Stigningen i bränslepriserna i Tyskland sker inte i ett vakuum – den sammanfaller med ett antal andra faktorer som belastar transportbranschen under samma tidsfönster.
Sommartrafikförbud för lastbilar
Traditionellt sett är juli och augusti de månader med de mest restriktiva lastbilstrafikförbuden i Europa. År 2026 kommer dessa bland annat att påverka:
- tjeckiska — förbud på viktiga transitleder under helger och helgdagar;
- Österrike — särskilt stränga restriktioner i övergångsområdena Tyrolen, Salzburg och Brenner, vilka är en obligatorisk korridor för trafik till Italien och Balkan;
- Bulgarien och Rumänien — extraordinära förbud relaterade till värmeböljan, införda ad hoc och komplicerade den operativa planeringen;
- tysk — ökade tekniska inspektioner av motorvägsbroar, vilket leder till köer och driftstopp.
För en transportör är varje stilleståndstid en kostnad: föraren får ut dagtraktamente och lön, fordonet står stilla och beställningen försenas. Sommarstängningar utgör en logistisk utmaning varje år, men i kombination med de ökande bränslekostnaderna skapar de en exceptionellt giftig blandning för driftsbudgetarna.
Nya vägtullar i Nederländerna
Nederländerna har infört nya regler för vägtullar för tunga lastbilar. Detta innebär ytterligare en belastning för rutter som går genom det nederländska logistikcentret – ett av de mest trafikerade i Västeuropa – och ytterligare en kostnadspost som inte enkelt kan föras över på kunderna utan att omförhandla kontrakt.
Förluster vid de östra gränserna
Organisationen ZMPD varnar för förluster på upp till en halv miljard euro på grund av långa köer och väntetider vid östgränserna, särskilt i samband med transporter till Ukraina. Företag som är involverade i denna rutt drabbas av förluster till följd av köer – en improduktiv tid som dock kostar förarna pengar och minskar fordonets värde.
Affärsriskperspektiv: Vem är mest utsatt?
Ur synvinkel av bedömningen av betalningsförtrovärdighet och risken för insolvens kan flera kategorier av enheter identifieras som är särskilt utsatta för konsekvenserna av höjningen av bränslekostnaderna i juli:
Små och medelstora transportörer (1–20 fordon)
Företag av denna storlek saknar vanligtvis bränsleklausuler i sina kontrakt, har begränsade kassareserver och är mer beroende av enskilda kunder eller uppdragsgivare. En ökning av bränslekostnaderna på några få procent kan påverka lönsamheten för en hel månad. Dessa enheter utgör den högsta risken ur ett kreditperspektiv.
Företag med en stor andel västeuropeiska rutter
Flygbolag vars rutter genom Tyskland står för 60–80 procent av deras flottas operativa arbete kommer att känna av kostnadsökningen proportionellt mer akut. De kan inte diversifiera sina destinationer på kort sikt – att expandera rutter till andra marknader kräver nya kontrakt och certifieringar.
Underleverantörer till stora logistikföretag
Denna grupp är särskilt sårbar: de arbetar för en eller ett fåtal stora kunder som dikterar priser, deadlines och villkor. De har ingen förhandlingsstyrka eller möjlighet att snabbt övergå till ett annat marknadssegment. Kostnadsökningar efter den 1 juli kommer att direkt påverka deras marginaler, och de kommande månaderna kan medföra en kumulativ ökning av likviditetsproblem.
Varningssignaler som riskhanterare bör vara uppmärksamma på
För företag som samarbetar med vägtransportörer – både som transportleverantörer och kreditmotparter – kräver de kommande månaderna ökad vaksamhet. Vad bör vi vara särskilt uppmärksamma på?
- Plötslig förlängning av betalningsfrister från transportföretag till ditt företag – kan tyda på likviditetsproblem;
- Begäran om förskottsbetalning eller förskottsbetalning — okarakteristiskt för en given partner, kan tyda på brist på medel för löpande driftskostnader;
- Ökad flottomsättning och försäljning av fordon - en signal om avyttring av tillgångar för att få kontanter;
- Avbokning av rutter eller beställningar i avsaknad av rationell motivering kanske företaget inte kan finansiera implementeringskostnaderna;
- Förseningar i orderuppfyllelsen av icke-operativa skäl (inte trafikstockningar eller trafikförbud, utan brist på medel för bränsle eller haverier till följd av försumligt underhåll).
I detta sammanhang håller regelbunden övervakning av den ekonomiska situationen för entreprenörer inom TSL-sektorn med hjälp av verifieringsplattformar på att bli inte längre ett valfritt verktyg, utan en standard för riskhantering i leveranskedjan.
Marknadskonsolidering: vem kommer att överleva och vem kommer att tas över?
Ur ett makroekonomiskt och strukturellt perspektiv skulle kostnadsökningar efter den 1 juli 2026 kunna katalysera de konsolideringsprocesser som analytiker länge har förutspått oundvikligen skulle påverka den europeiska vägtransportmarknaden. En marknad med ett alltför stort antal små enheter som verkar på gränsen till lönsamhet är mottaglig för vågor av konkurser och övertaganden närhelst en extern kostnadschock inträffar.
Starkare aktörer – stora transport- och logistikkoncerner med tillgång till överkomlig finansiering, bränsleklausuler i kontrakt och en geografiskt diversifierad intäktsbas – kommer inte bara att överleva utan kan också kapitalisera på turbulensen genom att förvärva kunder och resurser (rullande materiel, kontrakt, certifikat) från enheter som inte kan stå emot trycket. Den europeiska TSL-industrins historia visar att varje större kostnadschock resulterar i en minskning av antalet aktörer och en ökad marknadskoncentration.
För små och medelstora transportörer själva innebär detta behovet av att fatta snabba, förebyggande strategiska beslut: omförhandla kontrakt, granska rutter med avseende på lönsamhet, implementera bränsleklausuler där det fortfarande är möjligt och bedöma om den nuvarande verksamhetens omfattning ger en tillräcklig buffert för att absorbera kommande kostnader.
Vad bör TSL-företag göra före den 1 juli?
Tiden fram till slutet av juni 2026 är begränsad, men tillräcklig för att vidta riskreducerande åtgärder. Prioriterade steg för flott- och transportkontraktschefer inkluderar:
- Kontraktsrevision vad gäller förekomsten av eller möjligheten att införa bränsleklausuler – varje kontrakt utan sådan säkerhet är en öppen exponering för kostnadsrisk;
- Scenariomodellering effekten av prisökningen på dieselbränsle med 14–17 ct/l på lönsamheten för enskilda rutter och kunder – dessa uppgifter ligger till grund för samtal med entreprenörer om prisjusteringar;
- Översyn av bränslepolicyn — analys av var flottan tankar och huruvida det finns möjlighet till geografisk optimering (t.ex. tankning i Polen före inresa till Tyskland, om tankkapaciteten och körsträckan tillåter det);
- Säkra kreditlinjer — öka tillgängliga factoring- och kreditgränser före juli, då banker och factoringföretag kommer att se en försämring av branschindikatorerna och kan skärpa kriterierna;
- Kontroll av entreprenörers solvens — både kunder (kommer de att kunna betala i tid?) och underleverantörer (kommer de att uppfylla sina skyldigheter gentemot ert företag?).
Sammanfattning: Hög branschrisk under andra halvåret 2026
Att bränsleskatteavdraget löper ut i Tyskland den 1 juli 2026 är inte en marknadshändelse, utan en systematisk ökning av driftskostnaderna för hela den europeiska vägtransportsektorn. Med tanke på snäva marginaler, avsaknaden av gemensamma kostnadsindexeringsmekanismer i kontrakt och ett strukturellt likviditetsgap i branschen kommer en ökning av dieselpriserna med bara några cent per liter att få konsekvenser långt utöver enkla bränsleberäkningar.
För riskhanterare och logistikföretagare är de viktigaste slutsatserna: Övervakningen av transportpartnernas ekonomiska situation bör intensifieras, hantera aktivt din egen leverantörsriskexponering (single sourcing är en särskild risk), och alla långsiktiga avtal som ingås under de kommande veckorna bör ovillkorligen innehålla bränsleklausuler eller andra mekanismer för kostnadsriskdelning.
Vi förutspår att vägtransportsegmentet för små och medelstora företag i Polen och Centraleuropa kommer att se en betydande ökning av betalningsförseningar, skuldsaneringar och formella konkursförfaranden under andra halvåret 2026. Företag som genomför en grundlig riskanalys och implementerar skyddsåtgärder idag kommer att ha en mycket bättre position för att komma ur den kommande perioden utan betydande förluster. De som ignorerar varningstecken kommer att få betala dubbelt.










