

Tullar från Kina: Skatteverket åtalar polska logistiker för tullbedrägeri. TSL-branschen står på randen till katastrof.
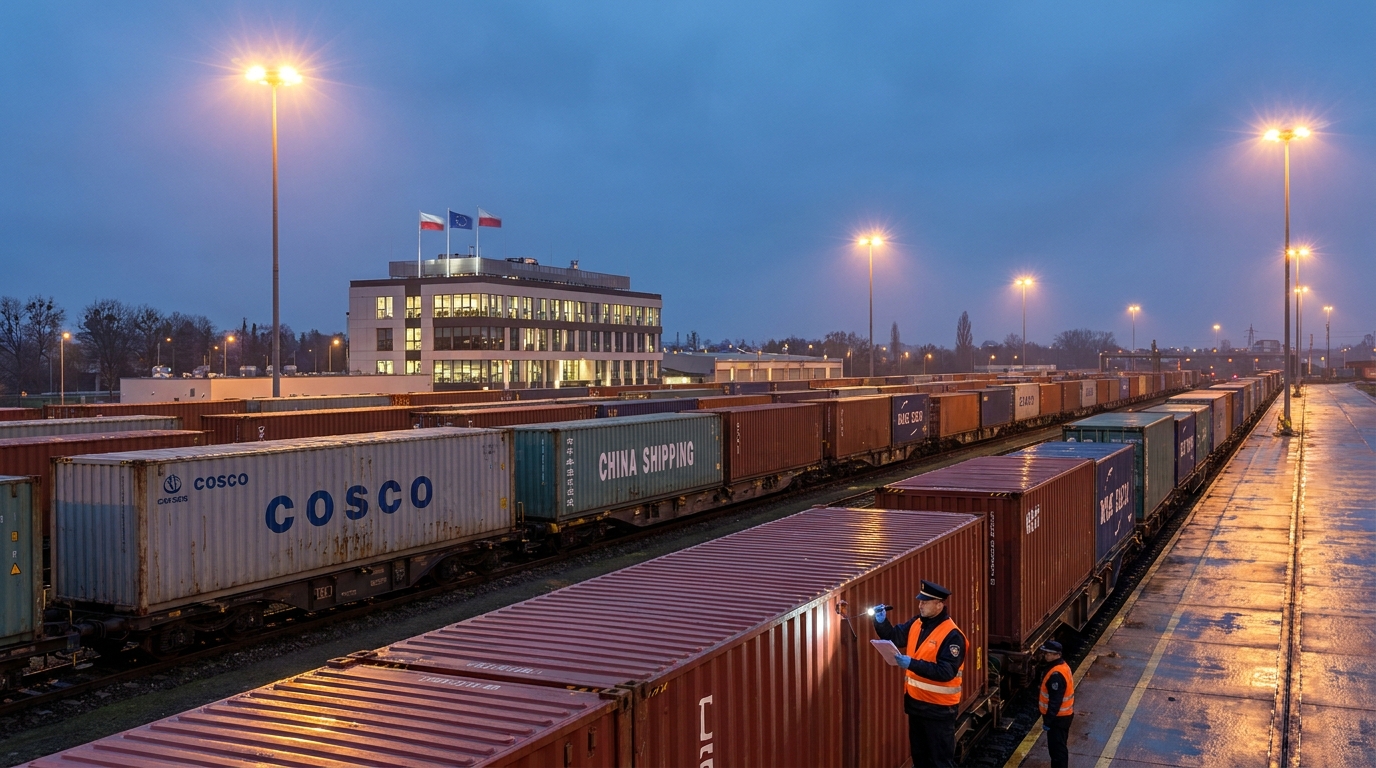
Den polska transport-, speditions- och logistikbranschen (TFL) brottas med en växande kris som kan skaka hela sektorns grundvalar. Skatteverket (KAS) skickar masskrav på betalning av förfallna tullar till logistikföretag och järnvägstransportörer som trafikerar den nya sidenvägen – enheter som enligt EU-utredare inte medvetet var inblandade i något bedrägeri. Eftersom de inte kan återkräva betalningar från de faktiska förövarna av bedrägeriet – asiatiska bulvanföretag som sedan länge har försvunnit från marknaden – kontaktar skattemyndigheterna lagliga företag som är verksamma i Polen och driv in tullskulder från dem baserat på bestämmelser om solidariskt ansvar. Konsekvenserna av detta tillvägagångssätt kan bli katastrofala, inte bara för enskilda företag utan för hela logistikinfrastrukturen som förbinder Europa och Asien.
Hur fungerade tullbedrägerimekanismen?
För att förstå varför polska logistikföretag befinner sig i en så svår situation är det nödvändigt att spåra den kriminella mekanism som låg till grund för den nuvarande krisen. Denna praxis upptäcktes och dokumenterades ursprungligen av Europeiska byrån för bedrägeribekämpning (OLAF) som en del av en storskalig utredning av import från Kina till Europeiska unionen.
Bedragarnas plan var noggrant planerad och genomförd konsekvent. Utländska importörer, oftast kopplade till asiatiska enheter eller särskilt etablerade offshoreföretag, införde varor i Europeiska unionens tullområde med hjälp av falsk eller manipulerad dokumentation. Bedrägeriet involverade två grundläggande metoder: antingen att deklarera containrarnas innehåll som helt annorlunda än deras faktiska innehåll, eller att drastiskt underskatta tullvärdet på importerade varor.
Resultatet blev alltid detsamma: dessa företag betalade en bråkdel av de tullar och skatter som skulle betalas, och fick därmed en otillbörlig, massiv prisfördel gentemot ärliga konkurrenter på den inre europeiska marknaden. När skattemyndigheterna började visa intresse för en viss enhet avvecklade importörerna omedelbart sin verksamhet och försvann bokstavligen från marknaden, vilket lämnade efter sig tomma företag och ouppbördbara skulder. Som ett resultat stod skattemyndigheterna – i Polen och andra EU-länder – inför en ogenomtränglig mur: de faktiska förövarna blev ouppnåeliga och de offentliga budgetarna drabbades av verkliga förluster.
Solidariskt ansvar – en lag som drabbar oskyldiga
I denna situation har skattemyndigheterna tillgripit ett verktyg som föreskrivs både i EU:s tullkodex och i nationella skatteregler – principen om solidariskt ansvar för tullskuld. Dess tillämpning i det aktuella sammanhanget väcker dock grundläggande rättsliga och etiska frågor.
Enligt finansministeriets tolkning kan själva det faktum att man deltar i ett tullförfarande – inklusive att lämna in transitdokument för importörens räkning – skapa ansvar för en tullskuld som uppstår till följd av att felaktiga uppgifter lämnats. Med andra ord, om uppgifterna i en tulldeklaration visar sig vara felaktiga, kan alla enheter som är inblandade i att fullgöra formaliteterna hållas ekonomiskt ansvariga – oavsett om de var medvetna om oegentligheterna eller agerade i fullständig god tro.
I praktiken innebär detta att KAS-anspråk går till:
- Tullmyndigheter — som professionellt hanterade tullklareringen och lämnade in dokument för importörernas räkning;
- Järnvägstransportörer — trafikera rutter på Nya Sidenvägen och transportera containrar till EU:s tullkontor;
- Logistikoperatörer — ansvarig för att organisera leveranskedjan och transitförfarandena.
Finansministeriet försvarar sin ståndpunkt och påpekar att företag som anser att skattebeslut är orättvisa har möjlighet att överklaga. För många entreprenörer, särskilt de inom små och medelstora företagssektorn, är utsikterna till åratalånga och kostsamma rättsliga strider med skattemyndigheterna liktydiga med en dom – även om de i slutändan vinner kan de förlora sin finansiella likviditet långt innan domen meddelas.
Branschens röst: Oskyldiga betalar för skyldiga
ŚrodoBranschen reagerar på denna situation med växande oro. Experter och yrkesverksamma inom TSL-marknaden betonar en grundläggande missuppfattning om den specifika karaktären hos godstransportörers arbete, vilket tycks ligga bakom skattemyndigheternas agerande.
Joanna Porath, VD för tullmyndigheten AC Porath, lyfter fram en central fråga: logistikföretag och transportörer är ensamma ansvariga för transitförfarandet. Deras uppgift är att fysiskt, säkert och i tid leverera gods från lastplatsen – ofta en torrhamn vid EU:s östra gräns – till det utsedda tullkontoret. Detta, och inget mer. Logistiker har varken teknisk tillgång eller rättslig befogenhet att öppna containrar och verifiera deras faktiska innehåll – tullförseglingar är per definition okränkbara fram till officiell klarering. Dessutom saknar tullmyndigheterna verktyg och expertis för att oberoende verifiera de specialiserade tullklassificeringar som införs av avsändare och importörer.
”Det är som att hålla ett bud ansvarigt för att paketet han levererade innehöll smuggelgods”, kommenterar en branschexpert. ”Budet tar emot paketet med en konossement och levererar det till den angivna adressen. Han har varken rätt eller skyldighet att öppna det och kontrollera dess innehåll.”
Viktigt är att OLAF:s resultat tydligt bekräftar att polska logistik- och transportföretag inte avsiktligt var inblandade i tullbedrägerier och inte anses misstänkta för deltagande i organiserade kriminella grupper. Trots detta tillåter lagen – som den tolkas för närvarande – indrivning av skulder från dem som inte var deras fel.
Europeisk dimension: Polen är inget undantag
Det beskrivna problemet är inte unikt för Polen. Liknande fall dyker upp över hela Europeiska unionen, där inhemska logistikföretag drev leveranskedjor som omedvetet var inblandade i oärliga asiatiska importörer. Tyskland, Frankrike, Beneluxländerna – i vart och ett av dessa länder står tull- och skattemyndigheterna inför samma dilemma: hur ska man återkräva förlorade budgetintäkter när de faktiska förövarna är utom räckhåll?
Problemets systemiska natur härrör från flera överlappande faktorer. För det första har den dynamiska utvecklingen av järnvägsförbindelserna mellan Asien och Europa som en del av den nya sidenvägen under det senaste decenniet skapat enorma volymer av varor och tulldokument som är svåra att effektivt kontrollera. För det andra innehåller bestämmelserna i unionens tullkodex, även om de är detaljerade, kryphål som möjliggör varierande tolkningar av deltagarnas ansvarsområde i transitförfaranden. För det tredje tillämpar olika medlemsstater dessa bestämmelser med varierande grad av rigoröshet, vilket skapar en heterogen och oförutsägbar miljö.rodorättslig ram för aktörer som bedriver gränsöverskridande verksamhet.
Systemrisk för polsk logistik
Experter varnar: konsekvenserna av den nuvarande kursen kan bli långtgående och mycket kostsamma för den polska ekonomin. Polen har en strategisk position i det europeiska logistiknätverket – ett viktigt nav för järnvägs- och vägförbindelser på öst-västaxeln. Under årens lopp har polska TSL-företag byggt upp en stark position inom den nya sidenvägen och blivit en avgörande länk i varuflödet mellan Asien och Europa.
Om KAS-policyn inte ändras eller tydliga regler inte utvecklas för att skydda deltagarnas goda tro i tullförfaranden, står branschen inför följande hot:
- En våg av konkurser — Skattemyndigheternas anspråk kan överstiga enskilda företags ekonomiska kapacitet, särskilt mindre tullmyndigheters och regionala transportörers, vilket kan leda till deras konkurs.
- Handelsförlamning — företag som vill undvika risker kan massivt sluta betjäna kunder från Kina eller generellt sluta transitera varor från Asien, vilket kommer att förlama viktiga handelsrutter;
- Ökning av servicekostnader — även de företag som beslutar att fortsätta sin verksamhet kommer att tvingas drastiskt höja servicepriserna för att täcka de ökade riskerna och kostnaderna för verifieringsförfarandena;
- Förlust av konkurrenskraft — Polska operatörer kommer att bli dyrare och mindre attraktiva jämfört med konkurrenter från länder där regleringar tillämpas mindre rigoröst.
Känn din kund i TSL-branschen – nödvändighet eller fiktion?
Som svar på växande regulatoriska risker försöker vissa logistikföretag implementera procedurer som tidigare främst varit kända från finanssektorn – så kallad KYC (Know Your Customer) – det vill säga procedurer för att noggrant verifiera kundernas trovärdighet. I praktiken innebär detta bland annat att kontrollera kundernas kredit- och registerhistorik, verifiera deras företagsanknytning, analysera tidigare tulldeklarationer och övervaka sanktionslistor och varningar från tullmyndigheter.
Problemet är att inte ens de bäst utformade KYC-procedurerna ger ett fullständigt skydd. Specialföretag, skapade utan någon operativ historik eller synliga kopplingar till tidigare bedrägerier, är per definition svåra att identifiera som högriskenheter. När ett logistikföretag beställer en transporttjänst har de ofta inget sätt att verifiera vad som faktiskt finns inuti containrarna eller om det deklarerade tullvärdet är korrekt.
Dessutom medför implementering av avancerade verifieringsprocedurer verkliga kostnader – både finansiella (IT-system, avgifter för databasåtkomst och anställning av compliance-specialister) och operativa (förlängda orderbehandlingstider). För mindre enheter kan dessa kostnader vara oöverkomliga.
Vad kräver situationen? Ett riskhanteringsperspektiv.
Ur ett affärsriskhanteringsperspektiv kräver den nuvarande situationen att TSL-företag som är verksamma i Polen och inom hela EU omedelbara anpassningsåtgärder. Riskhanterare på transport- och logistikföretag bör först granska sina kundportföljer för tullriskexponering, med särskild tonvikt på enheter som importerar varor från Kina via polska gränsövergångar och järnvägsterminaler.
Viktiga rekommendationer för företag inom TSL-sektorn inkluderar:
- Revision av avtal med importörer — särskilt med avseende på ansvarsklausuler för tulluppgifters riktighet och regressmekanismer vid krav från skattemyndigheterna;
- Implementering eller utökning av KYC-procedurer — med särskild tonvikt på att verifiera nya kunder utanför EU och enheter med kort marknadserfarenhet;
- Tullriskförsäkring — Det är värt att kontrollera tillgången på försäkringsprodukter som skyddar mot anspråk från tullmyndigheterna på grundval av solidariskt ansvar.
- Aktivt deltagande i dialogen om reglering — företag bör samarbeta med branschorganisationer som verkar för förändringar i tolkningen av regler eller utfärdande av tydliga ministeriella riktlinjer;
- Övervakning av rättsfall och rättspraxis — Att spåra domar i liknande fall kan ge juridiska argument och indikera effektiva försvarsstrategier.
Brådskande behov av dialog: industrin vs. finansministeriet
Enligt experter och representanter för TSL-sektorn är en viktig del i att lösa krisen att så snart som möjligt etablera en konstruktiv dialog mellan finansministeriet och organisationer som representerar logistikbranschen. Målet med denna dialog bör vara att utveckla tydliga, transparenta och proportionella ansvarskriterier som å ena sidan skyddar statsbudgetens intressen, samtidigt som de å andra sidan inte leder till att enheter som agerat i god tro och inom ramen för sina befogenheter går under.
I synnerhet föreslås att:
- Finansministeriet utfärdar officiella riktlinjer som specificerar vilka specifika åtgärder för tillbörlig aktsamhet från tullmyndigheternas och transportörernas sida som är tillräckliga för att utesluta deras solidariska ansvar;
- Införande av den så kallade safe harbor för logistikföretag som har utövat tillbörlig aktsamhet;
- Skapa en mekanism för snabba samråd med branschen om tolkningen av tullbestämmelser i nya, prejudikatskapande fall;
- Harmonisera tillvägagångssättet på EU-nivå så att polska företag inte behandlas hårdare än sina konkurrenter i andra medlemsstater.
Sammanfattning: Risk för partners och entreprenörer
Denna situation påverkar direkt riskbedömningen av att arbeta med polska logistikföretag och järnvägstransportörer. Dessa enheter kan när som helst bli mottagare av allvarliga ekonomiska krav från skattemyndigheterna – krav som inte härrör från deras egen försummelse, utan från svårfångade bedragares verksamhet.
För affärspartners, entreprenörer och finansieringsinstitut inom TSL-sektorn innebär detta att beakta denna specifika regulatoriska risk när de bedömer den finansiella ställningen och den operativa stabiliteten hos polska logistikföretag. Det är värt att kontrollera om ett visst företag har pågående tull- och skatteförfaranden, vilka efterlevnadsförfaranden det har implementerat och hur det hanterar risken för solidariskt ansvar.
Den polska logistikbranschen befinner sig i en exempellös situation – den betalar priset för systematiska brister i tulllagstiftningen och de brottsbekämpande myndigheternas hjälplöshet inför organiserade kriminella grupper som verkar utomlands. Utan snabba lagstiftningsingripanden, eller åtminstone en ändrad tolkningspraxis, från finansministeriet, kan sektorn gå in i en fas av djup strukturell kris, vars konsekvenser kommer att märkas i hela den polska ekonomin.










