

Gränskontrollerna i Tyskland kostar TSL-branschen upp till 88 miljoner euro per månad. Risken för operatörernas konkurs ökar.
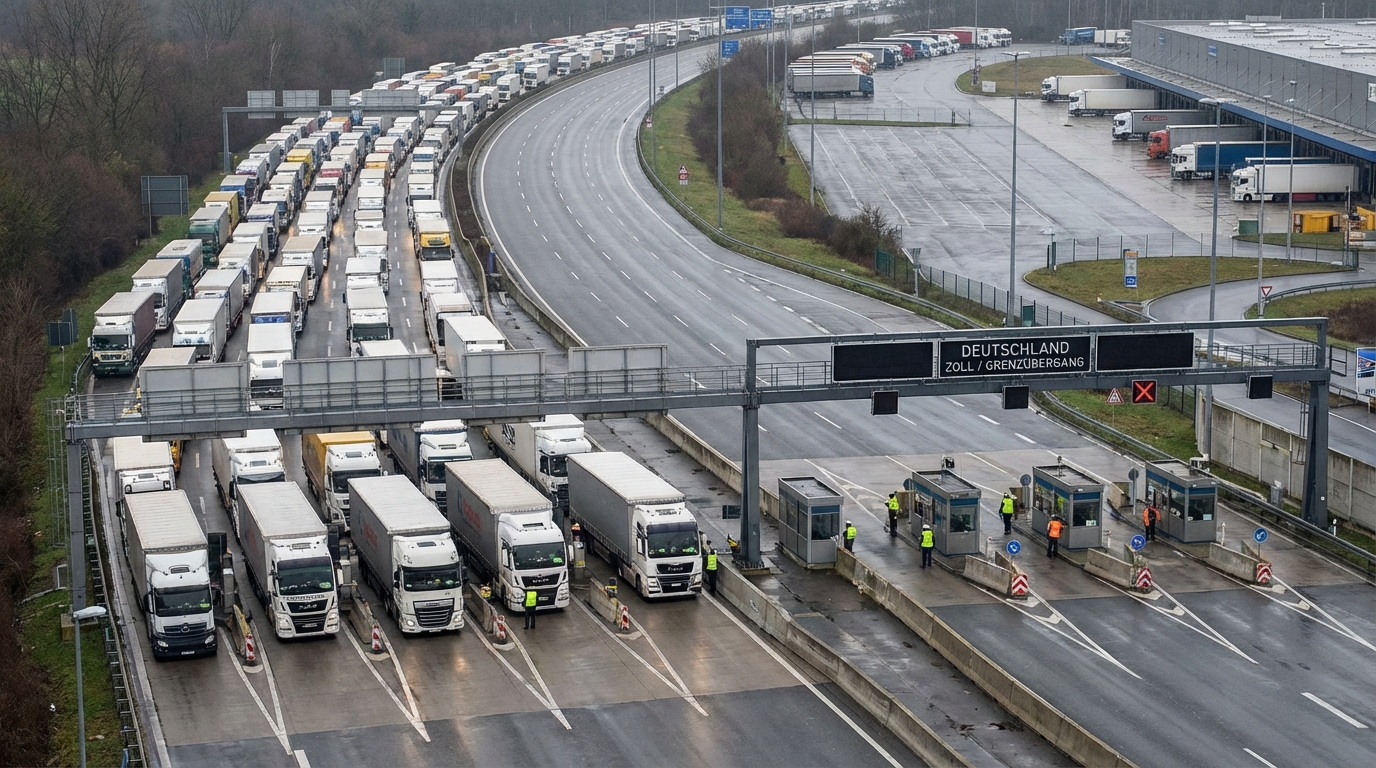
Tyskland förlänger gränskontrollerna till åtminstone hösten 2026. För den europeiska transport-, speditions- och logistikbranschen innebär detta en fortsättning på krisen, som redan genererar förluster på mellan 60 och 88 miljoner euro per månad. De mest utsatta är polska transportörer – ledande inom gränsöverskridande transporter i Europa – vars marginaler urholkas under påverkan av stigande driftskostnader och krympande fraktpriser. Riskanalytiker varnar för att insolvensgraden för företag som trafikerar den tyska rutten kan stiga avsevärt i slutet av 2026.
Gränserna stängda på obestämd tid – vad händer egentligen?
Hösten 2023 återinförde den tyska federala regeringen kontroller vid flera landgränser med hänvisning till behovet av att begränsa illegal migration. Beslutet bekräftades officiellt av förbundskansler Olaf Scholz och dåvarande inrikesminister Nancy Faeser. Restriktionerna påverkade gränsövergångarna mot Polen, Tjeckien, Österrike, Nederländerna, Danmark, Belgien och Luxemburg. Ursprungligen var dessa åtgärder avsedda att vara tillfälliga – vilket är förenligt med EU-rätten. Schengengränskodexen tillåter återinförande av interna kontroller endast i nödsituationer och under en strikt definierad period, vanligtvis inte överstigande två år totalt.
Samtidigt har Berlin aviserat en förlängning av kontrollregimen till åtminstone den 15 september 2026, vilket väcker allvarliga rättsliga och politiska farhågor. Luxemburg och Danmark har redan lämnat in formella klagomål till Europeiska kommissionen och hänvisat till en oproportionerlig kränkning av den fria rörligheten för personer och varor – en av de grundläggande principerna för den europeiska inre marknaden. Tyskland försvarar sin ståndpunkt med data: sedan kontrollerna infördes har nästan 47 000 försök till olagliga gränsövergångar förhindrats, nästan 2 000 personer misstänkta för människosmuggling har gripits och antalet asylansökningar under 2025 har minskat med en tredjedel jämfört med föregående år.
Argumenten för allmän säkerhet är politiskt tydliga, men ur ett marknads- och finanspolitiskt perspektiv kompenserar de inte för de enorma förluster som denna politik genererar inom den europeiska TSL-sektorn.
Siffror som borde oroa varje riskhanterare
För att korrekt bedöma problemets omfattning är det värt att erinra sig situationen innan kontrollerna skärptes. Tyskland, som är kontinentens största ekonomi och ett nav för europeiska leveranskedjor, var det land genom vars gränser cirka 42 procent av all vägtransport inom EU flödade – utan stopp, kontinuerligt och förutsägbart. Denna smidighet var en av grundpelarna för Centraleuropas logistiska effektivitet.
Idag är bilden dramatiskt annorlunda. Transportörer rapporterar massiva trängsel vid nästan alla viktiga gränsövergångar. Bundesverband Spedition und Logistik, den ledande branschorganisationen för speditörer och logistikoperatörer, uppskattar att förluster till följd av förlängda transittider varierar från 60 till 88 miljoner euro per månadUppgifterna om gränsen mot Nederländerna är särskilt talande: den årliga totala trafikstockningen som genereras vid denna enda övergångsväg överstiger 730 kilometer.
Vad ligger bakom dessa abstrakta siffror i operativa termer? Varje timme av oplanerad stilleståndstid för en lastbilskombination kostar en transportör mellan 75 och 100 euro – inklusive fordonsavskrivningar, förarkostnader, bränsleförbrukning vid tomgångskörning och förlusten av möjligheten att slutföra nästa order. Med en årlig godsvolym genom Tyskland uppskattad till cirka 70 miljoner ton, motsvarande över 3 miljoner lastade släpvagnar, mäts de totala förlusterna för hela den europeiska ekonomin nu inte i miljoner utan i miljarder euro.
Förare som ett offer för systemet – personalkrisen fördjupas
Transportbranschen har kämpat med en kronisk brist på yrkesförare i åratal. Olika uppskattningar gör att arbetskraftsklyftan i Europa ligger på 100 000 till 200 000 tjänster. I detta sammanhang representerar varje timme som spenderas på att köa vid gränsen inte bara en ekonomisk kostnad utan också ett slöseri med knappa mänskliga resurser.
Förare omfattas av strikta regler gällande körtider och obligatoriska raster, i enlighet med förordning (EG) nr 561/2006 och reglerade av digitala färdskrivare. Väntetid vid gränsen uttömmer tillåtna arbetstider, vilket tvingar fram oplanerade stopp och viloperioder innan de når sin destination. Detta har en dubbel negativ effekt: det försenar verkställandet av den aktuella ordern och stör transportörens hela driftsschema för de följande dagarna. Företag som har haft kostnader för att rekrytera och utbilda anställda ser nu sin tidseffektivitet minskad dramatiskt på grund av helt externa faktorer utanför deras kontroll.
Slutet på just-in-time-eran – Logistiken skjuts tillbaka ett decennium
Den kanske allvarligaste, om än svårkvantifierade, konsekvensen av de pågående kontrollerna är den systemiska störningen av avancerade logistikmodeller. Under de senaste tre decennierna har den europeiska industrin – särskilt fordonssektorn, som fortfarande är hjärtat i den tyska ekonomin – byggt sin konkurrenskraft på grundpelaren av förutsägbarhet i utbudet.
modell "just-in-time" (JIT) och "precis i sekvens" (JIS)-system levererar komponenter exakt när de behövs på produktionslinjen, i rätt monteringsordning. Detta system eliminerar behovet av att upprätthålla kostsamma lagerhållningar och möjliggör optimal hantering av produktionsutrymme. Grunden är dock orubblig förutsägbarhet av leveranstider – något som har blivit en illusion idag med gränskontroller.
Företag tvingas göra en smärtsam anpassning av sina strategier: de går bort från kostnadsoptimering till en kostsam modell. "ifall att" (JIC), eller att upprätthålla buffertlager vid förseningar. För tillverkningsföretag innebär detta att binda upp betydande mängder rörelsekapital i varor som står i lager och öka kostnaderna för lagerutrymme. För logistikföretag och speditörer innebär det att reservera ytterligare lagerutrymme och underhålla större flottor för att absorbera oförutsägbara förseningar.
Vissa transportörer söker alternativa rutter för att undvika trafikstockningar vid större gränsövergångar. En sådan lösning är att dirigera gods genom Schweiz – ett land utanför EU med ett annat kontrollsystem. Denna lösning, även om den är operativt effektiv, är betydligt dyrare: Schweiz tar ut några av de högsta vägtullarna i Europa, och omvägen förlänger rutten avsevärt, vilket förbrukar ytterligare förartimmar och ökar bränsleförbrukningen.
Polska flygbolag i centrum för attacken – riskbedömning för TSL-sektorn
Polen är ledande på den europeiska vägtransportmarknaden. Polska transportföretag hanterar nästan en fjärdedel av all cabotage och gränsöverskridande transport i Europeiska unionen. Tyskland – både i transit och som destinationsmarknad – är en helt avgörande marknad för den polska TSL-industrin. Detta gör polska transportörer särskilt exponerade för de risker som uppstår till följd av långvariga gränskontroller.
Många polska transportföretags finansiella struktur är unik: de har relativt låga rörelsemarginaler, vilket kompenseras av höga ordervolymer. Denna modell är effektiv under stabila förhållanden, men extremt känslig för externa kostnadschocker. Stigande driftskostnader till följd av gränsförseningar påverkar direkt marginalerna. Samtidigt, å andra sidan, begränsar intensiv press från transportörer och stora logistikoperatörer möjligheten att höja fraktpriserna tillräckligt för att kompensera för kostnadsökningarna.
Situationen för små och medelstora transportörer är särskilt svår. Till skillnad från stora transportkoncerner, som har finansiella reserver, en diversifierad orderportfölj och tillräcklig förhandlingsstyrka för att omförhandla kontrakt, gör mindre enheter följande:
- de har inte tillräckliga finansiella buffertar för att absorbera förluster under en längre tidsperiod,
- har begränsad möjlighet att omförhandla priser med entreprenörer,
- de verkar oftare i smala geografiska eller branschmässiga nischer, vilket förhindrar riskspridning,
- är mer sårbara för betalningsflaskhalsar i kundfordringskedjan,
- det är svårare att få extern finansiering (rörelsekapitallån, leasing) under förhållanden med försämrad lönsamhet.
Signaler från B2B-marknaden för kundfordringar bekräftar att likviditetstrycket inom transportsektorn ökar. Betalningsvillkoren förlängs och antalet betalningskrav och inkassoärenden ökar. Företag som kämpar med sena betalningar från sina entreprenörer – och samtidigt hamnar efter med sina skyldigheter gentemot bränsleleverantörer, uthyrare och anställda – hamnar i en skuldspiral som det blir allt svårare att ta sig ur.
Europeiskt perspektiv – Är förändring möjlig?
På EU-nivå är situationen juridiskt komplex. Europeiska kommissionen befinner sig i en svår position: å ena sidan är den skyldig att skydda Schengenområdets integritet och principen om fri rörlighet, medan den å andra sidan inte har några direkta tvångsmedel mot en medlemsstat som åberopar hänsyn till allmän säkerhet och skydd av de yttre gränserna.
Klagomålen från Luxemburg och Danmark skulle kunna bli grunden för formella förfaranden, men EU-förfarandena är utdragna. Även om EU-domstolen slutligen skulle besluta att de utökade kontrollerna är oförenliga med Schengengränskodexen, skulle ett sådant beslut kunna meddelas efter det planerade slutdatumet för restriktionerna – efter hösten 2026. TSL-branschen kan inte räkna med ett snabbt rättsligt ingripande som skulle lösa dess nuvarande operativa problem.
Det är också värt att beakta det bredare politiska sammanhanget. Det växande stödet för konservativa och högerextrema partier i Tyskland, för vilka en åtstramning av migrationspolitiken är ett centralt krav, bidrar inte till en liberalisering av gränskontrollerna. Även efter ett eventuellt regeringsskifte kommer ämnet att förbli politiskt känsligt – vilket innebär att ett scenario där gränskontrollerna kommer att slutföras i tid är möjligt, men inte säkert.
Rekommendationer för riskhanterare och affärsbeslutsfattare
Med tanke på den beskrivna situationen bör enheter som samarbetar med företag inom TSL-sektorn – banker, faktorer, leasinggivare, kreditförsäkringsbolag samt transportörer som använder mindre transportörers tjänster – snarast se över sin riskexponering inom detta segment. Här är några viktiga rekommendationer:
- Strängare kreditpolicy mot små och medelstora vägtransportörer, särskilt de som är starkt beroende av relationer med den tyska marknaden. Analys av deras finansiella rapporter för de senaste kvartalen bör ta hänsyn till effekten av gränsöverskridande kostnader på rörelseresultatet.
- Aktuell likviditetsövervakning entreprenörer från TSL-branschen. Det är värt att ägna särskild uppmärksamhet åt indikatorer på kassakonverteringscykeln – förlängda kundfordringar i kombination med växande skulder är ett klassiskt varningstecken som föregår solvensproblem.
- Verifiering av avtalsklausuler i transportavtal. Transportörer bör överväga om deras avtal med transportörer innehåller force majeure-klausuler eller mekanismer för justering av fraktpriser vid extraordinära, systemiska förseningar, såsom gränskontroller.
- Diversifiering av portföljen av logistikleverantörerLeveranskedjans beroende av ett eller ett fåtal små transportörer som uteslutande trafikerar öst-västliga rutten via Tyskland utgör en koncentrationspunkt för operativ risk.
- Spårning av branschstatistik: antalet konkursansökningar inom transportsektorn, uppgifter om betalningsförseningar, fraktindex och tillkännagivanden från branschorganisationer (inklusive ZMPD, den polska arbetsgivarföreningen för vägtransporter och Bundesverband Spedition und Logistik).
Sammanfattning – Systemrisk, inte episodisk risk
Tysklands ihållande gränskontroller är inte längre en tillfällig olägenhet – de håller på att bli ett strukturellt handelshinder inbyggt i det europeiska logistiksystemet. Omfattningen av de ekonomiska förlusterna, uppskattade till mellan 60 och 88 miljoner euro per månad, visar att vi har att göra med en systemrisk, inte en isolerad incident.
För den europeiska transportbranschen kommer 2025 och 2026 att bli utmanande år. De företag som överlever kommer att vara de som lyckas bygga upp tillräckliga finansiella reserver, diversifiera sina orderportföljer och geografiska verksamhetsområden, och förhandla fram rättvisa kostnadskompensationsmekanismer med transportörer. Svagare aktörer – utan tillräckliga buffertar och förhandlingsstyrka – kommer gradvis att drivas ut från marknaden.
För riskanalytiker och finansinstitut är slutsatsen tydlig: transportsektorn kräver nu exceptionell försiktighet vid bedömning av kreditvärdighet och kontinuerlig övervakning av enheternas finansiella ställning. Portföljen av förfallna fordringar i detta segment kommer att växa – frågan är inte längre czy det kommer att hända, men när i i vilken specifikt företag.










