

США розглядають можливість заборони експорту дизельного палива. Європа може залишитися без палива — що це означає для транспортної галузі?
Адміністрація Трампа розглядає 90-денну заборону на експорт дизельного пального зі Сполучених Штатів — крок, який міг би відрізати майже половину трансатлантичних поставок дизпалива до Європи. Старий Континент після закриття кількох десятків нафтопереробних заводів і втрати російських та близькосхідних поставок сьогодні структурно залежить від американського пального. Для європейських транспортних компаній це означає ризик стрімкого зростання цін, фізичної нестачі пального на заправках і втрати перевізниками фінансової ліквідності. Ризик-менеджерам слід діяти вже зараз.
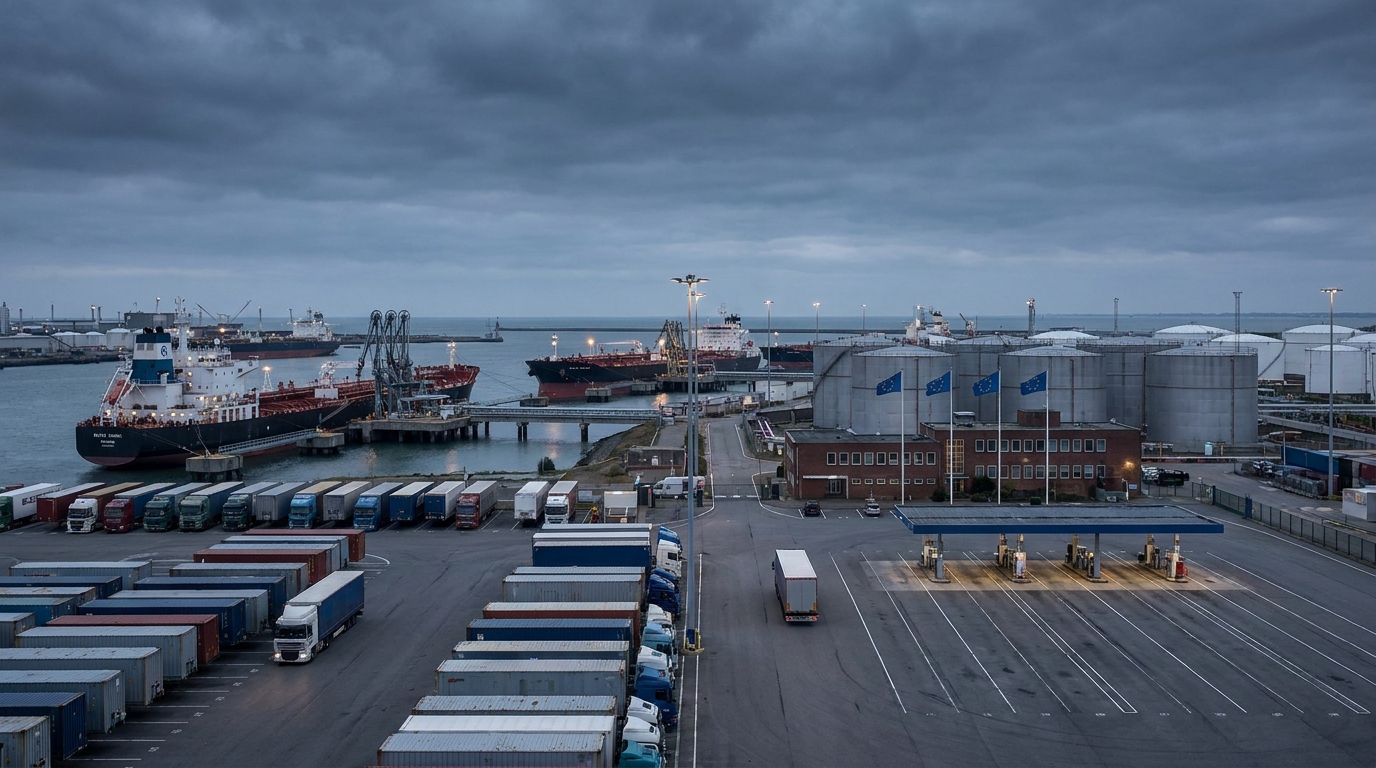
У третьому кварталі 2026 року світ транспорту та логістики зосереджений на одному рішенні, наслідки якого, якщо його впровадити, можуть перевернути європейський ринок вантажних перевезень так, як не було з часів енергетичної кризи, спричиненої війною в Україні. Адміністрація президента Дональда Трампа проводить поглиблені дослідження можливості запровадження 90-денної заборони на експорт дизельного палива зі Сполучених Штатів. Міністр фінансів Скотт Бессент публічно підтвердив, що робота триває, і рішення може бути прийнято будь-коли. Для європейських судноплавних компаній, логістичних операторів та ризик-менеджерів це означає одне: вони повинні підготуватися до сценарію, за якого майже половина морських поставок дизельного палива до Європи з-за меж регіону просто перестане надходити.
Як Європа потрапила в пастку залежності від американського дизельного палива?
Щоб повністю зрозуміти серйозність ситуації, потрібно повернутися приблизно на дванадцять років назад і простежити, як Старий континент поступово втрачав власні потужності з переробки сирої нафти. Протягом останніх півтора десятиліття, під впливом жорсткого посилення норм викидів та тиску з боку...rodoЧерез тиск та зростання експлуатаційних витрат приблизно 30 нафтопереробних заводів у Європейському Союзі було закрито або назавжди виведено з експлуатації. Дані Concawe, об'єднуючої організації європейської нафтопереробної промисловості, свідчать про те, що ці закриття призвели до втрати переробних потужностей на 250 000–300 000 барелів на день.
Просте закриття застарілих або нерентабельних заводів не стало б катастрофою — за умови, що Європа збереже альтернативні канали постачання готового палива. Тим часом Старий континент втрачав їх одного за одним. Роками Росія була основним постачальником дизельного палива — дешевого, близького та у величезних обсягах. Початок повномасштабного вторгнення в Україну у 2022 році та подальше ембарго на російські нафтопродукти перекрили цей потік. Напруженість на Близькому Сході завдала ще одного удару. Ще у 2025 році поставки з регіону Перської затоки покривали приблизно 41% усього імпорту дизельного палива до ЄС. Ескалація конфлікту між США та Іраном і перебої в роботі ключових морських коридорів призвели до скорочення експорту з цього регіону до значно меншої частини від попередніх обсягів.
У цьому геополітичному вакуумі Сполучені Штати стали чимось на зразок вентилятора для Європи. Станом на серпень 2026 року на США припадало приблизно половина всього європейського імпорту морського дизельного палива з-за меж регіону — майже 520 000 барелів на день, що перетинають Атлантику. Ця цифра говорить сама за себе: виключення одного постачальника з рівняння створює розрив, який неможливо швидко чи легко подолати.
Чому Вашингтон розглядає можливість запровадження ембарго — і що його мотивує?
Важливо розуміти, що потенційна заборона експорту не є ні політичним жестом щодо Європи, ні частиною ширшої дипломатичної стратегії. Вона має дуже конкретні, прості та нагальні внутрішні причини з американського боку.
Управління енергетичної інформації США (EIA) б'є на сполох: запаси дистилятів на східному узбережжі США впали до найнижчого рівня з 1990 року. Тим часом вітчизняні нафтопереробні заводи працюють майже на повну потужність — із завантаженням 98%. Немає жодного буфера, жодних резервних потужностей, які можна було б задіяти у разі раптового зростання попиту. І таке зростання не тільки ймовірне, але й безперечне. Осінь і зима означають збільшення попиту на мазут та паливо для сільськогосподарського сектору, який зараз вступає в черговий цикл збору врожаю та післязбирального періоду.
На рівні цін ситуація для споживачів у США жахлива. Середня ціна галона (3,79 літра) бензину зросла на 91 цент за один місяць, перевищивши 6,52 долара, що на 2,80 долара більше, ніж роком раніше. Це показники, небачені десятиліттями, що створює зростаючий політичний тиск на адміністрацію, щоб вона діяла рішуче. Експортне ембарго в цьому контексті є відповіддю на внутрішній заклик до «дешевого дизельного палива для Америки» — не спрямоване проти якогось конкретного торгового партнера.
Як заборона на експорт вплине на європейські ціни на дизельне паливо?
Європейські ринки палива вже працюють в екстремальних умовах. Середня ціна на дизельне паливо в Європейському Союзі у вересні 2026 року досягла близько 2,26 євро за літр — рекордно високого рівня, який не могли подолати жодні антиінфляційні заходи, оскільки більшість держав-членів вже відмовилися від них, не маючи бюджетних можливостей для їх підтримки.
Аналітики паливного ринку погоджуються: раптове скорочення поставок у США призведе до зростання цін на дизельне паливо в Європі ще на 30% за відносно короткий час. Ефект з боку пропозиції буде негайним — ринок почне враховувати дефіцит у 520 000 барелів на день ще до того, як виникне фактичний фізичний дефіцит на заправках. Ф'ючерсні ціни різко злетять, що призведе до зниження оптових, а потім і роздрібних цін.
Варто наголосити, що альтернативні джерела постачання не готові взяти на себе ініціативу. Індія, яка наразі є другим за величиною східним постачальником дизельного палива до Європи, забезпечує лише близько 60% імпорту з цього джерела, що становить лише 200 000 барелів на день. Математика нещадна: навіть якби Індія негайно подвоїла свої поставки до Європи – що логістично та фізично неможливо за такий короткий час – прогалина, що залишилася після США, не була б заповнена.
Транспортна галузь: екзистенційний ризик, а не операційний
Для менеджерів ризиків у транспортних та логістичних компаніях цей сценарій слід розглядати не як операційну загрозу, а як екзистенційну загрозу для частини ринку. Паливо є основою розрахунку витрат кожного перевізника — залежно від сегмента, структури автопарку та маршрутного складу, воно становить від 25% до 40% загальних операційних витрат. Різке зростання цін на 30% автоматично посилює тиск на маржу, яка вже структурно низька в автомобільному транспорті.
Сценарій паливної кризи породжує кілька ризиків, що перетинаються, і які необхідно аналізувати разом:
- Ризик фізичної нестачі палива: Через різку нестачу поставок та панічні скуповування запасів великими компаніями, менші транспортні компанії можуть зіткнутися з реальними труднощами із заправкою своїх вантажівок, особливо в регіонах з гіршим сполученням з великими паливними центрами.
- Ціновий та контрактний ризик: Компанії, які підписали довгострокові контракти на транспортні послуги без пунктів про паливо або з пунктами, неадекватними масштабам потенційного зростання, опиняться в драматичній ситуації – надаючи послуги за ціною нижче собівартості.
- Ризик фінансової ліквідності: Різке зростання цін на пальне вдарить по грошовому потоку, особливо якщо це збігається із затримками платежів від клієнтів, що не є абстрактним сценарієм за поточних ринкових умов.
- Каскадні ризики в ланцюгах поставок: Зростання транспортних витрат призводить до дорожчих поставок товарів, що, своєю чергою, уповільнює попит, зрештою впливаючи на обсяги перевезень, створюючи замкнене коло.
- Ризик платоспроможності підрядника: Компанії, які ми зараз вважаємо фінансово стабільними, можуть опинитися на межі втрати ліквідності протягом кількох тижнів через паливну кризу. Оцінки кредитних ризиків у галузі TSL терміново потребують оновлення.
Реакція Європейського Союзу – варіанти та їхні обмеження
Європейська комісія та міжнародніrodoМіжнародне енергетичне агентство (МЕА) усвідомлює серйозність ситуації. МЕА офіційно попередило, що ринок дизельного палива залишатиметься структурно недофінансованим з боку пропозиції найближчим часом. На практиці ЄС має кілька шляхів реагування, жоден з яких не є простим чи швидким.
Диверсифікація джерел постачання
Теоретично, Європа могла б прискорити співпрацю з альтернативними постачальниками — насамперед з Індією та окремими країнами Північної Африки. На практиці це вимагає перегляду контрактів, адаптації портової та термінальної інфраструктури та, перш за все, часу. З 90-денним ембарговим вікном цей час стає розкішшю, якої ми не маємо.
Вивільнення стратегічних резервів
Держави-члени та МЕА можуть вирішити вивільнити стратегічні резерви, що частково пом'якшить шок пропозиції. Однак це тимчасовий захід — резерви обмежені, і їх відновлення за поточних ринкових умов було б надзвичайно дорогим.
Адміністративні ліміти споживання
Найрадикальнішим і водночас найруйнівнішим варіантом для транспортної галузі є запровадження адміністративних обмежень на споживання дизельного палива. Подібні рішення розглядалися під час газової кризи 2022 року. У випадку з дизельним паливом це стало б прямим ударом по всьому логістичному ланцюжку — від сільського господарства та будівництва, через роздрібну дистрибуцію, до міжнародних перевезень.rodoТи.
Прискорення інвестицій у нафтопереробні заводи
Дискусії щодо відновлення або розширення європейських нафтопереробних потужностей знову виникають у Брюсселі щоразу, коли виникає енергетична криза. Однак запуск нового нафтопереробного заводу або значне розширення існуючого – це інвестиція, яка вимірюється мільярдами євро та роками, а не тижнями чи місяцями.
Перспектива бізнес-ризиків: що робити сьогодні?
Незалежно від того, чи адміністрація Трампа зрештою вирішить запровадити заборону на експорт, аналіз ризиків для гравців галузі TSL очевидний: структурна залежність Європи від зовнішніх поставок дизельного палива не зникне з остаточним скасуванням ембарго. Ми залишатимемося в зоні підвищеного паливного ризику щонайменше протягом наступних кількох років.
Транспортні та логістичні компанії повинні вжити конкретних заходів зараз:
- Аудит паливних контрактів та їх положень: Перегляньте всі активні контракти на наявність положень про індексацію та паливо – чи дійсно вони захищають від масштабів зростання, які ми спостерігаємо.
- Оцінка постачальників та підрядників: Перевірте фінансовий стан ключових ділових партнерів. Паливна криза може швидко виявити приховані проблеми ліквідності серед субпідрядників та клієнтів.
- Забезпечення постачання палива: По можливості розгляньте можливість створення власних паливних буферів – придбання та зберігання дизельного палива за поточними цінами може виявитися вигідним у разі майбутнього зростання цін.
- Ф'ючерсні контракти та інструменти хеджування: Великим компаніям слід розглянути хеджування цін на паливо через ф'ючерсні ринки або опціони на придбання – ці інструменти доступні, але все ще рідко використовуються в галузі TSL у Польщі та регіоні Центральної та Східної Європи.
- Надзвичайний сценарій в управлінні автопарком: Розробіть план скорочення споживання палива – оптимізуйте маршрути, зменшіть кількість простоїв та в першу чергу виведіть з експлуатації найменш ефективні транспортні засоби.
Короткий зміст: Час для управління ризиками, а не для очікування
Потенційна 90-денна заборона на експорт дизельного палива зі Сполучених Штатів випробує стійкість європейської судноплавної галузі в масштабах, яких не було роками. Європа потрапила в структурну пастку — вона закрила власні нафтопереробні заводи, втратила російські поставки та втратила безпечний доступ до ринків Близького Сходу. В результаті майже половина поставок дизельного палива в Атлантику тепер надходить з одного джерела: Сполучених Штатів. Така концентрація ризику мала б викликати тривогу набагато раніше.
Для ризик-менеджерів послання зрозуміле: ми не можемо керувати ризиком, який не вимірюємо. Настав час оновити моделі оцінки ризику контрагента в галузі TSL, переглянути бюджетні припущення та рішення щодо хеджування ризиків контрактів. Ринки не чекають політичних рішень — вони реагують до оголошення ембарго.
Платформа EURODEBT.eu постійно моніторитиме ситуацію та повідомлятиме про будь-які суттєві події, включаючи можливі рішення Вашингтона, реакцію Європейської Комісії та зміни в оцінці ризику платоспроможності суб'єктів господарювання в секторі автомобільних перевезень у Європі.




