

1,32 mia. zł i gæld hos polske transportvirksomheder: alarm for europæisk logistik i 2026
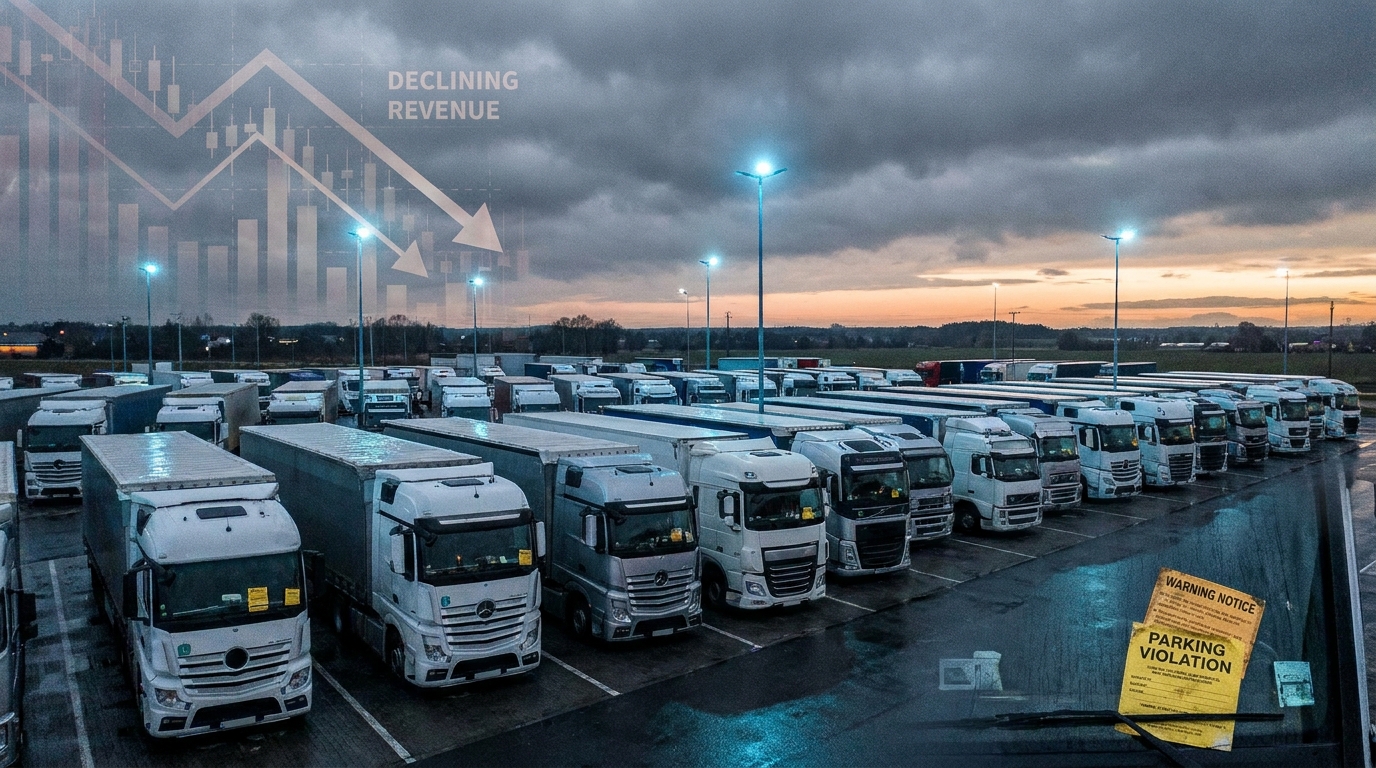
Den polske transport-, speditions- og logistikbranche (TSL) står over for en alvorlig finansiel krise. Tal offentliggjort i november 2026 af det nationale gældsregister (KRD) viser, at den samlede gæld i hele TSL-sektoren har oversteget 1,66 milliarder zloty, hvoraf hele 1,32 milliarder zloty tilhører virksomheder inden for godstransport ad vej. Antallet af virksomheder i registret med forfaldne forpligtelser nærmer sig 24.000. Det er tal, der bør vække øjeblikkelig opmærksomhed hos enhver risikochef, der samarbejder med polske transportører — både i ind- og udland.
Rekordstor gæld: tal, der taler for sig selv
Fænomenets omfang efterlader ingen tvivl. Af de næsten 24.000 gældsramte virksomheder i hele TSL-sektoren er over 23.000 udelukkende vejtransportører — fundamentet for polsk og europæisk landlogistik. Beløbet på 1,32 mia. zloty, som alene påhviler denne gruppe, er en bekymrende rekord og betyder, at likviditetskrisen ikke længere er et marginalt fænomen. Der er tale om et systemisk problem, der i stort omfang rammer virksomheder af forskellig størrelse, om end — og det er vigtigt — med en meget tydelig koncentration blandt markedets mindste aktører.
Det er værd at understrege, at KRD's data kun registrerer forpligtelser, der er forfaldne og indberettet til registret. Det faktiske omfang af sektorens finansielle vanskeligheder kan være betydeligt større — nogle fordringer er nemlig ikke offentliggjort, og mange virksomheder befinder sig i en gældsmæssig gråzone, hvor de manøvrerer mellem den ene faktura efter den anden uden formelt at havne i en inkassospiral.
Hvem er hårdest ramt? Portræt af en gældsramt transportør
Tallene viser entydigt, at krisens byrde i uforholdsmæssig grad rammer enkeltmandsvirksomheder og mikrovirksomheder med en flåde på ét til nogle få køretøjer. Netop disse virksomheder er økonomisk mest sårbare: De har ikke økonomiske reserver til at klare betalingsforsinkelser, har begrænset adgang til bankkredit og bygger ofte deres drift på én eller nogle få nøglekontrakter — hvis tab eller afbrydelse straks giver problemer med at betale forpligtelserne.
Paradoksalt nok er dette markedssegment samtidig et centralt operationelt element for store logistikoperatører og integratorer, som gerne outsourcer transport til underleverandører og dermed undgår egne udgifter til flåde og ansatte. Underleverandørernes økonomiske problemer udgør en direkte operationel risiko for deres opdragsgivere — og det er en risiko, som europæiske logistikvirksomheder alt for længe har bagatelliseret.
Hvorfor opstod krisen? Analyse af årsagerne
Betalingsophobninger — en tikkende bombe i enhver kontrakt
En af hovedårsagerne til den voksende gæld er et fænomen, der i årevis har været et patologisk træk ved TSL-branchen: forlængede betalingsfrister. I polsk transport er fakturaer med 60 og ikke sjældent 90 dages betalingsfrist blevet standard. Under normale markedsforhold kan dette tolereres — forudsat at fristerne overholdes. Virkeligheden ser imidlertid helt anderledes ud.
Mange opdragsgivere — især store vareafsendere og logistikoperatører — betragter små transportører som en gratis kilde til driftsfinansiering og forsinker betalinger uden konsekvenser. En transportør, der har udført opgaven, venter ofte tre, fire eller endda fem måneder på overførslen. I mellemtiden skal transportøren selv betale brændstof, forsikring, leasingydelser og chaufførens løn. Resultatet? Tab af likviditet, optagelse af dyre kortfristede lån eller ophør med at betale egne forpligtelser — hvilket direkte fører til registreringer i KRD.
Driftsomkostninger ude af kontrol
Parallelt med problemet med betalingsophobninger kæmper polske transportører med et vedvarende omkostningspres. Brændstofpriser og omkostninger til vedligeholdelse af flåden ligger fortsat på historisk høje niveauer, og fragtmargenerne — især inden for almindelig vejtransport — er ekstremt små. I denne situation kan selv mindre udsving i dieselpriser eller vejafgifter presse rentabiliteten af en enkelt tur under nul.
Særligt mærkbar er manglen på passende brændstof- og energiklausuler i de indgåede kontrakter. Når transportører underskriver en kontrakt med en fast fragtrate, påtager de sig ofte hele risikoen for udsving i energiråvarepriserne — uden nogen mekanisme til automatisk regulering af betalingen. Når priserne stiger, taber de penge på hver kilometer uden hverken juridiske eller forhandlingsmæssige redskaber til hurtig kompensation.
Leasing som en stille pengesluger
Den tredje væsentlige faktor er leasingforpligtelser. Den polske vejtransportflåde finansieres i vidt omfang netop med dette instrument. I gode tider var leasing en fornuftig løsning, der muliggjorde dynamisk vækst uden at binde egen kapital. Men når efterspørgslen efter transportydelser aftager, og margenerne skrumper, bliver de faste leasingydelser en uoverstigelig hindring for mange virksomheder. Salg af køretøjer for at komme ud af forpligtelserne betyder en øjeblikkelig reduktion af den operationelle kapacitet og tab af kontrakter — en ond cirkel, som mange virksomheder ikke formår at bryde.
Polen som en søjle i europæisk transport — systemisk risiko
For at vurdere krisens alvor korrekt er det nødvendigt at huske på den rolle, polske transportører spiller på det europæiske marked. Polen har i mange år været den ubestridte førende aktør inden for godstransport ad vej i Den Europæiske Union og håndterer den største mængde cabotage og international transport blandt alle medlemsstater. Polske lastbiler dominerer på ruterne til Tyskland, Frankrig, Benelux, de skandinaviske lande og Sydeuropa.
Det betyder, at de polske transportvirksomheders økonomiske problemer ikke blot er et nationalt anliggende. Der er tale om forstyrrelser med potentielt fælleseuropæisk rækkevidde. Når en betydelig del af transportørerne mister deres likviditet og forlader markedet, mærker de europæiske forsyningskæder det meget hurtigt — gennem stigende fragtrater, længere leveringstider og manglende kapacitet i centrale logistikkorridorer.
Kapacitetsscenarie: hvad sker der, hvis 24.000 virksomheder forsvinder?
Selv om samtidige massekonkurser blandt alle gældsramte virksomheder er et ekstremt scenarie, ville selv nogle få tusinde mikrotransportørers exit fra markedet på relativt kort tid skabe en betydelig mangel på transportkapacitet (engelsk capacity crunch). Konsekvenserne ville kunne mærkes direkte:
- Stigende fragtrater — et mindre transportudbud ved fortsat efterspørgsel driver uundgåeligt priserne op, hvilket vil ramme vareafsendernes og producenternes rentabilitet.
- Forstyrrelser i komponentleverancer — bil-, elektronik- og fødevareindustrien, som bygger på just-in-time-modellen, er særligt følsomme over for transportforsinkelser.
- Pres på detailhandlen — forsinkelser i leveringen af forbrugsvarer kan føre til lokal mangel i butikskæderne, især inden for friske produkter.
- Markedskonsolidering til fordel for store aktører — krisen eliminerer små aktører og giver plads til store operatører, der kan diktere prisvilkårene.
Forretningsrisikoen: hvad betyder det for din virksomhed?
For risikochefer og ejere af logistikvirksomheder i hele Europa bør KRD's data fra november 2026 være et signal til straks at gennemgå porteføljen af underleverandører og logistikpartnere. Nedenfor peger vi på centrale risikoområder, der kræver hurtig analyse:
Modpartsrisiko og due diligence
Logistikvirksomheder, der overlader transportopgaver til polske underleverandører, bør straks undersøge deres økonomiske tilstand — ved at kontrollere registreringer i KRD, BIG InfoMonitor og tilsvarende registre i andre lande. En virksomheds tilstedeværelse i et gældsregister betyder ikke nødvendigvis en umiddelbar konkurs, men er et tydeligt advarselssignal, der kræver en dybere analyse. På EURODEBT.eu-platformen stiller vi værktøjer til rådighed, der gør det muligt hurtigt at kontrollere polske og europæiske transportvirksomheder netop med dette for øje.
Risiko for driftskontinuiteten
Enhver virksomhed, der baserer sin forsyningskæde på nogle få eller et dusin faste transportunderleverandører, bør diversificere sin transportørbase og — endnu vigtigere — have aktive beredskabsplaner for tilfælde, hvor en nøglepartner pludselig ikke er tilgængelig. Det er også værd at overveje rammeaftaler med flere transportører med forskellige profiler frem for udelukkende at være afhængig af én leverandør.
Gennemgang af betalingspolitikken
For vareafsendere og store logistikoperatører fra Vesteuropa er det på høje tid at genoverveje egne betalingspolitikker over for underleverandører. Kortere betalingsfrister og færre forsinkelser er ikke blot en velviljesgestus — det er en investering i stabiliteten af egen forsyningskæde. Virksomheder, der fortsat anvender 90 dages betalingsfrister og accepterer overskridelser, vil i fremtiden få højere driftsomkostninger i form af pludselige ratestigninger eller afbrydelser i udførelsen af opgaver.
Hvad bør transportvirksomhederne selv gøre?
Selv om vareafsendernes og operatørernes perspektiv er centralt for EURODEBT.eu's læsere, er det også værd at se på situationen for transportørerne selv, som søger veje ud af den finansielle krise:
- Factoring af tilgodehavender — salg af fakturaer til factoringselskaber gør det muligt straks at forbedre likviditeten og fjerne virkningerne af lange betalingsfrister. Omkostningen ved factoring er reel, men ofte lavere end omkostningen ved tab af operationel kapacitet eller behovet for at optage dyre driftslån.
- Genforhandling af kontrakter med indeksreguleringsklausuler — enhver ny aftale bør indeholde mekanismer til automatisk regulering af fragtrater ved væsentlige ændringer i brændstof- eller energipriser. Det er ikke et urimeligt krav — det er en standard, der beskytter begge parter.
- Konsolidering af flåden og omstrukturering af omkostningerne — virksomheder med for store leasingforpligtelser bør overveje frivilligt at reducere flåden til det antal køretøjer, som faktisk skaber indtægter, der dækker de faste omkostninger.
- Brug af mediation og rekonstruktion — polsk lovgivning tilbyder rekonstruktionsværktøjer, der muliggør en ordnet håndtering af gælden uden at skulle erklære sig konkurs. Tidlig brug af disse værktøjer er klart bedre end at vente på en henvendelse fra en foged.
Vurdering af systemisk risiko: meget høj
Redaktionen på EURODEBT.eu vurderer det aktuelle niveau af systemisk risiko i den polske TSL-branche som meget højt. At sektorens samlede gæld har passeret 1,66 milliarder zloty — samtidig med at antallet af gældsramte virksomheder er steget til næsten 24.000 — peger på, at krisen er strukturel og ikke konjunkturbetinget. Med andre ord: en midlertidig forbedring af konjunkturerne er ikke nok til at normalisere situationen. Der er behov for dybere ændringer i forretningsmodeller, kontraktstrukturer og betalingspolitikker i hele forsyningskæden.
Europæiske handels- og logistikpartnere bør betragte disse data som en alvorlig advarsel — og handle proaktivt, ikke reaktivt. Kontrol af forretningspartnere, diversificering af transportørbasen og gennemgang af handelsvilkår er tiltag, som, hvis de gennemføres i dag, kan beskytte mod dyre overraskelser i morgen.
EURODEBT.eu vil løbende overvåge situationen i den polske og europæiske TSL-sektor og give læserne aktuelle data og risikoanalyser, der er nødvendige for at træffe velinformerede forretningsbeslutninger.








