

Marelli Europe under Chapter 11: Hvad betyder omstruktureringen af bilgiganten for europæiske leverandører og logistikken?
Marelli-koncernen — en af verdens største leverandører af bilkomponenter — befinder sig i en fremskreden fase af en Chapter 11-konkursbehandling ved en domstol i Delaware. Retsdokumenter fra 4. november 2026 bekræfter den fortsatte drift af de europæiske og polske datterselskaber, herunder fabrikkerne i Sosnowiec og Bielsko-Biała. De vigtigste frister i processen — kreditorernes afstemning frem til 23. november og retsmødet om godkendelse af planen den 8. december 2026 — markerer et afgørende tidspunkt for hundredvis af koncernens europæiske handelspartnere.
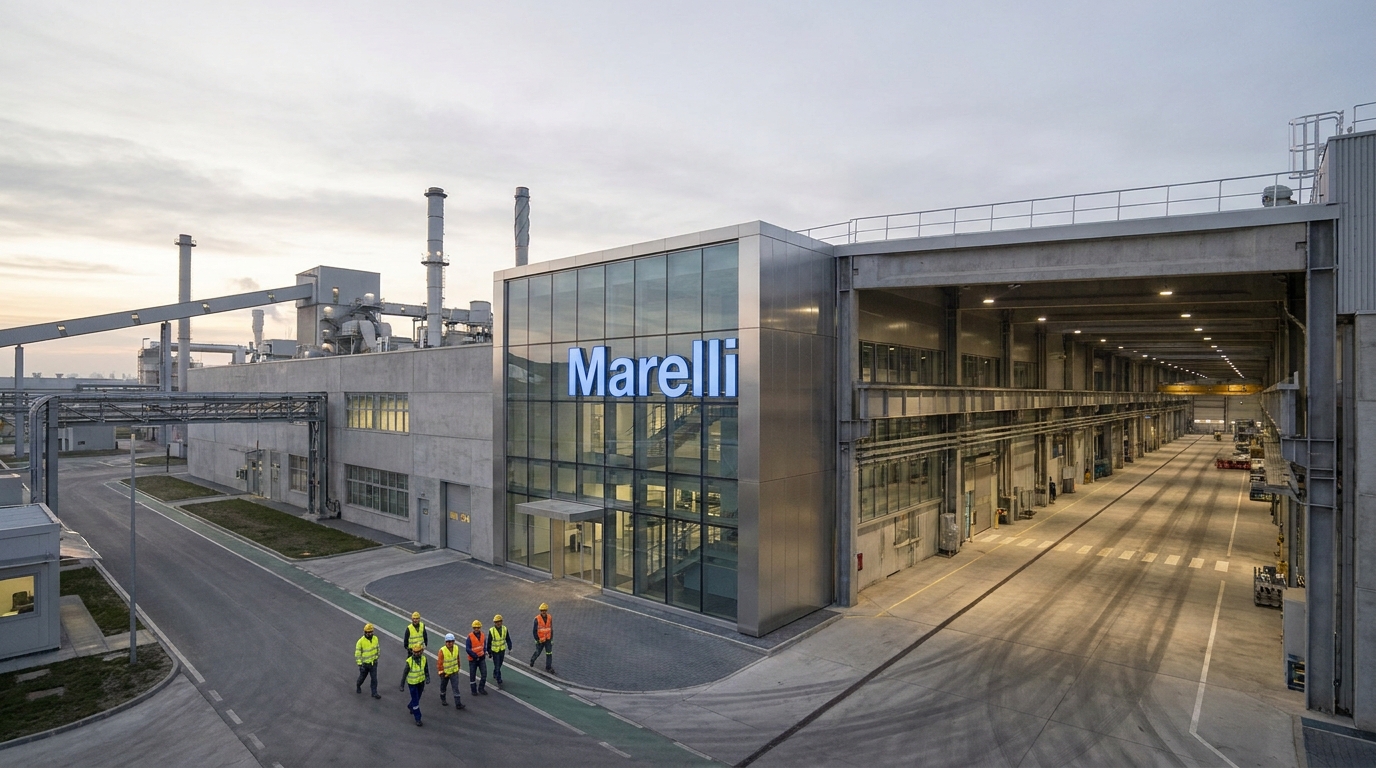
En af verdens største uafhængige leverandører af bilkomponenter — Marelli-koncernen — gennemgår en kritisk fase i en konkursbehandling efter Chapter 11 i amerikansk ret. Retsdokumenter indleveret den 4. november 2026 til USA's konkursdomstol for distriktet Delaware bekræfter, at koncernens europæiske selskaber — herunder Marelli Europe S.p.A., Marelli España S.A. og de polske datterselskaber — fortsætter driften, men fortsat er underlagt tæt retsligt tilsyn. For risikoansvarlige og samarbejdspartnere fra hele kontinentet er det et signal om at følge situationen med fordoblet opmærksomhed.
Marelli — hvem er det, og hvorfor har sagen betydning for Europa?
Inden vi går videre til analysen af retsdokumenterne, er det værd at minde om, hvor betydelig en aktør der er tale om. Marelli er et globalt bilindustrikonglomerat, der udspringer af sammenlægningen af den japanske virksomhed Calsonic Kansei og italienske Magneti Marelli, som blev overtaget fra FCA-koncernen (i dag Stellantis). Selskabet fremstiller en bred vifte af komponenter — fra udstødningssystemer over belysningssystemer til indbygget elektronik og affjedringssystemer — til næsten alle betydende bilproducenter i Europa, Asien og Nordamerika.
Omfanget af Marellis aktiviteter i Europa er enormt. Produktionsanlæg er i drift i Polen (Sosnowiec, Bielsko-Biała), Italien, Tyskland, Frankrig (Strasbourg), Spanien, Storbritannien, Tjekkiet (Jihlava), Slovakiet (Kechnec), Rumænien (Cluj-Napoca, Ploiești) og flere andre lande. Antallet af ansatte løber op i titusinder. Det betyder, at denne gigants finansielle problemer har direkte indvirkning på forsyningskæderne hos hundredvis af mindre virksomheder — underleverandører, transportører samt logistik- og servicevirksomheder, der betjener Marellis anlæg over hele kontinentet.
Krisens oprindelse: 4,9 milliarder dollars i gæld og vejen til retten
Chapter 11-behandlingen blev indledt den 11. juni 2025 af moderselskabet Marelli Holdings Co., Ltd. og snesevis af datterselskaber. Sagen behandles ved USA's konkursdomstol for distriktet Delaware under sagsnummer 25-11034 med dommer Craig T. Goldblatt som retsformand.
Den direkte årsag til begæringen var en ophobet langfristet gæld anslået til omkring 4,9 milliarder dollars. Dette beløb er resultatet af flere overlappende faktorer: en aggressiv opkøbspolitik i 2019–2020, globale forstyrrelser af forsyningskæderne forårsaget af COVID-19-pandemien, kraftige stigninger i råvare- og energipriserne samt en afmatning på bilmarkedet som følge af omstillingen til elektromobilitet. Marelli var ikke den eneste leverandørvirksomhed, der i de senere år kom under finansielt pres — tilsvarende problemer ramte bl.a. Premy, Plastic Omnium og leverandørsegmenter i mange andre europæiske industrikoncerner.
Valget af Chapter 11 (frem for direkte likvidation) er betydningsfuldt. Denne behandlingsform med udspring i amerikansk føderal lovgivning giver selskabet tid og redskaber til at gennemføre en restrukturering samtidig med beskyttelse mod kreditorernes inddrivelse af krav. I europæisk juridisk sprogbrug kan den sammenlignes med en sanerings- eller akkordbehandling, selv om mekanismerne adskiller sig på væsentlige punkter.
DIP-finansiering og aftale med kreditorerne — hvad er RSA?
For at opretholde driften under retsbehandlingen har Marelli sikret såkaldt DIP-finansiering (debtor-in-possession) på 1,1 milliarder dollars. Det er en særlig type kredit, som udelukkende er tilgængelig for virksomheder under Chapter 11-beskyttelse, og som har forrang ved tilbagebetaling frem for eksisterende forpligtelser. Opnåelsen af så betydelig DIP-finansiering viser, at långiverne tror på, at restruktureringsplanen kan gennemføres.
Samtidig indgik selskabet en Restructuring Support Agreement (RSA) — en aftale om støtte til restruktureringen, som omkring 80% af de eksisterende långivere tilsluttede sig. Det er en central indikator: en så høj grad af støtte blandt finansielle kreditorer mindsker risikoen for en langvarig retstvist betydeligt og giver grundlag for at forvente en smidig afslutning på behandlingen.
Marelli kommunikerer konsekvent, at retsbehandlingen i USA ikke forstyrrer den løbende drift. På det dedikerede websted Marelli Forward oplyser selskabet, at det løbende betaler sine forpligtelser over for medarbejdere, nøgleleverandører og handelspartnere. Denne fremstilling er karakteristisk for såkaldt pre-arranged bankruptcy eller pre-negotiated bankruptcy — behandlinger, hvor vilkårene for restruktureringen aftales med de vigtigste kreditorer, inden begæringen formelt indgives til retten.
Dokumenter fra 4. november 2026 — hvad viser driftsrapporterne?
Driftsrapporterne, der blev indleveret den 4. november 2026 via restruktureringsagenten Verita Global (Kurtzman Carson Consultants, LLC), dækker perioden frem til 30. september 2026. Indlevering af Monthly Operating Reports (MOR) er en formel forpligtelse for ethvert selskab omfattet af Chapter 11 — rapporterne giver retten og kreditorerne regelmæssig indsigt i de enkelte virksomheders finansielle og driftsmæssige situation.
Til proceduremæssige formål er Marelli Automotive Lighting USA LLC det ledende selskab i sagen, men rapporterne omfatter alle de centrale europæiske enheder, bl.a.:
- Marelli Europe S.p.A. — italiensk holdingselskab for de europæiske aktiviteter
- Marelli España S.A. — aktiviteter på Den Iberiske Halvø
- Marelli EPT Strasbourg — anlæg i Frankrig
- Marelli Germany GmbH — tysk enhed
- Automotive Lighting UK Limited — aktiviteter i Storbritannien
For polske og centraleuropæiske aktører på logistik- og transportmarkedet er rapporterne om anlæggene i vores region særligt vigtige:
- Marelli Sosnowiec Poland Sp. z o.o. (retsdokument nr. 2969)
- Marelli Bielsko-Biała Poland Sp. z o.o. (retsdokument nr. 2948)
- Marelli Aftermarket Poland Sp. z o.o. (retsdokument nr. 2987)
Rapporterne bekræfter, at de polske produktionsanlæg fungerer uden forstyrrelser som led i den globale restruktureringsstrategi. Tilsvarende dokumenter er indleveret for enheder i Tjekkiet (Marelli Automotive Lighting Jihlava s.r.o.), Slovakiet (Marelli Kechnec Slovakia s.r.o.) og Rumænien (Marelli Cluj Romania S.R.L. og Marelli Ploiești Romania S.R.L.).
Indleveringen af driftsrapporter fra så bred en kreds af selskaber — der omfatter praktisk talt hele Marellis produktionsnetværk i Central- og Østeuropa — bekræfter, at restruktureringen er koordineret og samlet, snarere end selektiv. Det er vigtig information for disse anlægs leverandører og samarbejdspartnere.
Rettens tidsplan — centrale datoer for markedet
Sagen er gået ind i en afgørende fase. Den 20. oktober 2026 godkendte dommer Craig T. Goldblatt informationsdokumentets (Disclosure Statement) tilstrækkelighed, hvilket i praksis betyder, at retten anså de oplysninger, Marelli havde fremlagt, for tilstrækkelige til, at kreditorerne kunne træffe en informeret beslutning ved afstemningen om restruktureringsplanen.
Følgende centrale frister er fastsat:
- 23. november 2026 kl. 16:00 ET — frist for afstemning om restruktureringsplanen og indgivelse af formelle indsigelser (Voting and Plan Objection Deadline)
- 8. december 2026 kl. 10:00 ET — retsmøde om godkendelse af reorganiseringsplanen (Confirmation Hearing)
Disse datoer er af afgørende betydning ikke blot for Marellis finansielle kreditorer, men også for hele økosystemet af virksomheder med tilknytning til koncernen. Resultatet af afstemningen den 23. november og en eventuel retsafgørelse den 8. december vil være et signal, der bestemmer de videre handlinger hos samarbejdspartnere, kreditforsikringsselskaber og institutioner, der finansierer transaktioner med selskaber i Marelli-koncernen.
Brancheperspektiv: hvorfor rammer Tier-1-restruktureringer logistikken så hårdt?
Marelli tilhører den kategori af leverandører, der i bilindustrien betegnes som Tier-1 — virksomheder, der leverer komponenter direkte til bilproducenternes samlebånd (OEM). Deres særlige position i forsyningskæden betyder, at finansielle problemer hos denne type virksomheder skaber ringvirkninger flere led ned.
I praksis betyder det, at Marellis krise direkte eller indirekte påvirker:
- Vejtransportører og logistikoperatører, der udfører regelmæssige leverancer af komponenter til og fra Marellis anlæg — både indenlands og i international transit
- Leverandører af råvarer og materialer (Tier-2 og Tier-3), som kan have udestående tilgodehavender hos koncernens selskaber eller være bekymrede for gennemførelsen af fremtidige ordrer
- Leasing- og finansieringsselskaber, der finansierer maskinparker og køretøjsflåder anvendt af Marelli eller dets underleverandører
- Kreditforsikringsselskaber, som kan ændre eksponeringsgrænserne for koncernens selskaber
- Speditører og toldagenter, der håndterer varestrømme fra Marellis anlæg til lande uden for EU, bl.a. Japan og USA
Det er værd at understrege, at Marellis produktionsanlæg i Polen spiller en vigtig eksportrolle. Anlægget i Sosnowiec producerer bl.a. dele til udstødningssystemer, mens fabrikken i Bielsko-Biała har specialiseret sig i komponenter til premiumkøretøjer. Begge anlæg er tæt integreret i forsyningsnetværkene hos koncerner som Stellantis, BMW Group og Honda. En forstyrrelse af deres drift — selv i blot nogle få uger — ville medføre omkostninger i forsyningskæden på titusinder af millioner euro.
Risikovurdering: hvad bør en risikoansvarlig vide og gøre?
Set fra et forretningsmæssigt risikostyringsperspektiv er Marellis situation ikke entydigt alarmerende, men den kræver systematisk overvågning og proceduremæssig forsigtighed. Nedenfor præsenterer vi en praktisk risikovurdering på flere områder:
Driftsrisiko (lav til moderat)
DIP-finansiering på 1,1 mia. USD og støtte til RSA fra 80% af kreditorerne er stærke indikationer på, at Marellis produktionsanlæg i Europa ikke er umiddelbart truet af en pludselig lukning. Selskabet styrer aktivt sin kommunikation og understreger driftskontinuiteten. Driftsrisikoen bør vurderes som moderat — reel, men ikke umiddelbart kritisk.
Juridisk risiko og kontraktrisiko (forhøjet)
Beskyttelse efter Chapter 11 betyder, at inddrivelse af handelstilgodehavender fra koncernens selskaber kan være vanskelig eller midlertidigt suspenderet (automatic stay). Samarbejdspartnere med ubetalte fakturaer over for Marellis selskaber bør rådføre sig med jurister om mulighederne for at gøre disse krav gældende under retsbehandlingen. Nye handelsaftaler med koncernens selskaber bør indgås med øget forsigtighed — især hvad angår betalingsbetingelser og sikkerhedsstillelse.
Omdømmerisiko og due diligence (bør overvåges)
Virksomheder, for hvem Marelli er en central samarbejdspartner (f.eks. en hovedkunde, der tegner sig for mere end 20–30% af omsætningen), bør åbent informere deres egne kreditorer, investorer og bankforbindelser om deres eksponering mod denne virksomhed. Inden for omdømmerisikostyring kan manglende kommunikation opfattes værre end selve eksponeringen.
Risiko efter restruktureringen (lav til moderat)
Hvis retten godkender reorganiseringsplanen i december 2026, vil Marelli afslutte behandlingen med en balance med væsentligt reduceret gæld. En gældsreduktion på flere milliarder dollars bør grundlæggende forbedre koncernens drifts- og kreditmæssige kapacitet over en periode på 12–36 måneder. Det er grundscenariet, som sagens hidtidige forløb peger på.
Anbefalinger til samarbejdspartnere og risikoansvarlige
På baggrund af en analyse af de tilgængelige retsdokumenter og markedsforholdene foreslår vi følgende tiltag for virksomheder med direkte eller indirekte tilknytning til Marelli-koncernen:
- Kortlæg den samlede eksponering mod koncernen — undersøg, hvilke af de virksomheder, der er omfattet af Chapter 11, der er dine direkte samarbejdspartnere. Listen over selskaber omfattet af sagen er offentligt tilgængelig i sagsakterne for 25-11034.
- Overvåg rettens frister — resultaterne af kreditorafstemningen (senest 23. november 2026) og godkendelsesretsmødet (8. december 2026) er milepæle, der kan ændre risikovurderingen i realtid.
- Kontroller betingelserne for kreditforsikring — nogle forsikringsselskaber kan allerede have reduceret eller suspenderet grænserne for selskaber i Marelli-koncernen. Manglende gyldig police betyder fuld eksponering mod risikoen for uerholdelige tilgodehavender.
- Drøft udestående tilgodehavender med en jurist — hvis du har fakturaer over for koncernselskaber, der er indgået i Chapter 11-behandlingen, kan fristen for anmeldelse af krav (proof of claim) allerede være udløbet eller nært forestående. Handl uden forsinkelse.
- Indstil ikke samarbejdet automatisk — en forhastet standsning af leverancer eller samarbejde med Marellis anlæg kan udsætte dig for kontraktlige krav og blokere muligheden for at inddrive løbende tilgodehavender. Drøft enhver beslutning med juridisk afdeling.
- Hold øje med signaler fra OEM — bilproducenter, der anvender Marelli-komponenter (Stellantis, BMW, Honda og andre), kan iværksætte støtteprogrammer for centrale Tier-1-leverandører for at sikre produktionskontinuiteten. Sådanne programmer kan indirekte stabilisere situationen for Marellis anlæg i Europa.
Opsummering: restrukturering frem for sammenbrud — men årvågenhed er på sin plads
Marelli-koncernens Chapter 11-behandling er et af de største og mest komplekse tilfælde af industriel restrukturering i bilsektoren i de senere år. Aktiviteternes omfang — snesevis af datterselskaber, tusindvis af medarbejdere og hundredvis af samarbejdspartnere over hele verden — gør dette til en begivenhed af systemisk betydning for den europæiske bilindustri og logistikbranche.
Sagens hidtidige forløb — støtte til RSA fra 80% af kreditorerne, sikring af DIP-finansiering på 1,1 mia. USD, en smidig proces for indlevering af driftsrapporter og rettens godkendelse af Disclosure Statement — peger på et kontrolleret restruktureringsforløb snarere end et kaotisk sammenbrud. Det er en væsentlig forskel set ud fra risikoen for hele værdikæden.
Indtil retten formelt har godkendt reorganiseringsplanen (planlagt til 8. december 2026), og Marelli reelt har afsluttet Chapter 11-behandlingen, bør alle virksomheder, der samarbejder med koncernen, ikke desto mindre opretholde et forhøjet niveau af årvågenhed, dokumentere alle transaktioner med behørig omhu og følge de efterfølgende retsdokumenter, der indleveres til sagsakterne.
EURODEBT.eu-platformen vil løbende opdatere risikovurderingen for selskaber i Marelli-koncernen — især efter offentliggørelsen af kreditorafstemningens resultater og efter afgørelsen ved godkendelsesretsmødet i december. Vi opfordrer til at tilmelde sig underretninger om denne sag.




