

Krise i polsk vejtransport: 15% flere konkurser i 2026 og milliardgæld i TSL-branchen
Tallene for III kvartal 2026 afslører den alvorligste krise i den polske transport-, speditions- og logistiksektor i over et årti: antallet af konkursbehandlinger steg med 15 procent i forhold til året før, sektorens samlede gæld oversteg 1,32 milliarder zloty, og over 1200 virksomheder forlod markedet ubemærket i løbet af ét kvartal. Hovedårsagerne er høje omkostninger til gældsbetjening, strukturelle økonomiske problemer i Tyskland samt et stigende regulatorisk pres. For samarbejdspartnere, der arbejder med polske transportvirksomheder, betyder det, at kreditrisikopolitikken straks må strammes.
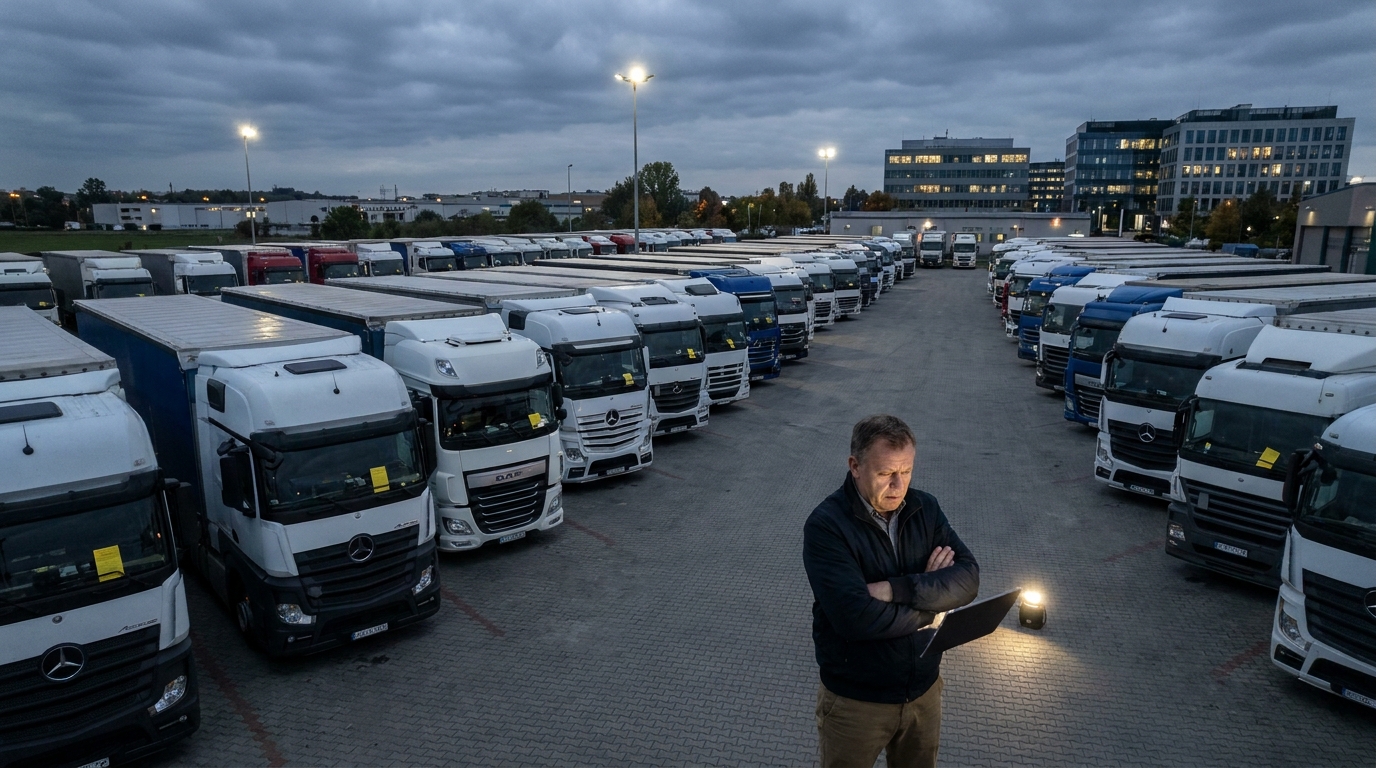
Polske transportvirksomheder befinder sig i den vanskeligste økonomiske situation i over ti år. Data for tredje kvartal 2026, indsamlet af førende branchemedier og verificeret af analytikere hos EURODEBT.eu, efterlader ingen illusioner: sektoren for transport, spedition og logistik (TSL) gennemgår en dyb strukturel krise, hvis konsekvenser ikke kun vil kunne mærkes af transportørerne selv, men først og fremmest af deres samarbejdspartnere — afsendere, speditører og tjenesteudbydere på hele kontinentet. Antallet af formelle konkurs- og omstruktureringsprocedurer er steget med 15 procent år til år, branchens samlede gæld har oversteget 1,32 milliarder zloty, og over 1200 virksomheder har forladt markedet på blot ét kvartal. For risikochefer og virksomhedsejere, der samarbejder med polske transportører, er tiden inde til at handle nu.
Problemets omfang: tal, der taler for sig selv
TSL-branchen har i årevis været betragtet som en af motorerne i den polske økonomi og et centralt led i de europæiske forsyningskæder. Den polske lastbilflåde er en af de største på kontinentet, og polske transportører håndterer en betydelig del af transportmængden mellem Øst- og Vesteuropa. Denne tilsyneladende stærke markedsposition har dog ikke beskyttet sektoren mod en bølge af økonomiske vanskeligheder, som netop i de seneste to kvartaler har taget dramatisk fart.
Statistiske data fra tredje kvartal 2026 viser en stigning på 15 procent i antallet af konkurs- og omstruktureringsprocedurer sammenlignet med samme periode året før. Det er en stigning, der overgår de sorteste scenarier, som analytikere opstillede i begyndelsen af året. Desuden anslås problemer med at opretholde den løbende likviditet at berøre omkring 24 tusind transportvirksomheder registreret i Polen — altså ikke kun dem, der formelt har indgivet konkursbegæring eller indledt en saneringsprocedure, men også titusinder af virksomheder, der balancerer på kanten af betalingsdygtighed.
Et særligt bekymrende fænomen er den kraftige stigning i såkaldte stille markedsudtræden (eng. silent exits). Alene i tredje kvartal 2026 suspenderede eller indstillede over 1200 transportvirksomheder helt deres aktiviteter — uden store bekendtgørelser, uden medieomtale, ofte uden at advare deres samarbejdspartnere på forhånd. For kreditorer er en sådan forsvinden særligt farlig: tilgodehavender fra ubetalte fakturaer går tabt eller indgår i konkursboet, hvorfra inddrivelsen er minimal.
Krisens årsager: en kombination af ugunstige faktorer
De aktuelle vanskeligheder i polsk transport skyldes ikke én enkelt begivenhed. De er resultatet af en ophobning af flere overlappende makroøkonomiske, markedsmæssige og regulatoriske problemer, som tilsammen skaber et usædvanligt destruktivt driftsmiljø.
Høje omkostninger til gældsbetjening og udhuling af marginer
De fleste polske transportvirksomheder finansierer deres aktiviteter — især køb og modernisering af vognparken — med banklån og leasing. I et miljø med forhøjede renter, som har varet i flere år, er omkostningerne ved at betjene disse forpligtelser steget drastisk. Samtidig har prispresset på fragtmarkedet løbende begrænset driftsmarginerne. Resultatet er let at forudsige: virksomheder, der for blot få år siden uden problemer kunne betjene gælden med driftsindtægter, er i dag tvunget til at trække på deres kontantreserver — reserver, der svinder i alarmerende tempo.
I kombination med voksende betalingsforsinkelser langs forsyningskæderne — en situation, hvor speditøren venter på betaling fra afsenderen, mens speditøren selv er bagud med betalingen til transportøren — opstår en dominoeffekt, som er særligt farlig for mindre og mellemstore virksomheder uden en økonomisk buffer.
Strukturel krise på det vestlige marked, især i Tyskland
Den polske transportbranche har opbygget sin konkurrencefordel ved at betjene ruter mellem Vest- og Østeuropa, og Tyskland har historisk genereret den største ordremængde til polske lastbiler. Desværre kæmper økonomien på den anden side af Oder med strukturelle problemer, der rækker langt ud over konjunkturcyklussen. Krisen i bilsektoren og maskinindustrien i Tyskland fører direkte til færre producerede varer og dermed — til en drastisk reduceret mængde gods til transport.
Resultatet er en grundlæggende ubalance mellem den tilgængelige lastekapacitet og den reelle efterspørgsel. På spotmarkedet er der opstået en ødelæggende priskrig, hvor fragtraterne pr. kilometer er faldet under rentabilitetsgrænsen. For at holde deres chauffører beskæftiget og betale leasingydelser accepterer transportvirksomheder ordrer til priser, der reelt skaber driftstab — i håb om, at situationen forbedres. I de fleste tilfælde viser dette håb sig at være forgæves.
Ustabile brændstofomkostninger
Selv om dieselpriserne på de europæiske engrosmarkeder har udvist visse udsving, har de set fra de polske transportørers perspektiv ikke givet tilstrækkelig lettelse til at forbedre rentabiliteten. Brændstof er fortsat en af de vigtigste variable omkostninger ved vejtransport, og dets uforudsigelighed gør det vanskeligt at planlægge økonomien effektivt og forhandle langsigtede kontrakter med beskyttelse af marginerne.
Regulatorisk pres uden fortilfælde
De lovkrav, der lægges oven i de driftsmæssige problemer, skaber en yderligere udfordring. Mobilitetspakken, hvis bestemmelser trådte i kraft løbende i de seneste år, har begrænset de muligheder for omkostningsoptimering, som nogle transportører benyttede. Cabotagereglerne, kravet om at køretøjet skal vende tilbage til registreringslandet samt reglerne om udstationering af chauffører har medført reelle stigninger i driftsomkostningerne.
En ny omfattende regulatorisk ændring tegner sig i horisonten: inddragelsen af vejtransport i systemet for handel med CO₂-emissioner (ETS2). Selv om den fulde implementering af systemet er fordelt over tid, må virksomhederne allerede i dag planlægge investeringer i en mere moderne og miljøvenlig vognpark — på et tidspunkt, hvor deres regnskaber er røde. For mange transportører er det en byrde, der ikke kan bæres uden ekstern finansiering, som det — på grund af forringede kreditværdighedsvurderinger — bliver stadig sværere at få adgang til.
Geopolitik og adgang til kapital
Den vedvarende geopolitiske ustabilitet i Central- og Østeuropa har påvirket finansielle institutioners appetit på at investere kapital i transportbranchen negativt. Banker og leasingselskaber afskærer effektivt mindre og mellemstore transportører fra den driftskapital, der er nødvendig for den daglige drift, ved at øge kravene til sikkerhed og skærpe kreditkriterierne. Virksomheder, der tidligere uden problemer refinansierede deres gæld, møder i dag en mur — og ender derfor i skyldnerregistre eller ved omstruktureringsdomstole.
Risiko for samarbejdspartnere: hvad afsendere og speditører bør vide
Krisen i polsk transport er ikke kun et problem for transportørerne selv. Enhver aktør, der samarbejder med en polsk TSL-virksomhed — uanset om det er en afsender, logistikoperatør, toldagent eller et autoværksted — påtager sig en målbar økonomisk risiko. Nedenfor præsenterer vi de vigtigste områder, der kræver særlig opmærksomhed.
- Risiko for tab af acontobeløb og forudbetalinger: Virksomheder i økonomiske vanskeligheder kan tage imod ordrer og acontobetalinger uden at være i stand til at opfylde dem. Hvis der erklæres konkurs, er det særdeles vanskeligt at få disse midler tilbage.
- Forstyrrelser i forsyningskæden: En transportørs pludselige forsvinden fra markedet — herunder den tidligere nævnte stille udtræden — kan forårsage alvorlige problemer med opfyldelsen af ordrer, især ved tidsfølsomt gods.
- Stigende fragtrisiko: I krisetider kan nogle transportører forsømme forsikring af gods eller undlade at betale præmier, hvilket betyder, at afsenderen muligvis ikke modtager erstatning i tilfælde af skade.
- Lav inddrivelsesgrad for tilgodehavender: I polske konkurs- og saneringsprocedurer får usikrede kreditorer typisk kun en brøkdel af deres tilgodehavender tilbage. Ved massekonkurser i én branche bliver situationen endnu vanskeligere, fordi aktiverne til fordeling er begrænsede, og køen af kreditorer — lang.
EURODEBT.eu's perspektiv: hvordan risikoen håndteres under de nuværende forhold
I lyset af den hastigt forværrede situation i den polske TSL-sektor er øjeblikkelig gennemgang og opdatering af risikopolitikken over for samarbejdspartnere i branchen af afgørende betydning. Nedenfor præsenterer vi praktiske anbefalinger til risikochefer og virksomhedsejere, der samarbejder med polske transportører.
1. Skærpelse af kriterierne for kreditgrænser
Eksisterende kreditgrænser tildelt transportvirksomheder bør straks gennemgås på grundlag af aktuelle økonomiske oplysninger om samarbejdspartneren. Vi anbefaler at indhente aktuelle regnskaber, overvåge registreringer i det nationale domstolsregister og kontrollere virksomhedens status i skyldnerdatabaser. Virksomheder, hvor det ikke er muligt at indhente aktuelle oplysninger — bør betragtes som forhøjet risiko, indtil de er verificeret.
2. Kortere betalingsfrister og styrket sikkerhed
Standardbetalingsfrister på 30 eller 60 dage, som i årevis har været normen i branchen, bør i dag betragtes som en for lang eksponeringsperiode. Forhandl kortere betalingsfrister eller betaling ved levering, hvor det er muligt. Ved samarbejde i større volumen bør du overveje at kræve yderligere sikkerhed: bankgarantier, remburser eller registreret pant i vognparken.
3. Intensiveret overvågning af tilgodehavender og hurtig eskalering
Enhver betalingsforsinkelse på 7 til 14 dage bør betragtes som et alarmsignal og straks eskaleres i inkassoprocessen. Under en likviditetskrise skyldes disse forsinkelser sjældent en tilfældig forglemmelse — de er oftest det første tegn på alvorligere problemer. En hurtig reaktion øger chancerne for at inddrive tilgodehavender, før virksomheden indleder en formel procedure.
4. Regelmæssig kontrol af samarbejdspartnerens tilstand
En engangsverifikation af en samarbejdspartner ved indledningen af et samarbejde er i dag klart utilstrækkelig. Vi anbefaler løbende — mindst kvartalsvis — overvågning af centrale advarselssignaler: nye registreringer i skyldnerregistret, ændringer i ejerstrukturen, udsving i beskæftigelsen eller indgivelse af ansøgninger om registrering i KRS vedrørende omstruktureringsprocedurer.
5. Diversificering af transportørbasen
Fra et strategisk perspektiv er det i dag værd at gennemgå graden af koncentration af samarbejdet med én eller nogle få transportører. Afhængighed af en aktør, der pludselig kan forlade markedet, skaber en operationel risiko, som på længere sigt kan vise sig at være dyrere end en midlertidig mangel på prisoptimering.
Udsigter for de kommende kvartaler
Vil krisen i den polske TSL-branche snart være ovre? Analytikere er forsigtige med optimistiske prognoser. De strukturelle problemer i tysk industri forsvinder ikke fra den ene dag til den anden, og tilpasningen af den overudbyggede vognparkskapacitet på de europæiske markeder kan tage endnu flere kvartaler. Samtidig vil den forestående implementering af ETS2 kræve yderligere investeringer, som de fleste økonomisk svagere aktører ikke vil kunne bære.
Et positivt scenarie ville være en gradvis genopretning af efterspørgslen efter fragt, som — hvis den indtræffer — sandsynligvis vil begynde i kontraktsegmentet og først derefter forbedre forholdene på spotmarkedet. Men selv i et optimistisk scenarie vil markedets tilpasningscyklus tage mere end et år. I denne periode må man forvente flere konkurser, yderligere markedskonsolidering og fortsat stigende kreditrisiko over for transportører.
Sektoren er gået ind i en fase med omfattende naturlig udvælgelse. Virksomheder med sunde balancer, diversificerede ordreporteføljer og effektiv omkostningsstyring vil overleve. De øvrige — og der kan være flere, end de officielle statistikker i dag viser — vil føje sig til den voksende liste over virksomheder i retslige procedurer.
Opsummering: beskyttelse af egen likviditet som prioritet
Data for tredje kvartal 2026 bør være et alarmsignal for enhver aktør, der handler med den polske transportbranche. En bølge af konkurser, omfattende stille udtræden af markedet, gæld i milliardklassen og destruktivt prispres skaber et miljø, hvor standardprocedurer for risikostyring kan vise sig utilstrækkelige.
Beskyttelse af egen likviditet — gennem omhyggelig verifikation af samarbejdspartnere, kortere krediteksponering og hurtig reaktion på advarselssignaler — skal være en absolut prioritet. Under kriseforhold er den eneste effektive form for forsvar en proaktiv risikopolitik, ikke reaktiv inkasso.
Platformen EURODEBT.eu overvåger den økonomiske tilstand hos europæiske transport- og logistikvirksomheder i realtid. Vi opfordrer til at verificere dine samarbejdspartnere i TSL-sektoren, før du indleder eller fortsætter et samarbejde — særligt i en så følsom markedssituation som den, vi oplever i anden halvdel af 2026.




