

Afslutningen på toldlettelser på op til 150 euro: Hvordan vil EU-reformen ændre transport- og e-handelsbranchen?
Fra den 1. juli 2026 afskaffer Den Europæiske Union de minimis-grænsen for toldfritagelse for forsendelser med en værdi på under 150 euro og erstatter den med et fast gebyr på 3 euro for hver vareposition. Ændringen vender op og ned på e-handlens driftsmodeller og stiller logistikvirksomheder over for nødvendigheden af at genforhandle aftaler, modernisere IT-systemer og foretage en grundig vurdering af den finansielle risiko ved kunder i B2C-sektoren. Erfaringerne fra Frankrig, hvor alene varslingen af lignende regler medførte et fald på 92 procent i toldbehandlingsvolumen på CDG, viser, hvor voldsomme markedets reaktioner kan være.
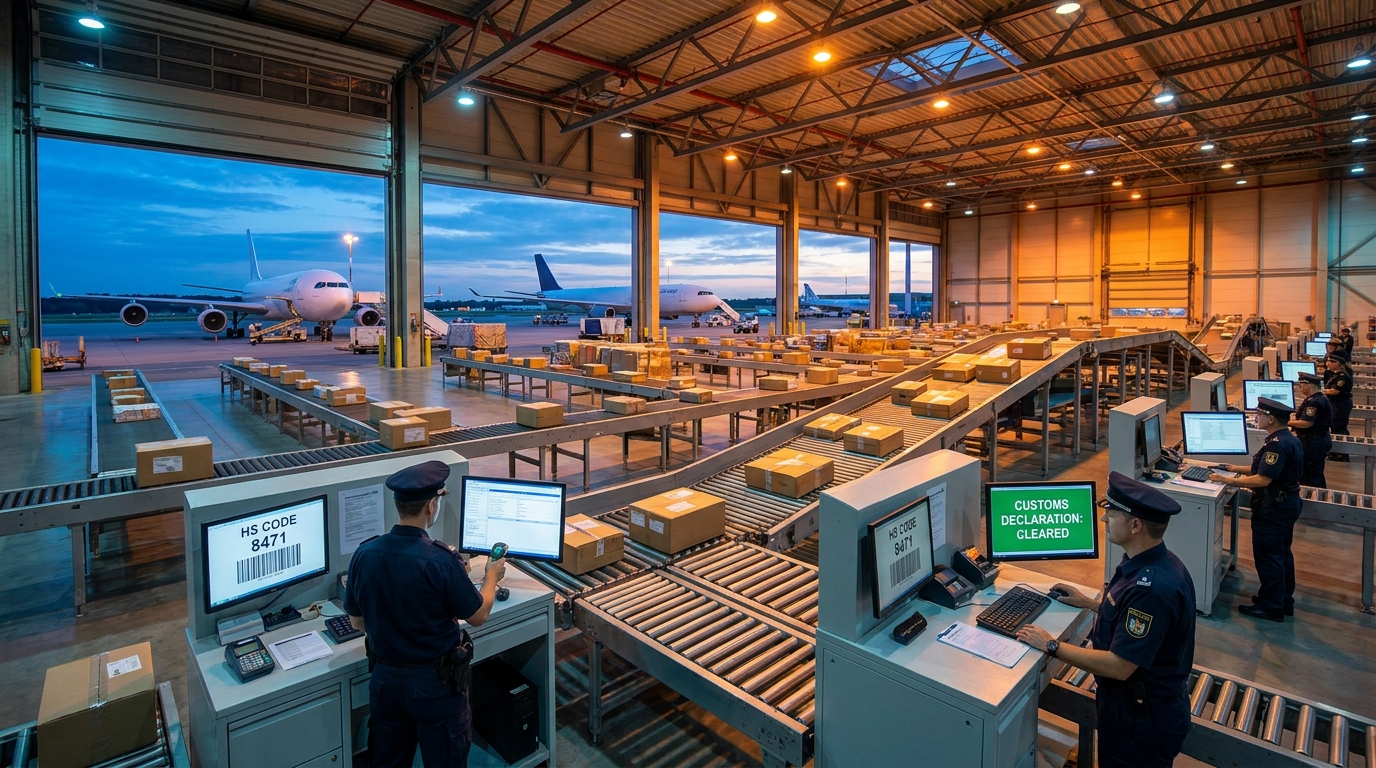
Fra den 1. juli 2026 afskaffer Den Europæiske Union en af hjørnestenene i grænseoverskridende e-handel - den længe eksisterende toldfrihedsgrænse for importerede forsendelser med en værdi på under €150. I stedet indføres et fast gebyr på €3 pr. vare i en pakke. For logistikoperatører, speditører og transportvirksomheder, der betjener B2C-kunder, er dette ikke blot en lovgivningsmæssig ændring; det er et wake-up call, der kræver øjeblikkelig gennemgang af kontrakter, driftsmodeller og risikovurderinger af kundeporteføljer.
Slutningen på de minimis-æraen – hvad ændrer sig, og hvorfor?
I årevis har de minimis-grænsen fungeret som en drivkraft for billig import fra asiatiske lande, primært Kina. Butikker som Temu, Shein og AliExpress har i vid udstrækning bygget deres europæiske forretningsmodeller på dette smuthul – masseforsendelse af små pakker til en værdi af højst 150 euro uden at betale told. Det anslås, at mængden af forsendelser, der drager fordel af de minimis-fritagelsen i EU, i de senere år er vokset til hundredvis af millioner pakker årligt.
De europæiske finansministre har længe slået alarm om, at systemet misbruges i vid udstrækning, hvor sælgere uden for EU bevidst underdeklarerer værdien af forsendelser, undgår gebyrer og opnår en urimelig konkurrencefordel i forhold til lokale europæiske sælgere, der er fuldt beskattet. Finanspolitisk pres er blevet forværret af argumenter frarodomulig – den massive tilstrømning af billige engangsprodukter genererer et enormt CO2-aftryk – og bekymringer om forbrugersikkerheden, da mange importerede varer ikke opfyldte EU-standarderne.
EU's toldreform er derfor en del af en bredere reguleringsstrategi: Told ophører med udelukkende at være et finanspolitisk redskab og bliver et instrument i handelspolitikken.rodoDet nye gebyr på €3 for hver vare i berettigede B2C-forsendelser er midlertidigt – et mere omfattende system er planlagt til implementering på et senere tidspunkt – men blot annonceringen af det forårsager betydelig markedsturbulens.
Toldrevolutionen - Slutningen på konsolidering, begyndelsen på dataæraen
For logistikbranchen er den mest betydningsfulde operationelle ændring behovet for at indsende obligatoriske tolddeklarationer på vareniveau. Indtil nu har speditører og operatører benyttet sig af forenklede konsolideringsmetoder, som har muliggjort hurtig og omkostningseffektiv toldbehandling af store mængder pakker. De nye regler eliminerer denne bekvemmelighed.
Hvert produkt i forsendelsen skal beskrives ved hjælp af præcise identifikatorer – GTIN (Global Trade Item Number), EAN eller UPC – sammen med detaljerede oplysninger om producent og sælger. Derudover skal HS-koder (Harmonized Commodity Description and Coding System) tildeles korrekt til hver vare. Enhver kodningsfejl vil resultere i øjeblikkelig tilbageholdelse af forsendelsen og forsinkelse af fortoldningen.
Det betyder, at logistikbranchen står over for en betydelig teknologisk udfordring. Operatører, der tidligere behandlede millioner af forenklede deklarationer, skal investere i IT-systemer, der er i stand til at håndtere data på produktniveau. Integration med producent- og detailhandlerdatabaser, automatisk verifikation af toldkoder og datakvalitetsstyring – disse er områder, hvor der forventes betydelige investeringer i de kommende måneder. Virksomheder, der ikke implementerer passende løsninger inden juli 2026, risikerer operationel lammelse.
Vigtige datakrav for nye check-ins:
- GTIN-, EAN- eller UPC-koder — obligatorisk identifikator for hvert produkt i pakken
- HS-koder — korrekt tildelt hver vare, uden forenklinger
- Producent- og sælgeroplysninger — fuldstændige oplysninger for hver artikel
- Deklaration på varelinjeniveau — ingen flere konsolideringsmetoder
- Korrekt værdi af varerne — grundig verifikation af omfanget af misbrug til dato
IOSS og det nye forsendelsesrutelandskab
En central ændring, der vil have direkte indflydelse på driftsmodellerne for kurér- og speditionsvirksomheder, er den nye tilgang til toldbehandling baseret på sælgers deltagelse i IOSS-systemet (Import One-Stop Shop). IOSS-systemet, der blev introduceret i 2021 som en mekanisme til forenklet momsregistrering for udenlandske sælgere, er nu ved at blive et centralt element i hele e-handelens toldarkitektur.
Forsendelser håndteret af sælgere registreret hos IOSS bevarer muligheden for toldbehandling ved det første indgangssted til Den Europæiske Union. Det betyder, at logistikoperatører kan opretholde den nuværende model med centraliserede distributionsknudepunkter – varer ankommer til et enkelt stort logistikcenter (f.eks. i Tyskland, Holland eller Belgien), hvor de toldklareres og derfra distribueres til destinationslande.
Forsendelser fra sælgere, der ikke er registreret hos IOSS, mister dog denne mulighed. De skal fortolles i destinationslandet, hvilket komplicerer ruten radikalt. I stedet for et enkelt toldklareringspunkt for hele det europæiske marked skal operatøren organisere toldklareringer i snesevis af forskellige jurisdiktioner, hver med sine egne proceduremæssige, sproglige og skattemæssige krav. Kompleksiteten af ruter og logistik til den sidste mil stiger eksponentielt.
For transportvirksomheder, der arbejder med e-handelskunder, som ikke har IOSS-registrering eller er i gang med at få den, har denne opdeling en direkte indvirkning på driftsomkostningerne. Ruter, leveringstider og de samlede omkostninger ved håndtering af ikke-IOSS-forsendelser vil være betydeligt højere, hvilket vil påvirke rentabiliteten af kontrakter, der er indgået, før reformen træder i kraft.
Finansielt jordskælv for e-handelsimportører
Denne ændring påvirker primært forretningsmodeller baseret på en model med høj volumen og lav værdi. For en sælger, der sender hundredtusindvis af pakker til Europa hver måned, kan et gebyr på €3 for hver vare repræsentere 15-30% af varens værdi. Dette er et dramatisk skift i omkostningsstrukturen, der for mange aktører simpelthen gør den nuværende forretningsmodel urentabel.
Et yderligere slag er spørgsmålet om returneringer. Returprocenterne inden for e-handel er betydeligt højere end i fysiske butikker – ofte op til ti procent i kategorier som tøj og elektronik. I henhold til de nye regler vil told, der er betalt på import, ikke automatisk blive refunderet, hvis varer returneres. Dette er endnu en økonomisk byrde, der falder direkte på importører og sælgere – og indirekte på de logistikvirksomheder, der håndterer deres forsendelser og returneringer.
For risikostyringsmedarbejdere i transportbranchen er budskabet klart: Likviditeten hos B2C e-handelskunder, især dem, der driver dropshipping eller importerer fra Asien, kan forværres betydeligt i løbet af de næste 12 til 18 måneder. Virksomheder, der ikke formår at tilpasse deres driftsmodeller, kan hurtigt stå over for insolvens.
Frankrigseffekten – det første offer for lovgivningsmæssige udmeldinger
Det, der allerede sker i Frankrig, er en advarsel til hele branchen. Landet har tidligere annonceret indførelsen af en national afgift på importerede pakker – og markedsreaktionen var øjeblikkelig og dramatisk. Paris Charles de Gaulle Lufthavn oplevede et fald på 92 procent i tolddeklarationer for e-handelsforsendelser. Trafikken er ikke forsvundet – den er flyttet til alternative knudepunkter: Liège, Belgien, Amsterdam (Schiphol) og Frankfurt.
Dette eksempel illustrerer to vigtige pointer. For det første reagerer markedet hurtigt og radikalt på regulatoriske ændringer – selv på deres annoncering, selv før de træder i kraft. For det andet skal operatører af luftknudepunkter og distributionscentre på jorden være forberedte på både en pludselig tilstrømning af volumen, før reformen træder i kraft (frontloading-effekten), og et kraftigt fald efter implementeringen.
Eksperter i fragtbranchen – herunder repræsentanter fra Dimerco Express Group, Fraport AG og DHL Aviation – er enige: e-handel vil fortsat være en central drivkraft for luftfragtmarkedet, men selve markedet vil gennemgå en strukturel transformation. Billige, individuelle forsendelser, som i øjeblikket dominerer volumen, vil vige pladsen for konsoliderede forsendelser, EU-dækkende fragtoplagring og en forudlagermodel i regionale distributionscentre.
Europas nye logistikkort – Hvem vinder, hvem taber?
Toldreformen vil accelerere markedskonsolideringen og omforme forsyningskæderne. Store e-handelsplatforme, såsom de kinesiske giganter Temu og Shein, investerer allerede i europæiske lagre og distributionscentre og flytter varer ind i EU, før de når slutkunden. Denne model – bulkimport, lokale toldoplag og distribution inden for EU – vil blive standarden for alle aktører med europæiske ambitioner.
For logistikvirksomheder betyder dette nye forretningsmuligheder inden for:
- Opfyldelse inden for EU — servicering af lagre og distributionscentre i EU
- Konsolidering af sø- og luftfragt — Import af store mængder er meget mere rentabelt end millioner af små pakker
- Toldoverholdelsestjenester — virksomheder med avancerede IT-systemer og ekspertise inden for HS-toldklassificering vil have en stærk forhandlingsposition
- Toldoplagstjenester — toldoplag ved EU's grænser giver mulighed for udsættelse af toldbetalinger, indtil varerne er solgt
I mellemtiden vil små og mellemstore operatører, der tidligere har specialiseret sig i at håndtere lavprisforsendelser fra Asien, komme under pres. Omkostninger til overholdelse af regler, investeringer i IT-systemer og behovet for at genforhandle kontrakter kan overstige deres økonomiske kapacitet. Brancheanalyser tyder på, at reformen kan fremskynde naturlig markedsudvælgelse – og dermed styrke store aktører med avanceret datainfrastruktur og omfattende operationelle netværk på bekostning af mindre enheder.
Forretningsrisikoperspektiv – Hvad bør transportvirksomheder gøre?
Fra et risikostyringsperspektiv bør ledere af transport- og logistikvirksomheder tage en række forberedende skridt nu. Juli 2026 er kun få måneder væk – og i betragtning af kompleksiteten af de nødvendige operationelle, IT- og kontraktmæssige ændringer er dette en meget kort periode.
Prioriterede aktivitetsområder:
- Revision af kundeporteføljen — identifikation af B2C-kunder, hvis forretningsmodeller er baseret på import af forsendelser under 150 EUR; vurdering af deres økonomiske stabilitet i det nye reguleringsmiljø
- Genforhandling af kontrakter — gennemgang af kontrakter for klausuler vedrørende lovgivningsmæssige ændringer; sikring mod en situation, hvor klienten ikke er i stand til at afholde nye toldomkostninger
- Bekræftelse af klienters IOSS-status — vurdering af hvilke kunder der er registreret i IOSS-systemet, og hvilke der skal videresende forsendelser til fortoldning i destinationslandet
- Investeringer i IT-systemer — Implementering eller opdatering af tolddatastyringssystemer, der er i stand til at håndtere angivelser på vareniveau
- Kapacitetsplanlægning — forberedelse til frontloading-effekten (en kraftig stigning i volumen før juli 2026) og en efterfølgende afmatning
- Udvikling af compliance-tilbuddet — opbygning af rådgivningskompetencer inden for nye regler som en merværdiydelse for klienter
Markedsscenarier – hvad forventer branchen?
Konsensus i branchen antager, at perioden mellem reformens annoncering og implementering vil være præget af intens frontloading – sælgere og importører vil maksimere importmængderne, mens de gamle regler forbliver i kraft. Dette kan midlertidigt forbedre fragtselskabernes økonomiske præstation, især luftfragtselskabernes.
Efter juli 2026 vil der dog ske en betydelig opbremsning. Nogle aktører vil forlade markedet eller drastisk reducere deres aktiviteter. Andre vil skifte til en konsolideret import- og lokal ordreopfyldelsesmodel. I sidste ende – ifølge prognoser for 2027-2028 – vil markedet finde en ny ligevægt med et lavere volumen af små forsendelser, men højere værdi og marginer for individuelle forsendelser.
På lang sigt kan reformen vise sig at være en mulighed for europæiske producenter og detailhandlere til at genvinde noget af deres tabte konkurrencefordel. Dette kan til gengæld stimulere det lokale e-handelsmarked og skabe ny efterspørgsel efter logistiktjenester inden for EU – især inden for hurtig levering og returbehandling.
Resumé - tid til at beslutte, ikke vente
Afskaffelsen af de minimis-grænsen på 150 euro er en af de største regulatoriske ændringer i europæisk e-handel i årevis. For transport- og logistikbranchen er dette ikke et abstrakt skattespørgsmål – det udgør en direkte trussel mod kontrakternes rentabilitet, kundernes likviditet og virksomhedernes driftseffektivitet. Det dramatiske eksempel fra Frankrig, hvor blot annonceringen af lignende reguleringer udløste et volumenkollaps på 92 % på en enkelt hub, demonstrerer, hvor voldsomme markedsreaktioner kan være.
Virksomheder, der bruger reformen som en katalysator til at modernisere deres IT-systemer, genforhandle kontrakter og diversificere deres kundeporteføljer, har en chance for at komme stærkere ud af denne turbulente periode. De, der venter, risikerer at befinde sig i krisens epicentrum uden værktøjerne til at håndtere den. I en branche, hvor marginerne er små, og volumen er afgørende for overlevelse, er tiden inde til beslutninger.




