

Konkursbølge i transportsektoren: Europa på det højeste konkursniveau i 13 år. Hvad betyder det for Dine forretningspartnere?
Antallet af virksomhedskonkurser i Tyskland vil i 2026 nå op på 25 900 tilfælde — det højeste niveau i 13 år, mens transport- og logistiksektoren går konkurs mere end dobbelt så hurtigt som resten af EU's økonomi. Eurostats data for andet kvartal 2026 viser en stigning i konkurser inden for transport på 11,4%, mens Rumænien alene i september registrerede en stigning på 73% inden for vejtransport. Eksperter hos Allianz Trade advarer om, at en stabilisering tidligst vil finde sted i 2028, hvilket betyder mindst to år med ekstremt høj modpartsrisiko i transport-, speditions- og logistikbranchen.
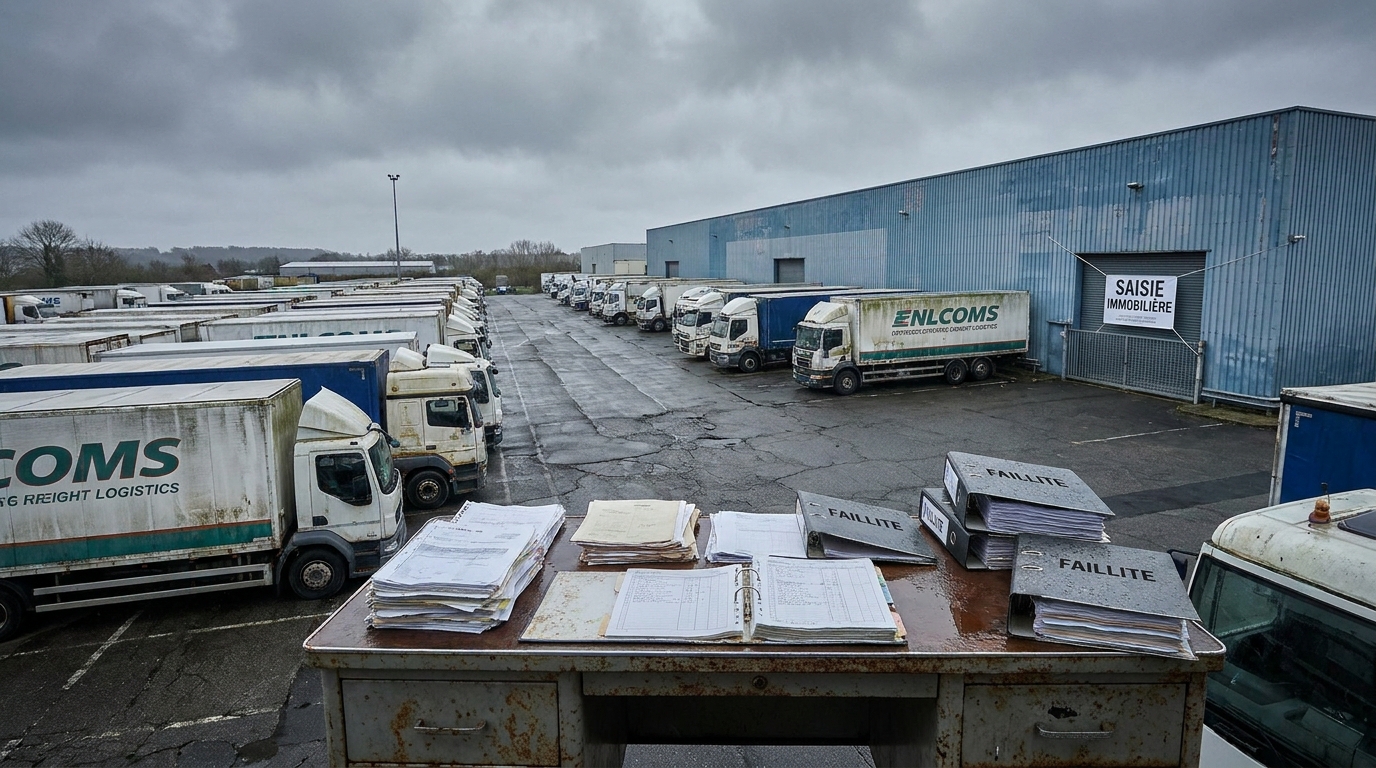
Kreditforsikringsselskabet Allianz Trade offentliggjorde den 27. oktober 2026 rapporten Global Insolvencies Outlook 2028, som tegner et alarmerende billede af de europæiske virksomheders tilstand. Ifølge rapportens resultater vil antallet af virksomhedskonkurser i Tyskland i 2026 nå et niveau, der ikke er set i 13 år, og transport- og logistikbranchen er blandt de hårdest ramte sektorer på hele kontinentet. Samtidig bekræfter Eurostats tal for andet kvartal 2026, at virksomheder i transportsektoren i EU går konkurs mere end dobbelt så hurtigt som i resten af økonomien. For risikoansvarlige og virksomhedsejere i transport-, speditør- og logistiksektoren betyder det én ting: Kontrol af forretningspartnere og sikring af tilgodehavender bliver en absolut driftsmæssig prioritet.
Tyskland: 25 900 konkurser og det værste resultat siden 2013
Tyskland, Europas største økonomi og et nøglemarked for de fleste europæiske logistikoperatører, gennemlever en af de vanskeligste perioder i efterkrigstidens historie. Ifølge Allianz Trades prognoser vil omkring 25 900 virksomheder gå konkurs i landet i 2026 — 8% flere end året før og over 85% flere end i det relativt rolige år 2021. Særligt bekymrende er det, at analytikerne så sent som i foråret 2026 kun forventede en stigning på 2%. Omfanget af opjusteringen viser, hvor markant erhvervsvilkårene er blevet forværret på blot få måneder.
Sammenlignet med gennemsnittet før pandemien i årene 2016–2019 er antallet af konkurser allerede 30% højere. Tyskland har ikke oplevet et så højt niveau af insolvens siden 2013, hvor økonomien stadig mærkede følgerne af den globale finanskrise. Tilmed tiltagende strukturelle problemer — svækket indenlandsk efterspørgsel, nedgang i industrien, stigende energi- og finansieringsomkostninger — rammer især kapitaltunge og konjunkturfølsomme brancher. Transport og logistik, byggeri, hotelbranchen samt bil- og maskinindustrien nævnes af eksperter hos Allianz Trade som sektorer med den højeste risikoprofil.
Eurostat-tal: transportvirksomheder går hurtigere konkurs end virksomheder i resten af EU
Billedet af den europæiske transportsektor, som tegner sig ud fra Eurostats tal, er endnu mere sigende. I andet kvartal 2026 steg antallet af anmeldte konkurser blandt transportvirksomheder i EU med 11,4% sammenlignet med det foregående kvartal. Til sammenligning — stigningen i hele EU's økonomi var 5,7%, mens bygge- og handelsbranchen i samme periode oplevede... fald (på henholdsvis 1,7% og 1,2%).
Med andre ord: Mens andre sektorer begynder at stabilisere situationen, accelererer transportbranchen mod afgrunden. Denne kontrast viser, at problemerne i transport-, speditør- og logistikbranchen er af systemisk karakter og ikke udelukkende er en følge af den generelle konjunkturnedgang — de skyldes specifikke udfordringer, som det europæiske transportmarked står over for.
Krisekortet: hvem taber, hvem vinder?
Situationen på kontinentet varierer betydeligt geografisk. Det er værd at se nærmere på den for at forstå, hvor risikoen knyttet til forretningspartnere er størst.
Tyskland og Frankrig — giganter under pres
Vi har allerede beskrevet Tyskland i detaljer. Frankrig, Europas næststørste transportmarked, er på vej mod en historisk rekord i 2026: Der forventes omkring 71 000 konkurser, hvilket svarer til en stigning på 3% fra året før. Hvert af disse tal repræsenterer en reel risiko for polske, tjekkiske, belgiske eller nederlandske virksomheder, som udfører opgaver for franske ordregivere eller samarbejder med lokale underleverandører.
Rumænien — dramatisk stigning i vejtransport
Særligt bekymrende tal kommer fra Rumænien, som i årevis har været en betydelig leverandør af vejtransportydelser til hele Europa. Konsulentfirmaet Sierra Quadrant registrerede, at antallet af konkurser blandt rumænske vejtransportører alene i september 2026 steg med 73% — det højeste månedlige tal i årevis. I hele 2026 kan det samlede antal konkurser i Rumænien nå op på 8 200 tilfælde, hvilket svarer til en stigning på 9%. For virksomheder, der bestiller transport i Østeuropa, er dette et advarselssignal: Rumænske forretningspartneres troværdighed og likviditet kræver en særlig grundig kontrol.
Belgien — krisen ødelægger mikrotransportører
I Belgien, et af Europas vigtigste logistiske knudepunkter, rammer krisen især markedets mindste aktører. Ifølge tal fra det belgiske Institut for Transport og Logistik (ITLB) gik 297 godstransportvirksomheder konkurs i landets første ni måneder af 2026. Bemærkelsesværdigt havde over 70% af de virksomheder, der indgav konkursbegæring i tredje kvartal, en flåde på højst fem køretøjer. Mikrooperatører — som ofte fungerer som underleverandører for større logistikkoncerner — har ikke tilstrækkelige kapitalreserver til at overleve en brat stigning i omkostningerne, når de samtidig ikke har mulighed for at genforhandle satserne.
Polen — en grøn ø på et rødt kort?
I europæisk sammenhæng skiller Polen sig positivt ud. Prognoserne for 2026 forudsætter et fald i antallet af konkurser på 5%, til omkring 5 200 tilfælde. Lignende tendenser ses i Spanien og Italien (begge -2%) samt i Ungarn, hvor der forventes et helt 21-procents fald. Det betyder dog ikke, at polske virksomheder kan føle sig sikre — de er tæt indbyrdes afhængige af de vestlige markeder, og en tysk speditørs eller belgisk logistikoperatørs konkurs rammer direkte polske underleverandører.
Hvorfor er transportbranchen ved at sprænges? Analyse af årsagerne
Bag konkursbølgen står flere overlappende faktorer, som skaber et usædvanligt fjendtligt miljø for transportvirksomheder:
- Stigende energiomkostninger: Analytikere hos Allianz Research anslår, at energiomkostningerne i Europa siden januar 2026 er steget med omkring 60%. En direkte konsekvens er en mulig reduktion af nettomargenerne i europæisk vejtransport på op til 10 procentpoint. For en branche, hvor margenerne historisk ligger på 2–5%, er det forskellen mellem rentabilitet og konkurs. Transportører, der ikke formår at overføre stigende omkostninger til kunderne i form af højere fragtrater, mister likviditet i et alarmerende tempo.
- Vanskeligere kreditvilkår: Renteforhøjelser fra europæiske centralbanker og strammere kreditkriterier hos kommercielle banker har gjort adgang til ekstern finansiering væsentligt vanskeligere og dyrere i dag end for blot to år siden. Virksomheder, der tidligere baserede deres drift på lånefinansiering, oplever nu en dramatisk stigning i omkostningerne ved at betjene gælden.
- Mangel på kvalificeret arbejdskraft: Kronisk mangel på erhvervschauffører, lagermedarbejdere og logistikspecialister begrænser ikke blot virksomhedernes driftskapacitet, men driver også lønomkostningerne op. Sammen med omkostningspresset fra energi og lån fungerer en voksende lønsum som en tredje angrebsfront mod virksomhedernes resultater.
- Svagere efterspørgsel og geopolitisk usikkerhed: Den økonomiske afmatning i Europas vigtigste økonomier resulterer direkte i mindre transportmængder. Samtidig betyder usikkerheden omkring de globale geopolitiske forhold, at ordregivere begrænser langsigtede kontrakter og foretrækker fleksible og kortsigtede aftaler — hvilket destabiliserer transportørernes planlægning af pengestrømme.
Dominoeffekten: når en stor falder, forsvinder mange små
Et af de mest bekymrende fænomener i Allianz Trades rapport er en kraftig stigning i antallet af store konkurser — det vil sige tilfælde med virksomheder med en årlig omsætning på over 50 millioner euro. I de første ni måneder af 2026 blev der registreret 376 sådanne tilfælde på verdensplan, heraf hele 229 alene i Vesteuropa. I transportsektoren er 18 store virksomheder allerede gået konkurs — mens antallet for hele 2025 var 11.
En stor aktørs fald stopper sjældent ved aktøren selv. Et godt eksempel er den nylige konkurs i den belgiske logistikkoncern Ziegler — en virksomhed med en lang historie og et omfattende netværk af underleverandører. Dens fald skabte øjeblikkelige økonomiske problemer for snesevis af mindre virksomheder, for hvem ubetalte fakturaer udstedt til Ziegler betød tab af likviditet og egne problemer med at opfylde forpligtelser. Det er en klassisk dominoeffekt i transport-, speditør- og logistikbranchen.
Problemet er så alvorligt, at brancheorganisationer begynder at kræve lovændringer. Den belgiske organisation TLV (Transport en Logistiek Vlaanderen) foreslår regler, der beskytter underleverandører efter forbillede af den franske Loi Gayssot — en lov, der under visse omstændigheder sikrer transportunderleverandører direkte beskyttelse mod følgerne af deres ordregiveres insolvens. Debatten viser, at markedet langsomt indser behovet for systemiske løsninger, men at der stadig er lang vej til deres gennemførelse.
Krisens sociale dimension: millioner af job er truet
Bag konkursstatistikkerne gemmer der sig menneskeskæbner. Allianz Research anslår, at virksomhedskonkurser verden over i både 2026 og 2027 direkte vil true omkring 2,7 millioner mennesker om året med tab af arbejde. Alene i Europa kan problemet ramme helt op til 1,6 millioner arbejdstagere.
Fordelt på lande er tallene for de største økonomier særligt bekymrende: I Frankrig er op til 268 tusinde job truet, i Tyskland — 239 tusinde og i Storbritannien — 213 tusinde. Transportbranchen er med sin særlige beskæftigelsesstruktur (mange selvstændige, små underleverandører, familievirksomheder) særligt udsat for konkursernes kaskadevirkninger.
Udsigter: hvornår kommer stabiliseringen?
Den gode nyhed er, at den findes — analytikere forudser den. Den dårlige nyhed er, at den ikke kommer hurtigt. Det globale konkursindeks forventes at stige med yderligere 1% i 2027, før en eventuel stabilisering indtræffer. Et lille, målbart fald forventes først i 2028 — for Tyskland anslås da en reduktion i antallet af konkurser på omkring 5%.
Det betyder, at den europæiske transport- og logistiksektor skal operere i et miljø med forhøjet risiko i mindst yderligere to år. Der er ingen udsigt til hurtig omkostningslettelse, et markant konjunkturopsving eller en pludselig løsning på personalemanglen. De virksomheder, der overlever denne periode, vil være dem, der allerede i dag indfører passende risikostyringsmekanismer.
Forretningsrisiko: hvad bør du gøre allerede nu?
For risikoansvarlige og virksomhedsejere i transport-, speditør- og logistiksektoren har den beskrevne situation meget konkrete praktiske konsekvenser. Her er de vigtigste konklusioner:
- Kontrollér forretningspartnere regelmæssigt, ikke kun én gang. Virksomheders økonomiske situation ændrer sig hurtigt — en partner, der var troværdig for seks måneder siden, kan i dag have alvorlige likviditetsproblemer. Data på platforme som EURODEBT.eu gør det muligt løbende at følge ændringer i forretningspartneres økonomiske tilstand.
- Vær særligt opmærksom på virksomheder fra Tyskland, Frankrig og Rumænien. Det er de markeder, hvor risikoen knyttet til forretningspartnere i transportsektoren aktuelt er højest. De kræver en strengere vurdering, før samarbejde indledes eller forlænges.
- Vær forsigtig med mikrotransportører. De belgiske tal viser det tydeligt: Det er netop virksomheder med en flåde på op til fem køretøjer, der oftest går konkurs. Hvis du bruger meget små underleverandører, skal du sikre dig, at du har alternative forsyningskæder.
- Sikr tilgodehavender med finansielle instrumenter. Kreditforsikring, bankgarantier eller factoring er værktøjer, der under de nuværende markedsforhold bliver en nødvendig del af økonomistyringen, ikke en luksus.
- Overvåg tidlige advarselssignaler. Forsinkede betalinger, pludselige ændringer i samarbejdsvilkår, anmodninger om udsættelse af betalingsfrister — alt dette kan varsle økonomiske problemer hos en partner. Reagér proaktivt, før problemet vokser sig vanskeligt at håndtere.
- Diversificér basen af leverandører og ordregivere. Afhængighed af én stor kunde eller én vigtig underleverandør er i det nuværende erhvervsklima en risiko, der ikke kan ignoreres. En enkelt virksomheds sammenbrud bør ikke true Din virksomhed.
Opsummering: tid til handling, ikke til at vente
Allianz Trades rapport og Eurostats tal tegner et sammenhængende, om end bekymrende billede: Den europæiske transport- og logistiksektor går ind i en af de vanskeligste perioder i over et årti. Antallet af konkurser stiger hurtigere end i nogen anden sektor, dominoeffekten truer små underleverandører, og der er først udsigt til forbedring i 2028.
I dette miljø er en passiv holdning en luksus, som ingen virksomhed har råd til. Professionel kontrol af forretningspartnere, aktiv styring af kreditrisiko og diversificering af forretningspartnere er i dag ikke et valg — det er en betingelse for overlevelse og bevarelse af likviditeten. Platforme, der samler data om europæiske virksomheders betalingsevne og betalingshistorik, såsom EURODEBT.eu, bliver i denne sammenhæng et nødvendigt arbejdsredskab for enhver leder med ansvar for organisationens økonomiske sikkerhed.
Kilder: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, data for Q2 2026; Sierra Quadrant, rapport om det rumænske marked; ITLB (Institut for Transport og Logistik, Belgien).




