

Det amerikanske angreb på Iran sender oliepriserne i vejret. Europæisk transport og logistik er under alvorligt pres.
USA's militære angreb på Iran udløste den 31. august 2026 en kraftig stigning i oliepriserne — Brent-olien oversteg 90 dollar pr. tønde og steg med over 3% i løbet af én handelssession. Den europæiske transport- og logistiksektor står over for en drastisk stigning i driftsomkostningerne, en bølge af forhøjelser af fragtraterne og en reel risiko for, at mange mindre transportvirksomheder går konkurs. Situationen truer med at udløse en anden inflationsrunde, hvilket komplicerer ECB's pengepolitik og de økonomiske udsigter for hele euroområdet.
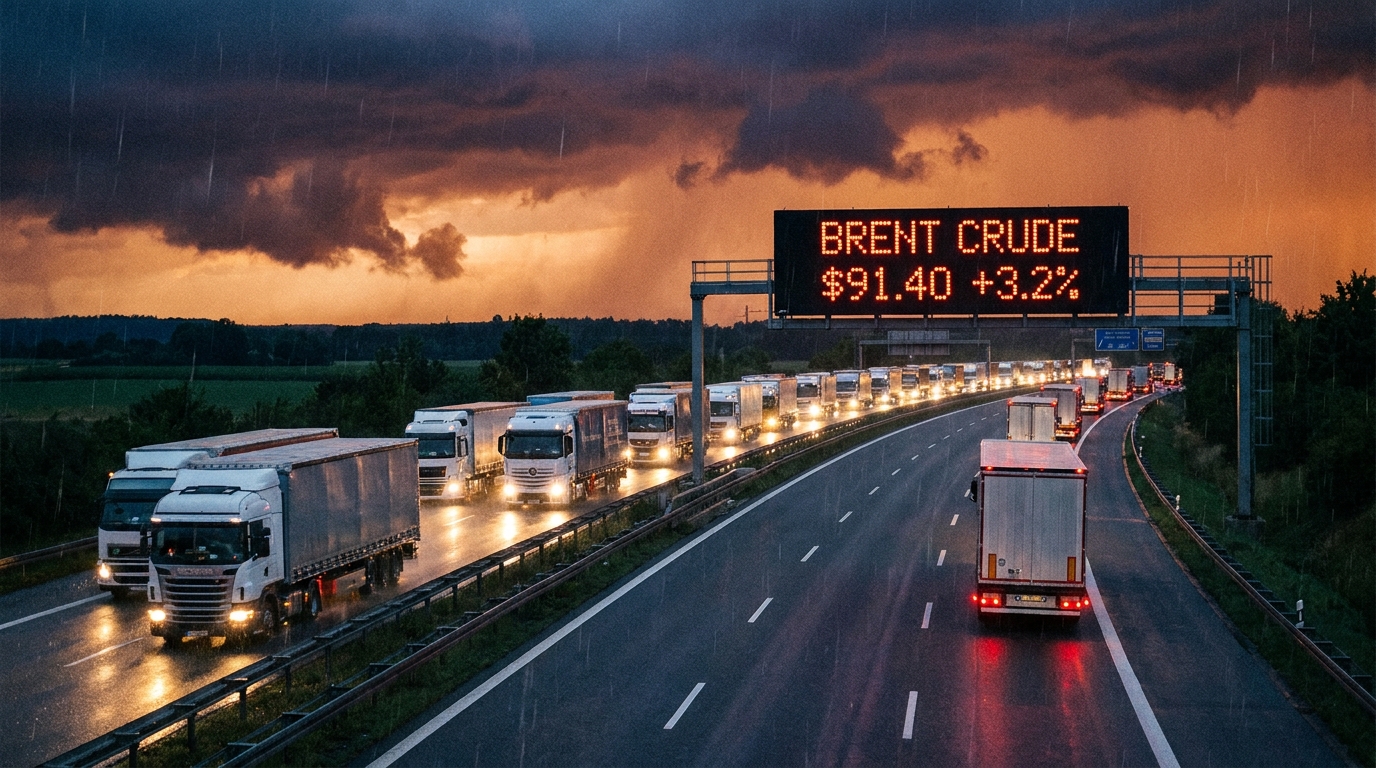
Mandag den 31. august 2026 stod de europæiske og globale råvaremarkeder over for et af de største prischok i de seneste år. Den umiddelbare udløser var rapporter om, at USA iværksatte militære angreb på strategiske faciliteter beliggende på iransk territorium. Markedsreaktionen var hurtig og brutal i sit omfang - Brent-råolie, den vigtigste benchmark for Europa, brød igennem den psykologiske barriere på 90 dollars pr. tønde og registrerede en stigning på over 3% på en enkelt handelsdag. For transport- og logistikbranchen på det gamle kontinent betyder dette signal én ting: det er tid til en detaljeret gennemgang af risikoeksponering og øjeblikkelige beskyttelsesforanstaltninger.
Hormuzstrædet - den globale flaskehals tilbage i rampelyset
For at forstå omfanget af markedsreaktionen, må man dykke ned i geografi og statistik. Hormuzstrædet, en smal landtange, der forbinder Den Persiske Golf med Det Indiske Ocean, er et af de mest strategiske farvande i verden. Det anslås, at 20 til 30 procent af alle globale olieforsyninger passerer gennem det – inklusive eksport fra Saudi-Arabien, De Forenede Arabiske Emirater, Kuwait, Irak og Iran selv. I tilfælde af en væbnet konflikt i umiddelbar nærhed af dette farvand, udløser de finansielle markeder automatisk en mekanisme, der dramatisk øger den såkaldte risikopræmie.
Nyheden om, at angrebene var rettet mod infrastruktur i områder særligt tæt på denne strategiske rute, udløste en øjeblikkelig reaktion blandt investorer og handlende – paniksalg af andre aktiver og massive opkøb af olie som en afdækning mod risikoen for forsyningsforstyrrelser. Manglen på klare signaler om deeskalering fra nogen af de involverede enheder betyder, at analytikere ikke udelukker et scenarie, hvor Brent-priserne kan stige til 100 dollars pr. tønde, hvis konflikten begynder at tiltrække yderligere regionale aktører.
Vejtransport: øjeblikkeligt og mest smertefuldt
Af alle sektorer i den europæiske økonomi er det TSL-sektoren – transport, spedition og logistik – der vil mærke det geopolitiske chok hurtigst og mest direkte. Dette skyldes en simpel, men ubønhørlig omkostningsberegning. Brændstof, specifikt B7- eller HVO-dieselbrændstoffet, der anvendes i lastbiler og leveringskøretøjer, tegner sig typisk for 25 til 40 procent af et transportørs samlede driftsomkostninger. Ingen anden branche – bortset fra luftfart og søfart – er så direkte og strukturelt afhængig af olieprisen.
Virkningen af stigende råoliepriser på engros- og detailpriser på diesel er ikke umiddelbar, men i betragtning af de nuværende markedsforhold opdaterer tankstationer og grossister ofte deres prislister på forhånd i forventning om yderligere stigninger. Det betyder, at inden for få hverdage efter mandagens chok vil chauffører og flådeoperatører mærke virkningen direkte ved pumpen.
Branchens marginer: allerede anstrengte
Den centrale kontekst for at vurdere situationens alvor er, at den europæiske transportbranche går ind i denne krise alvorligt svækket økonomisk. De seneste år har set en ophobning af en række ugunstige fænomener:
- Stigende lønomkostninger — stigninger i mindstelønningerne i vesteuropæiske lande og implementeringen af mobilitetspakken tvang transportører fra Central- og Østeuropa til radikalt at revidere deres forretningsmodeller og chaufførernes aflønningsstrukturer.
- Høje renter — i en betydelig del af den seneste periode har den europæiske transportsektor finansieret flådeinvesteringer (leasing, lån) irodoi lyset af rekordhøje pengeomkostninger, som har belastet mange virksomheders balancer betydeligt.
- Stigende vejafgifter — flere og flere europæiske lande implementerer eller strammer deres vejafgiftssystemer (herunder Tyskland inden for CO₂-emissionsafregning), hvilket øger driftsomkostningerne for hver kilometer af ruten.
- Pres fra store kunder — Detailkæder og producenter stræber konsekvent efter at opretholde eller reducere fragtraterne og strammer dermed transportørernes driftsmarginer ned på historisk lave niveauer.
I denne sammenhæng er enhver kraftig stigning i brændstofpriserne et bogstaveligt slag for mange transportvirksomheder – især mindre og mellemstore – og kan vise sig at være den sidste dråbe, der får bægeret til at løbe tør. Virksomheder, der ikke har sikret sig med passende brændstofklausuler i deres kontrakter (den såkaldte brændstofjusteringsfaktor eller bunkerjusteringsfaktor) eller implementeret hedging-instrumenter på futuresmarkedet, vil befinde sig i en ekstremt vanskelig situation.
En bølge af konkurser i Central- og Østeuropa - en reel trussel
Transportsektoren i Central- og Østeuropa, og især i Polen, som er en af de største vejtransportoperatører i hele Den Europæiske Union, er særligt sårbar i denne sammenhæng. Polske transportører driver tilsammen en af de største lastbilflåder i Europa, og de fleste af deres forretningsmodeller er afhængige af at operere med knivsæggende marginer, samtidig med at de opretholder kontrakter, der blev indgået under forholdene før brændstofkrisen.
Baseret på analysen af den finansielle struktur i de enheder, der overvåges af EURODEBT.eu, kan det forudsiges, at de mest udsatte for risikoen for en pludselig forværring af den finansielle likviditet vil være:
- Små transportvirksomheder ansættelse af op til 10-15 chauffører, uden kapitalbuffere og mulighed for hurtigt at genforhandle kontraktvilkår med entreprenører.
- Luftfartsselskaber, der opererer på ruter med lav enhedsprofit — især inden for transportsegmentet for bulk- og containerfragt, hvor priskonkurrencen er stærkest.
- Virksomheder med høj kortfristet gæld, hvis finansieringsmodel er baseret på intensiv brug af factoring eller variabelt forrentede driftskapitallån.
- Virksomheder uden effektive brændstofklausuler i langtidskontrakter med servicemodtagere.
Historiske præcedenser – herunder bølgen af konkurser efter brændstofprisstigningerne i 2022 og 2008 – viser tydeligt, at sådanne prischok fører til et øget antal rekonstruktionsansøgninger og konkurserklæringer inden for 3-6 måneder efter deres indtræffen.
En massiv stigning i fragtraterne – en sikkerhed, ikke et scenarie
Markedslogikken er ubønhørlig i dette tilfælde: transportvirksomheder, der overlever prischokket, vil kun have ét defensivt instrument: at hæve fragtraterne. Derfor bør stigningen i fragtpriserne i Europa ikke behandles som et muligt scenarie, men som en sikker konsekvens af de aktuelle begivenheder. Det eneste spørgsmål er omfanget og tempoet for disse stigninger.
De direkte effekter vil først og fremmest mærkes af dem, der bestiller transporttjenester: producenter af forskellige varer, detailkæder og logistikoperatører. Sidstnævnte, der fungerer som mellemhandlere, vil til gengæld blive tvunget til at overvælte de højere omkostninger på deres slutkunder. Indirekte, men uundgåeligt, vil stigningen i fragtrater påvirke priserne på produkter, der er tilgængelige for slutforbrugerne - både på det polske marked og i hele Den Europæiske Union.
Anden runde effekt: Inflation tilbage i spillet
Økonomer bruger udtrykket "andenrunde-effekt" til at beskrive den mekanisme, hvorved den indledende inflationsimpuls – i dette tilfælde stigende oliepriser – gradvist gennemsyrer hele økonomien og manifesterer sig i priserne på efterfølgende kategorier af produkter og tjenester. Logistik og transport er en af de vigtigste kanaler, hvorigennem denne effekt overføres, da de påvirker stort set alle led i forsyningskæden.
En tilbagevenden til forhøjet inflation i eurozonen og mere generelt i hele Europa er meget sandsynlig i det nuværende klima. En sådan vending ville medføre alvorlige komplikationer for Den Europæiske Centralbank og centralbankerne i de enkelte lande i regionen. Indtil for nylig signalerede disse institutioner, at de var parate til at fortsætte cyklussen med rentenedsættelser for at støtte den økonomiske genopretning. En tilbagevenden til inflationspres kunne effektivt blokere disse planer eller endda tvinge en tilbagevenden til restriktiv pengepolitik.
Med høje energiomkostninger, dyr kredit og stagnerende efterspørgsel, der samtidig påvirker markedet, er risikoen for recession, eller i det mindste stagflation, i eurozonen tydeligt stigende. For virksomheder i TSL-sektoren ville dette betyde et worst-case-scenarie: samtidig omkostningspres og faldende ordremængder.
Hvad skal risikostyringsmedarbejdere gøre nu?
I lyset af begivenhederne den 31. august 2026 er det en luksus, som ingen ansvarlig virksomhed har råd til, at passivt venter på, at situationen udfolder sig. Nedenfor præsenterer vi specifikke anbefalinger til forskellige kategorier af enheder, der opererer i TSL-sektoren og relaterede brancher.
For transport- og speditionsvirksomheder:
- Hastig genforhandling af langtidskontrakter — straks samarbejde med kunderne om at indføre eller opdatere brændstofklausuler, der automatisk justerer fragtraterne til de aktuelle dieselpriser.
- Gennemgang og opdatering af spotprislister — priser for tjenester leveret uden langtidskontrakter bør straks afspejle det nye niveau for brændstofomkostninger.
- Analyse af kontraktportefølje med hensyn til risikoeksponering — identifikation af kontrakter, hvor virksomheden bærer den fulde risiko for omkostningsstigninger, og udvikling af en strategi for gradvis opsigelse eller genforhandling af disse.
- Overvejelse af sikringsinstrumenter — for større enheder, implementering eller gennemgang af de anvendte terminsværdipapirer på olie- eller dieselmarkedet.
- Overvågning af finansiel likviditet — øget hyppighed af intern rapportering om pengestrømme, især inden for brændstofomkostninger og rettidig inddrivelse af tilgodehavender.
For virksomheder, der bestiller transporttjenester (produktion, handel, e-handel):
- Forberedelse til uundgåelige rentestigninger — Logistikbudgetter for de kommende kvartaler bør tage højde for scenariet med en betydelig stigning i transportomkostningerne.
- Verifikation af tilstanden hos centrale transportudbydere — den voksende risiko for transportørers konkurs berettiger til en mere intensiv økonomisk overvågning af logistikpartnere, herunder verifikation på platforme som EURODESK.eu.
- Diversificering af transportudbyderbasen — afhængighed af en eller flere transportører i en krisesituation kan føre til afbrydelser i forsyningskæden.
For finansielle institutioner og forsikringsselskaber:
- Stramning af kreditpolitikken over for enheder fra TSL-sektoren, især dem med svagere balancer og uden brændstofsikkerhed i kontrakter.
- Streng overvågning af tilgodehavender — den øgede sandsynlighed for forsinkelser i transportørernes tilbagebetaling af forpligtelser berettiger en intensiveret kontrol med krediteksponering.
- Revision af kredit- og factoringgrænser for enheder med en høj gældsandel, der opererer inden for vejtransport.
Mellemlangsigtede udsigter: Markedet vil ikke vende tilbage til ligevægt hurtigt
Selv hvis den militære situation i Den Persiske Golf stabiliserer sig hurtigere end pessimister antager, vil råvaremarkederne ikke umiddelbart vende tilbage til niveauet før den 31. august. Erfaringer fra tidligere geopolitiske kriser (herunder konflikten mellem Rusland og Ukraine i 2022 og angrebene på Saudi-Arabiens olieinfrastruktur i 2019) viser, at oliepriserne efter en kraftig stigning stabiliserer sig på et betydeligt højere niveau end før begivenheden, selv når den umiddelbare risiko for forsyningsforstyrrelser er overstået.
Det betyder, at TSL-branchen ikke skal forberede sig på et engangs, midlertidigt chok, men på at operere under forhold med strukturelt højere brændstofomkostninger i mindst flere måneder. Over en sådan tidshorisont vil virksomheder uden tilstrækkelig kontraktlig fleksibilitet og en kapitalbuffer gradvist miste evnen til at opfylde de nuværende forpligtelser.
EURODEBT.eu Risikovurdering: Transportsektoren under lup
Som reaktion på begivenhederne den 31. august 2026 intensiverer EURODEBT.eu's redaktionelle team og analytiske team deres overvågning af enheder i transport- og logistiksektoren i Central- og Østeuropa. Risikostyringsmedarbejdere og virksomhedsejere bør være særligt opmærksomme på følgende advarselstegn blandt deres partnere:
- Forsinkelser i afregning af betalinger til leverandører og underleverandører – det første og mest almindelige symptom på likviditetsproblemer.
- Foruroligende ændringer i ordrestrukturen – pludselige annulleringer af kontrakter eller drastiske reduktioner i mængder kan være tegn på driftsmæssige vanskeligheder.
- Ændringer i politikker for brændstofkøb – skift fra kontantløs til kontant betaling kan være tegn på problemer med kreditgrænser på tankstationer.
- Information om kollektive afskedigelser eller flådereduktioner – signaler om omstrukturering forud for formel procedure.
Europæiske erfaringer fra tidligere råvarekriser viser tydeligt, at en stor eller mellemstor transportørs konkurs kan udløse en kaskade af problemer for dens partnere, underleverandører og kreditorer – ofte uden forudgående varsel. Verifikation af forretningspartneres økonomiske situation i transportsektoren er nu ikke længere et valgfrit due diligence-værktøj, men et grundlæggende krav til operationel risikostyring.
Summering
Begivenhederne den 31. august 2026 rystede den europæiske TSL-sektor på et tidspunkt, hvor industrien allerede var svækket af måneders omkostningspres. Brent-råolieprisens krydsning af 90 dollars pr. tønde er ikke bare et abstrakt tal på børserne – det er en direkte trussel mod tusindvis af rederiers finansielle likviditet, et signal om forestående fragtratstigninger og en potentiel udløser for endnu en inflationsbølge på kontinentet. Tiden for passiv observation er forbi – både for rederier, der søger kontraktbeskyttelse, og for virksomheder, hvis forsyningskæder er afhængige af transportsektorens stabilitet.




