

DSV køber DB Schenker for 14,3 milliarder euro. Hvad betyder ændringen i logistikledelsen for polske transportører?
Den danske gigant DSV har officielt overtaget DB Schenker for 14,3 milliarder euro og dermed skabt verdens største logistikoperatør. På det polske marked har DSV Road registreret en næsten fordobling af omsætningen, og et nyt stykgodsnetværk ændrer magtbalancen i hele transport-, speditions- og logistikbranchen. For små og mellemstore transportvirksomheder betyder det et voksende pres på marginerne, risiko for marginalisering i rentable markedssegmenter og behov for hurtigst muligt at tilpasse forretningsstrategien.
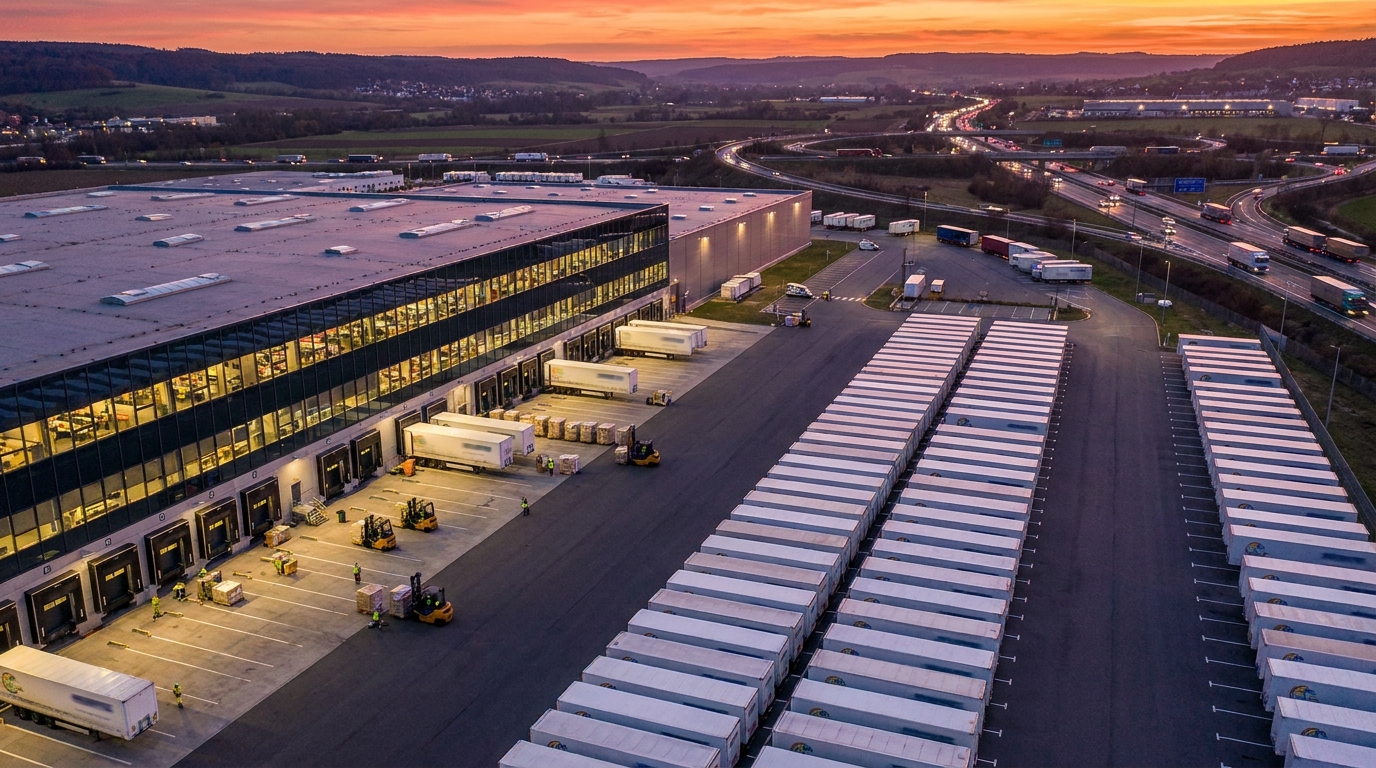
Færdiggørelsen af en af de største transaktioner i den europæiske transport- og logistikindustris historie er en kendsgerning. Den danske logistikgigant DSV har officielt opkøbt DB Schenker for cirka 14,3 milliarder euro og skabt en enhed, der er uovertruffen i operationel skala på globalt plan. Europa-Kommissionens godkendelse, der blev givet i begyndelsen af 2025, banede vejen for integrationen af de to kraftcentre – og satte gang i en kaskade af forandringer, der vil påvirke hele den europæiske transport- og logistiksektor. For polske transportører, speditører og SMV'er, der opererer i transport- og logistikbranchen, udgør den nye magtbalance en udfordring, der ikke kan undervurderes.
Den historiske transaktion og dens lovgivningsmæssige baggrund
Europa-Kommissionen godkendte DSV's opkøb af DB Schenker i henhold til standardprocedurer for fusionskontrol. Bruxelles fandt, at markedet for speditionstjenester – vej-, luft-, sø- og kontraktlogistik – trods fremkomsten af en global gigant fortsat er tilstrækkeligt fragmenteret til, at kunderne kan bevare et reelt udvalg af leverandører. Dette argument viste sig at være afgørende: EU-Kommissionen fandt ikke en dominerende stilling, der udgjorde en trussel mod konkurrencen.
Den fusionerede enhed beskæftiger anslået 147 medarbejdere i over 90 landeDet er ikke længere bare en stor virksomhed – det er en organisation, der er i stand til at forme branchestandarder på globalt plan. DSV Groups administrerende direktør, Jens H. Lund, annoncerede, at integrationen vil styrke konkurrenceevnen betydeligt på tværs af alle tre nøgledivisioner: Luft- og søtransport, Vejtransport og Løsninger.
Tyskland som en søjle i den nye organisation
Tyskland, DB Schenkers traditionelle driftscenter, vil fortsat have en særlig betydning i den nye struktur. DSV har forpligtet sig til at bevare mange centrale funktioner på Schenkers nuværende hovedkvarter i Essen. Derudover annoncerede de investeringer på 1 milliard euro på det tyske marked over de næste tre til fem år. Dette er et signal om, at den nye ejer ikke behandler Tyskland som et område for omstrukturering, men som det strategiske fundament for hele koncernen.
Fra de polske virksomheders perspektiv, der samarbejder med begge organisationer, er Essen-centrets operationelle stabilitet gode nyheder – i hvert fald på kort sigt. Det centrale spørgsmål er dog, hvor hurtigt og effektivt integrationen af IT-systemer, operationelle procedurer og ledelsesstrukturer på begge sider af grænsen vil forløbe.
Revolution på det polske TSL-marked - stykgods som slagmark
Polen er et af de største markeder for vejtransport i Europa. Et land med en stærk tradition for transportiværksætteri, i høj grad baseret på SMV-sektoren, står nu over for en ny virkelighed. DSV Road, divisionen med ansvar for vejtransport, har bemærket næsten fordoblet salg efter integration med Schenkers strukturer, hvilket placerer sig blandt de absolut førende på det polske marked.
DSV-koncernens strategi inden for vejtransport fokuserer tydeligt på udvikling af stykgodsnetværket (stykgods). Stykgods – dvs. håndtering af forsendelser, der ikke udgør en fuld lastbil (LTL, Less than Truckload) – er et af de mest profitable og dynamisk voksende markedssegmenter. DSV-Schenkers konsoliderede netværk muliggør:
- Optimering af driftsomkostninger ved bedre at fylde køretøjernes lastrum (højere såkaldt belastningsfaktor)
- Reduktion af transittider takket være et tættere netværk af terminaler og linjeforbindelser,
- Teknologisk standardisering — integration af forsendelsessporingssystemer, elektronisk dokumentation og platforme til udveksling af kundedata
- En stærkere forhandlingsposition overfor både kunder og underleverandører.
For polske transportvirksomheder, der indtil videre har konkurreret med succes inden for stykgods, er fremkomsten af en så stærk aktør et wake-up call. Den nye enhed besidder ressourcer, skala og teknologi, der ikke kan kopieres af enfamilievirksomheder eller endda regionale operatører med snesevis af mennesker.
Risici for SMV-sektoren - trusselsanalyse
Fra et forretningsrisikovurderingsperspektiv og verifikation af virksomheders betalingstroværdighed – EURODEBT.eu-platformens nøglekompetencer – skaber markedskonsolidering omkring DSV en række betydelige trusler for mindre enheder.
1. Pres på fragtrater
Den dominerende aktør har en enorm forhandlingsstyrke. I forhold til underleverandører – små og mellemstore transportører, der udfører ordrer som underleverandører – kan DSV diktere prisbetingelser. I praksis betyder dette risiko reduktion i driftsmarginer mindre virksomheder, der ikke har noget alternativ til ordrer fra en stor speditør. For virksomheder med lav egenkapital og begrænsede likviditetsreserver kan enhver betydelig rentenedsættelse underminere deres økonomiske stabilitet.
2. Marginalisering i stykgodssegmentet
Et af de mest profitable markedssegmenter – stykgods – kan blive store kæders eksklusive domæne. Mindre virksomheder, der er berøvet deres egen terminalinfrastruktur og omfattende netværksforbindelser, kan blive henvist til rollen som kun underleverandører til trækkraft: dem, der udfører fysisk transport, men uden direkte kontakt med slutkunden og uden adgang til fortjenstmargenen på omfattende tjenester. Dette er en strukturel ændring i forretningsmodellen, der på lang sigt svækker mindre aktørers position.
3. Afhængighed af en eller flere klienter
Transportvirksomheder, hvis omsætningsportefølje i høj grad er afhængig af ordrer fra en enkelt stor speditør – i dette tilfælde potentielt den integrerede DSV-Schenker – er særligt sårbare over for koncentrationsrisiko. Genforhandling af samarbejdsvilkår, ændring af betalingsprocedurer eller blot beslutninger om at internalisere bestemte ruter kan underminere deres finansielle likviditet. Diversificering af kundeporteføljen bliver en central sikkerhedsfaktor i denne sammenhæng.
4. Teknologiske barrierer som en ny form for udelukkelse
DSV investerer konsekvent i digitaliseringen af sine logistikprocesser. Integration med koncernens IT-systemer – dataudvekslingsplatforme, forsendelsessporingssystemer og elektronisk forsendelsesdokumentation – er ved at blive et de facto krav for at få adgang til ordrer. Virksomheder, der mangler den rette IT-infrastruktur eller ikke er i stand til at dække omkostningerne ved teknisk integration, kan blive udelukket fra leverandørøkosystemet. Paradoksalt nok, Teknologi bliver den nye adgangsbarriere — lige så effektivt som kapital eller rullende materiel.
En chance i overgangsvinduet – for hvem og hvor længe?
Enhver større fusion medfører ikke kun trusler, men også midlertidige muligheder. Den operationelle integration af DSV og Schenker er en proces, der – baseret på historiske branchepræcedenser – kan tage mange måneder, endda år. I løbet af denne tid kan der opstå nye udfordringer. midlertidig operationel turbulensforsinkelser i håndteringen af forsendelser, uorganisering af terminalnetværket, afgang af nøglemedarbejdere, forvirring i IT-systemer.
Dette er et paradoksalt mulighedsvindue for mellemstore logistikoperatører, der kan tilbyde kunderne noget, som store virksomhedsstrukturer ikke kan levere i integrationsfasen: fleksibilitet, hurtig beslutningstagning og personalisering af serviceKunder, der oplever problemer med relationen til den nye organisation, vil aktivt søge alternativer – i hvert fald indtil integrationen er fuldført.
Dette vindue er dog i sagens natur midlertidigt. På lang sigt vil de massive investeringer i digitalisering, infrastruktur og konnektivitet, som DSV har annonceret, skabe permanente konkurrencebarrierer, vanskelig at overvinde for enheder med begrænset investeringskapital.
Risikobekræftelsesperspektiv - Anbefalinger til branchen
I lyset af disse ændringer bør finansielle institutioner, risikostyringsmedarbejdere og ejere af logistikvirksomheder overveje at revidere deres modeller til vurdering af deres TSL-forretningspartneres økonomiske sundhed. Her er nogle vigtige anbefalinger:
- Øget overvågning af den finansielle likviditet hos SMV'er i transportsektoren — især virksomheder, hvis omsætning er stærkt koncentreret hos en eller få store kunder fra speditionssektoren.
- Analyse af diversificering af kundeporteføljer som kriterium for vurdering af en virksomheds modstandsdygtighed over for markedsændringer - kræver virksomheder, der er afhængige af DSV for mere end 50% af omsætningen, særlig opmærksomhed.
- Verifikation af teknologiske muligheder partnere - virksomheder, der ikke har systemer, der muliggør integration med store operatørers platforme, bør behandles som enheder, der er udsat for risikoen for at miste adgangen til vigtige ordrer.
- Sporing af fragtraternes dynamik i stykgodssegmentet som en ledende indikator for tilstanden i SMV-transportsektoren.
- Vurdering af tilpasningsstrategi virksomheder – enheder, der aktivt investerer i specialisering, teknologi eller konsolidering med andre små luftfartsselskaber, viser en højere grad af modstand mod markedspres.
Resumé - Spillets regler har ændret sig
DSV's opkøb af DB Schenker er ikke blot en virksomhedsbegivenhed af finansiel karakter. en fundamental ændring i arkitekturen på det europæiske logistikmarked, hvilket vil have reel indflydelse på det operationelle, prismæssige og teknologiske niveau i de kommende år. Den nye brancheleder har ressourcerne, skalaen og ambitionen til uundgåeligt at omdefinere servicestandarder, underleverandørkrav og prisdynamik på tværs af sektoren.
For det polske TSL-marked – stærkt baseret på små og mellemstore virksomheders iværksætteri – nærmer sig en tid med vanskelige valg. Specialisering, konsolidering, investering i teknologi eller søgen efter nye markedsnicher: disse er strategier, der kan beskytte mindre enheder mod marginalisering. Virksomheder, der ikke formår at tilpasse sig, risikerer et gradvist tab af markedsposition – ikke som følge af en enkelt dramatisk beslutning, men som følge af den langsomme erosion af marginer og adgang til ordrer.
Som platform for virksomhedsverifikation og risikovurdering vil EURODEBT.eu løbende overvåge virkningerne af denne integration på den økonomiske sundhed for enheder i TSL-sektoren i Polen og i hele Europa. Ændringer i toppen af industripyramiden har altid konsekvenser i bunden – og det er her, de største risici ligger.




