

Europæisk diesellagrekrise: Vinterprispres truer og kan potentielt forstyrre transportsektoren
De europæiske lagre af dieselolie er skrumpet med næsten 30 procent op til vintersæsonen, og afslutningen på statslige støtteprogrammer for brændstof i centrale EU-lande forværrer krisen. Engrospriserne på diesel har for første gang i over et år oversteget priserne på flybrændstof, og små transportvirksomheder med lave marginer står over for en reel risiko for at miste deres likviditet. Risikomanagere bør hurtigst muligt gennemgå brændstofklausulerne i kontrakterne og overvåge underleverandørernes økonomiske situation.
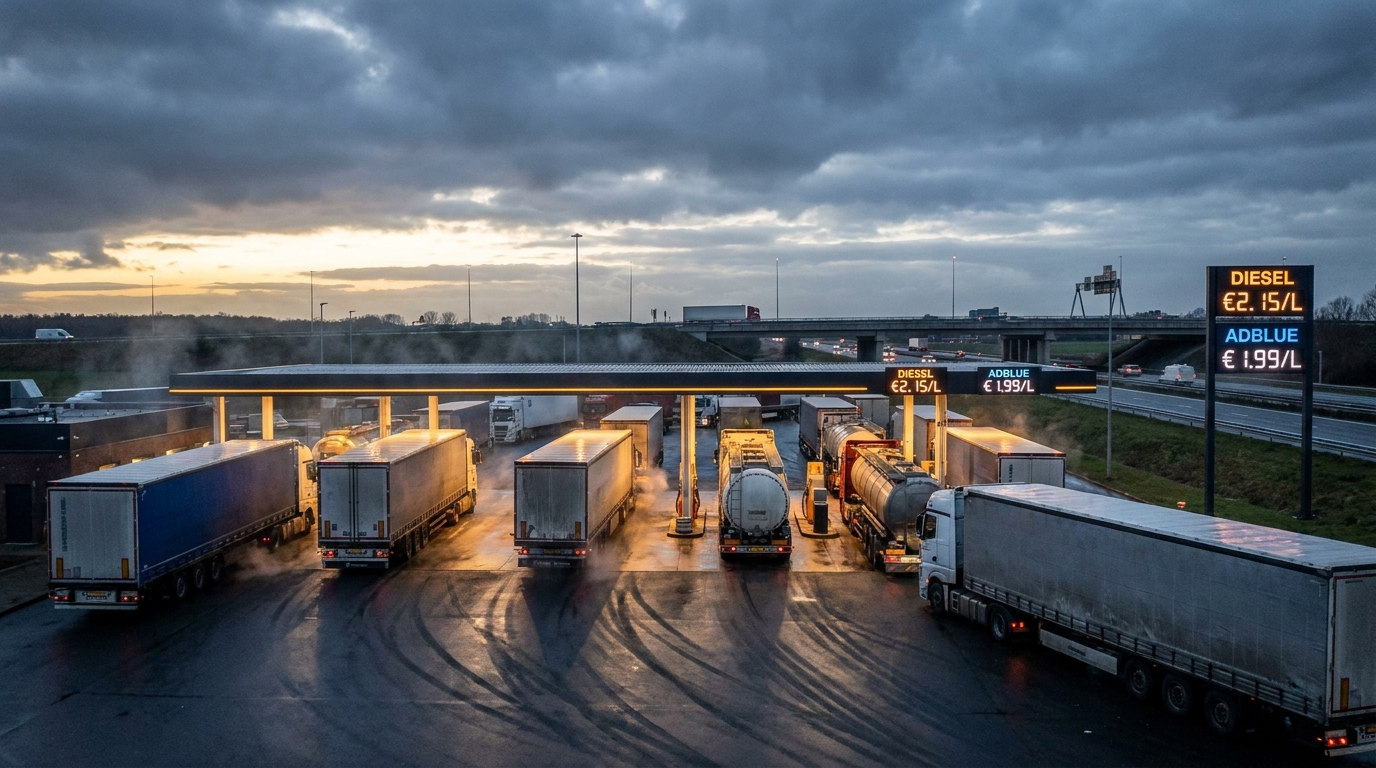
Det europæiske brændstofmarked går ind i en farlig fase. Dieselforsyningen på tværs af kontinentet er faldet med næsten 30 procent, og vintersæsonen – traditionelt præget af øget efterspørgsel efter diesel – er stadig forude. For transport- og logistikbranchen, hvor brændstof tegner sig for 30 til 40 procent af driftsomkostningerne, kan denne situation vise sig at være en af de mest alvorlige udfordringer i de senere år. Risikostyringsmedarbejdere og flådeejere bør analysere deres eksponeringer nu og udarbejde beredskabsplaner.
Diesellagre svinder ind - problemets omfang
Analytiske data indsamlet af iTransports-platformen og anerkendte analysefirmaer, herunder Goldman Sachs og S&P Global Energy, levner ingen tvivl: Strategiske dieselreserver i Europa har nået alarmerende niveauer. Det anslåede fald på næsten 30 procent er ikke en engangsforeteelse – det er resultatet af akkumulerede strukturelle og geopolitiske udfordringer, der tilsammen påvirker det europæiske brændstofmarked med hidtil uset kraft.
Det er vigtigt, at vi fra et operationelt perspektiv ikke i øjeblikket står over for en reel trussel fra tørtankstationer på tankstationer. Truslen er primært pris- og udbudsrelateret på mellemlang sigt. Ikke desto mindre kan selv en moderat prisstigning midt i reduceret udbud forårsage alvorlig finansiel turbulens i en branche, hvor marginer måles i øre pr. kilometer, og kontrakter indgås måneder eller kvartaler i forvejen.
Geopolitik ødelægger forsyningskæder for råmaterialer
Lagerkrisen er drevet af flere overlappende faktorer, hvoraf de fleste er eksterne og uden for de europæiske markedsaktørers kontrol.
Rusland og konsekvenserne af den ukrainske konflikt
Præcise ukrainske angreb på russisk raffineringskapacitet og Moskvas forbud mod eksport af udvalgte olieprodukter har reduceret en af de historisk vigtige kilder til forsyning af raffinerede produkter til de europæiske markeder betydeligt. Selvom Europa tog skridt til at diversificere forsyningerne efter Ruslands fuldskala invasion af Ukraine, viste det sig at være vanskeligere og dyrere at erstatte russiske dieselmængder end oprindeligt forventet.
Mellemøsten og Hormuzstrædet
Samtidig har eskalerende spændinger i Mellemøsten – herunder militære aktioner, der involverer Iran – alvorligt forstyrret skibsfarten gennem Hormuzstrædet, en af verdens vigtigste energitransportruter. Højere fragtforsikringsomkostninger, længere ruter og leveringsforsinkelser har en direkte indvirkning på slutpriserne på de europæiske engrosmarkeder.
Hårde data fra analysefirmaet Kpler illustrerer omfanget af faldet: Den europæiske dieselimport faldt fra 1,97 millioner tønder om dagen i januar i år til blot 1,56 millioner tønder om dagen i juli – et fald på mere end 20 procent på bare et par måneder. Samtidig steg importen af jetbrændstof, hvilket førte til en hidtil uset anomali: For første gang i over et år oversteg de europæiske engrospriser på diesel priserne på jetbrændstof. Dette er et signal, som energimarkedsanalytikere anser for at være meget bekymrende – og et signal, som logistikrisikochefer bør være lige så opmærksomme på.
Dieselprisen bliver uafhængig af olie - en ny risiko for branchen
En af de mest foruroligende tendenser, der direkte påvirker forretningsmodellen for mange transportvirksomheder, er den voksende forskel mellem råolie- og dieselpriserne på tankstationer.
Prisen på Brent-råolie er faldet kraftigt i de seneste måneder og ligger på omkring 83 dollars pr. tønde, delvist som reaktion på diplomatiske signaler om muligheden for fredsforhandlinger i konfliktzoner. I mellemtiden oplever chauffører og flådeoperatører i Europa kun ringe lettelse ved pumpen. Dette skyldes, at prisen på dieselolie nu er mindre afhængig af råoliepriserne og meget mere af raffinaderikapacitet, tilgængelighed af reserver og globale handelsstrømme – som alle fortsat er alvorligt forstyrrede.
USA er et glimrende sammenligningsgrundlag, hvor prisen på en gallon dieselolie er steget med omkring 40 procent siden begyndelsen af sommeren, mens råolie i sig selv kun er steget med 5 procent i samme periode. Denne forskel illustrerer en mekanisme, som vi også i stigende grad observerer i Europa: dieselolie har sin egen prisdynamik, uafhængig af råolie.
For transportvirksomheder udgør dette et alvorligt strukturelt problem. Mange langtidskontrakter mellem transportører og deres kunder indeholder brændstofklausuler, der er indekseret til råoliepriserne – ikke den faktiske pris på diesel ved pumpen. I praksis falder Brent-prisen, kunden kræver en reduceret fragtrat, og transportøren fortsætter med at betale rekordhøje priser ved tankning. Denne informations- og kontraktasymmetri er ved at blive en af de mest alvorlige trusler mod logistikvirksomheders finansielle likviditet i de kommende måneder.
Slutningen på statslige brændstofskjolde - et dobbelt slag for transportvirksomhederne
Situationen kompliceres yderligere af, at det faldt sammen med afslutningen eller en betydelig reduktion af brændstofstøtteprogrammer i mange EU-lande. Regeringer, der i lyset af tidligere prischok havde iværksat skattelettelser og momsnedsættelser for brændstofsektoren, besluttede at trække disse instrumenter tilbage netop på et tidspunkt, hvor markedsprispresset vendte tilbage.
- Niemcy — nedsættelsen af energiafgiften på brændstoffer udløb ved udgangen af juni i år
- Spanien — programmet for reduceret moms for dieselbrændstof og dedikeret støtte til professionelle flåder er blevet afsluttet
- Italien, Tjekkiet, Frankrig — beskyttelsesprogrammer for transportsektoren er afsluttet eller blevet betydeligt reduceret
Som følge heraf ligger dieselpriserne på tankstationer i store dele af Europa fortsat et godt stykke over grænsen på 2 euro pr. liter. Ifølge data fra europæiske brændstofmarkeder registreres de højeste priser i øjeblikket i Holland (2,42 euro/l), Danmark (2,34 euro/l) og Tyskland (2,256 euro/l). For luftfartsselskaber, der betjener internationale ruter,rodoFor transportører, især dem der opererer i den vesteuropæiske korridor, betyder dette behovet for ekstremt præcis tankningsplanlægning og aktiv søgning efter billigere prisvinduer i transitlande - en strategi, der involverer tid og ledelsesressourcer, og dens virkninger er begrænsede.
Fænomenet med fastlåste detailpriser – en fælde for logistikken
Energimarkedsøkonomer har længe peget på en asymmetri i dynamikken i detailpriserne på brændstof: priserne stiger hurtigt, når råvarepriserne stiger, men falder meget langsommere og mere modvilligt, selv efter at oliepriserne falder. Dette fænomen, kendt som "sticky" prices (faste priser), er særligt akut i den nuværende markedssituation.
Som Międzyna understregerrodoIfølge Den Internationale Vejtransportunion (IRU) afspejler pumppriserne stadig de høje transport- og raffineringsomkostninger fra de foregående måneder. Enhver priskorrektion, hvis nogen, vil blive spredt over tid – og transportbranchen skal betale sine regninger her og nu. For virksomheder, der opererer med likviditetsreserver, der er tilstrækkelige til flere ugers drift, repræsenterer hver måned med øgede brændstofomkostninger uden mulighed for at videregive dem til kunderne en reel risiko for tab af likviditet.
Forretningsrisikoperspektiv: Hvem er mest udsat?
Fra et partnerrisikoanalyseperspektiv – afgørende for EURODEBT.eu-læsere – skaber den nuværende situation på dieselmarkedet adskillige klare højrisikogrupper i transport- og logistiksektoren.
Små og mellemstore transportvirksomheder (SMV'er)
Dette er det segment, der er mest sårbart over for den beskrevne turbulens. Mindre transportvirksomheder har i sagens natur lavere marginer, begrænsede kapitalbuffere og mindre forhandlingsstyrke i kontraktforhandlinger. De mangler evnen til at afdække deres indsatser på futuresmarkeder eller forhandle langsigtede brændstofkontrakter med store leverandører. Mange af dem opererer allerede på break-even-punkter med de nuværende markedspriser. Fortsat omkostningspres i de kommende måneder vil sandsynligvis føre til øgede betalingsefterslæb, forlængede betalingsfrister for leverandører og underleverandører og dermed en bølge af konkurser i dette segment.
Rederier med olieindekskontrakter
Virksomheder, der har underskrevet langtidskontrakter med brændstofklausuler indekseret til Brent-råoliepriser – snarere end faktiske dieselpriser – kan snart komme i en ekstremt vanskelig situation. Efterhånden som oliepriserne falder, og diesel forbliver dyr, skrumper marginerne dramatisk. En gennemgang af strukturen af brændstofklausuler i alle aktive kontrakter bør nu være en prioritet for både transportører og transportudbydere, der er bekymrede over stabiliteten i deres forsyningskæder.
Operatører afhængige af vesteuropæiske ruter
Virksomheder, der i høj grad bruger vejene i Tyskland, Holland, Danmark og Østrig, har uforholdsmæssigt højere brændstofomkostninger sammenlignet med konkurrenter, der opererer i de billigere korridorer i Øst- og Sydeuropa. Denne omkostningsubalance kan være en afgørende faktor for at fastslå konkurrencefordele eller afvigelser i udbud af logistikkontrakter.
Inflationsrisiko for hele økonomien
Virkningerne af dieselforsyningskrisen vil ikke begrænse sig til transportbranchen. Dieselbrændstof er afgørende for en stor del af den reelle økonomi: landbrug, byggeri, industriel opvarmning og levering af lastbiler til sidste kilometer. Stigende transportomkostninger påvirker direkte priserne på næsten alle produkter, der leveres til butikker og varehuse.
I de kommende vintermåneder, i takt med at dieselefterspørgslen sæsonmæssigt stiger, og reserverne forbliver lave, er der en reel risiko for vedvarende inflationspres drevet af energi- og transportomkostninger. Analytikere hos Goldman Sachs og S&P Global Energy vurderer, at risikoen for strukturelt høje priser som følge af fysisk mangel i øjeblikket er højere for diesel end for råolie i sig selv – hvilket gør denne råvarekategori til en unik makroøkonomisk risikofaktor.
Hvad skal risikostyringsmedarbejdere gøre nu?
I lyset af det beskrevne scenarie kræver professionel risikostyring i forsyningskæden og transporten, at der træffes specifikke forebyggende foranstaltninger:
- Revision af brændstofklausul — verifikation af alle aktive kontrakter med hensyn til, om indekseringen er baseret på olieprisen eller den faktiske dieselpris; genforhandling af vilkår om nødvendigt
- Overvågning af underleverandørers tilstand — aktiv verifikation af den finansielle stabilitet hos små og mellemstore transportører i leverandørporteføljen; øget hyppighed af kontrol af debitorregistre og business intelligence-bureauer
- Diversificering af transportforsyningskæden — undgå overdreven koncentration af mængder i ét transportør, især et lille et, som muligvis ikke kan overleve de næste måneders prispres
- Analyse af omkostningsscenarier — inklusive varianter i budgetterne for 4. kvartal 2024 og 1. kvartal 2025, hvor der antages en yderligere stigning i dieselpriserne på 10-20 procent i forhold til det nuværende niveau
- Oversigt over betalingsbetingelser — overvejelse af at forkorte betalingsfrister for små luftfartsselskaber som en måde at støtte deres likviditet på til gengæld for en garanti for kontinuitet i rutetrafikken
Summering
Det europæiske dieselmarked går ind i vinteren med historisk lave lagre, forstyrrede forsyningskæder og uden de statslige prisbeskyttelser, der har afbødet omkostningschok i tidligere år. Kombinationen af disse faktorer, sammen med ustabile detailpriser, en voksende forskel mellem olie- og dieselpriser og faldende spotfragtrater, skaber særligt ugunstige omstændigheder for logistikvirksomheder – især dem i SMV-segmentet.
For risikostyringsmedarbejdere og ejere af transportvirksomheder er signalet klart: Tiden til reaktiv håndtering af denne trussel er forbi. Det er tid til proaktive forebyggende foranstaltninger – både med hensyn til deres egen økonomi og til at verificere deres forretningspartnere. Virksomheder, der forsømmer at overvåge deres transportunderleverandørers sundhed i de kommende måneder, kan uventet opleve, at de mister logistikkapacitet på det værst tænkelige tidspunkt – midt i vinterens spidsbelastningsperiode.




