

Hormuzstrædets blokade i 2026: Hvad betyder det for europæiske transport- og logistikvirksomheder?
Den tidsubegrænsede lukning af Hormuzstrædet, som Irans Islamiske Revolutionsgarde annoncerede den 15. juli 2026, udgør et hidtil uset chok for det globale energisystem og forsyningskæderne. Den europæiske transport- og logistiksektor står samtidig over for kraftigt stigende brændstofpriser, astronomiske forsikringsomkostninger og en reel risiko for råvaremangel. Set ud fra et forretningsmæssigt risikoperspektiv er små og mellemstore transportvirksomheder med høj gæld samt aktører, der er afhængige af råvareimport fra Den Persiske Golf-region, særligt udsatte.
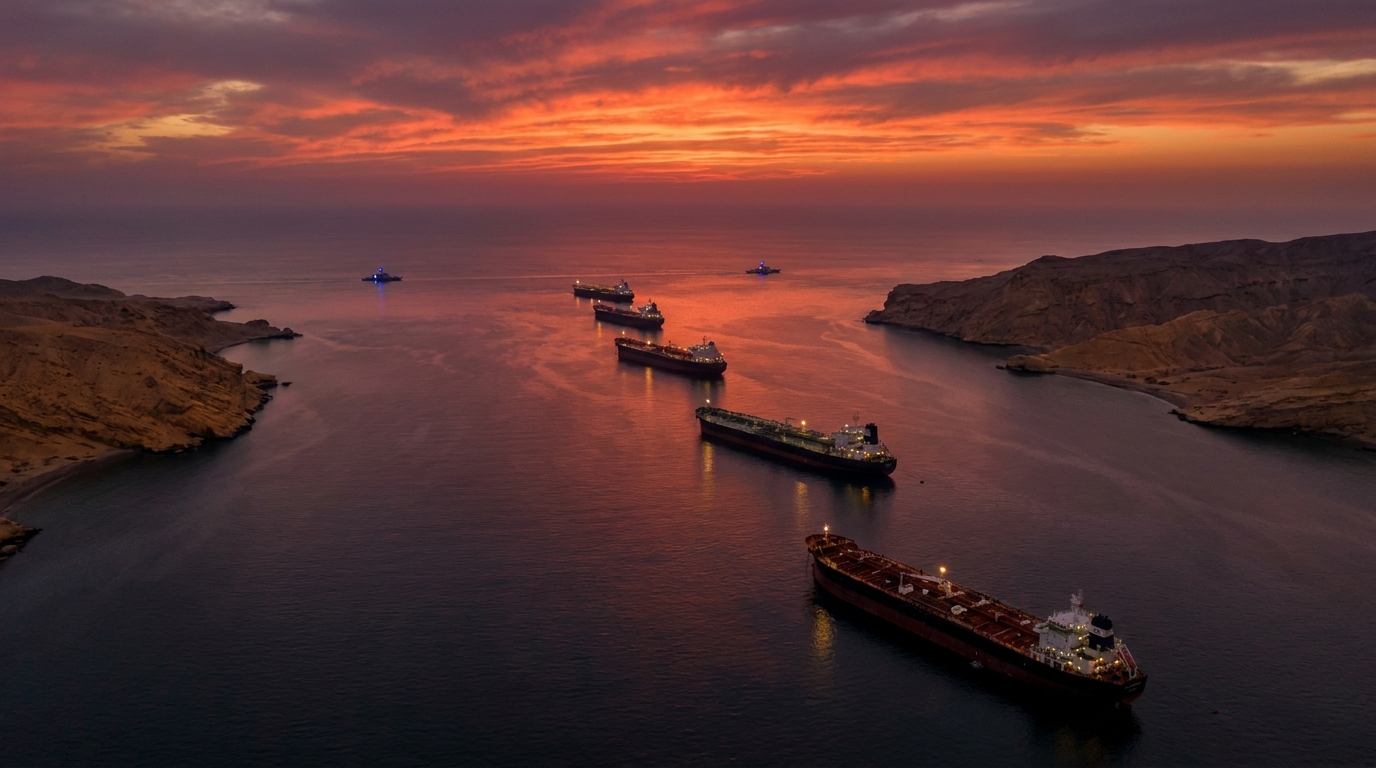
Den 15. juli 2026 annoncerede Den Islamiske Revolutionsgarde den ubestemte lukning af Hormuzstrædet – et maritimt trængselspunkt, hvorigennem mellem en femtedel og næsten en tredjedel af de globale olieforsyninger og en betydelig del af den globale eksport af flydende naturgas passerer dagligt. Beslutningen blev truffet som en direkte reaktion på genoptagelsen af amerikanske militæroperationer på iransk territorium og genetableringen af en fuldstændig blokade af iranske havne. For den europæiske transport- og logistiksektor er denne begivenhed ikke en fjern geopolitisk hændelse – det er et chok, der allerede omsættes til stigende brændstofregninger, astronomiske forsikringspriser og voksende usikkerhed i hele forsyningskæden.
Den geopolitiske baggrund for krisen: konflikten går ind i en ny fase
Spændingerne mellem Washington og Teheran eskalerede i et accelereret tempo i løbet af første halvdel af 2026, men annonceringen af blokaden af Hormuzstrædet repræsenterer et kvalitativt gennembrud, hvis omfang er hidtil uset i den moderne historie om maritim energihandel. Den amerikanske præsident underrettede formelt Kongressen om den væbnede konflikt med Iran og signalerede dermed en parathed til yderligere eskalering, herunder en mulig militær overtagelse af selve strædet.
Iran har derimod indført, hvad der kan beskrives som en "alt eller intet"-doktrin – hvis iranske tankskibe forhindres i frit at forlade havne, vil intet skib passere gennem Teheran-kontrollerede farvande. Iranske styrker har allerede angrebet mindst syv civile fartøjer, hvilket har resulteret i dødsfald eller alvorlige kvæstelser af mere end et dusin sømænd. Dette er ikke længere advarsler – det er en operationel realitet, som skibsejere og afskibere må stå over for hver dag.
Udsigten til en langvarig, højintensiv militæroperation i Den Persiske Golf betyder, at selv hvis diplomatiet i sidste ende finder en vej ud af dødvandet, vil den maritime handel i regionen forblive lammet i ugevis, måske måneder. De finansielle markeder reagerede øjeblikkeligt, hvor oliepriserne nåede niveauer, der ikke er set i årevis, og aktiemarkederne i Europa og Asien oplevede kraftige fald.
Hvorfor er Hormuzstrædet så afgørende for global logistik?
For fuldt ud at forstå alvoren af den nuværende krise er det værd at huske på Hormuzstrædets rolle i det globale logistiske system. Med en bredde på blot et par dusin kilometer mellem Den Arabiske Halvø og den iranske kyst er det også et absolut afgørende transitpunkt for hele verdens energisystem.
- Olie: Mellem 20 og 30 procent af den globale oliehandel passerer gennem strædet, inklusive forsendelser fra Saudi-Arabien, De Forenede Arabiske Emirater, Kuwait, Irak og Iran selv.
- Flydende naturgas (LNG): Qatar, en af verdens største LNG-eksportører, kan kun eksportere sine råmaterialer til asiatiske og europæiske markeder gennem Hormuzstrædet.
- Ingen alternativer: Eksisterende rørledninger, der omgår strædet, har begrænset kapacitet og kan ikke erstatte søtransportruter på kort sigt.
- Forsyningskæder ud over energi: Industrivarer, råmaterialer og færdigvarer passerer også gennem strædet og tjener økonomien i hele Mellemøsten.
Lukningen af denne korridor er ikke kun et problem for tankskibe – det er et slag for hele det globale produktions- og distributionsnetværk, som er afhængig af relativt billige og tilgængelige energiressourcer.
Umiddelbare konsekvenser for europæisk vej- og søtransport
Europæiske transport- og logistikvirksomheder er under enormt pres fra flere sider samtidig. Vi identificerer fire primære risikoområder, der vil bestemme den operationelle og finansielle situation for branchens aktører i de kommende uger.
1. Kraftig stigning i priserne på bunkerolie og dieselolie
Stigende spotpriser på råolie påvirker direkte priserne på bunkerolie, der anvendes af skibsejere, og priserne på dieselolie, der anvendes af vejtransportører. For en virksomhed, der driver snesevis eller endda hundredvis af køretøjer, resulterer en stigning i dieselpriserne på bare et par dusin eurocent pr. liter i en dramatisk forringelse af den månedlige driftsmargin. Mange transportkontrakter indeholder brændstofklausuler, men deres opdateringsmekanismer er ofte forsinkede - virksomheden bærer de fulde omkostninger i flere uger og kan ikke vælte dem videre til kunden.
2. Astronomiske krigsrisikopræmier i søforsikring
Forsikringsmarkederne reagerede hurtigt. Krigsrisikopræmier for skibe, der opererer nær Den Persiske Golf og Det Arabiske Hav, er steget betydeligt. Skibsejere, der indtil for nylig kun betalte en brøkdel af en procentdel af skibets værdi for sådanne policer, står nu over for omkostninger, der kan gøre individuelle rejser simpelthen urentable. Nogle forsikringsselskaber har helt suspenderet udstedelse af policer til denne region, hvilket skaber en yderligere operationel barriere uanset prisen.
3. Behovet for at udvide ruterne og øge driftsomkostningerne
Skibe, der tidligere sejlede gennem Den Persiske Golf, må nu søge alternative ruter. I praksis betyder det at skulle sejle rundt om hele den arabiske halvø og i nogle tilfælde passere gennem Kap det Gode Håb i stedet for Suezkanalen. Hver ekstra rejsedag medfører omkostninger – brændstof, besætningslønninger, afskrivninger på skibe, forsinkede leverancer og kontraktlige sanktioner. For europæiske importører af petrokemiske produkter og energiprodukter udgør en forlængelse af leveringstiderne med flere eller endda flere dusin dage en alvorlig logistisk og økonomisk udfordring.
4. Fysisk mangel på råvarer og olieprodukter
Nogle analytikere advarer om fysisk mangel på energiressourcer og olieprodukter på de europæiske markeder i de kommende uger. De strategiske lagerfaciliteter og reserver i de enkelte lande blev bygget med sådanne situationer i tankerne, men deres kapacitet er ikke ubegrænset. Hvis nedlukningen strækker sig ud over den forventede horisont, vil spændingerne på detailmarkedet – på tankstationer og i industrien – blive mærket af alle transportvirksomheder, uanset deres størrelse.
Risikoen for stagflation og ændringen i ECB's pengepolitik
Energikrisen påvirker ikke kun transportvirksomhedernes direkte driftsomkostninger. Dens makroøkonomiske konsekvenser vil mærkes på tværs af hele den europæiske erhvervssektor – herunder virksomhedsejere og risikostyringsmedarbejdere, der overvåger deres entreprenørers og handelspartneres præstationer.
Europa gik ind i 2026 med en gradvis afkøling af inflationen og forventede rentesænkninger fra Den Europæiske Centralbank. Det nuværende energichok kan fuldstændig afspore disse planer. Den kraftige stigning i energipriserne tilfører systemet udbudsinflation på en måde, som pengepolitikken har begrænset indflydelse på, men ikke kan forholde sig passiv over for. Risikoen for stagflation - den samtidige opbremsning i den økonomiske vækst og stigende inflation - er mere reel i dag end på noget andet tidspunkt siden energikrisen i 2022.
For virksomheder i transportbranchen betyder dette en dobbelt konsekvens: stigende driftsomkostninger, samtidig med at efterspørgslen fra kunderne reduceres, da de selv kæmper med højere produktionsomkostninger og reduceret købekraft. For virksomheder med investerings- eller leasinglån vil opretholdelse eller forhøjelse af ECB-renterne direkte resultere i højere gældsbetalinger.
Kreditrisikoperspektiv: Hvem er mest udsat?
Fra et forretnings- og kreditrisikoanalytisk perspektiv, som er kernen i EURODEBT.eu-platformens mission, skaber den nuværende situation et klart mønster af sårbarhed over for tab. Vi identificerer flere grupper af enheder, der er særligt sårbare over for finansiel ustabilitet i de kommende måneder.
Små og mellemstore transportvirksomheder med høj gearing
Virksomheder, der aggressivt har investeret i flådeudvidelse i de seneste år, finansieret køb med lån eller leasing, går ind i krisen med en begrænset finansiel buffer. En kraftig stigning i driftsomkostninger kombineret med rigide gældsforpligtelser er en klassisk opskrift på likviditetsproblemer.rodoI lyset af høje renter vil refinansiering eller omstrukturering af gæld være vanskelig og dyr.
Speditører og mæglere uden egne reserver
Virksomheder, der fungerer som formidlere – der køber transportkapacitet og videresælger den til kunder – kan komme i en situation, hvor kontrakter underskrevet før krisen genererer tab, der ikke kan inddrives i forhandlinger med tjenesteudbydere. Marginpresset kan være særligt akut her.
Færgeoperatører og redere, der betjener europæiske ruter
Selvom færgerederier primært opererer i Middelhavet, Østersøen og Nordsøen, rammer de stigende priser på bunkerbrændstof dem lige så hårdt som oceangående rederier. Marginerne på færgerederier er historisk lave, og muligheden for hurtigt at overføre omkostninger til passagerer og fragt er begrænset.
Virksomheder, der er afhængige af import af råvarer fra Golfregionen
Europæiske produktions- og kemiske virksomheder, der importerer petrokemiske råmaterialer eller olieprodukter fra Den Persiske Golf, vil stå over for både højere priser og reelle vanskeligheder med at overholde leveringsfrister. Dette vil påvirke deres solvens som entreprenører, hvilket straks bør afspejles i kreditrisikovurderingerne hos deres leverandører og kreditorer.
Hvad skal transportvirksomhederne gøre nu?
I en situation, der skifter så hurtigt, er det en strategi, som ingen risikostyringsmedarbejder bør anbefale at passivt vente på stabilisering. Her er en liste over handlinger, der er værd at overveje eller implementere med det samme.
- Oversigt over brændstofkontrakter og -klausuler: Verifikation af alle aktive kontrakter med hensyn til brændstofprisindekseringsmekanismer og muligheden for at udløse genforhandlinger eller force majeure-klausuler.
- Overvågning af forsikringssituationen: Kontakt en forsikringsmægler for at vurdere den nuværende policedækning og eventuelle militærrelaterede undtagelser.
- Diversificering af energi- og brændstofleverandører: Overvej at købe futureskontrakter eller brændstofoptioner som en hedge mod yderligere prisstigninger.
- Vurdering af nøgleleverandørernes økonomiske situation: Verifikation af kunders og leverandørers økonomiske situation, især dem, der er relateret til energiintensive industrier eller import fra Golfregionen.
- Opbygning eller opdatering af forretningskontinuitetsplaner (BCP): Udarbejdelse af scenarier i tilfælde af yderligere eskalering af krisen – alternative ruter, alternative leverandører, operationelle prioriteter.
- Nøje overvågning af likviditet: I brylluppetrodoI lyset af stigende driftsomkostninger bør der lægges særlig vægt på at prognostisere pengestrømmen over en horisont på 30, 60 og 90 dage.
Scenarier for situationens udvikling og tidshorisont
Ingen pålidelig risikoanalyse kan ignorere usikkerheden omkring det fremtidige forløb. Baseret på de tilgængelige oplysninger kan tre grundlæggende scenarier skitseres.
Optimistisk scenarie (usandsynligt på kort sigt): En hurtig diplomatisk intervention – f.eks. med inddragelse af Kina, Rusland eller Den Europæiske Union – fører til våbenhvile og delvis åbning af strædet inden for to til fire uger. Energipriserne er fortsat høje, men markederne stabiliserer sig gradvist.
Basisscenarie (mest sandsynligt): Konflikten har varet i flere måneder, og navigation gennem Hormuzstrædet er fortsat umulig eller ekstremt farlig. Olie- og gaspriserne er fortsat høje, inflationen accelererer i Europa, og ECB stopper sin rentenedsættelsescyklus. Transportbranchen oplever en dyb rentabilitetskrise, og markedet konsoliderer sig på bekostning af svagere aktører.
Pessimistisk scenarie (realistisk, men mindre sandsynligt): Eskaleringen af konflikten tiltrækker yderligere regionale og globale aktører, herunder angreb på energiinfrastruktur i Saudi-Arabien og UAE. Olieforsyningerne til Europa reduceres dramatisk, strategiske reserver i enkelte lande trækkes ud, og nogle industrisektorer står over for energirationering. Krisen når dimensioner, der kan sammenlignes med dem i 1973.
Konklusioner fra et forretningsrisikostyringsperspektiv
Blokaden af Hormuzstrædet den 15. juli 2026 er en begivenhed, der allerede kræver, at alle risikostyringsansvarlige i den europæiske transport- og logistikbranche reagerer øjeblikkeligt – ikke venter på yderligere udvikling. Kombinationen af stigende brændstofpriser, astronomiske forsikringsomkostninger, forstyrrede forsyningskæder og potentiel stramning af pengepolitikken skaber enrodoet synspunkt, hvor fejlmarginerne krymper til et minimum.
Der bør udvises særlig forsigtighed ved vurdering af forretningspartneres kreditværdighed og betalingspålidelighed. Virksomheder, der var stabile partnere for bare en måned siden, kan nu være under alvorligt økonomisk pres – og omvendt kan stærkere enheder udnytte krisen til at erobre markedsandele. I denne sammenhæng bliver realtidsovervågning af forretningspartneres økonomiske situation ikke en luksus, men en operationel nødvendighed.
EURODEBT.eu's redaktion vil overvåge udviklingen og regelmæssigt opdatere risikovurderinger for de sektorer og enheder, der er mest udsatte for virkningerne af Golfkrisen. Vi anbefaler, at alle platformbrugere gennemgår profilerne for deres vigtigste entreprenører og leverandører i de kommende dage.




