

Mere end 800 transportvirksomheder forsvandt fra det polske marked i 1. kvartal 2026 – en stille krise, der ikke viser sig i optegnelserne.
I første kvartal af 2026 forsvandt der netto over 800 transportvirksomheder med fællesskabstilladelse fra det polske marked — nedlukningstakten er fire gange højere end i de foregående år. Fænomenet „stille udtræden af markedet” betyder, at traditionelle skyldnerregistre og KRS-databaser ikke afspejler krisens reelle omfang. For risikomanagere bliver det afgørende at overvåge transportlicensens gyldighed frem for udelukkende virksomhedens formelle status. Uden systemiske reguleringsændringer — tilbagebetaling af punktafgift, kortere betalingsfrister og momsreform — kan tendensen fortsætte i de kommende kvartaler.
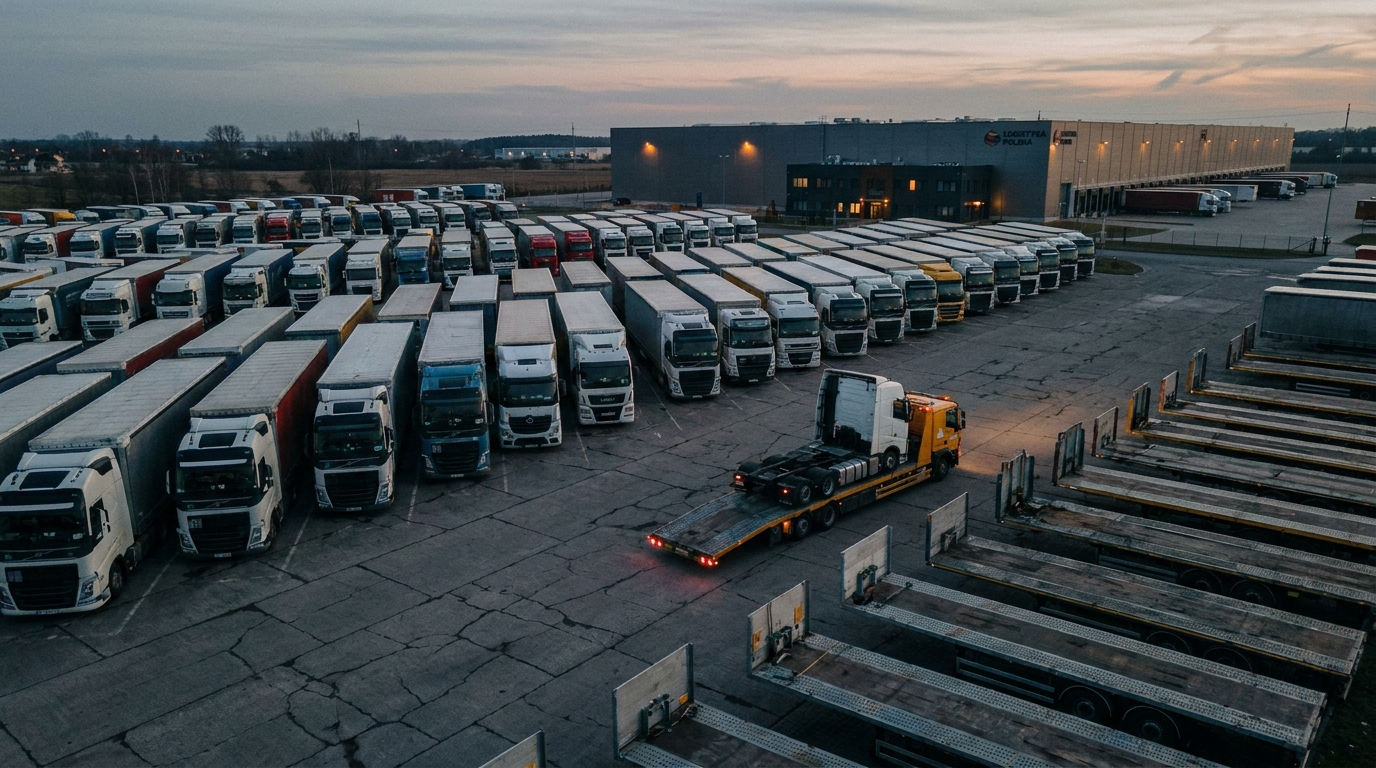
På bare tre måneder – fra januar til marts 2026 – har den polske vejtransportsektor mistet et nettoantal på over 800 virksomheder med en fællesskabslicens. Dette er ikke en almindelig markedskorrektion. Data indsamlet af TruckFocus.pl-analytikere og International Association ofrodoVejtransportører (ZMPD) indikerer et strukturelt sammenbrud, hvis omfang kan sammenlignes med virkningerne af flerårige kriser. Desuden bidrager traditionelle værktøjer til verifikation af entreprenører — KRS-registre, debitordatabaser, konkursrapporter — i høj grad til dette sammenbrud. de registrerer sig ikkeFor risikostyringsmedarbejdere og ejere af logistikvirksomheder betyder det én ting: eksisterende due diligence-procedurer skal opdateres omgående.
Tal der taler for sig selv
I første kvartal af 2026 blev der i alt udstedt over 1700 fællesskabstilladelser, der tillader udførelse af internationalerodovejtransport. I samme periode kom cirka 900 nye enheder ind på markedet. Nettobalancen var et tab af over 800 virksomheder – og det var på bare ét kvartal.
Endnu mere alarmerende er antallet af fuldstændige virksomhedslukninger. I alt 1234 transportvirksomheder ophørte med at drive virksomhed i den betragtede periode. Til sammenligning er der for hele året indtil videre registreret et tal tæt på dette tal. Det betyder, at tempoet for virksomhedslukninger er accelereret fire gange hurtigere end historiske normer.
Polsk vejtransport har i årtier opbygget en førende position i Europa. Polske virksomheder betjener cirka en fjerdedel af al cabotage og grænseoverskridende vejtransport i EUDette potentiale bliver systematisk afviklet i dag – ikke af en enkelt pludselig katastrofe, men af akkumuleringen af adskillige krisefremkaldende faktorer samtidigt.
"Stille exit" – et fænomen, der forvirrer risikoanalytikere
En vigtig observation fra de seneste data er den ændrede model, hvormed polske transportvirksomheder går konkurs. Klassisk konkurs – med en retssag, en registrering i det centrale økonomiske informationscenter (COIG) og en synlig registrering i registrene – bliver sjælden. I stedet er et fænomen kendt som "stille udgang fra markedet".
Mekanismen er som følger: et transportfirma, der mister økonomisk likviditet, venter ikke på en formel konkurserklæring. I stedet træffer det en række forebyggende foranstaltninger: det returnerer køretøjer (trækkere, sættevogne) til udlejeren, opsiger eksisterende transportlicenser, afvikler – eller afvikler – kortfristede forpligtelser og lukker virksomheden på en forenklet måde. Hele processen foregår uden for radaren i traditionelle debitorregistre.
De praktiske konsekvenser for forretningspartnere er alvorlige:
- Virksomheden kan være aktiv i det nationale domstolsregister, og samtidig kan dens fællesskabslicens allerede være udløbet eller suspenderet - hvilket betyder det effektive ophør af driftsaktiviteter.
- Ingen registrering i debitorregisteret er ikke synonymt med solvens - iværksætteren kunne simpelthen have opgivet virksomheden, før han havde tid til at opbygge formelle forpligtelser.
- Verifikation i BIK, KRD eller ERIF må ikke afsløre uregelmæssigheder for en enhed, der de facto ikke længere fungerer som en aktiv transportør.
Konklusionen er klar: Overvågning af transportlicensens status bliver en vigtigere indikator for virksomhedens sundhed end dens status i iværksætterregistretFor enheder, der bestiller transport, finansierer flåder eller yder handelskredit i denne branche, bør manglen på en aktiv licens være en alarmkilde med højeste prioritet.
Hvorfor går små transportvirksomheder hurtigere konkurs end store?
Den nuværende krise påvirker uforholdsmæssigt meget mikro- og små transportvirksomheder – virksomheder med en, to eller højst flere køretøjskombinationer. Disse udgør rygraden i den polske TSL-industri, men er også mest sårbare over for økonomisk turbulens.
Forskellen mellem en lille og en stor transportør er primært stordriftsfordele og forhandlingsstyrkeStore flådevirksomheder kan regne med:
- Fortrinspriser på flådekort ved køb af brændstof,
- Engrospriser på dæk og reservedele,
- Dedikerede, forhandlede forsikringstariffer (OC, OCP, AC),
- Adgang til langtidskontrakter med garanterede fragtrater,
- Evne til at absorbere midlertidige tab takket være en diversificeret kundeportefølje.
Små virksomheder har ingen af disse fordele. Deres omkostningsstruktur er dog næsten identisk med giganternes— Permanente økonomiske byrder er stort set uafhængige af den økonomiske situationLeasing af køretøjer, ansvarsforsikringspræmier for transportører, chaufførlønninger med en fuld socialpakke, licensgebyrer og faglige kompetencecertifikater – alle disse omkostninger påløber konstant, uanset om traktoren er parkeret eller kører med last på tværs af Europa.
I denne sammenhæng viste brændstofchokket i marts sig at være særligt ødelæggende. Blokaden af Hormuzstrædet i marts 2026 udløste en massiv stigning i råoliepriserne og påvirkede hurtigt dieselpriserne på europæiske tankstationer. På sit højdepunkt oversteg stigningen i brændstofomkostningerne sammenlignet med samme periode året før 40 procentFor et lille rederi tegner brændstof sig typisk for 30 til 40 procent af de samlede driftsomkostninger. En stigning på 40 procent i dette tal betød, at driftsmarginen – typisk målt i Polen i intervallet 2-5 procent – næsten helt fordampede eller blev negativ.
Likviditetskannibalisering: Hvordan fragtbørser ødelægger transportører
Omkostningskrisen ville være lettere at overvinde, hvis det ikke var for den medfølgende indtægtsforstyrrelse. Fragtratfastsættelsesmekanismen i Polen – domineret af fragthøstere og speditionsformidlere – arbejder i øjeblikket systematisk til skade for små transportører.
Logikken er pervers: jo dybere krisen er, og jo flere virksomheder der er på randen af konkurs, desto stærkere er presset for at sænke priserne. Et transportselskab, der ved, at de skal betale en leasingafdrag om en uge, er villig til at acceptere et job under deres pris – blot for at generere en vis omsætning. I branchejargon kaldes dette fænomen "likviditetskannibalisering"Virksomheder fortærer bogstaveligt talt deres egne økonomiske ressourcer og driver underskud blot for at udsætte den uundgåelige likvidation.
Derudover er der problemet med betalingsfrister, som har været akilleshælen i polsk transport i årevis. Ifølge data fremlagt af ZMPD venter transportører på hjemmemarkedet og i forlig med indenlandske speditører på betaling for leverede tjenester. op til 120 dageFire måneder fra færdiggørelse af tjenesten til midlerne indsættes på kontoen er en tidsramme, som ingen virksomhed med begrænset driftskapital kan overholde.
Et separat problem er konflikten mellem disse frister og skatteforpligtelser. Polske momsregler kræver, at fakturaudstederen betaler den skyldige skat senest på dokumentets udstedelsesdato – ikke på den faktiske betalingsdato. Det betyder, at transportøren skal finansier momsen af din egen lomme længe før de modtager betaling for tjenesten. Med marginer på flere procent og hundredtusindvis af zloty i månedlig omsætning er dette en mekanisme med reel, destruktiv kraft.
Hvad efterspørger branchen, og hvilke ændringer kan vende tendensen?
ŚrodoBranchen forholder sig ikke passiv. ZMPD, Transport- og Logistikarbejdsgiverforeningen i Polen (TLP) og andre transportorganisationer har udarbejdet specifikke pakker med krav, som, hvis de implementeres, kan stoppe lavinen af konkurser.
De vigtigste forslag omfatter:
- Delvis refusion af punktafgift på dieselolie for vejtransportører - en mekanisme, der fungerer med succes i Tyskland, Frankrig og Belgien, men som hidtil ikke findes i det polske skattesystem.
- Lovbestemt begrænsning af betalingsfrister inden for transport op til maksimalt 30 dage - en løsning, der ville kræve en ændring af loven om betalingsbetingelser i handelstransaktioner under hensyntagen til TSL-sektorens specifikke karakteristika.
- Ændring af momsreglerne mod at gøre skatteforpligtelsen afhængig af datoen for den faktiske betaling i stedet for datoen for fakturaudstedelse - analogt med den såkaldte kontantmetode.
- Solidarisk hæftelse for speditører for ubetalt gæld til underleverandører-transportører, hvilket ville tvinge formidlere til at verificere deres egne entreprenører mere omhyggeligt.
- Midlertidig reduktion af sociale sikringsbidrag for chauffører, der udfører international transportrodovi, hvilket ville reducere en af de største komponenter af de faste omkostninger for små virksomheder.
Effektiviteten af disse krav afhænger dog af tempoet i lovgivningsprocesserne – og disse holder sjældent trit med dynamikken i markedskriser.
Krisens makroøkonomiske dimension: hvem vil udfylde det hul, som polske transportører efterlader?
Problemets omfang rækker langt ud over de enkelte virksomheders balancer. Vejtransport i Polen genererer anslået 6-7 procent af bruttonationalproduktet og er den direkte arbejdsgiver for flere hundrede tusinde professionelle chauffører. Dens destabilisering har multiplikatoreffekter på hele økonomien - fra industri til detailhandel.
Fra det europæiske transportmarkeds perspektiv har situationen en anden dimension. Hulret, der efterlades af forsvindende polske virksomheder, vil ikke forblive tomt – det vil straks blive udfyldt af transportører fra lande med mere gunstige reguleringsforhold og et lavere omkostningsgrundlag. Virksomheder, der er i front her, er Litauisk, rumænsk og spansk, som i årevis har konkurreret med polsk transport på de vesteuropæiske markeder. Krisen i den polske TSL-sektor kan derfor paradoksalt nok fremskynde udhulingen af polske transportørers dominerende stilling i Europa – en position, der er opbygget over tre årtier.
For store polske logistikoperatører medfører likvidationen af små enheder kortsigtede fordele: mindre konkurrence betyder større forhandlingsstyrke og potentielt højere priser. På lang sigt betyder tabet af tusindvis af specialiserede mikrotransportører dog mindre fleksibilitet for hele systemet og højere driftsrisici for forsyningskæder baseret på underentrepriser.
Forretningsrisikoperspektiv: Hvad bør enhver risikostyringsansvarlig gøre i dag?
For enheder, der opererer i TSL-branchen – transportkunder, flådeleasingselskaber, forsikringsselskaber, banker og brændstofleverandører – kræver den beskrevne situation en specifik og presserende proceduremæssig reaktion. Eksisterende standarder for entreprenørverifikation står over for en krise med "stille markedsudtræden". strukturelt utilstrækkelig.
Praktiske anbefalinger til risiko- og compliance-afdelinger omfatter:
- Verifikation af aktiviteten i fællesskabslicensen som et obligatorisk element i enhver onboardingproces for en entreprenør fra TSL-branchen - ud over de nationale domstolsregistre og debitordatabaser.
- Regelmæssig overvågning af licensstatus allerede etablerede forretningspartnere – mindst én gang i kvartalet, i det nuværende markedsmiljø endda månedligt.
- Implementering af tidlige varslingsindikatorer baseret på rettidig afvikling af nuværende kommercielle forpligtelser - bør forsinkelser i fakturabetalinger på 15-30 dage automatisk udløse en verifikationsprocedure.
- Analyse af omkostningsstruktur og brændstofeksponering når transportvirksomheders kreditværdighed vurderes – især i lyset af olieprisvolatiliteten på de globale markeder.
- Verifikation af køretøjsportefølje I forbindelse med leasingaftaler er overdragelse af køretøjer til udlejeren et af de første signaler på en forestående lukning af virksomheden.
Traditionelle konkursindikatorer – antallet af rekonstruktionssager, indtrædelser i COIG, retsafgørelser – er i den nuværende situation for polsk transport. betydeligt mindre pålidelig end nogensinde førDet faktiske tab af aktive markedsaktører er mange gange større, end officiel konkursstatistik antyder. Risikostyringsmedarbejdere, der udelukkende er afhængige af disse kilder, træffer beslutninger baseret på data, der ikke afspejler virkeligheden.
Summering
Første kvartal af 2026 har sat en ny, alarmerende benchmark for det polske transportmarked. Over 800 virksomheder er forsvundet fra markedet i en hidtil uset hastighed, og den mekanisme, hvorved de forsvinder – lydløst, umærkeligt for registre og forud for formelle konkursprocedurer – betyder, at problemets omfang faktisk er større, end nogen officiel statistik angiver.
Branchen står over for en dramatisk kombination af ugunstige faktorer: strukturelle ubalancer i fragtrater, unormale betalingsfrister, skattebyrder, der er upassende for sektorens forretningsmodel, og eksterne omkostningschok, såsom stigningen i brændstofpriserne i marts. Uden systemiske interventioner - refusion af punktafgifter, forkortede betalingsfrister og reform af momsafregningsreglerne - kan tempoet i likvidationen fortsætte eller endda accelerere i de kommende kvartaler.
For hele det forretningsøkosystem, der samarbejder med TSL-branchen, er dette et signal om en grundlæggende gennemgang af risikoverifikations- og overvågningsprocedurer.rodoet sted, hvor en virksomhed kan ophøre med at eksistere operationelt længe før der dukker spor op i offentlige registre, forebyggelse og løbende overvågning erstatter reaktiv verifikation som et grundlæggende instrument til modpartsrisikostyring.




