

Revision af Eurovignette-direktivet 2026: nye vejafgifter for lastbiler og den voksende risiko for insolvens inden for transport
Europa-Parlamentets transportudvalg godkendte den 2. september 2026 en revision af eurovignetdirektivet, som indfører et nyt vejafgiftssystem direkte knyttet til lastbilers CO2-udledning. Disse ændringer skaber et enormt omkostningspres på transportvirksomheder med traditionelle dieselflåder, hvilket især rammer små og mellemstore virksomheder fra Central- og Østeuropa. Ifølge analyser fra ICCT kan forskellen i de samlede ejeromkostninger mellem en elektrisk lastbil og en lastbil med forbrændingsmotor nå op på 25% inden 2030, hvilket fundamentalt vil ændre sektorens økonomiske situation.
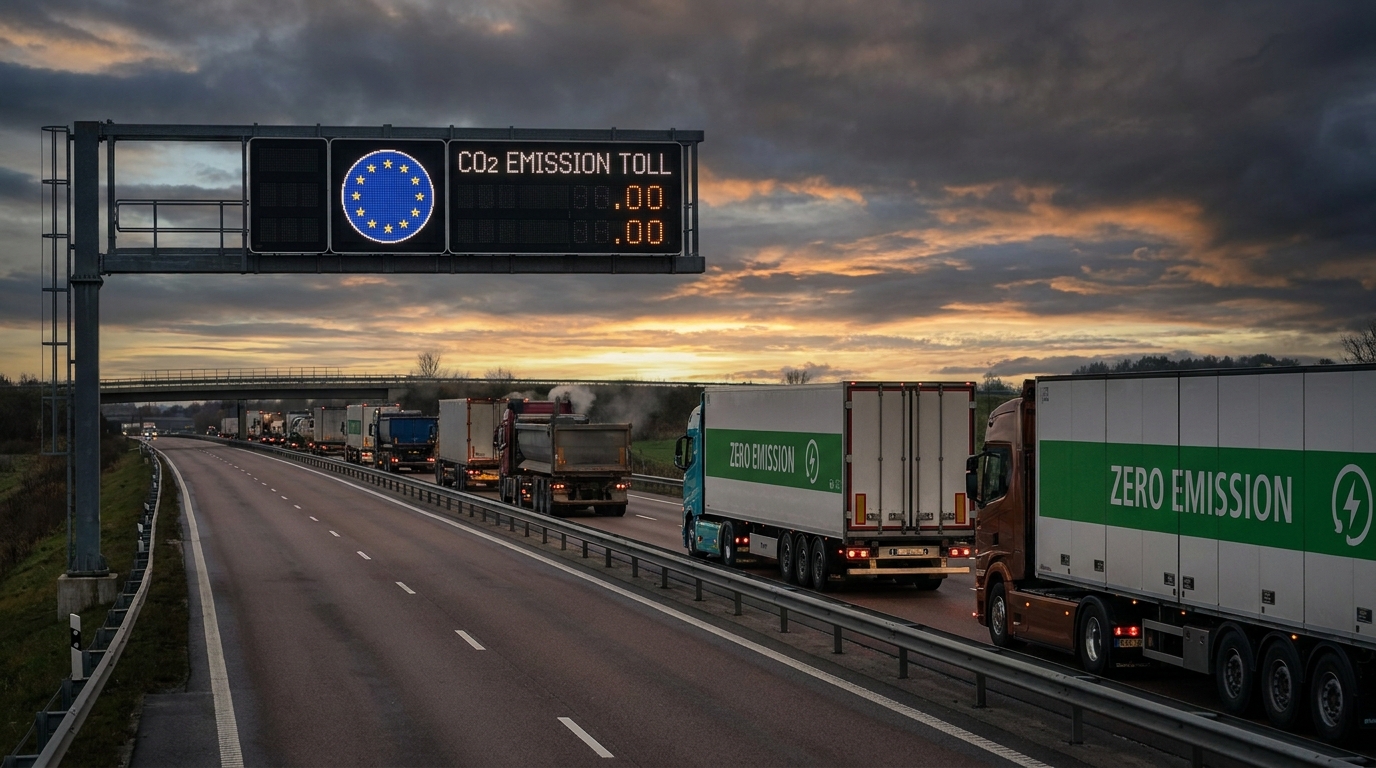
Den 2. september 2026 godkendte Europa-Parlamentets Transportudvalg en foreløbig aftale om revisionen af Eurovignette-direktivet, som regulerer vejafgifter for tunge godskøretøjer. Afstemningen – 30 stemmer for, 5 imod og 4 hverken/eller – bekræftede det politiske kompromis, der blev indgået mellem EU-Rådet og Europa-Parlamentet tilbage i juni 2026. De nye regler, der er direkte knyttet til CO2-emissionsstandarder, der træder i kraft fra 1. juli 2026, vil ændre det økonomiske grundlag for europæisk vejtransport. For risikostyringsmedarbejdere og ejere af logistikvirksomheder betyder det én ting: det er tid til en grundlæggende gennemgang af den økonomiske stabilitet hos forretningspartnere i TFL-sektoren.
Hvor stammer denne revision fra, og hvad er drivkraften bag den?
Eurovignette-direktivet var i sin oprindelige form en af hjørnestenene i EU's vejafgiftssystem for tunge godskøretøjer. Det blev dog i årevis kritiseret for sin uoverensstemmelse med EU's klimaambitioner, da de gebyrer, der blev opkrævet af transportvirksomheder, ikke i tilstrækkelig grad afspejlede det faktiske CO2-aftryk af de enkelte køretøjer.
Revisionen, der blev færdiggjort samtidig med ikrafttrædelsen af nye CO2-emissionsstandarder for tunge køretøjer i juli 2026, har til formål at ændre dette. EU-lovgivere besluttede at forbinde vejafgiftssystemet direkte med et køretøjs emissionsklasse og dermed skabe et stærkt økonomisk incitament til at fremskynde dekarboniseringen af transportflåder. I praksis betyder det, at diesellastbiler vil blive stadig dyrere at drive – ikke kun på grund af stigende brændstofpriser, men også på grund af gradvist højere vejafgiftssatser.
Det politiske kompromis, der gik forud for afstemningen i september 2026, var resultatet af måneders forhandlinger. Dets indgåelse lige før de nye CO2-emissionsstandarder trådte i kraft, var ikke tilfældig – målet var at sikre, at vejafgiftsreglerne var klar, netop som bil- og transportindustrien gik ind i en ny reguleringsæra.
Hvad ændrer direktivet præcist? Vigtige bestemmelser
Rabatter for lav- og nul-emissionskøretøjer
Det vigtigste redskab i det reviderede direktiv er et system med præferentielle vejafgifter for lavemissionskøretøjer. EU-landene vil have mulighed for – men ikke pligt – til at give betydelige rabatter for sådanne køretøjer:
- Indtil 30. juni 2031: EU-landene vil kunne reducere standardafgiftssatsen med op til 75% for lavemissionslastbiler.
- Efter 1. juli 2031: det maksimale rabatniveau vil blive reduceret til 50% standardtakst.
- Nøglebetingelse: Præferencesatser for lavemissionskøretøjer kan kun gives, hvis det pågældende land har endnu gunstigere betingelser – eller en fuldstændig fritagelse for gebyrer – for fuldstændig nulemissionskøretøjer, dvs. især fuldt elektriske lastbiler.
Denne sidste betingelse er særlig vigtig set fra hele systemets arkitekturperspektiv. Europæiske lovgivere sikrede, at præferencehierarkiet var klart og uigenkaldeligt: de største økonomiske fordele bør gå til de operatører, der har taget det mest radikale teknologiske spring – det vil sige helt elimineret emissioner, ikke blot reduceret dem.
Retssikkerhed og ensartede definitioner
Revisionen præciserer også definitionerne af nøglebegreber, der tidligere har skabt fortolkningsmæssige uoverensstemmelser mellem de enkelte medlemsstater. Ændringen præciserer:
- Køretøjsdefinitioner nul-emission og lavemission i forbindelse med vejafgifter.
- Kriterier for klassificering af køretøjer i individuelle kategorier CO2-udledningsklasser.
- Status specialiserede køretøjer — såsom skraldebiler eller tungt entreprenørmateriel — som indtil videre har været i en regulatorisk gråzone.
For virksomheder som Axxès – en operatør af vejafgiftssystemer, der opererer på det franske og europæiske marked – betyder ensartede definitioner en mere effektiv takststyring og undgåelse af dyre fortolkningstvister med nationale myndigheder. For transportører eliminerer det usikkerheden om den vejafgiftssats, de skal betale for et givet køretøj på en given rute.
Hvad der manglede - trailerens aerodynamik udskudt
Det er værd at bemærke, at europæiske lovgivere har besluttet at træde tilbage En af de oprindeligt overvejede mekanismer var at modulere vejafgifter baseret på aerodynamikken i den trailer, der trækkes. Ideen var at belønne transportører, der brugte trailere med bedre aerodynamiske parametre, hvilket resulterer i lavere brændstofforbrug og emissioner.
I sidste ende blev det fastslået, at implementeringen af et sådant system ville være for komplekst operationelt – især til vejkantskontroller, hvor hurtig og utvetydig identifikation af køretøjskategorier er afgørende. Europa-Kommissionen meddelte dog, at emnet muligvis vil blive taget op igen i fremtidigt lovgivningsarbejde. For transportører og trailerproducenter signalerer dette, at investeringer i aerodynamik stadig kan give regulatoriske fordele – dog noget senere end oprindeligt planlagt.
Omkostningsregnskabsrevolutionen: Hvad siger dataene?
Ændrede vejafgiftsregler er blot én af mange kræfter, der former økonomien i europæisk vejtransport i dag. Men når den kombineres med andre omkostningstendenser, kan dens indvirkning vise sig at være transformerende.
Forskning udført af ICCT (International Council on Clean Transportation) sætter konkrete tal på bordet. Analytikere fra denne organisation har beregnet, at fritagelse for vejafgifter for elbiler ville betyde, at de samlede ejeromkostninger (TCO) for en elektrisk trækker til langdistancetransport ville være lavere inden 2026 4,9% lavere end prisen på en sammenlignelig dieselbil.
Billedet ændrer sig drastisk, når vi lægger de maksimale CO2-udledningsafgifter pålagt forbrændingsbiler ind i ligningen. I dette scenarie:
- I 2026 vil en elektrisk traktor være billigere at drive 15,8% sammenlignet med diesel.
- I 2030 kan denne fordel stige til næsten 25%.
Dette er ikke marginale forskelle. Da branchens driftsmarginer ofte ikke overstiger et par procent, kan en forskel på 15-25 % i de samlede ejeromkostninger være forskellen mellem et givet transportselskab og dets fremtid. Kreditanalytikere og risikostyringsmedarbejdere bør betragte disse tal som et benchmark, når de vurderer et transportselskabs økonomiske sundhed.
Hvem er mest udsat? Risikokort for TFL-sektoren
De nye regler påvirker ikke alle aktører på transportmarkedet ligeligt. Geografisk og strukturel analyse giver os mulighed for at identificere grupper af enheder, der er særligt modtagelige for en forværring af deres økonomiske situation på grund af Eurovieniata-revisionen.
Små og mellemstore transportvirksomheder - i centrum for risikoen
Det europæiske marked for vejtransport er stærkt fragmenteret. Rygraden af tusindvis af små og mellemstore virksomheder – der driver et par eller et dusin køretøjer, ofte finansieret gennem leasing – udgør markedets rygrad. Disse enheder er mest sårbare over for virkningerne af Eurovieniata-revisionen af flere årsager:
- Ældre flåde: SMV'er inden for transport er mindre tilbøjelige end store virksomheder til regelmæssigt at udskifte deres flåde. Deres lastbiler er ofte flere år eller mere gamle og opfylder ofte ikke engang Euro VI-standarderne – for slet ikke at tale om lavemissionsklasser.
- Begrænset adgang til finansiering: Det koster 300-500 euro eller mere at købe en elektrisk lastbil. For en lille transportør med en stram balance og en historik med vanskelig adgang til kredit er en sådan investering simpelthen utilgængelig uden ekstern bistand.
- Lave driftsmarginer: Under forhold med intens priskonkurrence, som vi især observerer inden for stykgods- og FTL-fragtsegmenterne, reducerer hver ekstra driftsomkostning direkte den allerede meget lave margin.
- Begrænset forhandlingsstyrke: Store logistikvirksomheder kan forsøge at vælte stigende omkostninger over på deres kunder. Små underleverandører, der er afhængige af en eller et par store entreprenører, har betydeligt mindre råderum til at genforhandle priser.
Transportører fra Central- og Østeuropa under pres
Transportvirksomheder fra Polen, de baltiske lande, Tjekkiet, Slovakiet, Rumænien og Bulgarien fortjener særlig opmærksomhed. Disse lande leverer i øjeblikket den største andel af transporttjenester på det europæiske marked – og det er netop der, at koncentrationen af små virksomheder med traditionelle flåder er højest.
Polske transportører, som er førende aktører inden for europæisk cabotage og international transportrodoDe opererer primært med dieselflåder. Elektromobilitet inden for tung vejtransport er stadig i sin vorden i denne del af Europa – ladeinfrastrukturen er rudimentær, og tilgængeligheden af finansiering til flådetransformation er betydeligt lavere end i Vesteuropa. Stigende vejafgifter for dieselkøretøjer vil derfor ramme disse transportører hårdere og hurtigere end mange forventer.
Markedskonsolidering – en uundgåelig konsekvens
Den økonomiske logik bag de nye regler fører til én næsten uundgåelig konklusion: transportmarkedet i Europa venter accelereret konsolideringStore logistikkoncerner med kapital til at transformere deres flåder, adgang til grøn finansiering og forhandlingsstyrke med kunder vil opnå en strukturel konkurrencefordel. Mindre enheder, der ikke formår at transformere sig – eller ikke opnår tilstrækkelig økonomisk støtte – vil stå over for en reel risiko for at miste likviditet og solvens.
For branchen som helhed betyder det færre, men stærkere, aktører. For logistikudbydere og deres kunder betyder det potentielt højere fragtpriser i de næste par år, da udbuddet af transporttjenester er begrænset af udvandringen af svagere aktører fra markedet.
Risikovurderingsperspektiv: Hvad bør risikoanalytikere og ledere overvåge?
Revisionen af Eurovignette-direktivet introducerer en afgørende ny dimension i vurderingen af kredit- og forretningsrisici for virksomheder i transportsektoren. For risikostyringsmedarbejdere, finansanalytikere og ejere af virksomheder, der leverer transporttjenester, er her de vigtigste advarselsindikatorer at overveje i due diligence-processer og løbende partnerovervågning:
- Flådens alder og emissionsstruktur: Et transportfirma med en flåde af Euro V-køretøjer eller ældre køretøjer uden en plan for udskiftning af flåden er en højrisikoenhed i løbet af de næste 2-4 år. Hovedspørgsmålet er: hvor hurtigt vil deres driftsomkostninger stige på grund af de nye gebyrer?
- Tilstedeværelse eller fravær af transformationsstrategi: En virksomhed, der ikke har en plan for at dekarbonisere sin flåde – selv i sin spæde start – sender et bekymrende signal. I en branche, hvor regulatorisk pres på elektrificering er overhængende, resulterer manglende strategi i manglende tilpasningsevne.
- Likviditets- og gældsforhold: Stigende driftsomkostninger kombineret med lave marginer udhuler hurtigt den finansielle likviditet. Virksomheder med høje gælds-/EBITDA-forhold og lav rentedækning bør betragtes som kandidater til at misligholde gældsbetjeningen.
- Adgang til finansiering og bankforbindelser: En transportør med aktive kreditlinjer og en dokumenteret historik med samarbejde med finansielle institutioner har en bedre chance for at overleve overgangsperioden. Fraværet af sådanne relationer eller en historik med kreditproblemer er alarmerende signaler.
- Geografisk og kundediversificering: Virksomheder, der er stærkt afhængige af et enkelt marked eller en enkelt kunde, er mere modtagelige for chok. Indtægtskoncentration kombineret med stigende omkostninger er en giftig kombination.
- Struktur af kundekontrakter: Har transportøren mulighed for at overvælte omkostningsstigninger på sine kunder? Langtidskontrakter med faste priser indgået før 2026 kan vise sig at være en fælde for virksomheder, der ikke er i stand til at genforhandle dem.
Reguleringsmæssig kontekst – Direktivet som en del af et større puslespil
Eurovieniata-revisionen eksisterer ikke i et vakuum. Den er en del af en langt bredere reguleringspakke, som den europæiske transportsektor bliver nødt til at absorbere i de kommende år. CO2-emissionsstandarder for tunge køretøjer, direktivet om alternativ brændstofinfrastruktur (AFID), ESG-rapporteringskrav og cabotageregler skaber alle et komplekst og stigende reguleringspres.
I denne sammenhæng er Eurovignetten unik, idet dens effekt er øjeblikkelig og direkte målbar i omkostningsberegninger. Mens ESG-krav midlertidigt kan ignoreres af mindre virksomheder (i det mindste indtil de bliver en betingelse for at få adgang til kontrakter eller finansiering), skal der nu betales højere vejafgifter for hver kørt kilometer.
Det er også værd at bemærke, at direktivet giver medlemslandene en vis skønsbeføjelse i forbindelse med anvendelsen af rabatter – men ikke pålægger det. Det betyder, at de specifikke gebyrsatser vil variere mellem landene, hvilket gør det vanskeligt for grænseoverskridende transportører at planlægge deres omkostninger præcist. For virksomheder, der opererer på flere markeder samtidigt, vil det at spore aktuelle satser i hvert land blive et afgørende element i den operationelle styring.
Muligheder overskygget af trusler – hvem vil drage fordel af de nye regler?
Selvom den dominerende tone i diskussionen om revisionen af Eurovision Song Contest er angst – især irodoi tilfælde af små og mellemstore transportvirksomheder - er det også værd at bemærke de positive aspekter ved de nye regler for dem, der er klar til eller i stand til at forberede sig på dem.
Virksomheder, der investerer tidligt i elektrificering eller hydrogenering af deres flåder, vil opnå en målbar omkostningsfordel allerede i 2026. Efterhånden som tiden går, og afgifterne på forbrændingsmotorkøretøjer stiger, vil denne fordel vokse – og potentielt nå en forskel på 25 % i samlede ejeromkostninger i 2030. Dette kan være en afgørende faktor, når man vinder kontrakter med store kunder, der i stigende grad overvejer logistikudbyderes CO2-aftryk i deres købsbeslutninger.
Producenter af elektriske lastbiler og ladeinfrastruktur har også erkendt muligheden – efterspørgslen efter deres produkter og tjenester vil vokse i takt med det økonomiske pres for transformation. Leasing- og finansieringsselskaber, der tilbyder grøn finansiering til transport, vil ligeledes drage fordel – med den rette produktportefølje kan de blive nøglepartnere i flådetransformationsprocessen.
Resumé: Ny æra, nye risici, nye vurderingsstandarder
Godkendelsen af revisionen af Eurovignette-direktivet af Europa-Parlamentets Transportudvalg markerer et vendepunkt for den europæiske vejtransportsektor. De nye regler, der er tæt knyttet til CO2-emissionsstandarder, der træder i kraft fra juli 2026, skaber en stærk økonomisk motor til at fremskynde dekarboniseringen af lastbilflåder – men samtidig pålægger de en voksende økonomisk byrde for de transportører, der ikke er i stand til eller uvillige til at gennemføre overgangen.
Fra et forretnings- og kreditrisikovurderingsperspektiv er konklusionerne klare: Manglen på en plan for flådetransformation eller manglende evne til at gennemføre den er i øjeblikket en af de mest alvorlige indikatorer for en øget risiko for insolvens i transportsektoren. Risikostyringsmedarbejdere, kreditanalytikere og ejere af virksomheder, der leverer transporttjenester, bør inkludere en vurdering af transformationsparathed som en regelmæssig del af godkendelsesprocessen for forretningspartnere.
Transportmarkedet står over for en uundgåelig konsolidering. De virksomheder, der vil overleve og styrke deres position, er dem, der tænker strategisk omkring deres flådestruktur, adgang til finansiering og evnen til at tilpasse sig nye regulatoriske realiteter. Alle andre står over for spørgsmålet, ikke om de vil støde på problemer – men hvornår.




