

Slut på toldfri import fra Kina: EU indfører et gebyr på 3 euro pr. pakke fra 1. juli 2026
Fra den 1. juli 2026 vil hver pakke, der importeres til EU fra tredjelande med en værdi på under 150 euro, blive pålagt et fast toldgebyr på 3 euro. Europa-Kommissionen har offentliggjort detaljerede gennemførelsesbestemmelser for denne mekanisme og dermed sat en stopper for den mangeårige toldfritagelse, som muliggjorde omfattende svindel ved undervurdering af varers værdi. Logistikoperatører og kurervirksomheder har begrænset tid til at integrere de nye krav i toldsystemerne for at undgå forsinkelser og økonomiske sanktioner.
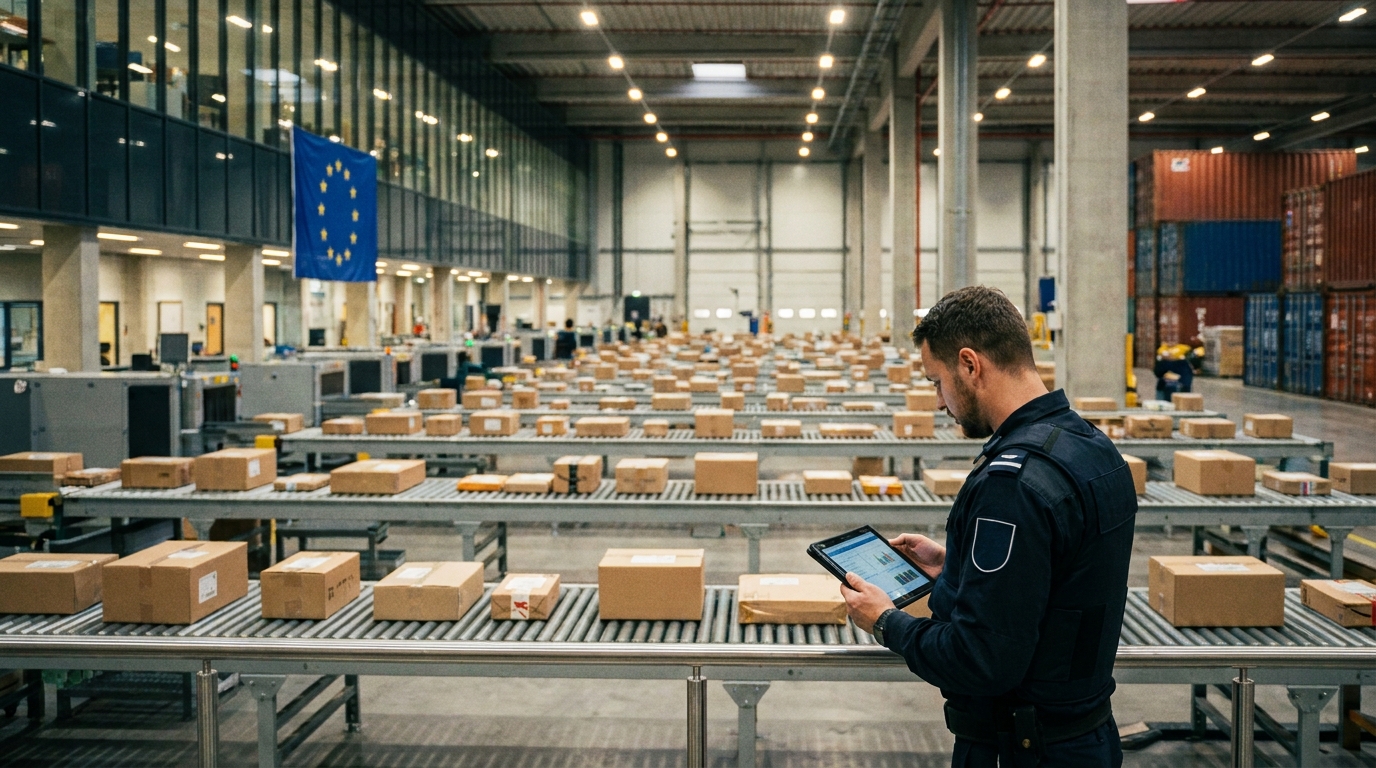
Fra 1. juli 2026 vil alle pakker, der importeres til Den Europæiske Union fra tredjelande med en værdi på under 150 euro, være underlagt en fast told på 3 euro. Europa-Kommissionen har offentliggjort detaljerede gennemførelsesregler for denne mekanisme - gennemførelsesforordning (EU) 2026/1200 af 5. juni 2026 - der formaliserer en af de mest betydningsfulde ændringer af EU's toldlovgivning i det sidste årti. For transportvirksomheder, logistikoperatører og handelsplatforme betyder dette en hurtig tilpasning af processer og IT-systemer.
Langvarig toldfritagelse er ved at blive en saga blot
I årevis var import af små varer fra lande uden for EU fuldstændig fritaget for told, forudsat at forsendelsesværdien ikke oversteg 150 euro. Denne mekanisme var oprindeligt beregnet til at forenkle toldarbejdet og reducere den bureaukratiske byrde forbundet med håndtering af små forbrugerpakker. I en tid, hvor grænseoverskridende e-handel var et nichefænomen, fungerede løsningen problemfrit og uden større kontroverser.
Den hurtige vækst inden for e-handel – især fra asiatiske platforme som Shein, Temu og AliExpress – gjorde imidlertid det gamle system sårbart over for massemisbrug. I 2024 var ca. 4,6 milliarder pakker med lav værdi, hvoraf næsten 91 % stammede fra Kina. Omfanget af dette fænomen betød, at milliarder af euro af udeklarerede varer flød over 150-eurotærsklen hvert år og undgik både told og ofte moms.
De mest almindeligt anvendte mekanismer til at omgå loven omfattede: bevidst undervurdering af toldværdi varer angivet i transportdokumenterne og kunstig opdeling af ordrer i mindre pakker, således at hver enkelt pakke faldt inden for den grænse, der gav dem ret til fritagelse. Disse fremgangsmåder fordrejede konkurrencen på det europæiske detailmarked og stillede lokale iværksættere dårligere i forhold til importører, der ikke overholdt gældende regler.
Forordning 2026/1200 – hvad ændrer sig præcist?
Kommissionens gennemførelsesforordning (EU) 2026/1200 trådte formelt i kraft den 9. juni 2026, men dens praktiske anvendelse starter med det nye kvartal – dvs. fra den 1. juli 2026. Disse bestemmelser udgør en teknisk og proceduremæssig overbygning til den tidligere rådsforordning (EU) 2026/382, som formelt afskaffede toldfritagelse for forsendelser af lav værdi.
De nye regler introducerer adskillige centrale operationelle ændringer, der er vigtige for alle enheder, der er involveret i håndtering af import af varer til EU:
- Fast toldsats på 3 euro pr. vare — opkræves for alle forsendelser med en værdi under €150, uanset indhold eller forsendelsesland. Gebyret beregnes automatisk og erstatter ikke moms, men opkræves oveni.
- Ændrede regler for samlet garanti — De nye regler muliggør brugen af generelle garantier ved overgang til fri omsætning under den særlige procedure IOSS (Import One-Stop Shop), hvilket er en betydelig driftsmæssig bekvemmelighed for store logistikoperatører.
- Identifikation af kompetente toldsteder — for forsendelser, der ikke er omfattet af IOSS-proceduren, skal toldangivelsen til overgang til fri omsætning indgives til toldkontoret i Varernes bestemmelsesmedlemsstatDenne ændring har til formål at forhindre uoverensstemmelser mellem toldbehandlingsstedet og momsopkrævningsstedet, som har været kilde til adskillige proceduremæssige komplikationer.
- Nye datakrav til tolddeklarationer — Det ændrede bilag B til toldforordningerne indfører yderligere felter og rapporteringsprocedurer, der muliggør automatisk opkrævning af det nye gebyr på 3 €. Operatører, hvis IT-systemer ikke er forberedt til at håndtere disse data, kan støde på betydelige problemer med toldbehandlingen.
IOSS og moms – hvad forbliver det samme?
Det er værd at understrege, at de nye toldregler de ændrer ikke det nuværende momssystem eller regler for fjernsalg. IOSS-proceduren, der blev implementeret i juli 2021 som en del af momsreformpakken for e-handel, vil fortsat fungere under de nuværende regler. Sælgere, der er registreret hos IOSS, vil fortsat afregne moms på varer, der sælges direkte under denne procedure, og den nye told på 3 € vil blive tilføjet til transaktionen som en separat post.
For virksomheder uden for EU, der ikke bruger IOSS, vil ansvaret for told- og momsafregning falde på post- eller kurervirksomheden, der fungerer som toldklarer. Dette skaber en yderligere administrativ byrde for transportører og speditører, som skal være forberedte på at håndtere denne rolle for tusindvis af forsendelser om dagen.
Overgangskarakter – hvad efter 2028?
Den vigtige kontekst for hele reformen er dens midlertidig karakterGebyret på €3 er ikke en permanent løsning – det er en overgangsløsning, der vil forblive gældende indtil den fulde lancering. EU's tolddatacenter, planlagt til midten af 2028. Når dette system er implementeret, vil standardtoldsatser – differentieret afhængigt af produktkategori og oprindelsesland – erstatte den nuværende faste sats.
EU's tolddatacenter er et centralt element i den bredere reform af EU's toldlovgivning. Den nye platform har til formål at muliggøre fuld digitalisering og centralisering af tolddata og dermed eliminere informationsfragmentering på tværs af medlemslandene. For logistikbranchen betyder dette endnu en bølge af systemiske ændringer, som virksomhederne skal forberede sig på på forhånd.
Implikationer for logistik- og speditionsoperatører
Fra transport- og logistikvirksomheders perspektiv, der opererer på det europæiske marked, introducerer reformen en række specifikke operationelle udfordringer, der kræver øjeblikkelig handling:
- Integration af IT-systemer Told- og WMS-systemer skal opdateres for automatisk at beregne gebyret på 3 €, understøtte nye felter i tolddeklarationer og administrere betalinger på vegne af kunder. Forsinkelser i implementeringen kan resultere i blokeringer af kontrolpunkter ved EU's grænser.
- Toldbehandlingsprocedurer — ændringen i forpligtelsen til at indgive angivelser til toldkontoret i bestemmelseslandet (for forsendelser uden for IOSS) kræver en gennemgang og opdatering af eksisterende logistikprocedurer, især for operatører, der betjener distributionsnetværk i flere lande.
- Garantistyring — Virksomheder, der anvender IOSS-proceduren, bør vurdere mulighederne og fordelene ved de nye bestemmelser om omfattende garanti, som kan optimere likviditeten ved håndtering af store mængder forsendelser.
- Kommunikation med kunder — Logistikoperatører, der betjener importører, skal tydeligt kommunikere ændringer i omkostninger og procedurer, især til små og mellemstore virksomheder, der muligvis ikke er opmærksomme på de nye toldforpligtelser.
- Risiko for bøder og forsinkelser — Manglende overholdelse af de nye datakrav i toldangivelser kan ikke blot føre til leveringsforsinkelser, men også til økonomiske sanktioner pålagt af toldmyndighederne.
Indvirkning på e-handelsmarkedet og konkurrencen
Reformen ændrer spillereglerne på det europæiske e-handelsmarked. Selvom et gebyr på 3 euro kan virke lille for en enkelt pakke, kan dets indvirkning på rentabiliteten af forretningsmodeller baseret på masseimport af meget billige produkter fra Asien være betydelig. Avancen på produkter til en værdi af et par euro – typisk for platforme som Temu eller Shein – vil blive reduceret betydeligt, især når toldgebyret kombineres med administrative omkostninger for sælger og transportør.
Europæiske detailhandlere og producenter, der i årevis har klaget over illoyal konkurrence fra asiatiske platforme, ser reformen som et skridt i den rigtige retning. Selvom udligning af toldbetingelserne ikke vil løse alle problemerne forbundet med prisdumping, vil det dæmme op for de mest åbenlyse unddragelsesmekanismer, der i årevis har givet importører, der ikke momsregistrerer sig og undervurderer told, en uberettiget konkurrencefordel.
Det skal dog bemærkes, at reformen også indebærer en risiko for at øge omkostningerne for europæiske forbrugere, der handler i udlandet, og dens effektivitet i at reducere toldsvindel vil afhænge af en konsekvent håndhævelse af reglerne fra de nationale toldmyndigheders side – især i lyset af de enorme mængder pakker, der krydser EU's grænser hver dag.
Risikovurdering for virksomheder – hvad skal man kigge efter?
For risikostyringsmedarbejdere og beslutningstagere i transport- og logistikvirksomheder skaber toldreformen af 1. juli 2026 flere områder med øget risiko, som bør være på radaren:
- Operationel risiko: Manglende tilpasning af IT-systemer til de nye datakrav inden 1. juli 2026 kan lamme toldvæsenet og forårsage massive leveringsforsinkelser og tab af indtægter.
- Finansiel risiko: Virksomheder, der fungerer som toldagenter for forsendelser uden for IOSS, er ansvarlige for korrekt beregning og betaling af told – fejl kan resultere i økonomiske sanktioner og krav fra kunder.
- Omdømmerisiko: Forsinkelser i leverancer som følge af operationel uforberedelse kan skade kunderelationer alvorligt, især inden for e-handelssegmentet, hvor leveringstid er en nøgleparameter.
- Reguleringsrisiko i 2028-perspektivet: Den midlertidige karakter af gebyret på 3 euro betyder, at virksomheder nu skal planlægge den næste runde af tilpasningen af deres systemer til den fulde toldreform i forbindelse med lanceringen af EU's tolddatahub.
Virksomheder, der omfavner de kommende ændringer som en katalysator for en omfattende modernisering af deres toldprocesser, vil ikke blot være i stand til at undgå risici, men også opbygge en bæredygtig operationel fordel i forhold til konkurrenter, der tøver med at tilpasse sig. I logistikbranchen, hvor marginerne er små, og omkostningerne ved fejl er høje, er en proaktiv tilgang til styring af overholdelse af regler ved at blive et centralt element i forretningsstrategien.




