

USA overvejer et eksportforbud mod diesel. Europa kan blive efterladt uden brændstof – hvad betyder det for transportbranchen?
Trump-administrationen overvejer et 90-dages forbud mod eksport af dieselolie fra USA — et skridt, der kunne afskære næsten halvdelen af dieselforsyningerne til Europa over Atlanten. Det gamle kontinent er efter lukningen af flere dusin raffinaderier og tabet af russiske og mellemøstlige forsyninger i dag strukturelt afhængigt af amerikansk brændstof. For europæiske transportvirksomheder betyder det risiko for kraftigt stigende priser, fysiske mangler på tankstationerne og tab af likviditet hos transportørerne. Risikomanagere bør handle allerede nu.
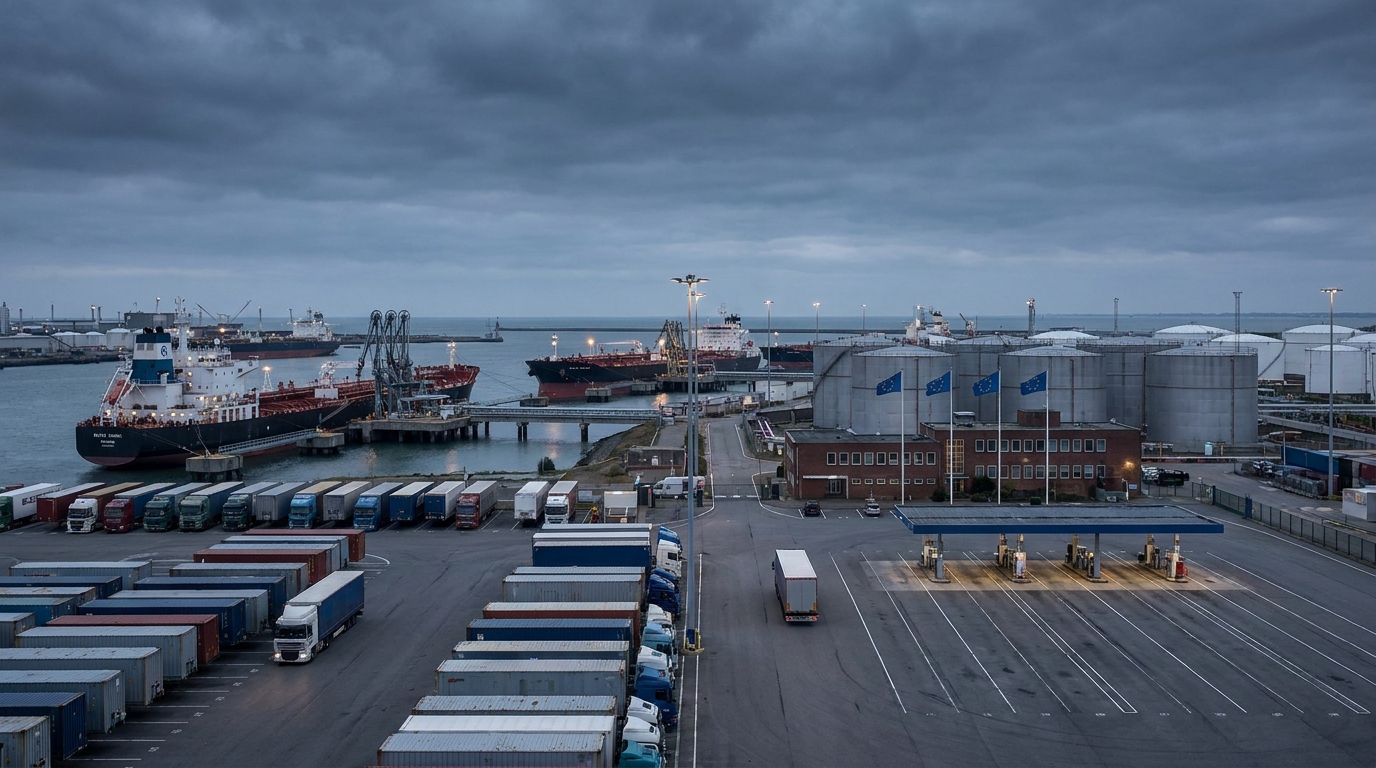
I tredje kvartal af 2026 er transport- og logistikverdenen spændt op ad én enkelt beslutning, hvis konsekvenser – hvis de implementeres – kan vende op og ned på det europæiske fragtmarked på en måde, der ikke er set siden energikrisen udløst af krigen i Ukraine. Præsident Donald Trumps administration er i gang med avancerede undersøgelser af muligheden for at indføre et 90-dages forbud mod eksport af dieselolie fra USA. Finansminister Scott Bessent har offentligt bekræftet, at arbejdet er i gang, og at en beslutning kan træffes når som helst. For europæiske rederier, logistikoperatører og risikostyringsmedarbejdere betyder det én ting: de skal forberede sig på et scenarie, hvor næsten halvdelen af maritime dieselforsendelser til Europa fra lande uden for regionen simpelthen stopper med at flyde.
Hvordan faldt Europa i fælden med afhængighed af amerikansk diesel?
For fuldt ud at forstå situationens alvor, må man gå et dusin år tilbage i tiden og spore, hvordan det gamle kontinent gradvist mistede sin egen kapacitet til at forarbejde råolie. I løbet af det sidste halvandet årti, under indflydelse af strengt strammere emissionsstandarder og pres frarodoPå grund af pres og stigende driftsomkostninger er cirka 30 raffinaderier i Den Europæiske Union blevet lukket eller permanent taget ud af drift. Data fra Concawe, den europæiske raffinaderiindustris paraplyorganisation, viser, at disse lukninger resulterede i et tab af forarbejdningskapacitet på 250-300 tønder om dagen.
Blot lukning af forældede eller urentable anlæg ville ikke være en katastrofe – forudsat at Europa bevarede alternative forsyningskanaler for det færdige brændstof. I mellemtiden mistede det gamle kontinent dem én efter én. I årevis var Rusland den største leverandør af dieselolie – billig, tæt på og i enorme mængder. Udbruddet af en fuldskala invasion af Ukraine i 2022 og den efterfølgende embargo mod russiske olieprodukter afskar denne strøm. Spændingerne i Mellemøsten gav yderligere et slag. Så sent som i 2025 dækkede forsyninger fra Golfregionen cirka 41 % af al EU's dieselimport. Den eskalerende konflikt mellem USA og Iran og forstyrrelser i vigtige maritime korridorer fik eksporten fra denne region til at skrumpe ind til en brøkdel af de tidligere mængder.
I dette geopolitiske vakuum er USA blevet en slags ventilator for Europa. Pr. august 2026 tegnede USA sig for omtrent halvdelen af al europæisk import af maritim diesel fra lande uden for regionen – næsten 520 tønder om dagen, der krydser Atlanterhavet. Dette tal taler for sig selv: at fjerne én leverandør fra ligningen skaber et hul, der ikke hurtigt eller nemt kan bygges bro over.
Hvorfor overvejer Washington en embargo – og hvad er drivkraften bag den?
Det er afgørende at forstå, at det potentielle eksportforbud hverken er en politisk gestus over for Europa eller en del af en bredere diplomatisk strategi. Det har meget specifikke, jordnære og presserende indenlandske årsager fra amerikansk side.
Den amerikanske energimyndighed (EIA) slår alarm: destillatlagrene på den amerikanske østkyst er faldet til det laveste niveau siden 1990. I mellemtiden opererer de indenlandske raffinaderier næsten med fuld kapacitet – med en udnyttelsesgrad på 98 %. Der er ingen buffer, ingen reservekapacitet at udnytte i tilfælde af en pludselig stigning i efterspørgslen. Og en sådan stigning er ikke kun sandsynlig – den er sikker. Efterår og vinter betyder øget efterspørgsel efter fyringsolie og brændstof til landbrugssektoren, som nu går ind i endnu en høst- og efterhøstcyklus.
På prisniveauet er situationen for amerikanske forbrugere alvorlig. Den gennemsnitlige pris på en gallon (3,79 liter) benzin er steget med 91 cent på en enkelt måned og overstiger $6,52 - over $2,80 højere end året før. Disse tal er usete i årtier, hvilket skaber et stigende politisk pres på administrationen for at handle beslutsomt. Eksportembargoen er i denne sammenhæng et svar på den indenlandske opfordring til "billig diesel til Amerika" - ikke rettet mod nogen specifik handelspartner.
Hvordan ville et eksportforbud påvirke de europæiske dieselpriser?
De europæiske brændstofmarkeder opererer allerede under ekstreme forhold. Den gennemsnitlige pris på dieselolie i Den Europæiske Union nåede omkring 2,26 euro pr. liter i september 2026 – et rekordhøjt niveau, som ingen mængde inflationsbekæmpende foranstaltninger kunne afhjælpe, da de fleste medlemsstater allerede havde opgivet dem og manglede budgetmæssig råderum til at opretholde dem.
Analytikere på brændstofmarkedet er enige: en pludselig afbrydelse af det amerikanske udbud ville presse de europæiske dieselpriser op med yderligere 30 % på relativt kort tid. Udbudseffekten ville være øjeblikkelig – markedet ville begynde at indregnet et underskud på 520 tønder om dagen, selv før der opstod faktiske fysiske mangler ved pumperne. Futurespriserne ville stige voldsomt, hvilket ville presse engros- og derefter detailpriserne ned.
Det er værd at understrege, at alternative forsyningskilder ikke er klar til at overtage. Indien – i øjeblikket den næststørste leverandør af diesel til Europa i Østen – tegner sig kun for omkring 60 % af importen fra denne kilde, hvilket alene beløber sig til blot 200 tønder om dagen. Matematikken er nådesløs: Selv hvis Indien øjeblikkeligt skulle fordoble sine leverancer til Europa – en logistisk og fysisk umulighed på så kort tid – ville det hul, som USA efterlod, ikke blive udfyldt.
Transportbranchen: Eksistentiel risiko, ikke operationel
For risikostyringsansvarlige i transport- og logistikvirksomheder bør dette scenarie ikke behandles som en operationel trussel, men som en eksistentiel trussel mod en del af markedet. Brændstof er grundlaget for enhver transportørs omkostningsberegning – afhængigt af segment, flådestruktur og rutemix tegner det sig for 25 % til så meget som 40 % af de samlede driftsomkostninger. En kraftig prisstigning på 30 % forstærker automatisk presset på marginerne, som allerede er strukturelt lave inden for vejtransport.
Brændstofkrisescenariet rejser flere overlappende risici, der skal analyseres samlet:
- Risiko for fysisk brændstofmangel: Med en drastisk mangel på forsyninger og panikopkøb af lagre fra store enheder kan mindre transportvirksomheder stå over for reelle vanskeligheder med at tanke deres lastbiler – især i regioner med dårligere forbindelser til store brændstofknudepunkter.
- Pris- og kontraktrisiko: Virksomheder, der har underskrevet langtidskontrakter om transporttjenester uden brændstofklausuler eller med klausuler, der er utilstrækkelige i forhold til den potentielle vækst, vil befinde sig i en dramatisk situation – hvor de leverer tjenester til under kostpris.
- Finansiel likviditetsrisiko: En kraftig stigning i brændstofomkostningerne vil ramme pengestrømmen, især hvis det falder sammen med betalingsforsinkelser fra kunder – hvilket ikke er et abstrakt scenarie under de nuværende markedsforhold.
- Kaskaderisici i forsyningskæder: Stigende transportomkostninger resulterer i dyrere leverancer af varer, hvilket igen sænker efterspørgslen og i sidste ende påvirker transportmængderne – hvilket skaber en ond cirkel.
- Risiko for entreprenørens solvens: Virksomheder, som vi i øjeblikket anser for at være økonomisk stabile, kan inden for få uger være på nippet til at miste likviditet på grund af brændstofkrisen. Kreditrisikovurderinger i TSL-branchen skal opdateres hurtigst muligt.
Den Europæiske Unions reaktion – muligheder og deres begrænsninger
Europa-Kommissionen og InternationalrodoDet Internationale Energiagentur (IEA) er klar over situationens alvor. IEA har officielt advaret om, at dieselmarkedet fortsat vil være strukturelt underfinansieret på udbudssiden i den nærmeste fremtid. I praksis har EU flere reaktionsmuligheder – ingen af dem enkle eller hurtige.
Diversificering af forsyningskilder
Teoretisk set kunne Europa fremskynde samarbejdet med alternative leverandører – primært Indien og udvalgte nordafrikanske lande. I praksis kræver dette genforhandling af kontrakter, tilpasning af havne- og terminalinfrastruktur og frem for alt tid. Med et 90-dages embargovindue bliver denne tid en luksus, vi ikke har.
Frigivelse af strategiske reserver
Medlemsstaterne og IEA kan beslutte at frigive strategiske reserver, hvilket delvist vil afbøde udbudschokket. Dette er dog en midlertidig foranstaltning – reserverne er begrænsede, og det ville være ekstremt dyrt at genopbygge dem under de nuværende markedsforhold.
Administrative forbrugsgrænser
Den mest drastiske og samtidig mest destruktive løsning for transportbranchen er at indføre administrative begrænsninger på dieselforbruget. Lignende løsninger blev overvejet under gaskrisen i 2022. I tilfældet med dieselolie ville dette være et direkte slag mod hele logistikkæden – fra landbrug og byggeri, via detaildistribution til international transport.rodoDu.
Acceleration af raffinaderiinvesteringer
Diskussioner om at genaktivere eller udvide den europæiske raffinaderikapacitet dukker op igen i Bruxelles, hver gang der er en energikrise. Men at lancere et nyt raffinaderi eller at udvide et eksisterende betydeligt er en investering målt i milliarder af euro og år – ikke uger eller måneder.
Forretningsrisikoperspektiv: Hvad skal man gøre i dag?
Uanset om Trump-administrationen i sidste ende beslutter sig for at implementere et eksportforbud, er risikoanalysen for aktørerne i TSL-industrien klar: Europas strukturelle afhængighed af eksterne dieselforsyninger vil ikke forsvinde med den endelige ophævelse af embargoen. Vi vil forblive i en zone med øget brændstofrisiko i mindst de næste par år.
Transport- og logistikvirksomheder bør tage konkrete skridt nu:
- Revision af brændstofkontrakter og -klausuler: Gennemgå alle aktive kontrakter for indeksering og brændstofklausuler – tjek om de rent faktisk beskytter mod de store stigninger, vi oplever.
- Evaluering af leverandører og entreprenører: Gennemgå den økonomiske situation hos vigtige forretningspartnere. Brændstofkrisen kan hurtigt afsløre skjulte likviditetsproblemer blandt underleverandører og kunder.
- Sikring af brændstofforsyning: Overvej, hvor det er muligt, at opbygge dine egne brændstofbuffere – køb og opbevaring af diesel til de nuværende priser kan vise sig gavnligt i kommende prisstigninger.
- Futureskontrakter og hedginginstrumenter: Store virksomheder bør overveje at afdække brændstofpriserne gennem futuresmarkeder eller købsoptioner – disse er tilgængelige værktøjer, men bruges stadig sjældent i TSL-industrien i Polen og Central- og Østeuropa-regionen.
- Nødsituation i flådestyring: Udvikl en plan til reduktion af brændstofforbrug – optimer ruter, reducer tomgangskørsel og tag de mindst effektive køretøjer ud af drift først.
Resumé: Tid til risikostyring, ikke ventetid
Et potentielt 90-dages forbud mod dieseleksport fra USA ville teste den europæiske shippingindustris modstandsdygtighed i et omfang, der ikke er set i årevis. Europa er faldet i en strukturel fælde – det har lukket sine egne raffinaderier, mistet russiske forsyninger og mistet sikker adgang til markederne i Mellemøsten. Som følge heraf kommer næsten halvdelen af Atlantiske dieselforsyninger nu fra én kilde: USA. Denne koncentration af risiko burde have fået alarmklokkerne til at ringe meget tidligere.
For risikostyringsmedarbejdere er budskabet klart: Vi kan ikke styre risici, vi ikke måler. Det er tid til at opdatere modeller for modpartsrisikovurdering i TSL-branchen, revidere budgetforudsætninger og indgå kontraktlige afdækningsløsninger. Markederne venter ikke på politiske beslutninger – de reagerer, før en embargo annonceres.
EURODEBT.eu-platformen vil løbende overvåge situationen og rapportere om enhver væsentlig udvikling, herunder mulige beslutninger fra Washington, Europa-Kommissionens reaktion og ændringer i solvensrisikovurderingen af enheder i vejtransportsektoren i Europa.




