

DSV nach der Schenker-Übernahme: bessere Finanzergebnisse, aber der europäische Straßentransport steht unter starkem Druck
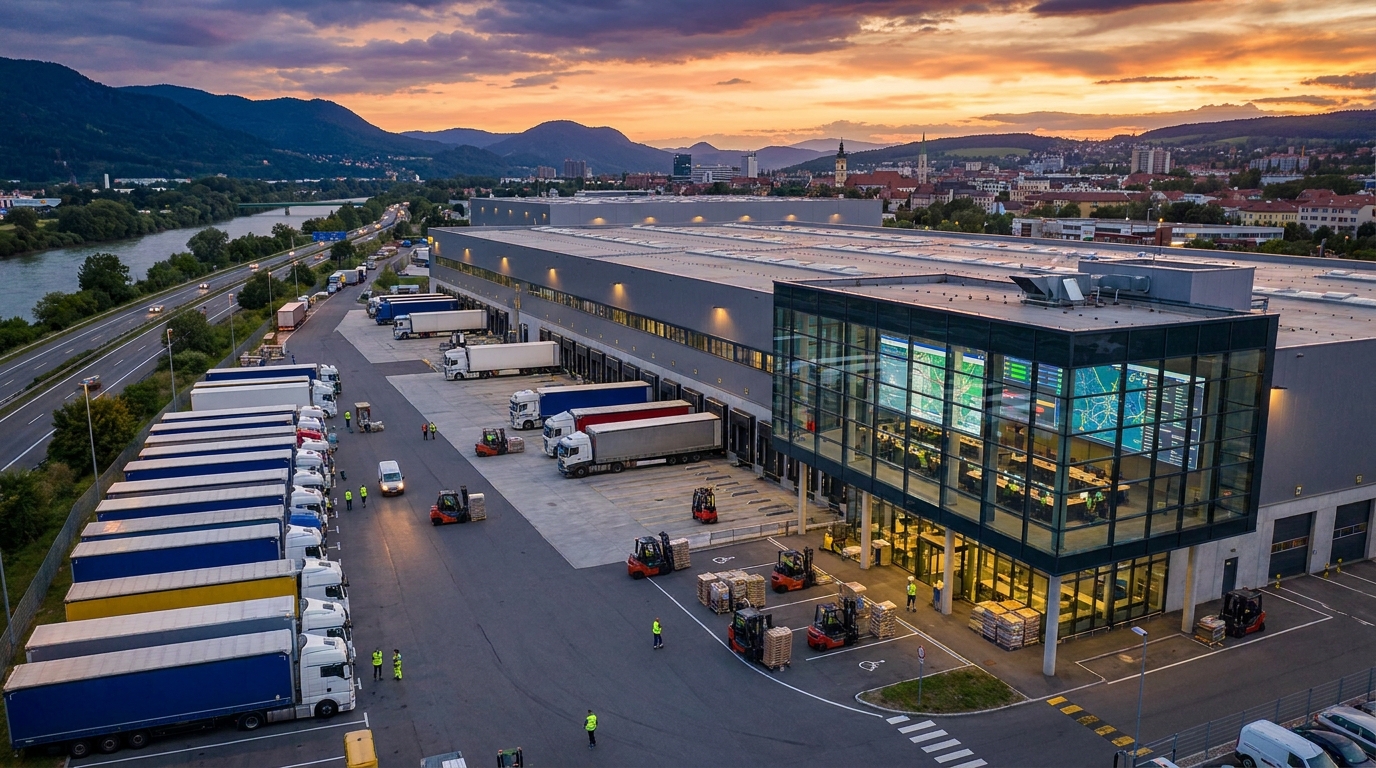
Der dänische Logistikriese DSV hat seine Finanzprognosen für 2026 angehoben und beeindruckende Umsatz- und Gewinnsteigerungen gemeldet. Hinter den optimistischen Zahlen verbirgt sich jedoch eine schwierige operative Realität: Die Integration des übernommenen Schenker-Straßennetzes führt zu erheblichen Störungen in wichtigen europäischen Ländern, darunter Deutschland, Frankreich und die Niederlande. Für Partner und Kunden birgt dies ein reales Risiko von Verzögerungen, Prozessfehlern und Unterbrechungen der Lieferkette für die kommenden Monate.
Beeindruckende Finanzergebnisse dank Synergien aus der Übernahme
Die Ergebnisse von DSV für das zweite Quartal 2026 überraschten die Marktanalysten positiv. Der Konzernumsatz stieg im Vergleich zum Vorjahreszeitraum um fast ein Viertel, während der operative Gewinn vor Sondereinflüssen um über 30 Prozent zulegte. Dieses Ergebnis ist bemerkenswert, insbesondere da es erzielt wurde, während die Integration mit einem der größten europäischen Logistikunternehmen noch in vollem Gange ist.
Diese Ergebnisse basieren auf Synergien, die in der Anfangsphase der Fusion von DSV und Schenker identifiziert und rasch umgesetzt wurden. Besonders erfolgreich sind die Geschäftsbereiche für Luft- und Seefracht sowie Kontraktlogistik. Sie erzielen die schnellsten Kosteneinsparungen durch die Zusammenlegung von Betriebsabläufen, die Vermeidung von Ressourcendopplungen und gemeinsame Verhandlungen mit Subunternehmern.
Aufgrund der soliden Quartalsergebnisse hat die Geschäftsführung des Konzerns ihre Prognosen für das Gesamtjahr angehoben. Langfristiges Ziel bleibt, bis 2027 jährliche Synergien in Höhe von insgesamt 9 Milliarden DKK zu erzielen. Der operative Integrationsprozess, der Rechtssysteme, IT-Infrastruktur, Büronetzwerke und Terminals umfasst, wird parallel in über sechzig Ländern durchgeführt und soll bis Ende 2026 weitgehend abgeschlossen sein.
Europäischer Straßenverkehr – das schwächste Glied im Puzzle
Hinter den Rekordfinanzergebnissen verbirgt sich jedoch das schwierigste Segment: das europäische Straßennetz. Hier schreitet die Integration am schleppendsten voran, und die Folgen dieser Turbulenzen sind für Kunden und Geschäftspartner in ganz Europa spürbar.
Deutschland, Frankreich und die Niederlande sind die Märkte, in denen die Umbrüche am deutlichsten sichtbar sind. Das ist kein Zufall – es handelt sich um drei der größten und komplexesten europäischen Transportmärkte, in denen sowohl DSV als auch Schenker über umfangreiche, sich teilweise überschneidende Infrastrukturen verfügten. In diesen Ländern ist das Ausmaß der Konsolidierung am größten, und folglich sind auch die aktuellen operativen Herausforderungen am größten.
Eine zentrale Entscheidung, die die aktuellen Herausforderungen mit sich bringt, ist die drastische Reduzierung der Terminalanzahl. Das bestehende Netzwerk, das derzeit über 400 Einrichtungen – Umschlagterminals und Lagerhäuser – umfasst, soll auf rund 280 Standorte optimiert werden. Dies bedeutet, dass innerhalb relativ kurzer Zeit fast ein Drittel der gesamten physischen Infrastruktur des Konzerns geschlossen oder zusammengelegt wird.
Folgen von Terminalschließungen – Dominoeffekt auf das Straßennetz
Theoretisch stellt die Schließung oder Zusammenlegung von Terminals eine reine Kostenoptimierungsmaßnahme dar – doppelte Fixkosten werden eliminiert und die Auslastung von Lager und Fahrzeugen verbessert. In der Praxis löst jede solche Änderung jedoch eine Kaskade von betrieblichen Konsequenzen aus, die insbesondere im Straßentransport gravierend sein können.
Güterströme müssen umgehend auf andere Anlagen umgeleitet werden. Die Routen der Fernverkehrsfahrzeuge müssen neu definiert werden. Die Annahmeschlusszeiten für Sendungen ändern sich, was wiederum Auswirkungen auf die Zeitpläne der Kunden und deren eigene Logistikprozesse hat. Im Straßentransport, der naturgemäß auf der präzisen Synchronisierung hunderter miteinander verbundener Bewegungen beruht, ist der Spielraum für Abweichungen minimal.
Der Mechanismus hinter Netzwerkausfällen ist einfach und unerbittlich: Verspätet sich ein Fernverkehrsfahrzeug an einem Umschlagterminal auch nur um einige Dutzend Minuten, kann es das Cross-Docking-Zeitfenster verpassen. Eine für den nächsten Tag geplante Lieferung wird automatisch auf die nächste Route umgeleitet. Normalerweise handelt es sich dabei um ein einmaliges Ereignis; das Problem entsteht jedoch, wenn ähnliche Situationen gleichzeitig an mehreren Konsolidierungsterminals auftreten. Lokale Störungen summieren sich dann rasch zu einem flächendeckenden Ausfall auf kontinentaler Ebene.
Güter, die eine spezielle Behandlung erfordern, sind besonders gefährdet: Automobilkomponenten, die just-in-time geliefert werden, temperaturempfindliche Waren, die eine Kühlkette benötigen, und Einzelhandelssendungen mit kurzen Lieferzeitfenstern. Für diese Güterkategorien hat jede Netzwerkstörung unmittelbare und sehr spürbare finanzielle Folgen – Produktionsausfälle, Warenverluste und Vertragsstrafen.
Migration zum STAR-System – Die Herausforderung der digitalen Integration
Parallel zur Konsolidierung der physischen Infrastruktur läuft ein ebenso anspruchsvoller Prozess: die Migration der IT-Systeme auf eine einheitliche Transportmanagement-Plattform namens STAR. Dieses Tool soll das digitale Rückgrat der fusionierten Unternehmensgruppe bilden: Es bietet vollständige Transparenz über alle Abläufe im gesamten Netzwerk, ermöglicht ein effektives Terminal- und Fahrzeugkapazitätsmanagement und garantiert ein konsistentes und vorhersehbares Kundenerlebnis in allen Märkten.
Die Vision ist überzeugend; die Realität einer umfassenden IT-Migration gestaltet sich jedoch oft deutlich komplexer. Die Integration von Stammdaten aus zwei großen, über Jahre unabhängig voneinander entwickelten Systemen birgt in jedem Schritt Risiken. Kundencodes, Tarifkontenstrukturen, Adressdaten und Gefahrgutvorschriften müssen korrekt übertragen, validiert und zwischen den Systemen synchronisiert werden. Selbst geringfügige Abweichungen können erhebliche Störungen verursachen: falsche Abholanweisungen, falsch angewendete Tarife oder fehlende ADR-Dokumentation, die die Verladung blockiert.
Besonders wichtig aus Kundensicht ist, dass systembedingte Probleme den Betrieb lahmlegen können, selbst wenn die physische Infrastruktur einwandfrei funktioniert. Ein Terminal mag über eine verfügbare, präzise und effiziente Fahrzeugflotte verfügen, aber wenn das System den korrekten Transportauftrag nicht generiert oder die falschen Daten an den Fahrer sendet, wird die Ladung nicht transportiert.
Automatisierung und Robotisierung – eine Chance und eine Einschränkung
DSV investiert massiv in die Automatisierung seiner Logistikanlagen. Ein Paradebeispiel ist der Einsatz von rund 100 Exotec-Robotern im Distributionszentrum im niederländischen Venlo, das Bestellungen für zahlreiche Einzelhandelskunden abwickelt. Diese spektakuläre und medienwirksame Implementierung verdeutlicht eindrucksvoll die technologischen Ambitionen der expandierten Unternehmensgruppe.
Bei der Bewertung des Potenzials zur Übertragung dieser Lösungen auf das gesamte Netzwerk ist jedoch Vorsicht geboten. Automatisierungssysteme funktionieren inrodoIn diesen Bereichen, in denen der Güterverkehr dicht, wiederholbar und vorhersehbar ist – insbesondere im E-Commerce und der Auftragsabwicklung im Einzelhandel –, spielt die Automatisierung eine entscheidende Rolle. Das europäische Straßennetz hingegen bewältigt völlig andere Güterprofile: unregelmäßige Industrielieferungen, übergroße Ladungen, Gefahrgut und Sendungen, die eine individuelle Abwicklung erfordern. In diesen Segmenten ist der Einsatz von Automatisierung deutlich eingeschränkter, und die Kompetenz und Erfahrung der Mitarbeiter bleiben von zentraler Bedeutung.
Gefahr des Verlusts von lokalem Know-how
Eines der am meisten unterschätzten Risiken bei Konsolidierungsprozessen dieser Größenordnung ist der Verlust von Wissen und Expertise lokaler Teams. Entscheidungen zur Schließung einzelner Terminals basieren in der Regel auf Analysen der geografischen Abdeckung und der Flächenauslastung – allerdings erfasst die Kartenoptimierung nicht immer den vollen Wert eines Standorts.
Ein geschlossenes Terminal besteht nicht nur aus Fläche und Adressen im System. Es geht um ein über Jahre gewachsenes Netzwerk von Beziehungen zu lokalen Subunternehmern. Es geht um Kundengruppen, die sich im Laufe eines Jahrzehnts an bestimmte Fahrpläne und Serviceabläufe gewöhnt haben. Es geht um die Fachkenntnisse der Mitarbeiter – Branchenkenntnisse und jahrelange Erfahrung im Umgang mit bestimmten Frachtarten. Sind diese Ressourcen einmal verloren gegangen, lassen sie sich nur schwer wiederherstellen, und ihr Fehlen macht sich bemerkbar, wenn Standardverfahren nicht ausreichen.
Im Straßentransport sind Beziehungen zu einem Netzwerk von Transportunternehmen besonders wichtig. Der Zugang zu Subunternehmern, die zusätzliche Transportmengen bewältigen können, insbesondere in Spitzenzeiten oder Krisensituationen, hängt maßgeblich von langfristigen Partnerschaften ab. Verschwinden lokale Terminals – die natürlichen Zentren dieser Beziehungen – und werden ihre Funktionen von weit entfernten, zentralisierten Hubs übernommen, könnte ein Teil dieses Partnernetzwerks einfach zur Konkurrenz abwandern.
Risikoperspektive für Kunden und Geschäftspartner
Für Unternehmen, die DSV-Dienstleistungen nutzen oder eine Partnerschaft erwägen, erfordert die aktuelle Situation erhöhte Wachsamkeit und ein proaktives Risikomanagement seitens des Dienstleistungskäufers. Die Integration wird voraussichtlich bis Ende 2026 weitgehend abgeschlossen sein, sodass operative Turbulenzen noch einige Monate anhalten können.
Worauf man besonders achten sollte:
- Änderungen der Abholzeiten und -verfahren — Die Umstrukturierung von Terminals und Änderungen der Annahmeschlusszeiten können Anpassungen der internen Logistikprozesse der Kunden erforderlich machen, oft ohne ausreichende Vorankündigung.
- Fehler in den Systemdaten Die Migration zur STAR-Plattform birgt das Risiko vorübergehender Ungenauigkeiten in Kundendaten, Kontostrukturen und Tarifen. Es ist daher wichtig, die Richtigkeit der ausgestellten Dokumente und Rechnungen zu überprüfen.
- Verlängerte Lieferzeiten — insbesondere bei Verbindungen über konsolidierte oder geschlossene Terminals in Deutschland, Frankreich und den Niederlanden.
- Spezielle Frachtabwicklung Gefährliche, temperaturgeführte und übergroße Güter könnten bei einer Umstrukturierung des Netzes besonders anfällig für Störungen sein.
- Reaktionsfähigkeit der Kundendienstabteilung — In Phasen intensiver Integration sind Kundendienstabteilungen in der Regel stark ausgelastet, was die Reaktionszeit auf Beschwerden und Anfragen verlängern kann.
Für Unternehmen, deren Verträge mit DSV auslaufen oder die in den kommenden Monaten Tarifverhandlungen planen, ist es ratsam, die Servicequalitätsindikatoren genau zu überwachen und jegliche Störungen zu dokumentieren. Daten zu pünktlicher Lieferung, Transportschäden und telefonischer Erreichbarkeit können wertvolle Verhandlungsgrundlagen sein.
Was Finanzdaten über das langfristige Risiko aussagen
Die verbesserten Finanzprognosen und die soliden Quartalsergebnisse bestätigen die Effizienz von DSV bei der Umsetzung der ersten Integrationsphase – der Identifizierung und Realisierung schneller Kosteneinsparungen. Dies ist insbesondere im Hinblick auf die Beurteilung der Kreditwürdigkeit und Solvenz des Konzerns von Bedeutung. DSV erweist sich als finanziell stabiles Unternehmen, das die Kosten der Transformation ohne Beeinträchtigung seiner operativen Ergebnisse tragen kann.
Die angestrebten Synergien von 9 Milliarden DKK bis 2027 – ein ambitioniertes und bisher planmäßiges Ziel – basieren auf der Annahme, dass die Mengenverluste aufgrund vorübergehender Betriebsstörungen nicht ausreichen, um die Kosteneinsparungen auszugleichen. Diese Annahme ist zwar nachvollziehbar, aber nicht ohne Risiko.
In der Logistikbranche kann Kundenverlust eine Spätfolge mangelhafter Servicequalität sein. Kunden wechseln selten während eines laufenden Vertrags den Anbieter – der Wechsel erfolgt meist erst bei nachfolgenden Ausschreibungen und Vertragsverlängerungen. Sollte die Servicequalität von DSV im europäischen Straßennetz zu lange niedrig bleiben, könnten die Auswirkungen der Volumenverluste erst 2027 sichtbar werden, genau dann, wenn das Unternehmen die vollen Vorteile der Integration erwartet.
Zusammenfassung – Risiko aus betriebswirtschaftlicher Sicht
DSV führt eine der größten Integrationen in der Geschichte der europäischen Logistikbranche durch. Aufgrund des Umfangs des Projekts – über 60 Länder, Hunderte von Terminals, Zehntausende von Mitarbeitern und komplexe IT-Systeme – waren und sind betriebliche Störungen unvermeidlich. Die Frage ist nicht, ob Probleme auftreten, sondern wie lange sie andauern und wie gravierend sie für die Kunden sein werden.
Die aktuellen Störungen im europäischen Straßennetz, insbesondere in Deutschland, Frankreich und den Niederlanden, stellen ein erhebliches operatives Risiko für Unternehmen dar, die ihre Lieferketten diesem Konzern anvertraut haben. Die geplante Integration bis Ende 2026 bietet einen Zeitrahmen, in dem mit einer schrittweisen Rückkehr zur Normalität zu rechnen ist – jede Verzögerung dieses Zeitplans verlängert jedoch die Phase des erhöhten Risikos.
Für Risikomanager und Inhaber von Transport- und Logistikunternehmen empfehlen wir die kontinuierliche Überwachung der Servicequalitätsindikatoren von DSV, die Aufrechterhaltung alternativer Logistikrouten für kritische Güterströme und die aktive Kommunikation mit den Vertragsmanagern, um stets aktuelle Informationen über die Netzwerkänderungen zu erhalten. Der Integrationsprozess von DSV und Schenker ist eines der wichtigsten Ereignisse, die den europäischen Logistikmarkt im Jahr 2026 prägen werden – seine Ergebnisse werden die gesamte Branche über Jahre hinweg beeinflussen.










