

Auslaufen der Treibstoffsteuerbefreiung in Deutschland ab dem 1. Juli 2026: Alarm bei polnischen Transportunternehmen und erhöhtes Insolvenzrisiko in der TSL-Branche
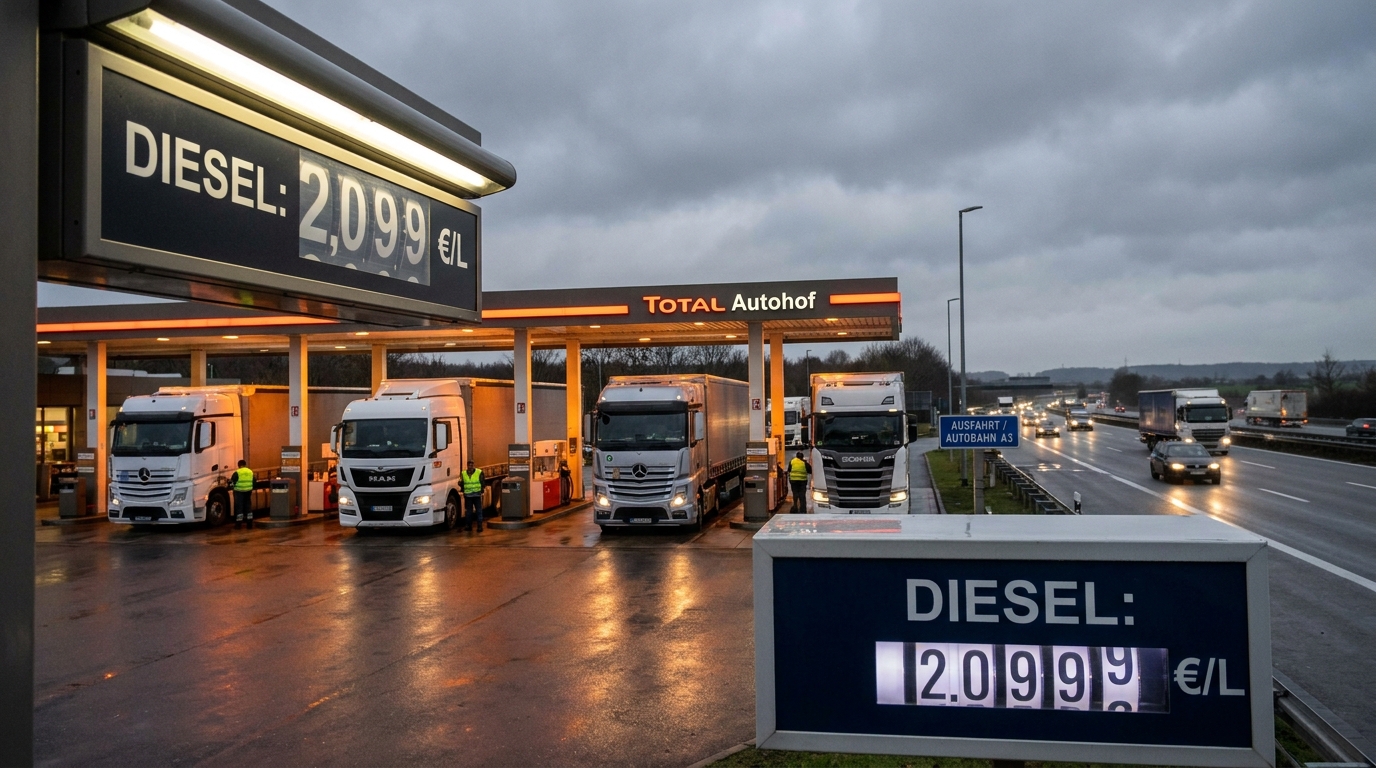
Ab dem 1. Juli 2026 steht der europäische Straßentransportmarkt vor einem der gravierendsten fiskalischen Schocks der letzten Jahre. In Deutschland – dem logistischen Herzstück des Kontinents und einem absolut entscheidenden Transitkorridor für polnische Speditionsunternehmen – läuft eine befristete Senkung der Energiesteuer auf Kraftstoffe aus, die als Marktentlastung eingeführt worden war. Die Folgen werden unmittelbar spürbar sein: Die Dieselpreise an Tankstellen jenseits der Westgrenze werden voraussichtlich um 14 bis 17 Cent pro Liter steigen. Für die Transport-, Speditions- und Logistikbranche, die mit minimalen Margen und knappem Betriebskapital arbeitet, ist diese Änderung nicht nur eine statistische Kostenanpassung – sie bedroht die Zahlungsfähigkeit zahlreicher Unternehmen.
Was genau läuft am 1. Juli 2026 aus?
In den vergangenen Jahren wurde die Energiesteuer auf Benzin und Diesel in Deutschland zeitweise gesenkt. Diese Maßnahme war streng befristet – eine Verlängerung über den festgelegten Stichtag hinaus wurde nicht angekündigt. Ab dem 1. Juli 2026 gelten die regulären, deutlich höheren Steuersätze ohne Übergangsfrist oder schrittweise Abschaffung wieder.
Die Auswirkungen auf den Markt werden sich sofort bemerkbar machen. Branchenprognosen deuten auf einen Preisanstieg von einem Liter Dieselkraftstoff hin. 14–17 EurocentÜbersetzt man dies in die Praxis, so kostet ein Lkw mit einem Tankinhalt von 700 Litern, der auf deutscher Seite vollgetankt wird, in der ersten Juliwoche ab 98 bis 119 Euro mehr als eine Woche zuvor. Geht man davon aus, dass das Fahrzeug mehrmals im Monat in Deutschland betankt wird, könnten die jährlichen Mehrkosten für den Treibstoff pro Fahrzeug mehrere tausend Euro betragen.
Warum ist Deutschland für polnische Fluggesellschaften so wichtig?
Polen zählt seit Langem zu den führenden Ländern im europäischen Straßengüterverkehr. Polnische Transportunternehmen wickeln einen Großteil des Güterverkehrs zwischen Ost- und Westeuropa ab, und Deutschland ist dabei ein unverzichtbarer Knotenpunkt. Jede Route nach Frankreich, in die Benelux-Staaten, nach Großbritannien (über Calais oder den Eurotunnel) oder nach Skandinavien (über Dänemark) führt durch deutsches Gebiet oder ist von deutschen Autobahnabschnitten geprägt.
Für den polnischen Transportsektor erfüllt Deutschland gleichzeitig drei Funktionen:
- Zielland — direkter Warenempfänger im polnisch-deutschen Handel, einer der größten Handelsbeziehungen in Europa;
- Transitland — obligatorischer Korridor für Lieferungen nach Frankreich, in die Niederlande, nach Belgien, Luxemburg und auf die Britischen Inseln;
- Treibstoffbasis Aufgrund ihrer Infrastruktur und ihrer traditionell wettbewerbsfähigen Preise sind deutsche Bahnhofsbetreiber eine beliebte Wahl für internationale Kunden.rodoLkw-Flotten.
Der Verlust der dritten dieser Funktionen – zumindest hinsichtlich der Preisattraktivität – in Verbindung mit der Unvermeidbarkeit des Transits versetzt die Fluggesellschaften in eine äußerst schwierige Verhandlungsposition. Sie können das Auftanken in Deutschland nicht einfach „vermeiden“, wenn sie auf westeuropäischen Strecken verkehren.
Margen, die jetzt nirgendwo mehr schrumpfen können
Um das Ausmaß der Situation zu verstehen, muss man sich die Kostenstruktur eines typischen kleinen oder mittelständischen Transportunternehmens ansehen. In der Straßentransportbranche macht der Kraftstoff einen Großteil der Kosten aus. 25 bis 35 Prozent aller Betriebskosten Flotte. Für Unternehmen, die ausschließlich im FTL-Segment (Komplettladungen) auf westeuropäischen Strecken tätig sind, dürfte dieser Wert sogar noch höher liegen. Gleichzeitig hat der Preisdruck seitens der Kunden – große Logistikunternehmen, Einzelhandelsketten und Hersteller – dazu geführt, dass die Frachtraten seit mehreren Quartalen nicht mit den steigenden Kosten Schritt gehalten haben.
Infolgedessen bewegen sich die Nettogewinnmargen vieler kleiner und mittlerer Transportunternehmen bei wenigen Prozent und sinken in wirtschaftlich schwierigen Monaten sogar auf null oder negativ. Bei einer solchen Kostenstruktur lässt sich ein plötzlicher Anstieg der Treibstoffkosten um etwa ein Dutzend Cent pro Liter nicht ohne gravierende finanzielle Folgen auffangen.
Treibstoffklauseln: Ein Schutz, den die meisten Unternehmen nicht haben
Die Institution, die Fluggesellschaften theoretisch vor solchen Schwankungen schützen sollte, ist die sogenannte Treibstoffklausel (BAF – Bunkerzuschlagsfaktor bzw. entsprechendes Äquivalent im Straßengüterverkehr). Dieser im Transportvertrag integrierte Mechanismus ermöglicht die automatische Neuberechnung der Frachtrate auf Basis der aktuellen Treibstoffpreise. In der Praxis sind solche Klauseln jedoch das Terrain großer Logistikkonzerne, die über die nötige Verhandlungsmacht verfügen, um diese Bestimmungen von ihren Kunden durchzusetzen.
Kleinere Transportunternehmen, die Verträge mit größeren Auftragnehmern abschließen, akzeptieren oft die vom Auftraggeber vorgegebenen Bedingungen – keine Treibstoffkostenabzüge, keine Indexierung, dafür aber starre Lieferfristen und Vertragsstrafen bei Verspätungen. Steigen die Kosten, trägt das Transportunternehmen als schwächerer Vertragspartner das gesamte finanzielle Risiko. Angesichts des Preisanstiegs im Juli in Deutschland geraten diese Unternehmen unter enormen Liquiditätsdruck.
Liquiditätslücke: Treibstoff heute, Zahlung in 90 Tagen
Die Kostenkrise hat noch eine weitere strukturelle Dimension, die in Kreditrisikoanalysen oft übersehen wird. Die Transportbranche zeichnet sich durch ein einzigartiges Cashflow-Muster aus: Es fallen sofort Kosten an. (Betankung, Autobahnen, Fahrerlöhne), während Die Einnahmen treffen mit einer Verzögerung von mehreren Wochen oder Monaten ein.Zahlungsfristen im TSL-Sektor betragen oft 60 oder sogar 90 Tage – trotz Vorschriften zur Bekämpfung von Zahlungsrückständen.
Die Treibstoffpreiserhöhungen ab dem 1. Juli bedeuten für Transportunternehmen höhere Ausgaben in der ersten Woche des Monats, die jedoch erst im September oder Oktober durch Einnahmen gedeckt werden. In dieser Zeit müssen sie die Liquiditätslücke aus eigenen oder externen Mitteln schließen. Für KMU bedeutet dies:
- verstärkter Einsatz von Factoring (was Geld kostet und die Gewinnmargen verringert);
- zunehmende Verschuldung auf Kreditlinien und Girokonten;
- Verzögerung von Zahlungen an eigene Lieferanten – Subunternehmer, Werkstätten, Reifen- und Teilelieferanten;
- In extremen Fällen kann die Auftragsausführung aufgrund fehlender Mittel für Treibstoff ausgesetzt werden.
Letzteres Szenario ist besonders gefährlich für den Ruf und die Gesundheit des Unternehmens, da es zu Vertragsstrafen, Kundenverlusten und einer Schuldenspirale führt.
Eine Verkettung ungünstiger Umstände: Sommer 2026 mit vielen Fragezeichen
Der Anstieg der Kraftstoffpreise in Deutschland findet nicht isoliert statt – er fällt mit einer Reihe anderer Faktoren zusammen, die die Transportbranche im gleichen Zeitraum belasten.
Sommerliche Lkw-Verkehrsverbote
Traditionell gelten in Europa im Juli und August die strengsten Lkw-Verkehrsverbote. Im Jahr 2026 werden diese unter anderem folgende Bereiche betreffen:
- Tschechisch — Wochenend- und Feiertagsverbote auf wichtigen Verkehrsstrecken;
- Österreich — besonders strenge Beschränkungen in den Grenzübergängen Tirol, Salzburg und Brenner, die einen obligatorischen Korridor für den Verkehr nach Italien und auf den Balkan darstellen;
- Bulgarien und Rumänien — außerordentliche, durch die Hitzewelle bedingte Verbote, die ad hoc eingeführt wurden und die operative Planung erschweren;
- Deutsche — verstärkte technische Kontrollen an Autobahnbrücken, was zu Staus und Ausfallzeiten führt.
Für ein Transportunternehmen bedeutet jede Ausfallzeit Kosten: Der Fahrer erhält seine Tagespauschale und sein Gehalt, das Fahrzeug steht still und die Lieferung verzögert sich. Sommerpausen stellen jedes Jahr eine logistische Herausforderung dar, doch in Kombination mit den stark gestiegenen Treibstoffkosten ergibt sich eine äußerst belastende Mischung für die Betriebskosten.
Neue Straßenmaut in den Niederlanden
Die Niederlande haben neue Mautgebühren für Lkw eingeführt. Dies stellt eine zusätzliche Belastung für die Strecken dar, die durch das niederländische Logistikzentrum – eines der verkehrsreichsten in Westeuropa – führen, und einen weiteren Kostenfaktor, der ohne Vertragsneuverhandlungen nicht ohne Weiteres an die Kunden weitergegeben werden kann.
Verluste an den östlichen Grenzen
Die Organisation ZMPD warnt vor Verlusten in Höhe von bis zu einer halben Milliarde Euro, die durch lange Warteschlangen und Wartezeiten an den Ostgrenzen entstehen, insbesondere im Transportwesen in die Ukraine. Unternehmen, die diese Route bedienen, erleiden Verluste durch die Wartezeiten – unproduktive Zeit, die die Fahrer Geld kostet und den Wert der Fahrzeuge mindert.
Geschäftsrisikoperspektive: Wer ist am stärksten gefährdet?
Im Hinblick auf die Beurteilung der Zahlungsfähigkeit und des Insolvenzrisikos lassen sich mehrere Kategorien von Unternehmen identifizieren, die den Folgen der im Juli erfolgten Erhöhung der Treibstoffkosten besonders ausgesetzt sind:
Kleine und mittlere Transportunternehmen (1–20 Fahrzeuge)
Unternehmen dieser Größe verfügen typischerweise nicht über Treibstoffkostenklauseln in ihren Verträgen, haben begrenzte Barreserven und sind stärker von einzelnen Kunden oder Auftraggebern abhängig. Ein Anstieg der Treibstoffkosten um wenige Prozent kann die Rentabilität eines ganzen Monats beeinträchtigen. Diese Unternehmen stellen aus Kreditsicht das höchste Risiko dar.
Unternehmen mit einem großen Anteil an Westeuroparouten
Fluggesellschaften, deren Flottenverkehr zu 60–80 Prozent auf Routen durch Deutschland entfällt, werden die Kostensteigerung überproportional stark spüren. Kurzfristig können sie ihre Flugziele nicht diversifizieren – die Erweiterung des Streckennetzes auf andere Märkte erfordert neue Verträge und Zertifizierungen.
Subunternehmer großer Logistikunternehmen
Diese Gruppe ist besonders gefährdet: Sie arbeitet für einen oder wenige Großkunden, die Preise, Fristen und Konditionen diktieren. Sie hat keine Verhandlungsmacht und kann nicht schnell in ein anderes Marktsegment wechseln. Kostensteigerungen nach dem 1. Juli werden ihre Margen direkt belasten, und in den kommenden Monaten könnten sich die Liquiditätsprobleme weiter verschärfen.
Warnsignale, auf die Risikomanager achten sollten
Für Unternehmen, die mit Straßentransportunternehmen zusammenarbeiten – sowohl als Transportdienstleister als auch als Kreditpartner –, ist in den kommenden Monaten erhöhte Wachsamkeit geboten. Worauf sollten wir besonders achten?
- Plötzliche Verlängerung der Zahlungsfristen von Transportunternehmen gegenüber Ihrem Unternehmen - kann auf Liquiditätsprobleme hinweisen;
- Anträge auf Vorauszahlungen oder Vorauszahlungen — untypisch für den jeweiligen Partner, kann auf einen Mangel an Mitteln zur Deckung der laufenden Betriebskosten hinweisen;
- Erhöhter Flottenumsatz und der Verkauf von Fahrzeugen - ein Signal für die Veräußerung von Vermögenswerten zur Erzielung von Bargeld;
- Stornierung von Routen oder Bestellungen Mangels einer rationalen Rechtfertigung ist das Unternehmen möglicherweise nicht in der Lage, die Implementierungskosten zu finanzieren;
- Verzögerungen bei der Auftragsabwicklung aus nicht betriebsbedingten Gründen (nicht etwa Staus oder Verkehrsverbote, sondern etwa fehlende Mittel für Treibstoff oder Pannen aufgrund fahrlässiger Wartung).
In diesem Kontext wird die regelmäßige Überwachung der finanziellen Lage von Auftragnehmern aus dem TSL-Sektor mithilfe von Verifizierungsplattformen nicht länger als optionales Instrument betrachtet, sondern als Standard für das Risikomanagement in der Lieferkette.
Marktkonsolidierung: Wer wird überleben und wer wird übernommen werden?
Aus makroökonomischer und struktureller Sicht könnten Kostensteigerungen nach dem 1. Juli 2026 die Konsolidierungsprozesse beschleunigen, die Analysten seit Langem für den europäischen Straßentransportmarkt prognostiziert haben. Ein Markt mit einer übermäßigen Anzahl kleiner, am Rande der Rentabilität operierender Unternehmen ist bei externen Kostenschocks anfällig für Insolvenz- und Übernahmewellen.
Stärkere Akteure – große Transport- und Logistikkonzerne mit Zugang zu günstigen Finanzierungen, Treibstoffklauseln in Verträgen und einer geografisch diversifizierten Umsatzbasis – werden nicht nur überleben, sondern die Turbulenzen auch nutzen können, indem sie Kunden und Ressourcen (Rollmaterial, Verträge, Zertifikate) von Unternehmen übernehmen, die dem Druck nicht standhalten können. Die Geschichte der europäischen Transport- und Logistikbranche zeigt, dass jeder größere Kostenschock zu einer Verringerung der Marktteilnehmerzahl und einer Erhöhung der Marktkonzentration führt.
Für kleine und mittlere Transportunternehmen bedeutet dies die Notwendigkeit, schnell strategische Entscheidungen zu treffen: Verträge neu zu verhandeln, Routen im Hinblick auf die Rentabilität zu überprüfen, Treibstoffklauseln einzuführen, wo dies noch möglich ist, und zu beurteilen, ob der aktuelle Umfang des Betriebs einen ausreichenden Puffer bietet, um die anstehenden Kosten aufzufangen.
Was sollten TSL-Unternehmen vor dem 1. Juli tun?
Die Zeit bis Ende Juni 2026 ist zwar begrenzt, aber ausreichend, um Risikominderungsmaßnahmen zu ergreifen. Zu den prioritären Schritten für Fuhrpark- und Transportvertragsmanager gehören:
- Vertragsprüfung Was das Vorhandensein oder die Möglichkeit der Einführung von Treibstoffklauseln betrifft – jeder Vertrag ohne eine solche Sicherheit birgt ein offenes Kostenrisiko;
- Szenariomodellierung die Auswirkungen der Erhöhung des Dieselkraftstoffpreises um 14–17 ct/l auf die Rentabilität einzelner Strecken und Kunden – diese Daten bilden die Grundlage für Gespräche mit den Auftragnehmern über Tarifanpassungen;
- Überprüfung der Kraftstoffpolitik — Analyse der Tankvorgänge der Flotte und der Möglichkeit einer geografischen Optimierung (z. B. Betankung in Polen vor der Einreise nach Deutschland, sofern Tankkapazität und Kilometerstand dies zulassen);
- Sicherung von Kreditlinien — Erhöhung der verfügbaren Factoring- und Kreditlimits vor Juli, da Banken und Factoring-Unternehmen dann mit einer Verschlechterung der Branchenindikatoren rechnen und ihre Kriterien möglicherweise verschärfen werden;
- Überprüfung der Zahlungsfähigkeit der Auftragnehmer — sowohl Kunden (werden sie pünktlich zahlen können?) als auch Subunternehmer (werden sie ihren Verpflichtungen gegenüber Ihrem Unternehmen nachkommen?).
Zusammenfassung: Hohes Branchenrisiko in der zweiten Jahreshälfte 2026
Das Auslaufen der Kraftstoffsteuergutschrift in Deutschland am 1. Juli 2026 ist kein Marktereignis, sondern eine systemische Erhöhung der Betriebskosten für den gesamten europäischen Straßentransportsektor. Angesichts geringer Margen, fehlender einheitlicher Kostenindexierungsmechanismen in Verträgen und einer strukturellen Liquiditätslücke in der Branche wird bereits eine Erhöhung der Dieselpreise um wenige Cent pro Liter weitreichende Folgen haben, die weit über einfache Kraftstoffberechnungen hinausgehen.
Für Risikomanager und Inhaber von Logistikunternehmen sind die wichtigsten Erkenntnisse: Die Überwachung der finanziellen Lage der Transportpartner sollte intensiviert werden., managen Sie aktiv Ihr eigenes Lieferantenrisiko (die Abhängigkeit von nur einem Lieferanten stellt ein besonderes Risiko dar), und alle in den kommenden Wochen abgeschlossenen langfristigen Verträge sollten unbedingt Treibstoffklauseln oder andere Mechanismen zur Kostenrisikoteilung enthalten.
Wir prognostizieren für den Straßentransportsektor kleiner und mittlerer Unternehmen in Polen und Mitteleuropa einen deutlichen Anstieg von Zahlungsrückständen, Schuldenrestrukturierungen und Insolvenzverfahren in der zweiten Jahreshälfte 2026. Unternehmen, die jetzt eine gründliche Risikoanalyse durchführen und Schutzmaßnahmen ergreifen, werden deutlich besser gerüstet sein, um die kommende Phase ohne größere Verluste zu überstehen. Wer Warnsignale ignoriert, wird einen doppelten Preis zahlen.










