

Der Zusammenbruch von Chambers and Cook und die Sommerwelle von Insolvenzen britischer Spediteure – ein Weckruf für europäische Logistikpartner
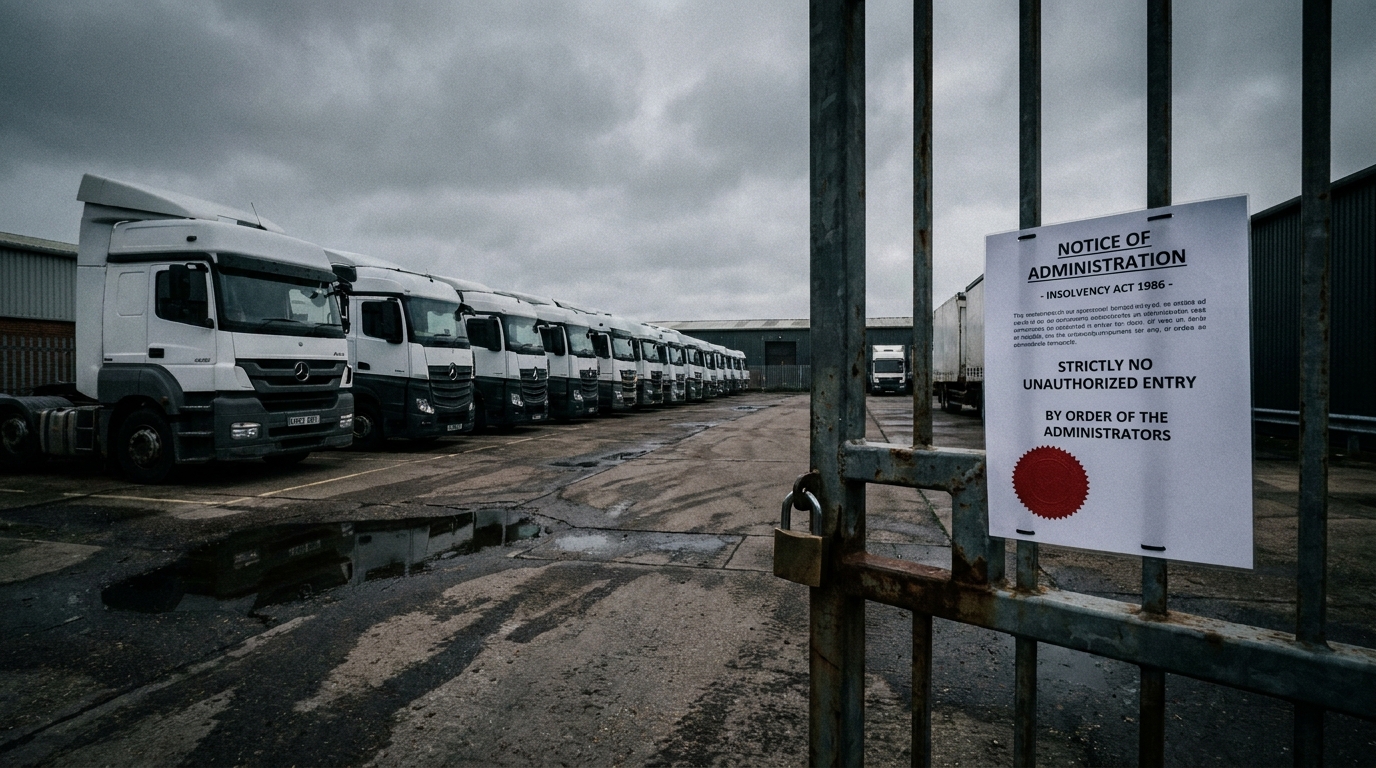
Der August 2026 wird als ein außergewöhnlich schwieriger Monat in die Geschichte des britischen Straßentransports eingehen. Innerhalb kürzester Zeit meldeten mehrere Transportunternehmen aus verschiedenen Teilen Englands Insolvenz an oder wurden liquidiert. Der exemplarischste Fall ist der Zusammenbruch von Chambers and Cook (Eastern) Ltd. aus Immingham – ein Unternehmen mit fast fünfzigjähriger Geschichte, das den Verlust eines wichtigen Kunden nicht verkraften konnte. Für europäische Handelspartner und Risikomanager ist dies ein deutliches Warnsignal: Die Überprüfung der Zahlungsfähigkeit britischer Transportsubunternehmer ist nicht länger optional, sondern unerlässlich geworden.
Chambers and Cook (Eastern) Ltd: Das Ende einer fast 50-jährigen Geschichte
Chambers and Cook (Eastern) Ltd wurde im Oktober 1978 gegründet und war fast ein halbes Jahrhundert lang ein aktiver Akteur auf dem britischen Straßengüterverkehrsmarkt. Mit Sitz in Immingham, einer Hafenstadt in Lincolnshire und einem wichtigen Logistikzentrum an der Ostküste Englands, bot Chambers and Cook (Eastern) Ltd ein gewisses Maß an Stabilität, doch Mitte des Sommers 2026 schloss das Unternehmen endgültig seine Pforten.
Am 13. August 2026 ordnete der High Court in Birmingham die formelle Zwangsverwaltung des Unternehmens an.VerwaltungVertreter der Beratungsfirma BK Plus übernahmen die Geschäftsführung. Die unmittelbare Ursache des Zusammenbruchs lag nicht in schlechtem Management oder plötzlichen Marktveränderungen – zumindest nicht im herkömmlichen Sinne. Die Ursache war der Verlust eines Auftragnehmers, der bis zu … erwirtschaftet hatte. 80 % des Jahresumsatzes Als dieser wichtige Kunde aus dem Vertrag ausstieg, hatte das Unternehmen keinerlei finanzielle Reserven, um zu überleben.
Dies ist ein klassisches, aber dennoch überraschend häufiges Beispiel. Kundenkonzentrationsrisiko – einer der gefährlichsten Risikofaktoren bei der Beurteilung der Zahlungsfähigkeit von Transportunternehmen. Auch jahrelange Marktpräsenz kann die strukturelle Schwäche eines Geschäftsmodells, das auf einer einzigen Einnahmequelle basiert, nicht ausgleichen.
Beunruhigende Anzeichen vor einem Konkurs
Eine retrospektive Analyse der Unternehmensereignisse vor der Insolvenzerklärung offenbart mehrere charakteristische Signale, die, wenn sie rechtzeitig erkannt werden, eine Grundlage für eine frühere Reaktion der Gläubiger und Geschäftspartner bilden könnten.
- Am 7. August 2026 trat Simon Roy Forrest, ein langjähriger Mitarbeiter des Unternehmens, als Unternehmenssekretär zurück. Der Weggang einer Schlüsselfigur des Managements so kurz vor der Insolvenz ist für jeden Risikoanalysten ein Warnsignal.
- Am 11. August, nur zwei Tage vor dem förmlichen Beginn des Insolvenzverfahrens, wurden zwei Sicherungsrechte aus dem Register gelöscht (Gebühren) auf das Vermögen des Unternehmens. Solche Transaktionen unmittelbar vor einem Insolvenzverfahren erfordern eine besonders sorgfältige Analyse im Hinblick auf die Interessen der ungesicherten Gläubiger.
Es lohnt sich, ein wichtiges strukturelles Problem hervorzuheben: Insolvenzängste. nur regionale Einheit Chambers and Cook (Eastern) Ltd. Die übrigen Unternehmen der Chambers and Cook-Gruppe arbeiten weiterhin ohne Unterbrechung. Dies bedeutet jedoch, dass Gläubiger und Handelspartner eindeutig feststellen müssen, mit welchem Unternehmen ihre Handelsverträge geschlossen wurden.
Der Dominoeffekt: die August-Welle von Insolvenzen im TSL-Sektor
Der Fall Chambers und Cook ist kein Einzelfall. Im August 2026 kam es zu einer Reihe gleichzeitiger Insolvenz- und Liquidationsverfahren, die Fluggesellschaften in ganz England betrafen. Zusammengenommen zeichnen sie ein beunruhigendes Bild systemischer Zersplitterung in der Branche.
SBS Transport Ltd (Evesham)
Am 17. August trat die SBS Transport Ltd aus Evesham, Worcestershire, in ein freiwilliges Liquidationsverfahren mit ihren Gläubigern ein (Freiwillige Liquidation durch die GläubigerDie Klage kam nicht überraschend – im Juli hatte die britische Steuerbehörde HMRC einen Antrag auf Zwangsliquidation des Unternehmens wegen Steuerrückständen gestellt. Die Bilanz des Unternehmens zum Zeitpunkt des Konkurses war alarmierend: nur 189 £ Nettovermögen Das Unternehmen verfügte über ein Vermögen und Verbindlichkeiten von rund 675 £ und beschäftigte sechs Mitarbeiter.
DAB Logistics Ltd (Staffordshire)
Am selben Tag wie Chambers und Cook – dem 13. August – wurde DAB Logistics Ltd, ein Unternehmen in Staffordshire, liquidiert. Die letzten verfügbaren Finanzberichte wiesen ein Vermögen von 269 £ und Verbindlichkeiten von über 520 £ aus. Das Eigenkapital war negativ. 250 PfundDas Unternehmen beschäftigte durchschnittlich 16 Mitarbeiter, was bedeutet, dass die Insolvenz direkte Auswirkungen auf einzelne Familien und die lokale Wirtschaft hatte.
Majestic Transport Ltd (Blackburn)
Einen Tag nach Chambers und Cook, am 14. August, wurde Majestic Transport Ltd aus Blackburn, Lancashire, liquidiert. Auch hier war der unmittelbare Auslöser ein vom britischen Finanzamt (HMRC) einen Monat zuvor eingereichter Antrag auf Liquidation. Das Vermögen des Unternehmens belief sich auf lediglich 68 £, die Verbindlichkeiten hingegen auf 283 £. Das negative Nettovermögen erreichte 215 Tausend Pfund..
Andere Einheiten
Im gleichen kurzen Zeitraum waren auch Insolvenz- oder Liquidationsverfahren betroffen:
- Dan Sandu Trans Ltd — Liquidation am 13. August 2026
- MTN Drive Ltd aus Leicester - Liquidation am 17. August 2026.
Insgesamt verschwanden im August innerhalb weniger Tage mindestens sechs Transportunternehmen vom Markt. Dieses Ausmaß erfordert eine systematische Betrachtung und nicht die Behandlung einzelner Fälle als Einzelfälle.
Makroökonomischer Kontext: Systemische Belastung für britische Spediteure
Die August-Insolvenzwelle kam nicht aus dem Nichts. Der britische Straßentransportsektor operiert seit einiger Zeit in einemrodoin einem Umfeld extrem ungünstiger Bedingungen, die kumulativ die Liquidität selbst erfahrener Marktteilnehmer untergraben.
Daten der britischen Insolvenzbehörde zeigen, dass im Juli 2026 insgesamt 100.000 Unternehmen in England und Wales Insolvenz angemeldet haben. 1931 Unternehmen — 5 % mehr als im Vormonat. Obwohl dieser Wert 5 % niedriger ist als im Juli 2025, bleibt die Gesamtinsolvenzquote auf einem Niveau, das mit der Krise von 2008/2009 vergleichbar ist. Es handelt sich hierbei nicht um eine vorübergehende Schwankung, sondern um einen anhaltenden, erhöhten Druck, der seit der zweiten Jahreshälfte 2022 besteht.
Britische Spediteure sind mehreren gleichzeitig bestehenden Risikofaktoren ausgesetzt:
- Kostendruck — anhaltend hohe Kraftstoffpreise, steigende Lohnkosten (der Mindestlohn ist in den letzten Jahren deutlich gestiegen) und teure Flottenwartung und -leasing.
- Verschärfung der Kreditbedingungen — Höhere Zinssätze bedeuten teurere Betriebsmittel- und Investitionsfinanzierung.
- Nachlassende Nachfrage — Die Verlangsamung des Konsums und der industriellen Aktivität führt zu einem geringeren Volumen an Transportaufträgen.
- Die aggressive Politik der britischen Steuerbehörde HMRC Das Finanzamt nutzt zunehmend Anträge auf Zwangsliquidation, um Steuerrückstände einzutreiben. Der Mechanismus wirkt schnell: Die Einreichung eines Antrags beim Finanzamt löst fast umgehend Abwehrmaßnahmen aus oder beschleunigt die Liquidationsentscheidung, wodurch liquiditätsschwache Unternehmen vom Markt verschwinden.
Für europäische Handelspartner ist die Überwachung der britischen Steuerbehörde HMRC von entscheidender Bedeutung. Im Fall von SBS Transport und Majestic Transport ging die Anfrage der Steuerbehörde der formellen Liquidation nur wenige Wochen voraus. Die Überwachung solcher Anfragen (Liquidationsanträge) in britischen Gerichtsakten ist einer der zuverlässigsten Frühindikatoren drohender Konkurs des Auftragnehmers.
Geschäftsrisiko aus der Sicht europäischer Partner
Die Insolvenzwelle im August hat direkte Auswirkungen auf europäische Teilnehmer am Logistikmarkt – sowohl auf diejenigen, die aktiv mit britischen Subunternehmern zusammenarbeiten, als auch auf diejenigen, die den Aufbau solcher Beziehungen erwägen.
Kundenkonzentrationsrisiko – Eine Lehre aus Chambers und Cook
Der Zusammenbruch von Chambers and Cook (Eastern) ist ein Paradebeispiel dafür, wie ein Mangel an Diversifizierung des Kundenportfolios selbst ein etabliertes Unternehmen zerstören kann. 80 % der Einnahmen aus einer einzigen Quelle Dies ist eine Falle, die von außen ohne Zugang zu detaillierten Finanzdaten schwer zu erkennen ist – aber genau diese Informationen sollten Risikomanagementabteilungen konsultieren, bevor sie eine Zusammenarbeit aufnehmen oder fortsetzen.
Fragen an potenzielle oder aktuelle Transport-Subunternehmer:
- Welchen prozentualen Anteil am Gesamtumsatz generiert Ihr größter Kunde?
- Hat das Unternehmen langfristige Verträge mit mehreren Auftragnehmern oder ist es auf Einzelaufträge angewiesen?
- Wie ist die Forderungsstruktur – sind die Forderungen auf einen einzigen Zahlungsempfänger konzentriert?
Strukturelles Risiko in Kapitalgruppen
Der Fall Chambers und Cook offenbart eine weitere Dimension des Risikos, die von Finanzabteilungen oft unterschätzt wird: die Möglichkeit selektive Insolvenz Innerhalb der Kapitalgruppe. Als die östliche Einheit zusammenbrach, führte der Rest der Gruppe den Betrieb fort. Dies ist eine gute Nachricht für Partner, die mit anderen Unternehmen der Holdinggesellschaft zusammenarbeiten – aber eine Katastrophe für diejenigen, deren Verträge mit der östlichen Einheit bestanden.
Vor der Zusammenarbeit mit einem Unternehmen einer Holdinggesellschaft ist es stets wichtig, die konkrete juristische Person, mit der der Vertrag geschlossen wird, genau zu identifizieren. Qualitätszertifikate, Websites oder die lange Geschichte des Konzerns können irreführend sein – die vertragliche Verantwortung liegt bei der konkreten juristischen Person, nicht bei der Marke oder der Holdinggesellschaft.
HMRC-Anfragen als Weckruf
Wie die analysierten Fälle zeigen, gehören die Anträge der britischen Steuerbehörde HMRC auf Zwangsliquidation zu den zuverlässigsten und öffentlich zugänglichen Anzeichen für eine drohende Insolvenz. Sie werden in öffentlichen Datenbanken erfasst und – ganz entscheidend – können von Frühwarnsystemen automatisch überwacht werden.
Unternehmen, die britische Transportsubunternehmer nutzen, sollten die Implementierung von Warnhinweisen zu folgenden Punkten in Betracht ziehen:
- Anträge auf Zwangsliquidation (Liquidationsanträge) eingereicht von der britischen Steuerbehörde (HMRC) oder anderen Gläubigern,
- Veränderungen in Schlüsselpositionen im Vorstand oder unter den Unternehmenssekretären
- Löschungen und Änderungen der Sicherheit (Gebühren) eingetragen im Companies House,
- Verzögerungen bei der Einreichung obligatorischer Finanzberichte.
Empfehlungen für Risikomanager und Finanzabteilungen
Auf Grundlage der Analyse der Fälle vom August und des breiteren makroökonomischen Kontextes empfehlen wir europäischen Unternehmen, die mit dem britischen TSL-Sektor zusammenarbeiten, folgende Maßnahmen:
- Sofortige Übersicht der Händlerlimits Für britische Transportunternehmen. Die gestiegene systemische Insolvenzrate rechtfertigt einen vorsichtigen Umgang mit Kreditengagements gegenüber britischen Unternehmen.
- Prüfung der Kundenportfoliostruktur des Subunternehmers – insbesondere bei Partnern, die einen erheblichen Teil Ihres Transportvolumens abwickeln. Sind Sie ein wichtiger Kunde, ist das Risiko plötzlicher Serviceausfälle geringer; andernfalls sollten Sie nachfragen, woher der Rest ihrer Einnahmen stammt.
- Überprüfung der Finanzlage anhand öffentlicher Register Companies House bietet Zugang zu den Jahresabschlüssen britischer Unternehmen. Die Analyse von Liquiditätskennzahlen, Verschuldungsgrad und Haftungsstruktur sollte Bestandteil der regelmäßigen Partnerbeurteilungen sein.
- Überwachung von Gerichtswarnungen — Die automatische Verfolgung von Liquidationsanträgen in den Gerichtsregistern von England und Wales ermöglicht es Ihnen, zu reagieren, bevor der Konkurs formell erklärt wird.
- Diversifizierung der Subunternehmerbasis — Abhängigkeit der eigenen Lieferkette von einem oder zwei Spediteuren, die im aktuellen Umfeld tätig sindrodoDie Marktwirtschaft stellt ein operationelles Risiko dar, das schwer zu rechtfertigen ist.
- Vertragsklauseln zur Aufrechterhaltung des Dienstes — Es lohnt sich, Klauseln in die Verträge mit Subunternehmern aufzunehmen, die diese verpflichten, wesentliche Änderungen in der Kundenstruktur oder der finanziellen Situation mitzuteilen.
Zusammenfassung: Dies ist keine Ausnahme, sondern die neue Normalität.
Die im August aufgetretene Insolvenzwelle im britischen Straßengüterverkehrssektor ist kein Einzelfall, sondern der Höhepunkt eines jahrelangen Prozesses sinkender Margen und Liquidität. Chambers and Cook (Eastern) Ltd. – ein Unternehmen mit fast 50 Jahren Erfahrung – ist zum Sinnbild für die Risiken geworden, denen jedes Unternehmen ausgesetzt sein kann, das von einer einzigen Haupteinnahmequelle abhängig ist, unabhängig von seiner Marktpräsenz.
Für europäische Risikomanager und Inhaber von Logistikunternehmen ist die Botschaft klar: Der Zustand des britischen Straßengüterverkehrsmarktes erfordert erhöhte Wachsamkeit und aktive Überwachung der Handelspartner.Die Insolvenzraten bleiben auf einem historisch hohen Niveau, die britische Steuerbehörde HMRC treibt Steuerrückstände aggressiv ein, und der Kostendruck lässt nicht nach.
Die Überprüfung der finanziellen Lage von Subunternehmern, die Analyse des Konzentrationsrisikos und die Überwachung öffentlicher Register stellen unter den gegenwärtigen Umständen keine Kosten dar – sie sind eine Investition in die Kontinuität der eigenen Lieferkette.










