

Blockade der Straße von Hormus: Tausende eingeschlossene Schiffe und eine Welle von Risiken für die europäische Logistik
Im April 2026 veröffentlichte das Center for Eastern Studies einen umfassenden Analysebericht zu den Folgen des eskalierenden bewaffneten Konflikts im Persischen Golf. Die Autoren, Sandra Baniak-Stachowiak und Konrad Popławski, beschreiben detailliert die Mechanismen, durch die der regionale militärische Konflikt zu einer globalen Logistikkrise mit potenziell langfristigen wirtschaftlichen Folgen eskalierte. Für Unternehmen der Transport-, Speditions- und Logistikbranche – insbesondere für Institute im Bereich Handelsfinanzierung und Kreditrisikomanagement – sind die Schlussfolgerungen dieses Berichts heute von grundlegender Bedeutung.
Der Persische Golf in Flammen: Die Ursprünge der Krise
Auslöser der aktuellen Turbulenzen waren die Militärangriffe der USA und Israels auf iranische strategische Einrichtungen. Iran reagierte mit einer Maßnahme, vor der Analysten seit Jahren gewarnt hatten, die aber lange Zeit nur theoretische Kriegsszenarien gewesen war: die vollständige Schließung der Straße von Hormus für die Handelsschifffahrt. Diese als Instrument geopolitischen Drucks getroffene Entscheidung führte zu einer unmittelbaren und beispiellosen Erschütterung der globalen Schifffahrtsmärkte.
Die Straße von Hormus ist einer der strategisch wichtigsten Knotenpunkte im Welthandel. Zwischen 20 und 25 Prozent des weltweiten Ölbedarfs und ein erheblicher Teil der Flüssigerdgasexporte von der Arabischen Halbinsel fließen durch diese schmale Seestraße. Ihre Blockade ist nicht nur ein Energieproblem – sie legt das gesamte Handelssystem zwischen Asien und Europa lahm, das jahrzehntelang das Rückgrat der Weltwirtschaft bildete.
Tausend Schiffe in der Falle: Ausmaß und Mechanismus der maritimen Krise
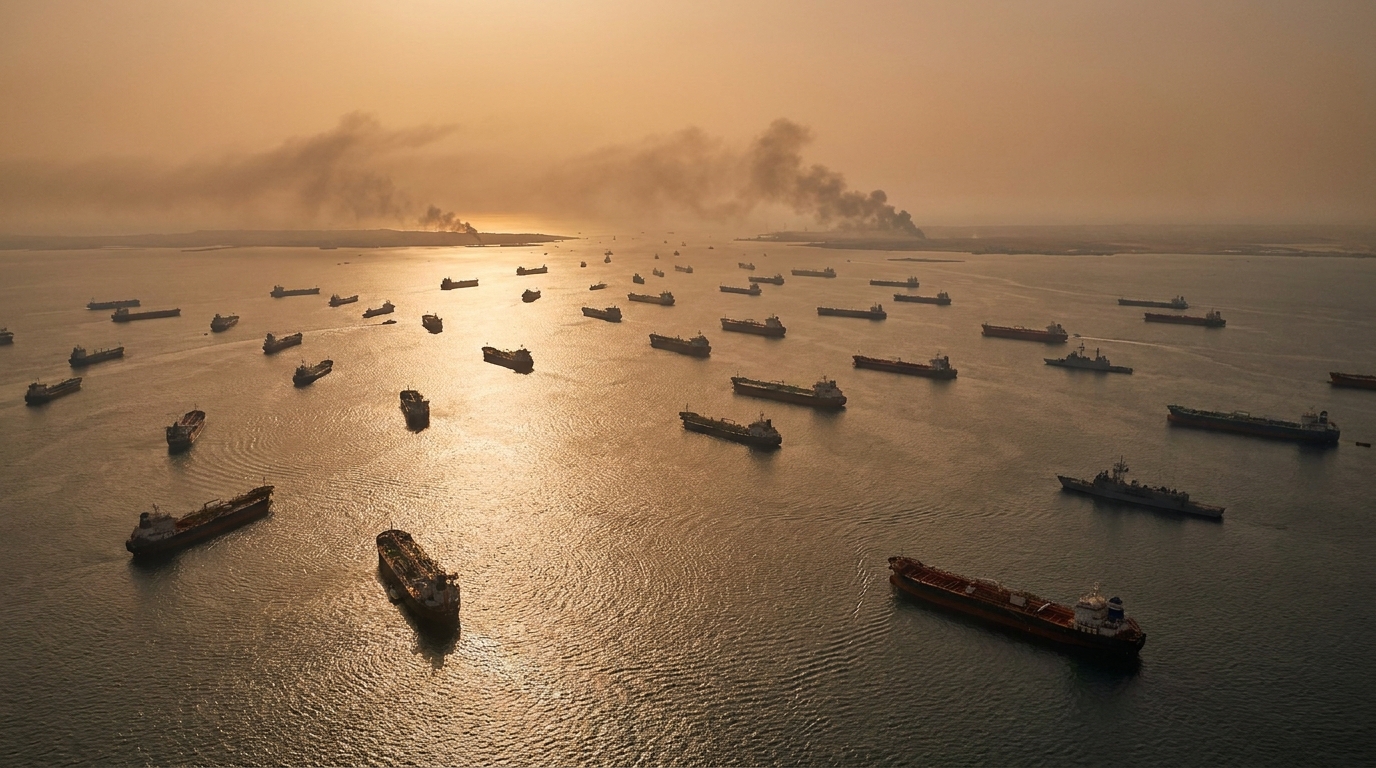
Die unmittelbare, messbare Folge der Blockade ist die Blockade von fast tausend Schiffen im Konfliktgebiet. Darunter befinden sich sowohl wichtige Tanker für Rohöl und LNG als auch Containerschiffe für Konsumgüter und industrielle Halbfertigprodukte. Für die Betreiber dieser Schiffe bedeutet dies, dass Kapital auf unbestimmte Zeit gebunden ist, finanzielle Verbindlichkeiten steigen und die operative Kontrolle vollständig verloren geht.
Reeder, deren Schiffe der Falle entkamen, standen vor der Wahl zwischen nur kostspieligen Alternativen. Die Umleitung der Schiffe um das Kap der Guten Hoffnung verlängert die Reise um mehrere Tage und führt zu einem drastischen Anstieg der Treibstoffkosten. Die Fracht- und Kaskoversicherungen in Kriegsgebieten – die sogenannten Kriegsrisikoprämien – haben ein seit Jahrzehnten nicht mehr verzeichnetes Niveau erreicht, und in einigen Marktsegmenten weigern sich Versicherer gänzlich, Policen für Transitrouten durch sensible Gebiete auszustellen.
Die finanziellen Auswirkungen sind unmittelbar und gravierend. Die Frachtraten, die sich Anfang des Jahres nach den zuvor durch die Huthi-Krise im Roten Meer bedingten Schwankungen stabilisiert hatten, sind sprunghaft angestiegen. Der Anstieg der Seetransportkosten wirkt sich direkt auf die Preise importierter Waren aus und schürt die Sorge vor einer weiteren Inflationswelle in Europa – diesmal nicht ausgelöst durch die Folgen der Pandemie, sondern durch den andauernden bewaffneten Konflikt.
Luftfracht unter Druck: geschlossene Lufträume
Die Auswirkungen des Konflikts reichen weit über die Schifffahrt hinaus. Die Sperrung des Luftraums über weiten Teilen des Nahen Ostens hat Fluggesellschaften gezwungen, alternative, deutlich längere Routen zu wählen. Die Folge sind nicht nur längere Lieferzeiten und höhere Betriebskosten für die Fluggesellschaften, sondern vor allem ein drastischer Rückgang der Kapazität des globalen Luftfrachtmarktes – der auf 12 Prozent des gesamten Frachtaufkommens geschätzt wird.
Der Lufttransport spielt eine entscheidende Rolle bei der Lieferung hochwertiger Güter, elektronischer Bauteile, Arzneimittel und verderblicher Waren. Seine Beschränkungen wirken sich unmittelbar auf Branchen aus, die sich keine langen Lieferzeiten leisten können – von der Pharma- über die Automobil- bis hin zur Technologieindustrie. Für Hersteller, die nach dem Just-in-Time-Prinzip produzieren, führt jeder Tag Verzögerung zu messbaren finanziellen Verlusten und droht, die Produktion zum Erliegen zu bringen.
Polen unter besonderem Druck: 20 Prozent Kapazitätsrückgang
Polen ist unter den europäischen Ländern besonders stark von der aktuellen Krise betroffen. Finanznachrichten zufolge verzeichnet der Logistiksektor des Landes einen Rückgang des Durchsatzes um 20 Prozent – ein Wert, der für viele Unternehmen den Verlust der Rentabilität bedeuten könnte.
Das ist kein Zufall. Polen hat seine Position als strategischer Logistikknotenpunkt in Mittel- und Osteuropa über Jahre hinweg konsequent ausgebaut. Moderne Distributionszentren, ein dichtes Netz von Schnellstraßen und Autobahnen sowie ein gut entwickelter Speditionssektor haben unser Land zu einem wichtigen Knotenpunkt in europäischen Lieferketten gemacht, der stark von Importen von Komponenten und Fertigwaren aus Asien abhängig ist. Diese strategische Position, die zuvor ein Wettbewerbsvorteil war, wird angesichts der Störungen auf den Routen im Nahen Osten nun zur Belastung.
Polnische Speditions- und Logistikunternehmen sehen sich gleichzeitig mit mehreren negativen Faktoren konfrontiert: Vertragsauflösungen durch Auftragnehmer, die Liefertermine nicht einhalten können, steigende Kosten für alternative Routen und Transportmittel, zunehmende Verzögerungen bei der Zollabfertigung und – besonders besorgniserregend – erschwerter Zugang zu Finanzierungen angesichts wachsender Marktunsicherheit. Mit einem Umsatzrückgang von 20 % und gleichzeitig steigenden Betriebskosten steckt der Sektor in einer schwierigen Lage, die zu einer Insolvenzwelle kleiner und mittlerer Unternehmen führen könnte.
Finanzmärkte und Kreditrisiko: Neue Bedrohungsvektoren
Aus der Sicht von Handelsfinanzierungsinstitutionen und Kreditrisikomanagern birgt die aktuelle Situation eine Reihe konkreter Bedrohungen, die ein sofortiges Eingreifen erfordern.
Insolvenzrisiko kleinerer Reedereien
Viele Reedereien operieren mit einem hochverschuldeten Finanzierungsmodell. Der drastische Anstieg der Betriebskosten, gepaart mit der Tatsache, dass die Flotte in Konfliktgebieten festsitzt oder enorme Umleitungskosten entstehen, verschlechtert ihre Liquiditätskennzahlen dramatisch. Für Banken und Fonds, die die Schifffahrtsflotte finanzieren, bedeutet dies die dringende Notwendigkeit, ihre Kreditportfolios zu überprüfen und Restrukturierungsszenarien vorzubereiten.
Druck auf Handelsfinanzierungsinstrumente
Akkreditive, Bankgarantien und Exportkreditversicherungen – all diese Instrumente sind anfällig für unvorhergesehene Verzögerungen und Ansprüche aufgrund von Nichterfüllung. Die Beteiligten werden massenhaft höhere Gewalt geltend machen, was eine Welle von Rechtsstreitigkeiten und Versicherungsansprüchen auslösen wird.
Betriebskosteninflation und EBITDA
Steigende Transportkosten belasten die Gewinnmargen von Unternehmen, die mit asiatischen Lieferanten Handel treiben. Bei Unternehmen mit knappen Kostenstrukturen kann bereits ein Anstieg der Logistikkosten um 10 Prozent das EBITDA unter die in den Kreditvereinbarungen geforderten Werte drücken und so beschleunigte Rückzahlungsmechanismen oder eine Neuverhandlung der Finanzierungsbedingungen auslösen.
Alternative Wege – Erlösung oder Illusion?
Angesichts der Krise auf den traditionellen See- und Luftwegen richten globale Logistikunternehmen ihr Augenmerk auf alternative Transportkorridore. Von besonderem Interesse ist der sogenannte Mittlere Korridor, der durch Zentralasien – über Kasachstan, das Kaspische Meer, Aserbaidschan und Georgien – und weiter zu den europäischen Märkten verläuft.
Der OSW-Bericht weist jedoch zu Recht auf die grundlegenden Grenzen dieser Option hin. Trotz erheblicher Investitionen in den letzten Jahren reicht die Infrastruktur des Zentralkorridors bei Weitem nicht aus, um auch nur einen Bruchteil der durch die Blockade von Hormuz umgeleiteten Mengen aufzunehmen. Die Kapazität der Kaspischen Häfen, die Qualität der Schienenverbindungen und die Effizienz der Grenzkontrollen stellen Engpässe dar, die sich kurzfristig nicht beseitigen lassen.
Die langfristige Antwort auf die Krise muss in Form einer umfassenden Umstrukturierung der Lieferketten erfolgen. Nearshoring Die Verlagerung von Produktion und Lieferkette näher an die Zielmärkte gewinnt in der Industrie zunehmend an Bedeutung, ihre Umsetzung erfordert jedoch jahrelange Investitionen in Milliardenhöhe. Für den Finanzsektor bietet dies sowohl eine große Chance zur Finanzierung dieses Wandels als auch die Notwendigkeit, neue Modelle zur Risikobewertung von Logistik- und Produktionsprojekten zu entwickeln.
Langfristige Perspektive: Eine Ära anhaltender Unsicherheit
Die Analysten von OSW ziehen eine Schlussfolgerung, die als Alarmsignal für alle im Bereich Transport, Logistik und Handelsfinanzierung tätigen Unternehmen verstanden werden sollte: Die Büchse der Pandora im Nahen Osten ist bereits geöffnet, und ihre Schließung – selbst im Falle eines unmittelbar bevorstehenden Waffenstillstands – wird die vorherige logistische Ordnung nicht automatisch wiederherstellen.
Versicherer werden die Prämien für Kriegsrisiken auf den Routen des Nahen Ostens noch lange hoch halten. Reedereien und Spediteure werden ihre Logistikstrategien unter Berücksichtigung des Risikos einer weiteren Eskalation entwickeln. Hersteller und Handelsketten werden ihre Lieferanten und Lieferketten diversifizieren und höhere Kosten als Preis für operative Stabilität in Kauf nehmen. All dies bedeutet einen dauerhaften – nicht vorübergehenden – Anstieg der Kosten im Welthandel.
Für den polnischen Transport- und Logistiksektor könnten die langfristigen Folgen ambivalent sein. Einerseits ist der kurzfristige Schock gravierend und könnte bei weniger kapitalisierten Unternehmen zu Insolvenzen führen. Andererseits könnte Polen – als Land mit einer gut entwickelten Logistikinfrastruktur und engen Verbindungen nach Westeuropa, in die Ukraine und über östliche Bahnstrecken nach Asien – vom langfristigen Trend kürzerer Lieferketten und der Verlagerung der Produktion nach Europa profitieren. Dies setzt jedoch voraus, dass der aktuelle Schock überstanden und die operative und finanzielle Leistungsfähigkeit aufrechterhalten wird.
Empfehlungen für Risikomanager
Angesichts der beschriebenen Bedrohungen empfiehlt EURODEBT.eu Unternehmen der Transport- und Logistikbranche sowie deren Gläubigern und Finanzpartnern die folgenden Schritte:
- Sofortige Überprüfung der Risiken im Nahen Osten — Identifizierung von Verträgen, Routen und Geschäftspartnern im Zusammenhang mit Transitrouten durch die Straße von Hormuz oder den Luftraum des Nahen Ostens.
- Überprüfung der finanziellen Leistungsfähigkeit der Auftragnehmer Besonderes Augenmerk sollte auf kleinere Schifffahrtsunternehmen, Speditionsunternehmen im asiatischen Segment und Unternehmen mit einem hohen Anteil variabler Betriebskosten in der Finanzstruktur gelegt werden.
- Prüfung von Verträgen und Vertragsklauseln — Analyse der Bestimmungen zu höherer Gewalt, Kriegsrisiko, Verzögerungen und Vertragsstrafen im Lichte der aktuellen geopolitischen Lage.
- Diversifizierung der Routen und Lieferanten — Entwicklung von Notfallplänen für alternative Transportwege, einschließlich Bahnverbindungen durch Zentralasien und Lufttransport über Routen, die gesperrte Lufträume umgehen.
- Überwachung von Frühwarnindikatoren — Beobachtung von Frachtraten, Kriegsversicherungsindizes, Bargeldreserven wichtiger Geschäftspartner und Kreditratings von Handelsfinanzierungsinstitutionen.
- Überprüfung der finanziellen Sicherheit — Im Falle von Kreditportfolios sollten Engagements gegenüber Unternehmen aus dem Schifffahrts- und Logistiksektor Stresstests unterzogen werden, die das Szenario einer verlängerten Blockade und einer weiteren Eskalation des Konflikts berücksichtigen.
Zusammenfassung: Betriebswarnung für die TSL-Branche
Der OSW-Bericht von Sandra Baniak-Stachowiak und Konrad Popławski ist eine der ersten umfassenden Analysen, die aus europäischer Perspektive das Ausmaß der Risiken der aktuellen Destabilisierung im Persischen Golf bewertet. Die Blockade der Straße von Hormus, die Blockade von fast tausend Schiffen, ein Rückgang des globalen Luftfrachtaufkommens um 12 Prozent und ein Rückgang der Logistikkapazität in Polen um 20 Prozent – dies sind keine Statistiken aus abstrakten Wirtschaftsmodellen. Es sind harte Fakten, die die aktuelle operative Realität Tausender Unternehmen in ganz Europa beschreiben.
Die Transport- und Logistikbranche (TSL) tritt in eine Phase ein, in der Flexibilität, schnelle Anpassungsfähigkeit und der Zugang zu Kapital zur Deckung der rasant steigenden Betriebskosten entscheidend sein werden. Unternehmen ohne solide Liquiditätsreserven, diversifizierte Vertriebswege und Kriegsrisikoversicherung stehen vor einer ernsthaften existenziellen Herausforderung. Für Institutionen, die den TSL-Sektor finanzieren, ist jetzt eine besonders sorgfältige Portfolioauswahl und ein aktives Kreditrisikomanagement unerlässlich.
In einer Zeit, in der die Geopolitik zu einer Schlüsselvariable in Geschäftsrisikomodellen wird, ist die Fähigkeit, geopolitische Risiken zu überwachen und zu bewerten, kein Luxus mehr, der den größten Konzernen vorbehalten ist – sie wird zur Überlebensvoraussetzung selbst für mittelständische Transport- und Logistikunternehmen.










