

Trockener Rhein 2026: Krise auf Europas Wasserstraße trifft Lieferketten und die Liquidität von Unternehmen
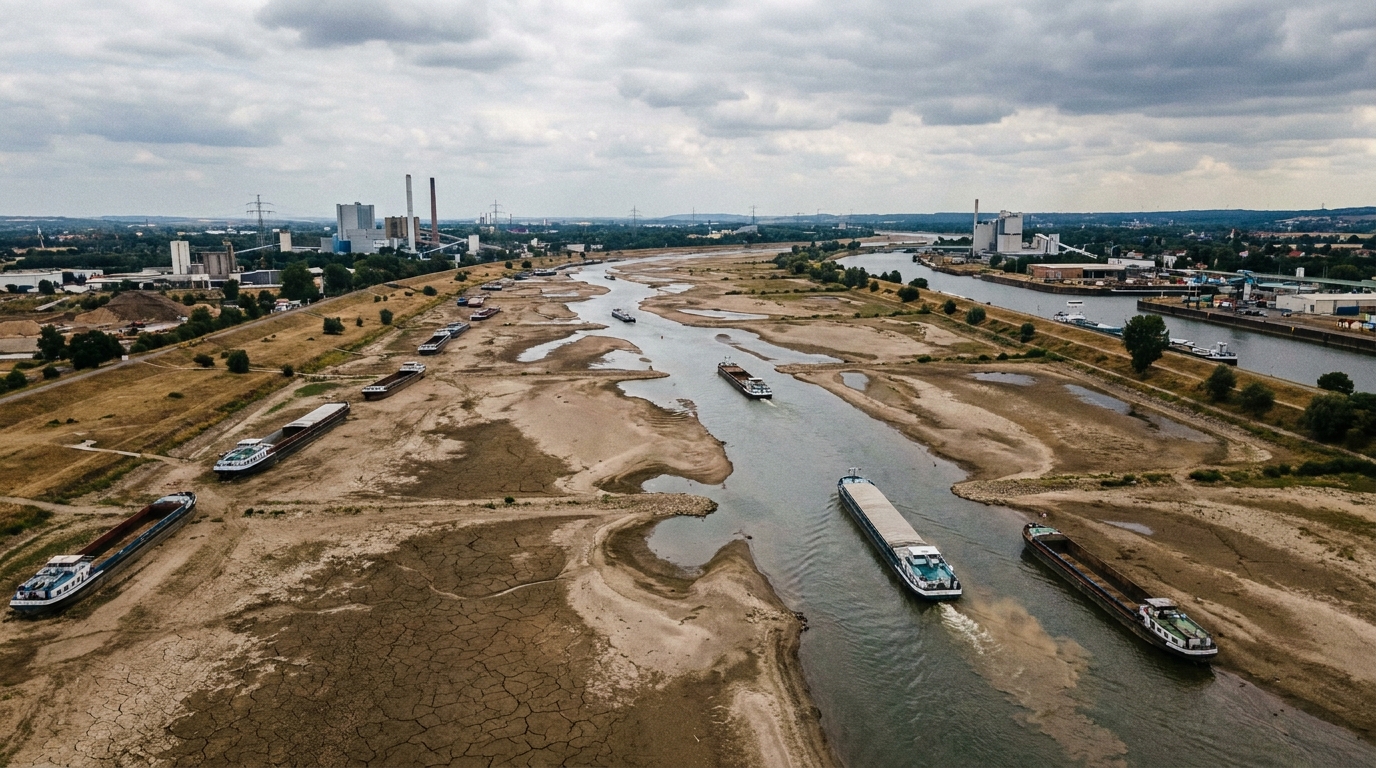
Im August 2026 sah sich die europäische Transport- und Logistikbranche einer außergewöhnlich schweren operativen Krise gegenüber. Historisch niedrige Wasserstände im Rhein – der wichtigsten Binnenschifffahrtsader des Kontinents – führten zu einer drastischen Reduzierung der Transportkapazität auf dem Fluss und lösten eine Kettenreaktion steigender Frachtkosten, Lieferverzögerungen und zunehmenden finanziellen Drucks auf Hunderte europäischer Unternehmen aus. Was als meteorologisches Phänomen begann, eskalierte rasch zu einer Belastungsprobe für die gesamte Architektur der europäischen Lieferketten.
Der Rhein als wirtschaftliche Lebensader Europas – welche Risiken birgt eine Blockade?
Der Rhein ist kein gewöhnlicher Fluss. Er ist eine der wichtigsten Logistikrouten des alten Kontinents und verbindet die Industriezentren Deutschlands, Frankreichs und der Schweiz mit den großen Seehäfen an der Nordsee – allen voran Rotterdam und Antwerpen. Jedes Jahr werden über diese Wasserstraße zig Millionen Tonnen Güter transportiert: Kohle, Eisenerz, Chemikalien, Kraftstoffe, Getreide und Industriekomponenten. Die Kosten des Flusstransports sind um ein Vielfaches niedriger als die von Straßen- oder Schienentransporten, was den Rhein seit Jahrzehnten zu einem Eckpfeiler der Rentabilität vieler Zweige der europäischen Schwerindustrie gemacht hat.
Wenn der Wasserstand unter wirtschaftlich tragbare Betriebsschwellen sinkt, gerät das gesamte System ins Wanken. Genau das erlebte Europa im Sommer 2026 – und das nicht zum ersten Mal. Ähnliche, wenn auch weniger gravierende Ereignisse gab es bereits 2003, 2018 und 2022. Sie belegen deutlich einen sich verschärfenden Klimatrend, dem die Logistikbranche systemisch begegnen muss.
Die Kapazität der Binnenschiffe sinkt auf 20 Prozent – was bedeutet das in der Praxis?
Ein entscheidender Parameter, der das Ausmaß der Krise verdeutlicht, ist der dramatische Rückgang der Schiffskapazität. Unter normalen Wasserbedingungen verkehren Binnenschiffe mit oder nahe ihrer vollen Kapazität. Im August 2026, bei kritisch niedrigem Wasserstand an wichtigen Messpunkten – wie beispielsweise dem bekannten Pegel Kaub in Deutschland –, sank die Kapazität vieler Schiffe auf nur noch ein Fünftel des Normalwerts. Konkret bedeutet dies, dass für den Transport derselben Frachtmenge fünfmal so viele Fahrten oder fünfmal so viele Schiffe benötigt werden.
Die finanziellen Folgen sind unmittelbar und gravierend. Reedereien, die auf dem Rhein verkehren, haben sogenannte Subventionen für niedrige Wasserstände (Ang. NiedrigwasserzuschlägeDie Frachtkosten können, je nach Flussabschnitt und Art der Ladung, den Standardfrachtsatz um ein Vielfaches übersteigen. Die Frachtraten für den Transport einer Tonne Güter, die normalerweise bei etwa einem Dutzend Euro liegen, stiegen während des Höhepunkts der Krise auf mehrere Dutzend, in einigen Fällen sogar auf über hundert Euro. Diese Kosten tragen vor allem Produzenten und Importeure – Unternehmen, die nicht in der Lage sind, kurzfristig Preise mit ihren Kunden neu zu verhandeln.
Für Risikomanager und Kreditanalysten ist dies ein deutlicher Weckruf. Unternehmen, die vom Binnenschiffstransport abhängig sind – insbesondere solche mit relativ geringen Gewinnmargen – können innerhalb weniger Wochen von profitabel zu verlustbringend abrutschen, wenn sie keine angemessenen Sicherheitsvorkehrungen getroffen haben.
Güterverlagerung auf Straße und Schiene – überlastete Infrastruktur als zweiter Engpass
Die naheliegende Reaktion auf den Zusammenbruch des Flussverkehrs war die Verlagerung der Güter auf alternative Transportwege. Logistikunternehmen und ihre Kunden suchten massiv nach verfügbaren Lkw, Waggons und anderen Transportmitteln, um die Liefertermine einzuhalten. Die Realität erwies sich jedoch als brutal: Europas Straßen- und Schieneninfrastruktur war bereits vor der Reynai-Krise stark überlastet.
Der Lkw-Fahrermangel, der die Transportbranche in ganz Europa seit Jahren plagt, hat sich weiter verschärft. Verfügbare Lkw sind auf dem Spotmarkt knapp, und ihre Preise sind aufgrund der sprunghaft gestiegenen Nachfrage in die Höhe geschnellt. Gleichzeitig kommt es an den Bahnknotenpunkten – insbesondere an solchen, die intermodale Umschlagterminals bedienen – zu Engpässen. Die Güterverkehrskapazitäten in Deutschland und den Niederlanden, die bereits an ihrer Kapazitätsgrenze angelangt sind, können die zusätzlichen Mengen nicht ohne erhebliche Verzögerungen aufnehmen.
Das Ergebnis war die Schaffung einer Art von doppelter FlaschenhalsZuerst auf dem Fluss, dann an Land. Unternehmen, die ihre Lieferketten schnell umstrukturierten, zahlten dafür einen hohen Preis – sowohl durch höhere Preise als auch durch Zeitverluste bei der Organisation alternativer Logistiklösungen. Diejenigen, die zögerten oder nicht über ausreichende operative und finanzielle Ressourcen verfügten, erlebten erhebliche Verzögerungen bei der Lieferung von Rohstoffen und Komponenten.
Die am stärksten gefährdeten Sektoren: Chemie, Metallurgie und Energie
Die Krise hat verschiedene Branchen in unterschiedlichem Ausmaß getroffen, doch einige befinden sich in einer besonders schwierigen Lage.
Chemieindustrie
Deutschland und die Benelux-Staaten bilden das europäische Zentrum der chemischen Produktion. Die meisten großen Chemieanlagen entlang des Rheintals sind auf die regelmäßige Versorgung mit Grundrohstoffen – von Erdölprodukten über anorganische Säuren bis hin zu Industriegasen – angewiesen. Transportbeschränkungen auf dem Rhein stellen ein erhebliches Risiko für Produktionsausfälle dar. Zudem lassen sich manche Chemikalien aufgrund ihrer Beschaffenheit nicht ohne Weiteres per Straße oder Schiene transportieren und erfordern Spezialfahrzeuge, deren Verfügbarkeit begrenzt ist.
Metallurgie und Stahlindustrie
Die großen Stahlwerke im Ruhrgebiet und in Ostfrankreich sind auf den Transport von Kokskohle und Eisenerz per Schiff aus den Seehäfen angewiesen. Schon wenige Wochen Lieferengpässe können eine Reduzierung der Hochofenbeschickung erforderlich machen und enorme technologische und betriebliche Kosten verursachen. Das Abschalten und Wiederinbetriebnehmen eines Hochofens ist ein kostspieliger und zeitaufwändiger Prozess – ein Vorgang, den sich das Unternehmen nicht häufig leisten kann.
Konventionelle Energie
In Europa sind noch einige Kohlekraftwerke in Betrieb, vor allem als Reservekapazität. Der Transport von Kraftwerkskohle per Binnenschiff ist eine der kostengünstigsten Methoden. Stillstände auf dem Rhein führen zu höheren Brennstoffkosten, was in einem regulierten oder vertraglich geregelten Energiemarkt zu Betriebsverlusten für die Betreiber solcher Kraftwerke führen kann.
Rechtliche und vertragliche Aspekte: Höhere Gewalt und Vertragsneuverhandlungen
Die Rheinkrise hat eine Reihe komplexer Rechtsfragen aufgeworfen, die Akteure der Transport- und Logistikbranche unmittelbar betreffen. Viele Fracht- und Lieferverträge enthalten Klauseln, die … höhere Gewalt Höhere Gewalt – die theoretisch die Parteien vor den Folgen unvorhersehbarer und unkontrollierbarer Ereignisse schützen soll. In der Praxis kann die Anwendung dieser Klauseln jedoch Gegenstand von Rechtsstreitigkeiten sein.
Die entscheidende Frage ist, ob die systematisch wiederkehrenden Dürren am Rhein – die in den letzten zwei Jahrzehnten wiederholt aufgetreten sind – noch als unvorhersehbare Ereignisse gelten können oder ob sie sich zu einem vorhersehbaren Betriebsrisiko entwickeln, für dessen Vorbereitung Verlader und Spediteure verantwortlich sind. Die Antwort auf diese Frage wird darüber entscheiden, wer die Kosten für Verzögerungen und Vertragsabweichungen trägt.
Für Logistikunternehmen und ihre Kunden bedeutet dies, bestehende Verträge zu überprüfen und, wo möglich, die Bedingungen neu zu verhandeln, einschließlich Klauseln zu den Schifffahrtsbedingungen. Viele Unternehmen waren gezwungen, Vertragsänderungen vorzunehmen oder verlängerte Lieferzeiten auszuhandeln, was zusätzliche Verwaltungs- und Rechtskosten verursachte.
Liquiditätsrisiko und Auswirkungen auf den Unternehmensanleihenmarkt
Aus der Perspektive der Finanzrisikoanalyse – und diese Perspektive verfolgen wir auf der Plattform EURODEBT.eu – liefert die Rheinkrise mehrere wichtige Signale, die nicht unterschätzt werden sollten.
Vor allem plötzliche und unvorhergesehene Anstiege der Logistikkosten Sie stellen eine direkte Bedrohung für die Liquidität von Unternehmen dar. Firmen, die ihre Logistikbudgets zu Jahresbeginn auf Basis der üblichen Rheinverfügbarkeit geplant hatten, sahen sich im August mit um ein Vielfaches höheren Transportkosten konfrontiert. Diese Diskrepanz zwischen Plan und Wirklichkeit macht die Suche nach zusätzlicher kurzfristiger Finanzierung – Kreditlinien, Factoring oder anderen Liquiditätsinstrumenten – notwendig. Unternehmen mit angespannter Finanzierungslage könnten Schwierigkeiten haben, diese Mittel zu akzeptablen Konditionen zu erhalten.
Po Drogerie, Produktionsrückgang und Lieferverzögerungen Dies birgt das Risiko von Vertragsstrafen und Ansprüchen seitens der Auftragnehmer. Selbst wenn ein Unternehmen höhere Gewalt erfolgreich geltend macht, ist das Verteidigungsverfahren selbst zeit- und kostenaufwendig. Im Extremfall kann dies zur Kündigung wichtiger Verträge und zum Verlust strategischer Kunden führen.
Drittens muss der Markt überwachen die Lage der Emittenten von Unternehmensanleihen Im Logistik-, Chemie- und Stahlsektor besteht die Gefahr einer Verschlechterung der Schuldendienstquoten. Unternehmen, die normalerweise ihre Verbindlichkeiten bedienen können, könnten in einer Kostenkrise die in ihren Kreditvereinbarungen festgelegten Schwellenwerte überschreiten, was Schutzmechanismen für Banken und Anleihegläubiger auslösen kann.
Strukturelle Schwäche des Systems: Wird Europa seine Lehren daraus ziehen?
Jede weitere Dürreperiode am Rhein offenbart dieselbe tiefgreifende Schwäche der europäischen Lieferketten: die übermäßige Abhängigkeit von einer einzigen Transportroute, das Fehlen ausreichender Puffer und Notfallpläne. Jahrelang profitierte die Logistikbranche von den niedrigen Kosten des Binnenschiffstransports und optimierte ihre Betriebsmodelle auf maximale Effizienz unter günstigen Bedingungen. Der Preis dieser Optimierung zeigt sich gerade in Krisenzeiten.
Experten weisen auf mehrere Richtungen notwendiger Anpassungen hin:
- Investitionen in Schiffe mit geringerem Tiefgang Neue Generationen von Binnenschiffen, die für den Betrieb bei niedrigem Wasserstand ausgelegt sind, können die Anfälligkeit für Dürre deutlich verringern. Eine solche Flottenmodernisierung erfordert jedoch Zeit und Investitionen in Milliardenhöhe.
- Diversifizierung der Versorgungswege — Unternehmen sollten im Voraus alternative Transportwege ausfindig machen und Beziehungen zu multimodalen Dienstleistern aufbauen, anstatt diese nur als Notlösung zu betrachten.
- Strategische Lagerreserven — Die Aufrechterhaltung von Rohstoff- und Halbfertigproduktreserven auf einem Niveau, das eine Produktion über mehrere Wochen ohne externe Lieferungen ermöglicht, ist zwar mit Kosten verbunden, kann aber vor um ein Vielfaches höheren Verlusten während einer Krise schützen.
- Indexierungs- und Versicherungsklauseln in Verträgen — Immer mehr Unternehmen entscheiden sich dafür, automatische Preisanpassungsmechanismen in ihre Frachtverträge einzuführen, die sich nach dem Wasserstand richten, und eine spezielle Schifffahrtsrisikoversicherung abzuschließen.
Die Umsetzung dieser Vorschläge erfordert jedoch eine Koordinierung auf sektoraler und regulatorischer Ebene. Ein einzelnes Unternehmen, selbst ein großes, kann systemische Risiken nicht allein beseitigen. Eine aktive europäische Politik ist notwendig – sowohl zur Anpassung der Wasserinfrastruktur als auch zur Förderung von Investitionen in klimaresistente Fahrzeugflotten.
Kurzfristiger Ausblick: unter den gegebenen Umständen vorsichtiger Optimismus.
Ende August 2026 brachten Regenfälle im Rheineinzugsgebiet etwas Entlastung – der Wasserstand stieg an wichtigen Stellen leicht an, wodurch die Kapazität der Binnenschifffahrt erhöht werden konnte. Branchenexperten sind sich jedoch einig: Diese Entlastung ist nur vorübergehend und reicht nicht aus, um die Folgen der mehrwöchigen Krise auszugleichen.
Der im August entstandene Logistikrückstand wird noch Wochen, wenn nicht Monate, spürbar sein. Unternehmen müssen ihre Lagerkapazitäten wieder auffüllen, Produktionsrückstände abbauen und die finanziellen Folgen der Krise bewältigen. Für Spediteure und Verlader bedeutet dies intensive operative Arbeit – und gleichzeitig die Chance, die finanziellen Schwächen derjenigen Unternehmen zu erkennen, die von der Krise nicht nur betroffen, sondern überwunden wurden.
Schlussfolgerungen für Risikomanager und Finanzmarktteilnehmer
Die Rheinkrise im Jahr 2026 liefert einige praktische Lehren, die sich in den Risikobewertungsmethoden und Kreditrichtlinien für Unternehmen im TSL-Sektor und in Branchen, die vom Flusstransport abhängig sind, widerspiegeln sollten.
Über alles, Hydrologische Risiken sollten als vollwertiger Bestandteil der operationellen Risikobewertung behandelt werden. Logistikunternehmen und ihre Kunden – sowie geopolitische, währungsbezogene und regulatorische Risiken. Bei der Beurteilung der Kreditwürdigkeit von Unternehmen, die vom Rhein abhängig sind, ist es ratsam, deren Notfallpläne und den Grad ihrer Logistikdiversifizierung zu analysieren.
Po Drogerie, Die mit Transportunternehmen abgeschlossenen Verträge sollten hinsichtlich der Klauseln zu den Navigationsbedingungen geprüft werden.Das Fehlen solcher Klauseln oder deren ungünstige Auslegung kann dazu führen, dass im Falle einer erneuten Dürre die Organisation die gesamten Logistikkosten tragen muss, ohne die Möglichkeit zu haben, diese auf den Transportdienstleister zu verteilen.
Drittens, Die Chemie- und Metallurgiebranche in Deutschland, Österreich und der Schweiz verdient besondere Aufmerksamkeit von Schuldenanalysten. im Kontext der Überwachung der Liquiditäts- und Schuldendienstquoten in den verbleibenden Monaten des Jahres 2026. Die Auswirkungen der Rheinkrise werden sich mit Verzögerung in den Quartalsergebnissen zeigen – und dann könnten sie den Markt überraschen.
Der austrocknende Rhein ist nicht nur ein Foto eines ausgetrockneten Flussbetts in den sozialen Medien. Er stellt eine ernsthafte, messbare Bedrohung für die Rentabilität und Zahlungsfähigkeit zahlreicher Unternehmen auf dem europäischen Markt dar. Wer diese Bedrohung rechtzeitig erkennt und sie in seinen Risikomodellen angemessen berücksichtigt, verschafft sich einen Wettbewerbsvorteil. Wer sie ignoriert, wird von den Folgen überrascht werden, die genau im ungünstigsten Moment eintreten.










