

Neue Steuern in den Benelux-Ländern und sinkende Transportmengen: Der europäische Straßentransport steuert auf eine Liquiditätskrise im Jahr 2026 zu.
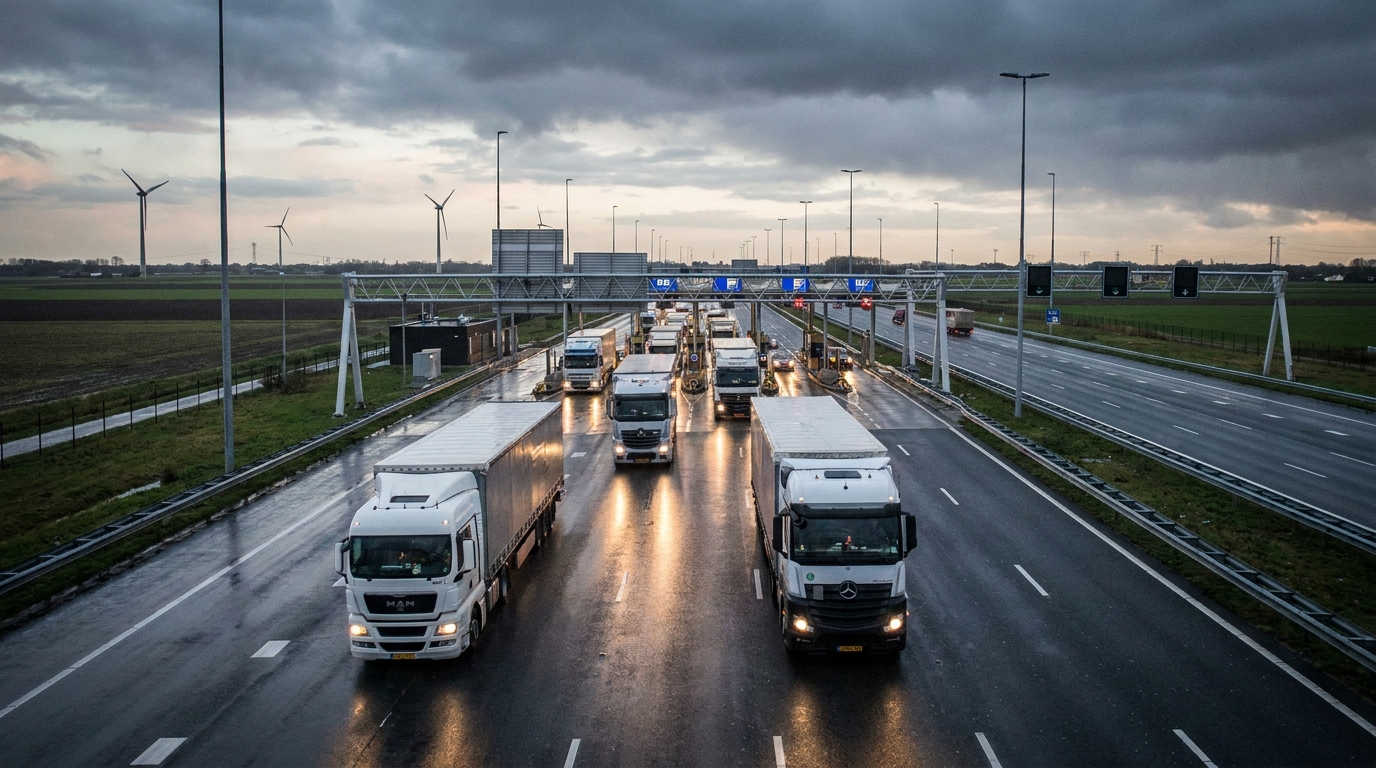
Der französische Straßentransportverband (FNTR) hat Alarm geschlagen. Statistiken für das erste Quartal 2026, zusammen mit Ankündigungen neuer Abgaben in den Niederlanden und Belgien, zeichnen das Bild eines europäischen Straßentransportmarktes, der auf eine schwere Finanzkrise zusteuert. Besonders gefährdet ist der Bereich der kleinen und mittleren Transportunternehmen, deren Gewinnmargen seit Jahren kaum über der Gewinnschwelle liegen. Sollten sich die Prognosen des FNTR bestätigen, könnte die zweite Jahreshälfte 2026 eine deutliche Beschleunigung der Insolvenzwelle in der Transportbranche in Westeuropa mit sich bringen.
Daten aus dem ersten Quartal 2026: Die Erhöhung der Tarife kann die sinkenden Einnahmen nicht aufhalten.
Auf den ersten Blick wirken die Daten für die ersten drei Monate des Jahres 2026 vorsichtig optimistisch – die durchschnittlichen Straßengüterverkehrsraten sind im Jahresvergleich um 1,4 % gestiegen. Unter normalen Marktbedingungen würden solche Preisbewegungen als Zeichen einer Erholung des Sektors und einer Stärkung der Verhandlungsposition der Spediteure gegenüber den Verladern interpretiert werden. Die Realität sieht jedoch ganz anders aus.
Ein paralleler, weitaus alarmierenderer Indikator ist der Rückgang des gesamten Frachtaufkommens um 4 % im gleichen Zeitraum. Diese Zahl verdeutlicht die tatsächliche Nachfrage nach Transportdienstleistungen in Europa. Die Preiserhöhung ist nicht auf eine gestiegene Nachfrage zurückzuführen, sondern vielmehr ein Versuch, die Preise an die steigenden Betriebskosten anzupassen. Bei gleichzeitig sinkenden Transportmengen schrumpfen die Einnahmen der Transportunternehmen real, obwohl die Kundenrechnungen etwas höher ausfallen.
Dieses Phänomen – höhere Frachtraten bei weniger Aufträgen – ist ein Weckruf für Branchenanalysten. Es deutet auf eine schwächere Nachfrage in der europäischen Realwirtschaft und damit auf begrenzte Wachstumsaussichten für den Logistiksektor hin, zumindest kurzfristig. Daten der FNTR und des französischen Statistikamts SDES bestätigen, dass der beobachtete Trend keine einmalige Anomalie, sondern ein anhaltendes Marktmuster ist.
Fiskalrevolution in den Benelux-Ländern ab dem 1. Juli 2026
Als ob der Marktdruck allein nicht schon Herausforderung genug wäre, müssen sich die europäischen Transportunternehmen auch noch mit einer Welle neuer Steuer- und Nebensteuervorschriften auseinandersetzen, die in wichtigen europäischen Logistikzentren in Kraft treten.
Niederlande: Neue Lkw-Steuer
Ab dem 1. Juli 2026 wird in den Niederlanden eine neue Steuer auf schwere Nutzfahrzeuge erhoben, die auf dem niederländischen Straßennetz verkehren. Diese Regelung betrifft alle Transportunternehmen – unabhängig vom Zulassungsland des Fahrzeugs –, die die niederländische Straßeninfrastruktur für Transit- oder Verteilungszwecke nutzen.
Die Bedeutung dieser Entscheidung kann nicht hoch genug eingeschätzt werden. Rotterdam ist Europas größter Seehafen und einer der wichtigsten Logistikknotenpunkte weltweit. Waren aus aller Welt fließen über niederländische Straßen zu Kunden in Deutschland, Polen, Frankreich, den skandinavischen Ländern und Dutzenden weiterer Märkte. Für Tausende von Transportunternehmen sind Routen durch die Niederlande keine Option, sondern aufgrund der Struktur der Lieferketten ihrer Kunden eine Notwendigkeit.
Die Einführung der neuen Steuer bedeutet daher einen unmittelbaren und nahezu unvermeidlichen Anstieg der Betriebskosten für Unternehmen, die diese Strecken bedienen. Die genauen Steuersätze sind noch nicht bekannt, doch allein die Ankündigung der Regelung wird von der FNTR als ernsthafte Bedrohung für die Rentabilität des grenzüberschreitenden Transports angesehen.
Belgien: höhere Kilometergebühren
Fast zeitgleich kündigte das benachbarte Belgien deutliche Erhöhungen der Kilometergebühren für schwere Nutzfahrzeuge an. Das Viatoll-System ist in Belgien seit einigen Jahren in Betrieb und umfasst ein weitverzweigtes Netz von Autobahnen und Nationalstraßen. Die Erhöhung bedeutet, dass jeder gefahrene Kilometer auf belgischen Straßen für Spediteure teurer wird als zuvor.
Für Unternehmen entlang des westeuropäischen Korridors – der die Häfen von Antwerpen mit den europäischen Binnenmärkten verbindet – stellen die belgischen Kilometergebühren einen erheblichen Teil ihrer variablen Kosten dar. Antwerpen, der zweitgrößte Seehafen des Kontinents, dient als Drehscheibe für jährlich Millionen Tonnen importierter und exportierter Güter. Daher werden die Mauterhöhungen auf belgischen Straßen eine Vielzahl von Transportunternehmen treffen, unabhängig von ihrer Größe oder ihrem Herkunftsland.
Die Kombination beider Regelungen – der niederländischen Lkw-Steuer und der belgischen Kilometergebührerhöhung – erzeugt einen fiskalischen Synergieeffekt. Routen durch die Benelux-Staaten, die bisher zwar teurer, aber aufgrund der Anbindung an wichtige europäische Häfen dennoch rentabel waren, werden dadurch noch kostenintensiver. Es gibt keine einfache Alternative, die beide Länder gleichzeitig umgeht, ohne deutlich längere Strecken und einen höheren Kraftstoffverbrauch in Kauf zu nehmen.
Der Kostenschereneffekt: Der Mechanismus zur Margenvernichtung
Ökonomen und Risikoanalysten verwenden seit Langem den Begriff „Kostenschere“, um eine Situation zu beschreiben, in der ein Unternehmen gleichzeitig steigende Fix- und variable Kosten verzeichnet, aber nicht in der Lage ist, die Preise seiner Produkte oder Dienstleistungen proportional zu erhöhen. In der Transportbranche ist dieser Mechanismus aufgrund der Kostenstruktur eines typischen Transportunternehmens besonders schädlich.
Ein Transportunternehmen hat Kosten in verschiedenen Hauptkategorien: Kraftstoff, Gehälter für Fahrer und Mitarbeiter, Leasing oder Finanzierung der Fahrzeugflotte, Versicherungen, Mautgebühren sowie Wartung und Reparaturen. Die meisten dieser Kosten sind relativ fix oder schwer zu beeinflussen – insbesondere kurzfristig. Kraftstoffpreise unterliegen Schwankungen, die Fahrergehälter steigen aufgrund des chronischen Fachkräftemangels in der Branche, und Leasingraten sind vertraglich festgelegt.
Im beschriebenen Szenario kommen neue Steuern und Straßenbenutzungsgebühren in den Niederlanden und Belgien zu den schwer zu reduzierenden Belastungen hinzu. Gleichzeitig schränken sinkende Frachtmengen die Möglichkeiten ein, ausreichend Einnahmen zur Deckung der stetig steigenden Kosten zu generieren. Die Folge? Die ohnehin schon geringen Gewinnmargen schrumpfen weiter, und einige Unternehmen überschreiten die Gewinnschwelle und schreiben Verluste.
Kleine und mittlere Transportunternehmen im Zentrum der Krise
Es ist wichtig zu betonen, dass der europäische Straßengüterverkehrsmarkt strukturell von Kleinst-, Klein- und Mittelbetrieben dominiert wird. Große Logistikkonzerne – so sichtbar und erkennbar sie auch sein mögen – stellen nur die Spitze des Eisbergs dar. Die überwiegende Mehrheit der Aufträge wird von Unternehmen mit einigen oder einem Dutzend Fahrzeugen abgewickelt, die oft von den Inhabern selbst geführt werden und häufig als Einzelunternehmen mit wenigen angestellten Fahrern agieren.
Dieses Marktsegment zeichnet sich durch mehrere spezifische Merkmale aus, die es besonders anfällig für die beschriebenen Bedrohungen machen:
- Niedrige Nettogewinnmargen — In einem typischen Transport-KMU übersteigt der Nettogewinn selten 2-3 % des Umsatzes und liegt oft bei etwa 1 %. Jede unvorhergesehene Kostensteigerung von wenigen Prozent kann einen Gewinn in einen Verlust verwandeln.
- Hohe Verschuldung durch rollierende Wertpapiere — Eine moderne Sattelzugmaschine, die die Euro-6-Abgasnorm oder höhere Normen erfüllt, kostet zwischen 150 € und über 200 €. Die meisten kleineren Transportunternehmen finanzieren ihre Flottenkäufe über Leasing oder Kredite, wodurch feste, nicht verhandelbare Verbindlichkeiten gegenüber Finanzinstituten entstehen.
- Schwache Verhandlungsposition gegenüber den Verladern In einem Umfeld sinkender Nachfrage und verschärften Preiswettbewerbs können kleinere Unternehmen höhere Kosten nur begrenzt an ihre Kunden weitergeben. Versender werden Aufträge einfach an einen günstigeren Wettbewerber vergeben.
- Begrenzte Barreserven — Das Fehlen eines finanziellen Puffers bedeutet, dass selbst eine vorübergehende Verschlechterung der Liquidität eine Schuldenspirale auslösen kann: verzögerte Zahlungen an Lieferanten, sich anhäufende Zinsen, Probleme bei der Zahlung von Leasingraten.
Das Zusammenwirken dieser Faktoren mit neuen fiskalischen Belastungen und sinkenden Produktionsmengen führt zu einerrodoDies stellt ein sehr hohes Risiko für die finanzielle Stabilität des Transportsektors im Mittelstand dar. Unternehmen, die bisher knapp an der Gewinnschwelle gearbeitet haben, könnten gezwungen sein, ihren Betrieb einzustellen oder zu liquidieren. Unternehmen mit etwas höheren Margen werden in eine schwierige Phase der Restrukturierung eintreten.
Grüne Transformation als zusätzliche Investitionsbelastung
Der fiskalische und marktbezogene Rahmen wäre an sich schon eine große Herausforderung. Der europäische Verkehrssektor steht jedoch gleichzeitig vor einer weiteren, ebenso grundlegenden Herausforderung: dem regulatorischen und Kostendruck im Zusammenhang mit der ökologischen Transformation.
Die Klimapolitik der Europäischen Union stellt immer strengere Anforderungen an den Verkehrssektor.rodoFNTR-Bericht von 2025, der sich mit Umweltfragen befasstrodoDie Auswirkungen von Gesundheit und Sicherheit im Straßengüterverkehr verdeutlichen das Ausmaß der Investitionsausgaben (CAPEX), die Transportunternehmen tätigen müssen, um die neuen Standards zu erfüllen. Dies betrifft vor allem:
- Investitionen in emissionsfreie Fahrzeuge Elektrische Traktoren sind zwar technologisch immer zugänglicher, aber nach wie vor deutlich teurer als ihre Diesel-Pendants. Der Preisunterschied kann mehrere Dutzend Prozent betragen, und die Ladeinfrastruktur ist weiterhin unzureichend.
- Alternative Energiequellen — Wasserstofftechnologien befinden sich noch in der Pilotphase und erfordern enorme Investitionen sowohl von den Fluggesellschaften als auch von den Anbietern von Betankungsinfrastruktur.
- Öko-Fahr- und Telematikprogramme — Die Implementierung von Systemen zur Überwachung des Fahrstils und zur Optimierung des Kraftstoffverbrauchs erfordert sowohl technologische Investitionen als auch Kosten für die Personalschulung.
Für große Transportkonzerne stellt die Finanzierung dieser Investitionen eine große Herausforderung dar, ist aber durch den Zugang zu den Kapitalmärkten, die Emission von Anleihen oder finanzielle Unterstützung aus EU-Programmen machbar. Für KMU ist der Zugang zu bezahlbarer externer Finanzierung deutlich eingeschränkter, insbesondere da Banken bei der Kreditvergabe an Unternehmen in einem Sektor mit wachsenden systemischen Risiken zunehmend vorsichtig agieren.
Spediteure, die nicht in Umweltmaßnahmen investieren, riskieren, von einem Teil des Marktes ausgeschlossen zu werden – sowohl aufgrund regulatorischer Vorgaben als auch aufgrund der steigenden Erwartungen großer Unternehmen, für die der CO₂-Fußabdruck ihrer Lieferkette zu einem entscheidenden Kriterium bei der Auswahl von Logistikpartnern wird. Diejenigen, die sich dennoch für Investitionen entscheiden, belasten ihre Bilanzen in einer Zeit, in der sie ohnehin schon mit Liquiditätsproblemen zu kämpfen haben.
Marktausblick: Konsolidierung ist die unausweichliche Antwort
Alle oben beschriebenen Trends führen zu einem Schluss: Der europäische Straßengüterverkehrsmarkt steht vor einer tiefgreifenden Umstrukturierung. Finanzschwächere Unternehmen mit hoher Verschuldung und geringen Reserven werden schrittweise vom Markt verdrängt – durch Insolvenzen, Übernahmen oder freiwillige Betriebseinstellung. Kapitalstärkere Unternehmen werden deren Marktanteile und Ressourcen – vor allem Fuhrpark und Fahrer – übernehmen.
Dieser Konsolidierungsprozess, der zwar aus makroökonomischer Sicht potenziell zu einer höheren Brancheneffizienz führen kann, wird kurzfristig Turbulenzen verursachen. Insolvenzen von Transportunternehmen bedeuten unbezahlte Schulden gegenüber Gläubigern – Leasingbanken, Spediteuren, Treibstofflieferanten und Dienstleistern – und gefährden die Kontinuität der Logistikabläufe der Unternehmen, die ihnen die Auftragsabwicklung anvertraut haben.
Es ist wichtig zu bedenken, dass auch Unternehmen mit etablierten Marktpositionen, langjährigen Kundenbeziehungen und scheinbar gesunden Bilanzen in den kommenden Quartalen finanzielle Schwierigkeiten haben werden. Die Auswirkungen von Kostensenkungsmaßnahmen können überraschend schnell eintreten – selbst ein relativ stabiles Unternehmen kann innerhalb weniger Quartale seine Barreserven aufbrauchen, wenn gleichzeitig Kosten steigen und Umsätze sinken.
Die Geschäftsrisikoperspektive: Was Manager und Handelspartner wissen müssen
Für Unternehmen, die mit europäischen Straßentransportunternehmen zusammenarbeiten – sei es als Verlader, Finanzinstitute, Kreditversicherer oder Logistikpartner – erfordert diese Situation eine Überprüfung ihrer Richtlinien zum Risikomanagement im Zusammenhang mit Geschäftspartnern. Nachfolgend finden Sie wichtige praktische Empfehlungen:
- Überprüfung der finanziellen Lage der Transportpartner – insbesondere solche, die Routen durch die Benelux-Länder, Deutschland und Frankreich bedienen. Es empfiehlt sich, aktuelle Finanzberichte, Verschuldungsgrad und Debitorenlaufzeit zu prüfen. Unternehmen mit einer hohen durchschnittlichen Forderungslaufzeit (DSO) könnten bereits Liquiditätsprobleme haben.
- Beurteilung der Kostenabsorptionsfähigkeit des Fluggesellschaftsunternehmens — Die Frage, ob ein Handelspartner über eine Kostenstruktur verfügt, die es ihm ermöglicht, die steigenden Mautgebühren in den Niederlanden und Belgien ohne einen dramatischen Ergebnisrückgang zu überstehen, ist heute entscheidend für die Beurteilung des Risikos einer fortgesetzten Zusammenarbeit.
- Überwachung von Änderungen in der Flottenstruktur Ein Transportunternehmen, das den Anteil älterer Fahrzeuge in seiner Flotte rapide erhöht und dabei moderne Fahrzeuge verdrängt, könnte auf Finanzierungsprobleme bei der Flottenerneuerung hinweisen. Dies ist ein indirekter Indikator für Liquiditätsschwierigkeiten oder Probleme beim Kreditzugang.
- Diversifizierung der Transportlieferantenbasis — Die Abhängigkeit von einem oder einer sehr kleinen Gruppe von Transportunternehmen auf wichtigen Strecken stellt ein operationelles Risiko dar, das sich plötzlich realisieren kann, wenn ein Partner in Konkurs gerät oder den Betrieb einstellt.
- Analyse von Indexierungsklauseln in Transportverträgen Es empfiehlt sich zu prüfen, ob bestehende Verträge Mechanismen zur automatischen Anpassung der Tarife aufgrund von Maut- und Steueränderungen enthalten. Das Fehlen solcher Klauseln kann zu Konflikten und langwierigen Vertragsverhandlungen führen.
Zusammenfassung: Rotes Licht für die TSL-Branche in Westeuropa
Die aus den FNTR- und SDES-Daten für das erste Quartal 2026 hervorgehenden Signale sind eindeutig: Der europäische Straßengüterverkehr steht vor einer Phase erhöhten finanziellen Drucks. Die gleichzeitigen Auswirkungen sinkender Frachtmengen, neuer Steuern und Straßengebühren in den Niederlanden und Belgien sowie die Anforderungen einer kostspieligen ökologischen Transformation führen zu einer schwierigen Lage.rodoein extrem anspruchsvolles Umfeld für die gesamte Branche – und besonders gefährlich für ihr größtes Segment, nämlich die kleinen und mittleren Transportunternehmen.
Die zweite Jahreshälfte 2026 wird für Tausende von Transportunternehmen in ganz Europa eine Bewährungsprobe darstellen. Für Risikomanager und Inhaber von Logistikunternehmen bedeutet dies eine gründliche Überprüfung ihrer Handelspartnerportfolios und eine Aktualisierung der Verfahren zur Beurteilung der operativen Leistungsfähigkeit von Auftragnehmern.rodoIn einer Welt, in der selbst traditionsreiche Unternehmen innerhalb weniger Quartale in finanzielle Schwierigkeiten geraten können, sind Weitsicht und proaktives Risikomanagement von unschätzbarem Wert.
Die Plattform EURODEBT.eu wird die Situation im TSL-Sektor kontinuierlich beobachten und Informationen über wichtige fiskalische, regulatorische und marktbezogene Änderungen bereitstellen, die sich auf die Lage der europäischen Straßentransportunternehmen auswirken.










