

Rekordverschuldung von 3,3 Milliarden PLN bei der polnischen Transportgesellschaft TSL: Jedes achte Transportunternehmen zahlt nicht fristgerecht
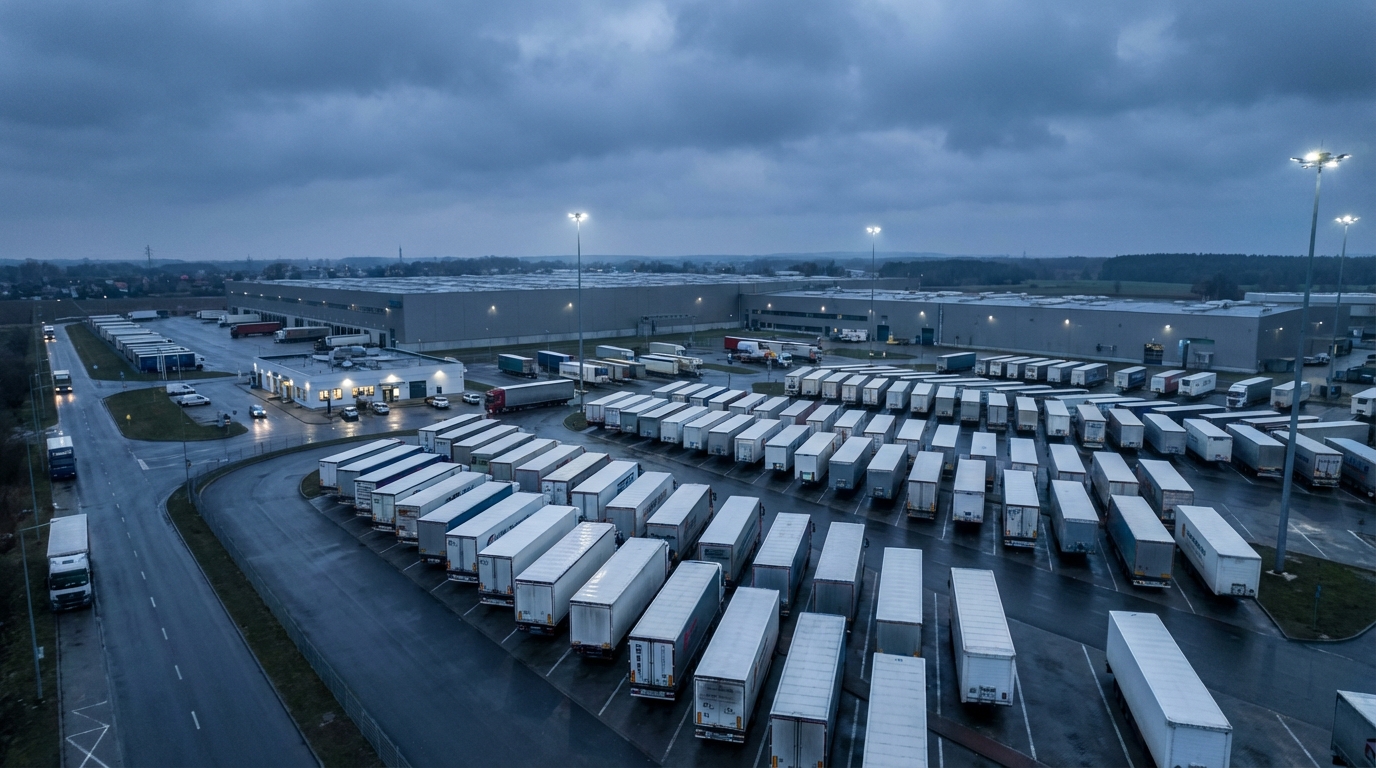
Der polnische Transport-, Speditions- und Logistiksektor (TSL) startete mit einer Rekordbelastung an unbezahlten Verbindlichkeiten ins Jahr 2026. Die gesamten Zahlungsrückstände der Unternehmen der Branche erreichten ein Niveau von nahezu … 3,3 Milliarden ZlotyUnd Probleme mit pünktlichen Zahlungen betreffen bereits mehr als 38 UnternehmenDie Daten aus dem BIG InfoMonitor Schuldnerregister und der BIK Kreditdatenbank lassen keinen Zweifel: Die Branche, die eine der Grundlagen der polnischen Wirtschaft und ein wichtiger Akteur auf dem europäischen Transportmarkt ist, hat einen kritischen Wendepunkt erreicht.
Das Ausmaß des Problems: Milliarden von Zloty Schulden und Tausende von Unternehmen in Schwierigkeiten
Wir sprechen hier von einem Phänomen, das längst nicht mehr nur ein Problem einzelner, schlecht geführter Unternehmen ist. Das Ausmaß der Verschuldung und die Anzahl der betroffenen Unternehmen deuten eindeutig darauf hin. die systemische Natur der Liquiditätskrise die gesamte Wirtschaft betrifft. Zum Vergleich: Noch vor wenigen Jahren wurde der Auftragsbestand der TSL-Branche in völlig anderen Maßstäben gemessen. Das aktuelle Niveau ist das Ergebnis struktureller Probleme, die sich über Jahre hinweg aufgebaut haben und in Verbindung mit einem schwierigen makroökonomischen Umfeld zu einer regelrechten Finanzkrise geführt haben.
Es ist wichtig zu betonen, dass die Zahl von über 38 verschuldeten Unternehmen keine bloße Statistik ist – hinter jedem dieser Unternehmen stehen Angestellte, Subunternehmer, Lieferanten und Gläubiger. Die TSL-Krise erstreckt sich über das gesamte Wirtschaftsnetzwerk und betrifft direkt oder indirekt ein viel breiteres Spektrum an Marktteilnehmern.
Straßengüterverkehr: das Epizentrum der Krise
Der unbestrittene Kern des Problems ist Straßengütertransport (PKD 4941Z), wodurch ungefähr 75 Prozent der gesamten Rückstände TSL-Sektor. Absolut gesehen bedeutet dies einen Betrag von über 2,46 Milliarden Zloty Ausstehende Verbindlichkeiten. Hinzu kommt, dass die Wachstumsdynamik der Verschuldung in diesem Segment ebenso alarmierend ist wie ihr absolutes Niveau – in nur einem Jahr stieg sie fast 170 Mio. PLN neue Zahlungsrückstände, was einem Anstieg von über 7 Prozent im Vergleich zum Vorjahr entspricht.
Heute umfassen die Register unzuverlässiger Schuldner über 28 Unternehmen allein durch den Straßenverkehr. Noch aussagekräftiger ist jedoch das Verhältnis: bis zu 11,2 Prozent aller Straßentransporteure in Polen Statistisch gesehen zahlt jedes achte Unternehmen seine Rechnungen nicht fristgerecht. Dieser Indikator sollte nicht nur bei den Unternehmern der Branche selbst, sondern vor allem bei ihren Handelspartnern, den finanzierenden Banken und den Warenkreditversicherern ernsthafte Besorgnis auslösen.
Die durchschnittliche Verschuldung pro Schuldner in diesem Sektor beträgt derzeit rund PLN 86Für viele kleine und mittlere Transportunternehmen – die den Großteil des polnischen Transportmarktes ausmachen – könnte dieser Betrag eine reale Bedrohung für die Fähigkeit bedeuten, den Betrieb fortzuführen.
Lagerhaltung und Logistik: Das Problem greift auf den gesamten Backoffice-Bereich über.
Es wäre ein Fehler, die aktuelle Krise ausschließlich als Problem der Fluggesellschaften zu betrachten. Die Daten zeigen deutlich, dass sich der finanzielle Druck rasch auf das gesamte operative Ökosystem der Branche ausbreitet. Lagerhaltung und Dienstleistungen zur Unterstützung des Transports (PKD 52) Aufzeichnungen über Zahlungsrückstände, die bereits über 400 Mio. PLNUnd die Wachstumsdynamik ist hier sogar noch höher als im Straßenverkehr – sie beträgt 12 Prozent im Jahresvergleichwas einer Erhöhung um 43 Millionen PLN entspricht.
2.800 verschuldete Unternehmen Im Lager- und Logistiksektor ist dies ein deutliches Signal dafür, dass finanzielle Schwierigkeiten nicht nur die Fahrer betreffen, sondern auch Lagerbetreiber, Supply-Chain-Management-Unternehmen, Spediteure und das gesamte operative Unterstützungsnetzwerk. Dies wiederum birgt ein zusätzliches systemisches Risiko: Ein Zusammenbruch im Lagerbereich könnte den Kundenservice lahmlegen, selbst wenn der physische Warentransport weiterhin möglich wäre.
Zahlungsrückstände: eine Spirale, die die Krise anheizt
Der Schlüssel zum Verständnis des Mechanismus wachsender Verschuldung ist die sogenannte ZahlungsrückständeLaut den Analysen von Dr. habil. Waldemar Rogowski, Chefanalyst bei BIG InfoMonitor, sind bis zu viele betroffen. 84 Prozent der Unternehmen im TSL-Sektor Sie berichten, dass ihre Auftragnehmer regelmäßig Zahlungsfristen nicht einhalten. Dieser erschreckende Prozentsatz wirft ein völlig neues Licht auf die Natur des Problems.
Der Mechanismus ist relativ einfach, seine Folgen jedoch verheerend. Das Transportunternehmen erfüllt den Auftrag, stellt eine Rechnung aus und wartet. Geht die Zahlung nicht rechtzeitig ein, verliert das Unternehmen seine Liquidität. Leasingraten für Fahrzeuge, Fahrergehälter, Treibstoffkosten, Versicherungen – all diese Verpflichtungen müssen erfüllt werden, unabhängig davon, ob das Geld der Kunden tatsächlich eingegangen ist. Infolgedessen gerät das Transportunternehmen, selbst Opfer von Zahlungsrückständen, unfreiwillig in die Schuldenfalle seiner Subunternehmer und Lieferanten. Die Abwärtsspirale gerät rasant ins Wanken, und die Ursache-Wirkungs-Kette lässt sich ohne externes Eingreifen – finanzieller oder regulatorischer Art – kaum durchbrechen.
Die Situation wird durch die Branchenspezifika zusätzlich erschwert, da die Margen traditionell niedrig und die Betriebskosten hoch und unflexibel sind. Transportunternehmen verfügen praktisch über keine finanziellen Reserven, um Zahlungsverzögerungen von Kunden über einen längeren Zeitraum aufzufangen. Selbst eine Verzögerung von mehreren Wochen bei der Begleichung von Forderungen kann die finanzielle Stabilität eines kleinen oder mittelständischen Transportunternehmens gefährden.
Mehrfache Streiks: Was bringt die TSL-Industrie um?
Die Liquiditätskrise im TSL-Sektor ist nicht auf eine einzige Ursache zurückzuführen, sondern auf das Zusammenwirken vieler ungünstiger Faktoren, die gleichzeitig wirken und sich gegenseitig in ihrer negativen Wirkung verstärken.
Betriebskosten ohne Bremsen
Hohe Kraftstoffpreise stellen Spediteure seit Jahren vor große Herausforderungen. Trotz einiger Schwankungen an den Rohstoffmärkten bleiben die Kraftstoffkosten für Lkw auf einem Niveau, das die ohnehin geringen Gewinnmargen drastisch reduziert. steigende Arbeitskosten — Die Gehälter von Berufskraftfahrern steigen systematisch, was aus Sicht der Arbeitnehmer verständlich ist, aber eine ernsthafte Belastung für die Budgets der Transportunternehmen darstellt, wo die Löhne einen der größten Kostenfaktoren darstellen.
Dramatischer Fahrermangel
Die Branche kämpft seit Jahren damit. chronischer Mangel an qualifizierten BerufskraftfahrernDieses Problem treibt nicht nur die Lohnkosten in die Höhe, sondern schränkt auch die operative Kapazität der Unternehmen ein – Fahrzeugflotten stehen still und Aufträge können nicht erfüllt werden. Langfristig führt der Personalmangel dazu, dass Unternehmen um dieselben Mitarbeiter konkurrieren und immer höhere Gehälter bieten, was sich direkt auf die Rentabilität auswirkt.
Der Winter als Katalysator für die Krise
Zum Jahreswechsel 2025/2026 erlitt die Branche einen weiteren, vorübergehenden Schlag – extrem schwierige WetterbedingungenFrost und starker Schneefall führten zu massiven Verzögerungen bei der Auftragsabwicklung, erhöhten Fahrzeugbetriebskosten und steigenden Lohnkosten. Für Unternehmen, die bereits an der Schwelle zur Profitabilität arbeiteten, hätte dieser eine Winter das finanzielle Aus bedeuten können.
Regulierungsdruck und Transformationskosten
Die TSL-Branche steht ebenfalls vor einem wachsenden regulatorischer Druck Die Anforderungen der Europäischen Union zur Dekarbonisierung der Fahrzeugflotte – also die Notwendigkeit, in Elektrofahrzeuge oder Fahrzeuge mit alternativen Kraftstoffen zu investieren – stellen enorme Kapitalausgaben dar, die sich die meisten kleinen und mittelständischen Transportunternehmen schlichtweg nicht leisten können. Die Digitalisierung der Lieferkettenprozesse, die Anforderungen an die ESG-Berichterstattung und neue Vorschriften zu den Arbeitszeiten der Fahrer sind weitere Kostenfaktoren, die Ressourcen des Unternehmensmanagements binden.
Die europäische Dimension der polnischen TSL-Krise
Die Probleme des polnischen TSL-Sektors sind nicht nur eine innerpolnische Angelegenheit. Polen hat die größte Schwerlasttransportflotte in der gesamten Europäischen Union und wickelt einen bedeutenden Teil des Landstraßenverkehrs auf dem Kontinent ab. Polnische Fahrer und polnische Transportunternehmen sind buchstäblich das Lebenselixier des europäischen Handels und transportieren Waren zwischen Fabriken, Lagerhäusern und Einzelhandelsgeschäften in allen EU-Ländern.
In diesem Kontext möglich Masseninsolvenzen polnischer Fluggesellschaften Sie würden eine ernsthafte Bedrohung für die gesamte europäische Lieferkette darstellen. Die Auswirkungen könnten sich auf produzierende Unternehmen in Deutschland, Frankreich und den Niederlanden auswirken, die für die termingerechte Lieferung von Komponenten und Fertigprodukten auf polnische Transportunternehmen angewiesen sind. Für Risikomanager in ganz Europa sollte die aktuelle Situation im polnischen Transportsektor ein Weckruf sein – nicht nur wegen des direkten Kreditrisikos für polnische Partner, sondern auch wegen potenzieller Lieferkettenunterbrechungen.
Finanzinstitute, Warenkreditversicherer und große Unternehmen, die polnische Transportdienstleistungen in Anspruch nehmen, sollten jetzt ihre Risiken und Notfallpläne für den Fall einer Eskalation der Krise überprüfen.
Risikobewertung für Geschäftspartner: Was ist zu prüfen?
Unter den aktuellen Marktbedingungen sollte jedes Unternehmen, das Transportleistungen in Auftrag gibt oder Geschäftspartnerschaften mit Unternehmen im Transport- und Logistiksektor eingeht, die finanzielle Bonität seines Partners gründlich prüfen. Im Folgenden sind die wichtigsten Bereiche der Risikoanalyse aufgeführt:
- Zahlungshistorie in den Debitorenregistern — Überprüfung, ob das Unternehmen im BIG InfoMonitor, im KRD oder in anderen nationalen Schuldenregistern aufgeführt ist.
- Finanzliquiditätsindikatoren — Analyse der verfügbaren Finanzberichte hinsichtlich der Fähigkeit zur Bedienung der kurzfristigen Verbindlichkeiten.
- Schuldenstruktur — Bewertung des Anteils des Leasings an der Finanzierung von Schienenfahrzeugen und der Bedingungen für die Rückzahlung von Leasingverbindlichkeiten.
- Alter und technischer Zustand der Flotte — Eine alte oder schlecht gewartete Fahrzeugflotte bedeutet höhere Betriebskosten und ein größeres Ausfallrisiko.
- Stabilität von Management und Personal — Eine hohe Fluktuation ist ein Warnsignal.
- Bedingungen der Spediteur- und Frachthaftpflichtversicherung — Überprüfung der Gültigkeit und des Anwendungsbereichs der Richtlinien.
- Kundenmeinungen und Kooperationsgeschichte — Referenzen und Historie der termingerechten Auftragsabwicklung.
Ausblick: Gibt es Licht am Ende des Tunnels?
Trotz des eindeutig pessimistischen Bildes der aktuellen Situation zeichnen sich langfristig, bis zum Jahr 2026, bestimmte Faktoren ab, die zumindest einem Teil des TSL-Marktes Erleichterung verschaffen könnten.
Zunächst einmal deuten Wirtschaftsprognosen darauf hin allmähliche Erholung der Nachfrage in Deutschland Polens größter Handelspartner ist Polen – neben Polens wichtigster Volkswirtschaft. Die Zunahme der Produktions- und Handelsaktivitäten jenseits der Westgrenze führt automatisch zu einer höheren Nachfrage nach Transportdienstleistungen, was die Ertragslage polnischer Transportunternehmen verbessern kann.
Der starke Nachfragetreiber bleibt dynamische Entwicklung des E-CommerceDer E-Commerce erzeugt eine stetig steigende Nachfrage nach Dienstleistungen für die Zustellung auf der letzten Meile, Lagerhaltung und schnellen Expresstransporten – Bereiche, in denen polnische Logistikunternehmen über umfangreiche Erfahrung und Expertise verfügen.
Immer mehr Unternehmen erkennen auch die Chance in moderne TechnologienDie Automatisierung von Routenplanungsprozessen, die Implementierung datengestützter Flottenmanagementsysteme und sogar erste Anwendungen künstlicher Intelligenz in der Logistikoptimierung – all dies sind Instrumente, die die Betriebskosten deutlich senken und die Rentabilität steigern können. Unternehmen, die diesen Weg wählen, sind besser gerüstet, um die aktuellen Herausforderungen zu meistern und ihre Marktposition langfristig zu stärken.
Eine dramatische Verbesserung ist jedoch kurzfristig nicht zu erwarten. Experten gehen davon aus, dass sich die Lage bis 2026 voraussichtlich nicht wesentlich verbessern wird. Intensivierung der Konsolidierungsprozesse Im TSL-Markt werden schwächere, verschuldete Unternehmen von stärkeren Anbietern übernommen oder in die Insolvenz getrieben. Für Letztere ist dies natürlich eine Tragödie für Eigentümer und Angestellte, doch für den Markt insgesamt könnte die Konsolidierung langfristig zu einem besseren Kapazitätsmanagement und einer nachhaltigeren Preisstruktur führen.
Zusammenfassung: Eine Risikomanagement-Perspektive
Die Rekordverschuldung des polnischen Transportsektors in Höhe von fast 3,3 Milliarden PLN, über 38 Unternehmen mit Zahlungsschwierigkeiten und jeder achte Straßentransporteur, der in den Schuldnerregistern auftaucht – das sind Daten, die eine sofortige Reaktion aller mit der Branche kooperierenden Institutionen auslösen sollten.
Zum Kunden von Transportdienstleistungen Es ist unerlässlich, die Überprüfungsverfahren für Auftragnehmer um regelmäßige Kontrollen ihrer finanziellen Lage zu erweitern, die Basis der Logistiklieferanten zu diversifizieren und bei Abschluss langfristiger Verträge mit Unternehmen, deren finanzielle Situation Zweifel aufkommen lässt, Vorsicht walten zu lassen.
Zum Banken und Leasinggeber Bei der Finanzierung von Transportflotten ist es an der Zeit, die Kreditrisiken zu überprüfen und die Kriterien für die Beurteilung der Rückzahlungsfähigkeit zu verschärfen, insbesondere im Segment der kleinen und inhabergeführten Transportunternehmen, wo das Konzentrationsrisiko am höchsten ist.
Zum Warenkreditversicherer Eine verstärkte Überwachung des Forderungsversicherungsportfolios in der TSL-Branche sollte nun Standard und nicht optional sein.
Die polnische Transport- und Logistikbranche ist für die europäische Wirtschaft zu wichtig, als dass die Warnsignale der Verschuldungszahlen ignoriert werden könnten. Das Ausmaß des Problems erfordert eine koordinierte Reaktion – von Unternehmern, Finanzinstituten, Aufsichtsbehörden und Geschäftspartnern in ganz Europa.










