

Schuldenkrise im Telekommunikationssektor: Rekordverschuldung von 3,38 Milliarden PLN und fast 39 Unternehmen in Schwierigkeiten
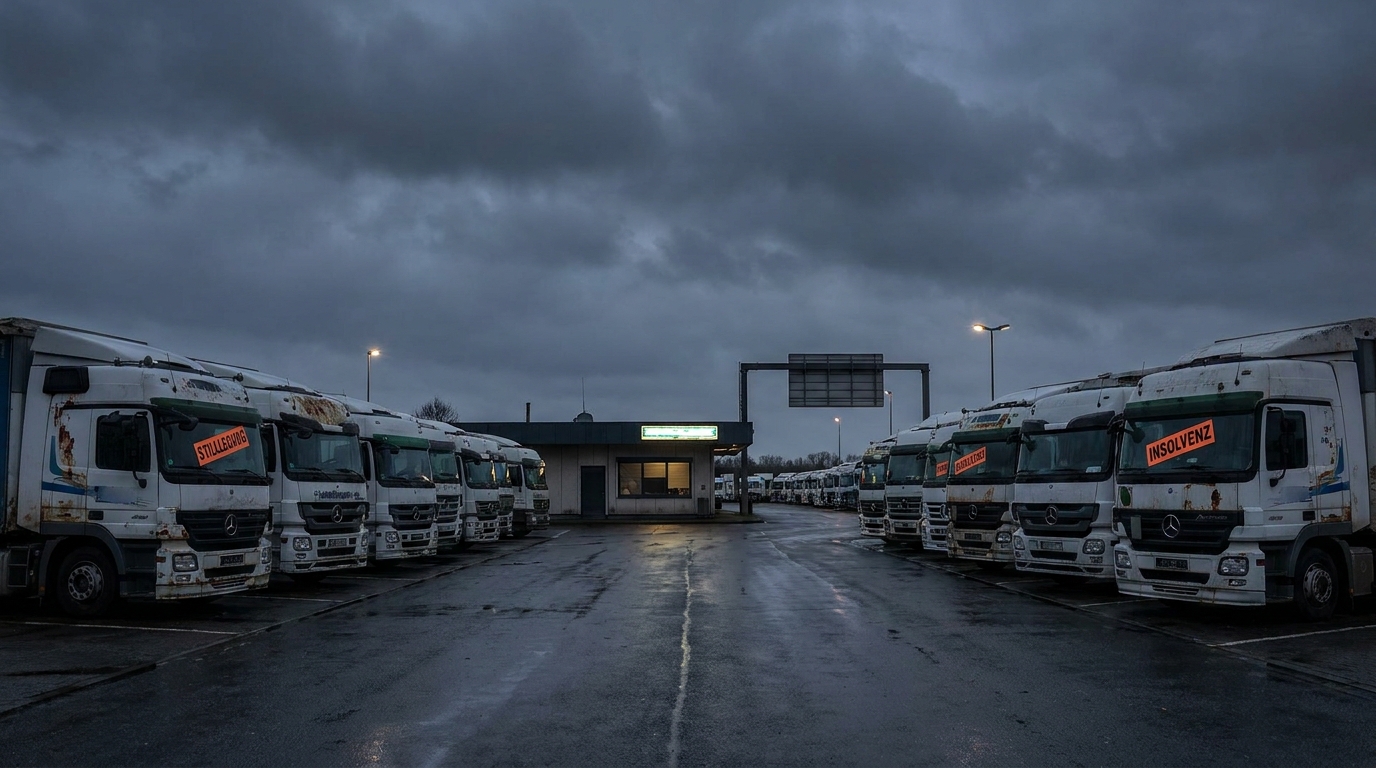
Der polnische Transport-, Speditions- und Logistiksektor (TSL) geriet Ende des ersten Halbjahres 2026 in eine schwere Finanzkrise. Laut den neuesten Daten von BIG InfoMonitor hat die Gesamtverschuldung der Branche die Schwelle überschritten. 3,38 Milliarden Zloty – ein in der Geschichte der polnischen Logistik noch nie dagewesenes Ausmaß. Das Problem betrifft bereits nahezu alle Logistikunternehmen. 39 UnternehmenDie Schuldenwachstumsrate liegt bei über 5 Prozent im Jahresvergleich. Experten sind sich einig: Ohne dringende systemische Eingriffe droht dem Sektor eine Welle von Masseninsolvenzen, die die europäischen Lieferketten erschüttern wird.
Harte Zahlen, die keinen Zweifel lassen
Um das Ausmaß des Problems vollständig zu erfassen, lohnt es sich, seine Entwicklung über einen kurzen Zeitraum zu betrachten. Noch im Januar 2026 waren weniger als 38.300 TSL-Unternehmen als Schuldner registriert, und ihre gesamten Zahlungsrückstände beliefen sich auf rund 3,31 Milliarden PLN. Dies waren bereits besorgniserregende Anzeichen. Innerhalb nur eines Quartals verschärfte sich die Situation jedoch deutlich.
Ende April 2026 hat BIG InfoMonitor bereits Folgendes aufgezeichnet: 38.900 Einheiten Da sie Schwierigkeiten haben, ihren Verpflichtungen fristgerecht nachzukommen, ist ihre Verschuldung auf die bereits erwähnten 3,38 Milliarden PLN angestiegen. Dies entspricht einem Anstieg von über 70 Millionen PLN in weniger als hundert Tagen – ein Tempo, das nicht nur Unternehmer, sondern vor allem politische Entscheidungsträger und Finanzinstitute alarmieren sollte.
Darüber hinaus betonen Branchenexperten, dass das tatsächliche Ausmaß der Krise möglicherweise … deutlich größer Aus den Angaben in den offiziellen Registern geht hervor, dass sogenannte versteckte Schulden – unbezahlte Verbindlichkeiten, die aufgrund von Meldeverzögerungen oder der Zurückhaltung der Gläubiger, Streitigkeiten formal beizulegen, noch nicht in die Schuldnerdatenbanken eingetragen wurden – die tatsächliche Finanzlage der Branche erheblich überzeichnen können.
Was steckt hinter der Rekordverschuldung? Anatomie einer Krise
Die aktuelle Lage des TSL-Sektors ist nicht das Ergebnis eines einzelnen, isolierten Schocks. Vielmehr ist sie die kumulative Wirkung mehrerer sich überschneidender, ungünstiger makroökonomischer und geopolitischer Prozesse, die die Branche nahezu gleichzeitig getroffen haben.
Geopolitik und steigende Frachtkosten
Der seit 2022 andauernde bewaffnete Konflikt in der Ukraine hat die polnische Logistik nachhaltig geprägt. Der Verlust östlicher Märkte, die Schließung traditioneller Transitrouten durch Belarus und Russland sowie die Notwendigkeit, alternative Transportkorridore zu finden, haben die Betriebskosten vieler Spediteure um zehn bis mehrere Dutzend Prozent erhöht. Polen, als Frontland und historisch bedeutender Logistikknotenpunkt zwischen Westeuropa und dem Osten, ist von diesen Veränderungen besonders stark betroffen.
Darüber hinaus trat im Jahr 2026 eine weitere Quelle der Destabilisierung auf – die Eskalation der Spannungen auf Naher OstenStörungen im Schiffsverkehr durch das Rote Meer und den Suezkanal zwangen Reeder, deutlich längere Routen um Afrika herum zu wählen. Die Folge: Die globalen Kosten für den Seetransport stiegen sprunghaft an, und in der Folge erhöhten sich auch die Frachtversicherungsprämien und die Versicherungspolicen für Schiffsflotten. Polnische Landtransportunternehmen mit multimodalen Lieferketten spürten diese Veränderungen unmittelbar.
Energie-Vize
Die Transportbranche gehört zu den größten Energieverbrauchern der gesamten Wirtschaft. Treibstoffkosten machen bei vielen Transportunternehmen 30 bis 40 Prozent der gesamten Betriebskosten aus. Angesichts der anhaltend hohen Volatilität der Öl- und Gaspreise – bedingt durch geopolitische Konflikte und Marktspekulationen – wird die Budgetplanung für Spediteure nahezu unmöglich. Unternehmen, die vor Monaten Verträge mit Festpreisen abgeschlossen haben, befinden sich nun in einer schwierigen Lage: Sie führen Aufträge unterhalb der Gewinnschwelle aus, da die Treibstoffkosten die veranschlagten Kalkulationen überstiegen haben.
Verlangsamung bei wichtigen Handelspartnern
Die polnische Wirtschaft ist eng mit dem Konjunkturzyklus Deutschlands – unserem größten Handelspartner – verknüpft. Die deutsche Wirtschaft kämpft seit mehreren Quartalen mit einer deutlichen Abschwächung, und die Automobil- und Chemieindustrie – die Hauptabnehmer des Straßengüterverkehrs – verzeichnen Produktionsrückgänge. Die geringere Industrieaktivität in Deutschland und Westeuropa insgesamt führt direkt zu weniger Transportaufträgen für polnische Unternehmen. Die Folgen sind doppelt schmerzhaft: Die Frachtraten sinken aufgrund von Überkapazitäten, während die Fixkosten hoch bleiben.
Lohndruck und Fahrermangel
Der Arbeitsmarkt im Straßentransportwesen kämpft seit Jahren mit einem strukturellen Mangel an qualifizierten Berufskraftfahrern. Eine alternde Belegschaft, die geringe Attraktivität des Berufs für jüngere Generationen und die gesetzlichen Anforderungen für die Führerscheinklassen C und CE führen dazu, dass erfahrene Lkw-Fahrer weiterhin Mangelware sind. Unternehmen, die ihre Betriebsfähigkeit aufrechterhalten wollen, müssen immer höhere Löhne zahlen, was die Lohnkosten – den zweitgrößten Kostenfaktor – in die Höhe treibt. In Verbindung mit niedrigen Frachtraten ergibt sich dadurch eine toxische Mischung: steigende Kosten und sinkende Einnahmen.
Der Dominoeffekt – eine Bedrohung, die über die TSL-Branche hinausgeht
Risikoanalysten schlagen aus einem weiteren Grund Alarm. Die Krise im Telekommunikationssektor ist kein Einzelfall – im Gegenteil, ihre Auswirkungen könnten sich rasch auf andere Wirtschaftszweige ausbreiten und einen klassischen Dominoeffekt.
Verschuldete Transportunternehmen verzögern oder stellen Zahlungen an ihre Lieferanten ein: Kraftstoffhändler und Tankkartenanbieter, Werkstätten und Reifendienstleister sowie Zulieferer von Ersatzteilen und Flottenzubehör. Diese Unternehmen wiederum geraten in Liquiditätsschwierigkeiten, die sich dann auf Komponentenhersteller, Banken und Leasinggesellschaften auswirken, die Fahrzeugkäufe finanzieren.
Finanzinstitute, die Leasingkredite für den Kauf von Lkw-Flotten im Wert von Hunderten Millionen Zloty vergeben haben, sehen sich dem Risiko massenhafter Vertragsauflösungen und der Durchsetzung von Sicherheitsmaßnahmen ausgesetzt. Der Gebrauchtmarkt für Nutzfahrzeuge ist jedoch nur begrenzt leistungsfähig – ein potenziell großes Angebot an gebrauchten Sattelzügen würde einen drastischen Wertverfall zur Folge haben und die Verluste sowohl für Spediteure als auch für die finanzierenden Banken weiter erhöhen.
Aus Sicht der Realwirtschaft würde die Insolvenz von Tausenden kleiner und mittlerer Transportunternehmen bedeuten Desorganisation der Lieferketten Für Schlüsselbranchen wie den Einzelhandel mit schnelllebigen Konsumgütern (FMCG), die Automobilindustrie, den E-Commerce und das Baugewerbe. Da Polen ein Land ist, durch das ein bedeutender Teil des europäischen Ost-West-Transitverkehrs verläuft, würde es in diesem Szenario die Rolle eines schwächsten Glieds in der europäischen Logistik einnehmen.
Wer ist am stärksten gefährdet? Branchenrisikoprofil
Nicht alle Segmente des TSL-Sektors sind gleichermaßen von der Krise betroffen. Datenanalysen deuten darauf hin, dass Landverkehr Der Straßenbau – vor allem dieser Bereich – verzeichnet den schnellsten Anstieg an Zahlungsrückständen. Hier konzentriert sich die größte Anzahl kleiner und Einzelunternehmen mit den geringsten finanziellen Reserven und der geringsten Fähigkeit, Kostenschwankungen aufzufangen.
Eine besonders gefährdete Gruppe sind:
- Kleine Transportunternehmen (1–5 Fahrzeuge) — mit minimalen Liquiditätsreserven operierend und vollständig abhängig von pünktlichen Zahlungen der Kunden;
- Subunternehmer großer Logistikunternehmen — sind oft gezwungen, verlängerte Zahlungsfristen (60–90 Tage) zu akzeptieren, was in Verbindung mit steigenden Betriebskosten zu einer raschen Erschöpfung des Betriebskapitals führt;
- Unternehmen mit einem hohen Leasinganteil in ihrer Flotte — jede Verzögerung bei der Auftragsausführung oder eine Senkung der Frachtraten führt unmittelbar zu Schwierigkeiten bei der Abwicklung der Leasingraten;
- Fluggesellschaften, die östliche Richtungen bedienen — mit dem direkten Verlust von Absatzmärkten aufgrund bewaffneter Konflikte und Sanktionen konfrontiert.
Große Logistikkonzerne mit einem diversifizierten Dienstleistungsportfolio, eigenen Lagern und langfristigen Verträgen mit Unternehmenspartnern stehen vergleichsweise besser da. Allerdings berichten auch sie von zunehmenden Schwierigkeiten, die Rentabilität auf dem aktuellen Niveau zu halten.
Wird der Markt das alleine schaffen? Stimmen fordern ein Eingreifen.
Immer mehr Ökonomen und Branchenvertreter sind der Ansicht, dass Marktmechanismen allein eine Krise dieses Ausmaßes nicht bewältigen können. Der Telekommunikationssektor ist zu eng mit der übrigen Wirtschaft verflochten, und eine potenzielle Masseninsolvenzwelle hätte zu gravierende systemische Folgen, als dass sie als natürlicher Prozess der Marktselektion gelten könnte.
Unter denjenigen, die postuliert wurden Interventionsinstrumente Insbesondere werden folgende Punkte erwähnt:
- Schuldenrestrukturierungsprogramme — einfachere Verfahren zum Abschluss von Vergleichen mit institutionellen Gläubigern, insbesondere mit Leasinggesellschaften und Banken, mit der Möglichkeit, Zahlungsrückstände ohne zusätzliche Sanktionen in Raten aufzuteilen;
- Ferien bei vorübergehenden Mietverträgen — ähnlich den Lösungen, die während der COVID-19-Pandemie eingesetzt wurden und es den Transportunternehmen ermöglichten, die Ratenzahlungen für einen bestimmten Zeitraum auszusetzen, ohne das Risiko einzugehen, ihre Fahrzeuge zu verlieren;
- Staatliche Liquiditätshilfeprogramme — zinsgünstige Darlehen oder Kreditgarantien für strategische Logistikunternehmen, finanziert aus öffentlichen Mitteln oder aus Instrumenten der Bank Gospodarstwa Krajowego;
- Mechanismen zur Verkürzung von Zahlungsfristen — regulatorische oder fiskalische Anreize für große Auftragnehmer, Rechnungen an Transportsubunternehmer schneller zu begleichen, was die Liquidität der gesamten Lieferkette unmittelbar verbessern würde;
- Entlastung von Geschäftsausgaben — vorübergehende Reduzierungen oder Stundungen von Sozialversicherungsbeiträgen, Steuervorauszahlungen oder Gebühren für die Nutzung der Straßeninfrastruktur.
Branchenverbände, darunter auch Verbände der Straßengüterverkehrsunternehmen, appellieren an die Regierung, dringend einen Dialog mit dem Sektor aufzunehmen und ein Rettungspaket zu entwickeln, bevor das Ausmaß der Insolvenzen einen Punkt erreicht, an dem es kein Zurück mehr gibt.
Ausblick für das zweite Halbjahr 2026 – Risikoszenarien
Unter Berücksichtigung der verfügbaren Daten und makroökonomischen Prognosen lassen sich mehrere mögliche Szenarien für den TSL-Sektor in den kommenden Monaten skizzieren.
Pessimistisches Szenario Dies setzt voraus, dass es zu keinen wesentlichen externen Eingriffen kommt, die Energiekosten weiter steigen und sich die Konjunktur in Westeuropa weiterhin abschwächt. In diesem Fall könnte die Zahl der Insolvenzen von Transportunternehmen in der zweiten Jahreshälfte 2026 im Vergleich zu den historischen Durchschnittswerten um ein Vielfaches ansteigen. Polnische Unternehmen verlieren Marktanteile an Spediteure aus Ländern mit niedrigeren Betriebskosten, und der Wiederaufbau dieser Positionen könnte das gesamte nächste Jahrzehnt in Anspruch nehmen.
Basisszenario Die Prognose geht von einer teilweisen Stabilisierung der geopolitischen Lage, einem moderaten Rückgang der Kraftstoffpreise und gezielter staatlicher Unterstützung für die größten Betreiber aus. Die Zahl der Insolvenzen wird steigen, eine Systemkrise wird jedoch nicht eintreten. Der Markt wird sich konsolidieren, wobei stärkere Akteure die Transportkapazitäten insolventer Unternehmen übernehmen und die Rentabilität durch höhere Frachtraten aufgrund des geringeren Angebots wiederherstellen.
Optimistisches Szenario Es bedarf eines raschen und entschlossenen Eingreifens der Regierung, einer deutlichen Erholung der deutschen Industrie und einer Deeskalation der Spannungen im Nahen Osten. Mit der richtigen Kombination dieser Faktoren könnte die Industrie das Worst-Case-Szenario abwenden, auch wenn eine Rückkehr zum Zustand vor 2022 noch einige Jahre dauern wird.
Risikobewertung für Geschäftspartner – Was Manager wissen müssen
Aus Sicht der Unternehmen, die die Dienstleistungen von Spediteuren und Logistikdienstleistern in Anspruch nehmen, erfordert die aktuelle Situation eine sofortige Überprüfung. Richtlinien zum Umgang mit GegenparteirisikenHier die wichtigsten Empfehlungen:
- Überprüfung der finanziellen Lage von TSL-Dienstleistern — Die regelmäßige Überprüfung des Status von Auftragnehmern in Schuldnerdatenbanken (BIG InfoMonitor, KRD, ERIF) sollte zu einem Standardverfahren werden und nicht eine einmalige Aktion bei Vertragsabschluss sein;
- Diversifizierung der Trägerbasis — Die Abhängigkeit von einem oder zwei Logistikdienstleistern stellt im aktuellen Umfeld ein erhebliches Risiko für die Betriebskontinuität dar; es lohnt sich, Beziehungen zu alternativen Lieferanten aufzubauen, bevor Probleme auftreten;
- Notfallklauseln in Verträgen — Verträge mit Fluggesellschaften sollten klare Bestimmungen über die Vorgehensweise bei Nichteinhaltung des Vertrags enthalten, einschließlich des Rechts auf sofortige Kündigung des Vertrags und Übertragung an einen anderen Betreiber;
- Überwachung von Frühwarnsignalen — Längere Auftragsabwicklungszeiten, häufige Aufforderungen zur Vorauszahlung oder Anzahlung, Fahrerwechsel und die Ersetzung der Fahrzeugflotte durch ältere Fahrzeuge sind Anzeichen dafür, dass finanzielle Probleme des Logistikpartners auftreten können;
- Kreditversicherung — Unternehmen, die dem Risiko der Insolvenz von Subunternehmern ausgesetzt sind, sollten erwägen, ihren Versicherungsschutz um Policen zum Schutz vor Forderungsausfällen zu erweitern.
Zusammenfassung: Eine Branche am Scheideweg
Die Rekordverschuldung des Transport- und Logistiksektors von über 3,38 Milliarden PLN ist keine statistische Anomalie, sondern Symptom einer tiefgreifenden, strukturellen Krise, die sich über Jahre hinweg aufgebaut hat und nun vollends zum Vorschein kommt. Die Transport- und Logistikbranche, das Lebenselixier der modernen Wirtschaft, benötigt dringend die Aufmerksamkeit von Politik und Finanzinstitutionen.
Für Risikomanager und Geschäftsinhaber, die TSL-Dienstleistungen nutzen, ist eine Schlussfolgerung klar: Die Zeit der passiven Beobachtung ist vorbeiDie sorgfältige Überprüfung von Auftragnehmern, die Diversifizierung der Logistikpartner und die Aktualisierung der Risikomanagementverfahren sind heute kein Luxus mehr, sondern eine geschäftliche Notwendigkeit. Unternehmen, die diese Signale ignorieren, könnten die nächsten Opfer der Krise werden – nicht als direkte Teilnehmer im Transport- und Logistiksektor, sondern als dessen Kunden, denen plötzlich eine zuverlässige Lieferkette fehlt.
Die kommenden Monate werden zeigen, ob die polnische Logistikbranche einen Ausweg aus der Krise findet – sei es durch staatliche Eingriffe, Marktkonsolidierung oder eine verbesserte Weltwirtschaft. Eines ist sicher: Die Entscheidungen, die jetzt getroffen werden – von Unternehmern und Regierungen gleichermaßen – werden die Zukunft dieser strategischen Branche für das nächste Jahrzehnt prägen.










