

Zollgebühren aus China: Das Finanzamt ermittelt gegen polnische Logistikunternehmen wegen Zollbetrugs. Die Logistikbranche steht am Rande des Abgrunds.
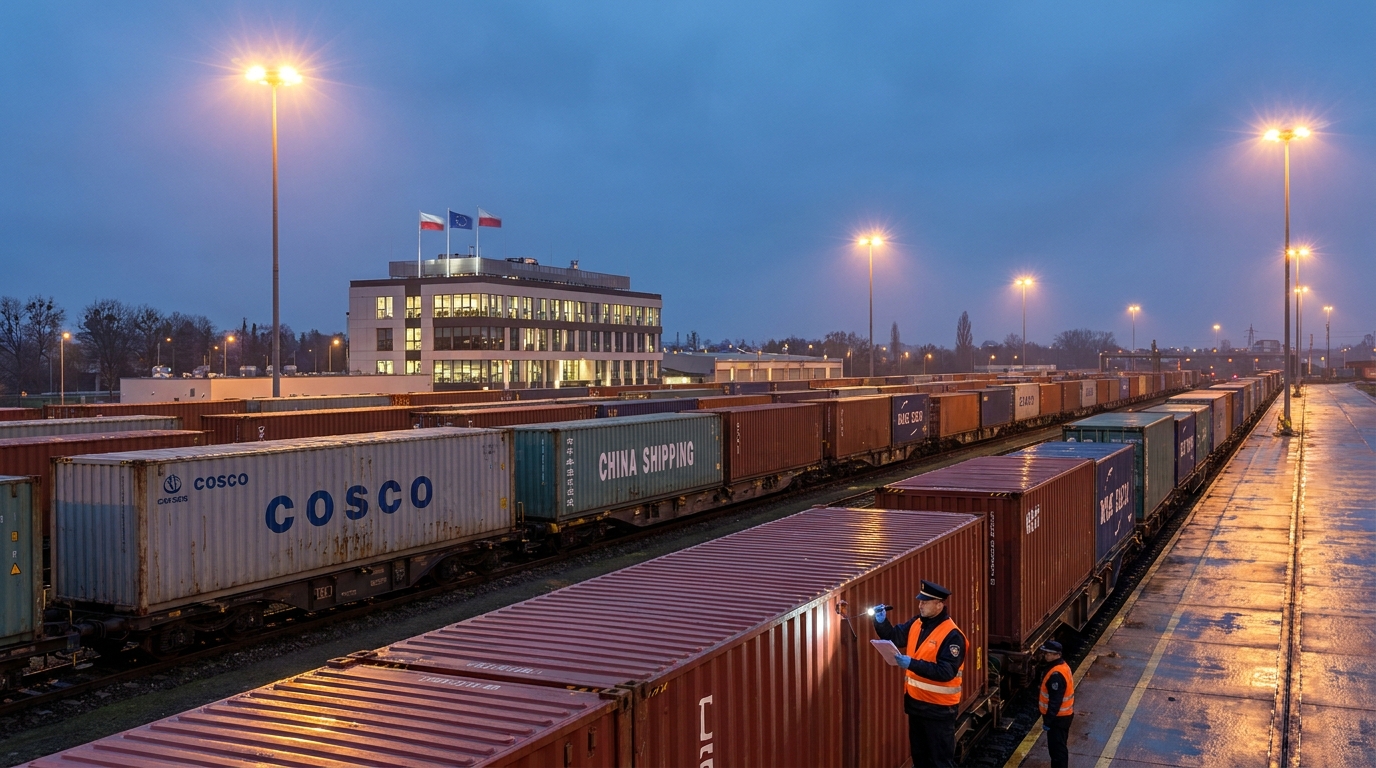
Die polnische Transport-, Speditions- und Logistikbranche (TFL) befindet sich in einer wachsenden Krise, die die Grundfesten des gesamten Sektors erschüttern könnte. Die polnische Steuerbehörde (KAS) verschickt massenhaft Zahlungsaufforderungen für überfällige Zölle an Logistikunternehmen und Eisenbahnunternehmen, die die Neue Seidenstraße bedienen – Unternehmen, die laut EU-Ermittlern nicht wissentlich in Betrug verwickelt waren. Da die Steuerbehörden die Zahlungen nicht von den eigentlichen Tätern – asiatischen Tarnfirmen, die längst vom Markt verschwunden sind – eintreiben können, wenden sie sich nun an legal in Polen tätige Unternehmen und treiben die Zollschulden auf Grundlage der gesamtschuldnerischen Haftung ein. Die Folgen dieses Vorgehens könnten nicht nur für einzelne Unternehmen, sondern für die gesamte Logistikinfrastruktur zwischen Europa und Asien verheerend sein.
Wie funktionierte der Mechanismus zur Bekämpfung von Zollbetrug?
Um zu verstehen, warum sich polnische Logistikunternehmen in einer so schwierigen Lage befinden, muss man die kriminellen Mechanismen nachvollziehen, die der aktuellen Krise zugrunde liegen. Diese Praktiken wurden ursprünglich vom Europäischen Amt für Betrugsbekämpfung (OLAF) im Rahmen einer groß angelegten Untersuchung von Importen aus China in die Europäische Union aufgedeckt und dokumentiert.
Die Betrüger planten und führten ihre Masche konsequent aus. Ausländische Importeure, zumeist mit Verbindungen zu asiatischen Unternehmen oder eigens dafür gegründeten Offshore-Firmen, schmuggelten Waren mithilfe gefälschter oder manipulierter Dokumente in das Zollgebiet der Europäischen Union ein. Der Betrug erfolgte im Wesentlichen auf zwei Arten: Entweder wurde der Inhalt von Containern völlig anders angegeben als er tatsächlich war, oder der Zollwert der importierten Waren wurde drastisch unterschätzt.
Das Ergebnis war stets dasselbe: Diese Unternehmen zahlten nur einen Bruchteil der fälligen Zölle und Steuern und verschafften sich so einen unrechtmäßigen, massiven Preisvorteil gegenüber ehrlichen Wettbewerbern auf dem europäischen Binnenmarkt. Sobald die Steuerbehörden Interesse an einem bestimmten Unternehmen zeigten, liquidierten die Importeure umgehend ihre Geschäfte und verschwanden buchstäblich vom Markt. Zurück blieben leere Firmen und uneinbringliche Forderungen. Dadurch sahen sich die Steuerbehörden – in Polen und anderen EU-Ländern – einer unüberwindlichen Mauer gegenüber: Die eigentlichen Täter waren nicht mehr zu erreichen, und den öffentlichen Haushalten entstanden erhebliche Verluste.
Gesamtschuldnerische Haftung – ein Gesetz, das Unschuldige trifft
In dieser Situation griffen die Steuerbehörden auf ein im EU-Zollkodex und in nationalen Steuervorschriften vorgesehenes Instrument zurück – den Grundsatz der gesamtschuldnerischen Haftung für Zollschulden. Dessen Anwendung wirft jedoch im vorliegenden Kontext grundlegende rechtliche und ethische Fragen auf.
Nach Auslegung des Finanzministeriums kann bereits die Teilnahme an einem Zollverfahren – einschließlich der Einreichung von Transitdokumenten im Namen des Importeurs – eine Haftung für Zollschulden begründen, die durch die Angabe fehlerhafter Daten entstanden sind. Mit anderen Worten: Erweisen sich die Angaben in einer Zollanmeldung als unrichtig, kann jede an der Abwicklung der Formalitäten beteiligte Stelle finanziell haftbar gemacht werden – unabhängig davon, ob sie von den Unregelmäßigkeiten wusste oder in gutem Glauben handelte.
In der Praxis bedeutet dies, dass KAS-Ansprüche an folgende Stellen gehen:
- Zollagenturen — der die Zollabfertigung professionell abwickelte und im Namen der Importeure Dokumente einreichte;
- Eisenbahnunternehmen — Bedienung von Routen entlang der Neuen Seidenstraße und Transport von Containern zu EU-Zollämtern;
- Logistikunternehmen — verantwortlich für die Organisation der Lieferkette und der Transportabläufe.
Das Finanzministerium verteidigt seine Position und weist darauf hin, dass Unternehmen, die Steuerentscheidungen als ungerecht empfinden, ein Rechtsmittelverfahren einlegen können. Für viele Unternehmer, insbesondere im KMU-Bereich, kommt die Aussicht auf jahrelange und kostspielige Rechtsstreitigkeiten mit den Finanzbehörden einem Urteil gleich – selbst im Falle eines letztendlichen Sieges könnten sie ihre Liquidität lange vor der Urteilsverkündung verlieren.
Stimme der Industrie: Die Unschuldigen zahlen für die Schuldigen
ŚrodoDie Branche reagiert mit wachsender Besorgnis auf diese Situation. Experten und Praktiker des TSL-Marktes betonen ein grundlegendes Missverständnis der spezifischen Natur der Arbeit von Frachtführern, das den Maßnahmen der Steuerbehörden zugrunde zu liegen scheint.
Joanna Porath, Geschäftsführerin der Zollagentur AC Porath, hebt ein zentrales Problem hervor: Logistikunternehmen und Spediteure sind allein für das Transitverfahren verantwortlich. Ihre Aufgabe besteht darin, die Fracht physisch, sicher und termingerecht vom Verladeort – oft einem Trockenhafen an der Ostgrenze der EU – zum zuständigen Zollamt zu transportieren. Mehr nicht. Logistiker haben weder den technischen Zugang noch die rechtliche Befugnis, Container zu öffnen und deren Inhalt zu überprüfen – Zollplomben sind per Definition bis zur offiziellen Abfertigung unangreifbar. Darüber hinaus fehlen den Zollbehörden die Instrumente und das Fachwissen, um die von Verladern und Importeuren festgelegten speziellen Zolltarifnummern selbstständig zu überprüfen.
„Das ist, als würde man einen Kurier dafür verantwortlich machen, dass das von ihm ausgelieferte Paket Schmuggelware enthält“, kommentiert ein Branchenexperte. „Der Kurier erhält das Paket mit einem Frachtbrief und liefert es an die angegebene Adresse. Er hat weder das Recht noch die Pflicht, es zu öffnen und seinen Inhalt zu überprüfen.“
Die Ergebnisse von OLAF bestätigen eindeutig, dass polnische Logistik- und Transportunternehmen nicht vorsätzlich an Zollbetrug beteiligt waren und nicht als Verdächtige im Zusammenhang mit organisierter Kriminalität gelten. Dennoch erlaubt das Gesetz – in seiner derzeitigen Auslegung – die Eintreibung von Schulden, die sie nicht verschuldet haben.
Europäische Dimension: Polen bildet keine Ausnahme.
Das beschriebene Problem beschränkt sich nicht auf Polen. Ähnliche Fälle treten in der gesamten Europäischen Union auf, überall dort, wo inländische Logistikunternehmen Lieferketten betrieben, die unwissentlich mit unredlichen asiatischen Importeuren verstrickt waren. Deutschland, Frankreich, die Benelux-Staaten – in all diesen Ländern stehen Zoll- und Steuerbehörden vor demselben Dilemma: Wie lassen sich entgangene Staatseinnahmen zurückgewinnen, wenn die eigentlichen Täter nicht gefasst werden können?
Die systemische Natur des Problems beruht auf mehreren sich überschneidenden Faktoren. Erstens hat die dynamische Entwicklung der Eisenbahnverbindungen zwischen Asien und Europa im Rahmen der Neuen Seidenstraße im letzten Jahrzehnt enorme Mengen an Waren und Zolldokumenten hervorgebracht, die schwer zu kontrollieren sind. Zweitens weisen die Bestimmungen des Unionszollkodex trotz ihrer Detailtiefe Schlupflöcher auf, die unterschiedliche Auslegungen des Verantwortungsbereichs der Beteiligten an Transitverfahren ermöglichen. Drittens wenden die verschiedenen Mitgliedstaaten diese Bestimmungen unterschiedlich streng an, was ein heterogenes und unvorhersehbares Umfeld schafft.rodoRechtsrahmen für grenzüberschreitend tätige Unternehmen.
Systemisches Risiko für die polnische Logistik
Experten warnen: Die Folgen des aktuellen Kurses könnten weitreichend und sehr kostspielig für die polnische Wirtschaft sein. Polen nimmt eine strategische Position im europäischen Logistiknetzwerk ein – als wichtiger Knotenpunkt für Schienen- und Straßenverbindungen entlang der Ost-West-Achse. Über die Jahre haben sich polnische Transport- und Logistikunternehmen eine starke Position im Bereich der Neuen Seidenstraße erarbeitet und sind zu einem entscheidenden Bindeglied im Warenverkehr zwischen Asien und Europa geworden.
Wenn die KAS-Richtlinie nicht geändert wird oder keine klaren Regeln zum Schutz des guten Glaubens der Teilnehmer an Zollverfahren entwickelt werden, sieht sich die Branche folgenden Bedrohungen ausgesetzt:
- Eine Welle von Insolvenzen — Die Forderungen der Steuerbehörden können die finanziellen Möglichkeiten einzelner Unternehmen, insbesondere kleinerer Zollagenturen und regionaler Transportunternehmen, übersteigen, was zu deren Insolvenz führen kann;
- Handelslähmung — Unternehmen, die Risiken vermeiden wollen, könnten massiv die Bedienung von Kunden aus China einstellen oder generell den Warentransit aus Asien stoppen, was wichtige Handelsrouten lahmlegen würde;
- Erhöhung der Servicekosten — selbst jene Unternehmen, die beschließen, ihre Geschäftstätigkeit fortzusetzen, werden gezwungen sein, die Preise für ihre Dienstleistungen drastisch zu erhöhen, um die gestiegenen Risiken und Kosten der Verifizierungsverfahren zu decken;
- Verlust der Wettbewerbsfähigkeit — Polnische Betreiber werden im Vergleich zu Konkurrenten aus Ländern, in denen die Vorschriften weniger streng angewendet werden, teurer und unattraktiver.
Kundenkenntnis in der TSL-Branche – Notwendigkeit oder Fiktion?
Angesichts steigender regulatorischer Risiken versuchen einige Logistikunternehmen, Verfahren einzuführen, die bisher vor allem aus dem Finanzsektor bekannt waren – sogenannte KYC-Verfahren (Know Your Customer). Dabei handelt es sich um Verfahren zur gründlichen Überprüfung der Kundenbonität. Konkret bedeutet dies unter anderem die Prüfung der Kredit- und Registerhistorie von Kunden, die Verifizierung ihrer Unternehmenszugehörigkeit, die Analyse früherer Zollanmeldungen sowie die Überwachung von Sanktionslisten und Warnungen der Zollbehörden.
Das Problem besteht darin, dass selbst die besten KYC-Verfahren keinen vollständigen Schutz bieten. Zweckgesellschaften, die ohne operative Historie oder erkennbare Verbindungen zu früheren Betrugsfällen gegründet wurden, sind definitionsgemäß schwer als Hochrisikounternehmen zu identifizieren. Bei der Beauftragung eines Transportdienstes hat ein Logistikunternehmen oft keine Möglichkeit zu überprüfen, was sich tatsächlich in den Containern befindet oder ob der angegebene Zollwert korrekt ist.
Darüber hinaus ist die Implementierung fortschrittlicher Verifizierungsverfahren mit realen Kosten verbunden – sowohl finanziellen (IT-Systeme, Gebühren für den Datenbankzugriff und die Einstellung von Compliance-Spezialisten) als auch betrieblichen (verlängerte Bearbeitungszeiten für Aufträge). Für kleinere Unternehmen können diese Kosten unerschwinglich sein.
Was erfordert die Situation? Eine Risikomanagementperspektive.
Aus Sicht des betrieblichen Risikomanagements erfordert die aktuelle Situation von Transport- und Logistikunternehmen in Polen und der gesamten EU sofortige Anpassungsmaßnahmen. Risikomanager in diesen Unternehmen sollten zunächst ihre Kundenportfolios hinsichtlich Zollrisiken überprüfen, insbesondere im Hinblick auf Unternehmen, die Waren aus China über polnische Grenzübergänge und Bahnterminals importieren.
Zu den wichtigsten Empfehlungen für Unternehmen im TSL-Sektor gehören:
- Überarbeitung der Verträge mit Importeuren — insbesondere im Hinblick auf Haftungsklauseln für die Richtigkeit der Zolldaten und Regressmechanismen im Falle von Ansprüchen seitens der Steuerbehörden;
- Implementierung oder Erweiterung von KYC-Verfahren — mit besonderem Augenmerk auf die Überprüfung neuer Kunden von außerhalb der EU und von Unternehmen mit kurzer Markterfahrung;
- Zollrisikoversicherung — Es lohnt sich, die Verfügbarkeit von Versicherungsprodukten zu prüfen, die vor Ansprüchen der Zollbehörden auf der Grundlage gesamtschuldnerischer Haftung schützen;
- Aktive Teilnahme am regulatorischen Dialog — Unternehmen sollten mit Branchenverbänden zusammenarbeiten, die sich für eine Änderung der Auslegung von Vorschriften oder die Herausgabe klarer ministerieller Richtlinien einsetzen;
- Überwachung von Gerichtsverfahren und Rechtsprechung — Die Auswertung von Urteilen in ähnlichen Fällen kann juristische Argumente liefern und auf wirksame Verteidigungsstrategien hinweisen.
Dringender Dialogbedarf: Industrie vs. Finanzministerium
Laut Experten und Vertretern des Logistiksektors ist ein wesentlicher Bestandteil der Krisenbewältigung die schnellstmögliche Aufnahme eines konstruktiven Dialogs zwischen dem Finanzministerium und den Verbänden der Logistikbranche. Ziel dieses Dialogs sollte die Entwicklung klarer, transparenter und verhältnismäßiger Rechenschaftskriterien sein, die einerseits die Interessen des Staatshaushalts schützen, andererseits aber nicht zum Ruin von Unternehmen führen, die in gutem Glauben und im Rahmen ihrer Befugnisse gehandelt haben.
Insbesondere wird Folgendes vorgeschlagen:
- Die Veröffentlichung offizieller Richtlinien durch das Finanzministerium, in denen festgelegt wird, welche spezifischen Sorgfaltspflichten seitens der Zollbehörden und Transportunternehmen ausreichen, um deren gesamtschuldnerische Haftung auszuschließen;
- Einführung des sogenannten Safe Harbor für Logistikunternehmen, die die gebotene Sorgfaltspflicht erfüllt haben;
- Schaffung eines Mechanismus für schnelle Branchenkonsultationen zur Auslegung von Zollvorschriften in neuen, präzedenzbildenden Fällen;
- Die Vorgehensweise auf EU-Ebene harmonisieren, damit polnische Unternehmen nicht härter behandelt werden als ihre Konkurrenten in anderen Mitgliedstaaten.
Zusammenfassung: Risiken für Partner und Auftragnehmer
Diese Situation hat unmittelbare Auswirkungen auf die Risikobewertung der Zusammenarbeit mit polnischen Logistikunternehmen und Eisenbahnunternehmen. Diese Unternehmen könnten jederzeit mit hohen finanziellen Forderungen der Steuerbehörden konfrontiert werden – Forderungen, die nicht auf eigener Fahrlässigkeit beruhen, sondern auf den Machenschaften von Betrügern.
Für Geschäftspartner, Auftragnehmer und Finanzinstitute im Transport- und Logistiksektor bedeutet dies, dieses spezifische regulatorische Risiko bei der Beurteilung der Finanzlage und der operativen Stabilität polnischer Logistikunternehmen zu berücksichtigen. Es empfiehlt sich zu prüfen, ob gegen ein bestimmtes Unternehmen Zoll- und Steuerverfahren laufen, welche Compliance-Verfahren es implementiert hat und wie es das Risiko der gesamtschuldnerischen Haftung managt.
Die polnische Logistikbranche befindet sich in einer beispiellosen Lage – sie zahlt den Preis für systembedingte Mängel im Zollrecht und die Ohnmacht der Strafverfolgungsbehörden gegenüber im Ausland operierenden organisierten Kriminalitätsgruppen. Ohne ein rasches Eingreifen des Gesetzgebers oder zumindest eine Änderung der Auslegungspraxis durch das Finanzministerium könnte der Sektor in eine tiefe Strukturkrise geraten, deren Folgen die gesamte polnische Wirtschaft treffen werden.










