

Američki napad na Iran uzrokuje vrtoglavi rast cijena nafte. Europski promet i logistika su pod ozbiljnim pritiskom.
Vojni napadi SAD-a na Iran izazvali su 31. kolovoza 2026. nagli rast cijena nafte — Brent je premašio 90 dolara po barelu, poskupjevši za više od 3% tijekom jedne trgovinske sesije. Europski sektor transporta i logistike suočava se s drastičnim rastom operativnih troškova, valom povećanja vozarina i stvarnim rizikom od stečaja mnogih manjih prijevoznika. Situacija prijeti pokretanjem drugog kruga inflacije, što otežava monetarnu politiku ESB-a i gospodarske izglede cijelog europodručja.
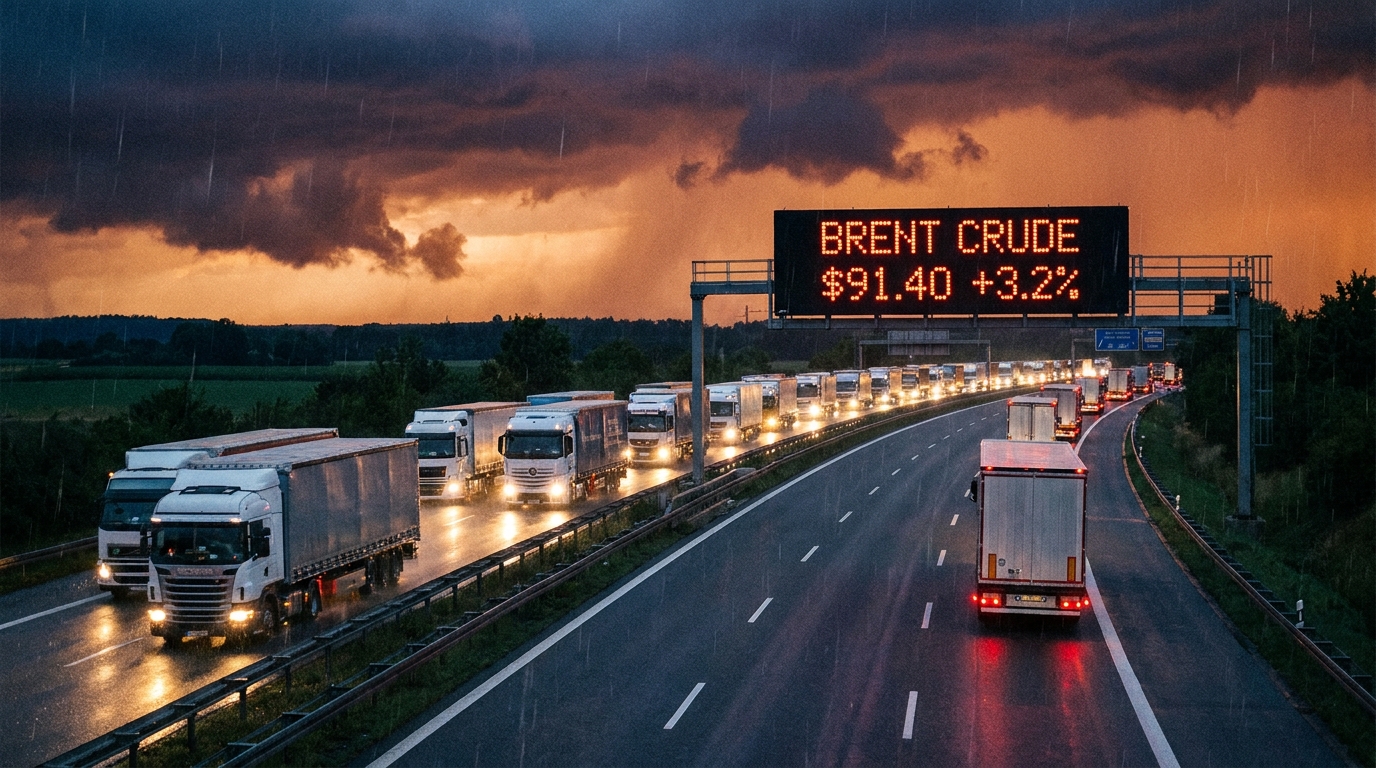
U ponedjeljak, 31. kolovoza 2026., europska i globalna tržišta roba suočila su se s jednim od najvećih cjenovnih šokova posljednjih godina. Neposredni okidač bila su izvješća o američkim vojnim napadima na strateške objekte smještene na iranskom teritoriju. Reakcija tržišta bila je brza i brutalna u svojim razmjerima - sirova nafta Brent, glavna referentna vrijednost za Europu, probila je psihološku barijeru od 90 dolara po barelu, zabilježivši rast od preko 3% u jednoj sesiji. Za transportnu i logističku industriju na Starom kontinentu ovaj signal označava jedno: vrijeme je za detaljan pregled izloženosti riziku i hitne zaštitne mjere.
Hormuški tjesnac - globalno usko grlo ponovno u središtu pozornosti
Da bismo razumjeli razmjere tržišne reakcije, moramo se udubiti u geografiju i statistiku. Hormuški tjesnac, uski prevlaka koja spaja Perzijski zaljev s Indijskim oceanom, jedno je od strateški najvažnijih voda na svijetu. Procjenjuje se da kroz njega prolazi 20 do 30 posto svih globalnih zaliha nafte - uključujući izvoz iz Saudijske Arabije, Ujedinjenih Arapskih Emirata, Kuvajta, Iraka i samog Irana. U slučaju bilo kakvog oružanog sukoba u neposrednoj blizini ovog vodenog tijela, financijska tržišta automatski pokreću mehanizam koji dramatično povećava takozvanu premiju rizika.
Vijest da su napadi bili usmjereni na infrastrukturu smještenu u područjima posebno blizu ove strateške rute izazvala je trenutnu reakciju među investitorima i trgovcima - panično prodavanje druge imovine i masovnu kupnju nafte kao zaštitu od rizika od poremećaja u opskrbi. Nedostatak jasnih signala deeskalacije od bilo kojeg uključenog subjekta znači da analitičari ne isključuju scenarij u kojem bi cijene Brenta mogle porasti na 100 dolara po barelu ako sukob počne privlačiti dodatne regionalne igrače.
Cestovni prijevoz: odmah i najteže
Od svih sektora europskog gospodarstva, upravo će sektor prijevoza, otpreme i logistike (TSL) najbrže i najizravnije osjetiti geopolitički šok. To je zbog jednostavne, ali neumoljive aritmetike troškova. Gorivo, posebno dizelsko gorivo B7 ili HVO koje se koristi u tegljačima s prikolicama i dostavnim vozilima, obično čini 25 do 40 posto ukupnih operativnih troškova prijevoznika. Nijedna druga industrija - osim zrakoplovstva i pomorskog brodarstva - nije toliko izravno i strukturno ovisna o cijeni nafte.
Utjecaj rastućih cijena sirove nafte na veleprodajne i maloprodajne cijene dizela nije neposredan, ali s obzirom na trenutne tržišne uvjete, benzinske postaje i veletrgovci često unaprijed ažuriraju svoje cjenike, predviđajući daljnja povećanja. To znači da će vozači i operateri voznog parka u roku od nekoliko radnih dana od šoka u ponedjeljak izravno osjetiti utjecaj na benzinskoj postaji.
Marže industrije: već napete
Ključni kontekst za procjenu ozbiljnosti situacije je činjenica da europska prometna industrija ulazi u ovu krizu teško financijski oslabljena. Posljednjih godina akumulirao se niz nepovoljnih pojava:
- Rastući troškovi rada — povećanje minimalnih plaća u zapadnoeuropskim zemljama i provedba paketa mobilnosti prisilili su prijevoznike iz srednje i istočne Europe da radikalno revidiraju svoje poslovne modele i strukture naknada vozača.
- Visoke kamatne stope — tijekom značajnog dijela nedavnog razdoblja europski prometni sektor financirao je ulaganja u vozni park (leasing, krediti) urodosuočeni s rekordno visokim troškovima novca, što je značajno opteretilo bilance mnogih tvrtki.
- Rastuće cestarine — sve više europskih zemalja uvodi ili pooštrava svoje sustave naplate cestarine (uključujući Njemačku u području obračuna emisija CO₂), povećavajući operativne troškove svakog kilometra rute.
- Pritisak velikih klijenata — Trgovački lanci i proizvođači dosljedno nastoje održati ili smanjiti cijene prijevoza, smanjujući operativne marže prijevoznika na povijesno niske razine.
U tom kontekstu, svako naglo povećanje cijena goriva doslovno je udarac za mnoge transportne tvrtke - posebno manje i srednje - koji bi se mogao pokazati kao kap koja je prelila čašu. Tvrtke koje se nisu osigurale odgovarajućim klauzulama o gorivu u svojim ugovorima (tzv. faktor prilagodbe goriva ili faktor prilagodbe bunkera) ili implementirale instrumente zaštite na tržištu terminskih ugovora naći će se u izuzetno teškoj situaciji.
Val bankrota u srednjoj i istočnoj Europi - stvarna prijetnja
Prometni sektor u srednjoj i istočnoj Europi, a posebno u Poljskoj, koja je jedan od najvećih cestovnih prijevoznika u cijeloj Europskoj uniji, posebno je ranjiv u tom kontekstu. Poljski prijevoznici zajedno upravljaju jednom od najvećih flota kamiona u Europi, a većina njihovih poslovnih modela oslanja se na poslovanje s vrlo niskim maržama, uz održavanje ugovora sklopljenih u uvjetima prije krize s gorivom.
Na temelju analize financijske strukture subjekata koje prati EURODEBT.eu, može se predvidjeti da će najizloženiji riziku naglog pogoršanja financijske likvidnosti biti:
- Male transportne tvrtke zapošljavanje do 10-15 vozača, bez kapitalnih rezervi i s mogućnošću brzog ponovnog pregovaranja o uvjetima ugovora s izvođačima radova.
- Prijevoznici koji posluju na rutama s niskom jediničnom dobiti — posebno u segmentu prijevoza rasutih tereta i kontejnera, gdje je cjenovna konkurencija najjača.
- Tvrtke s visokim kratkoročnim dugom, čiji se model financiranja temelji na intenzivnom korištenju faktoringa ili kredita za obrtna sredstva s promjenjivom kamatnom stopom.
- Poduzeća bez učinkovitih klauzula o gorivu u dugoročnim ugovorima s primateljima usluga.
Povijesni presedani – uključujući val bankrota nakon naglog porasta cijena goriva 2022. i 2008. – jasno pokazuju da takvi cjenovni šokovi dovode do povećanog broja zahtjeva za restrukturiranje i proglašenja bankrota unutar 3-6 mjeseci od njihove pojave.
Ogroman porast cijena prijevoza – sigurnost, a ne scenarij
Tržišna logika je u ovom slučaju neumoljiva: prijevozničke tvrtke koje prežive cjenovni šok imat će samo jedan obrambeni instrument: povećanje vozarina. Stoga se povećanje cijena prijevoza u Europi ne treba tretirati kao mogući scenarij, već kao određena posljedica aktualnih događaja. Jedino je pitanje opseg i tempo tih povećanja.
Izravne učinke osjetit će prije svega oni koji naručuju transportne usluge: proizvođači raznih roba, trgovački lanci i logistički operateri. Potonji će, djelujući kao posrednici, zauzvrat biti prisiljeni prenijeti veće troškove na svoje krajnje kupce. Neizravno, ali neizbježno, povećanje cijena prijevoza utjecat će na cijene proizvoda dostupnih krajnjim potrošačima - kako na poljskom tržištu tako i diljem Europske unije.
Učinak drugog kruga: Inflacija ponovno u igri
Ekonomisti koriste termin "sekundarni učinak" kako bi opisali mehanizam kojim početni inflacijski impuls - u ovom slučaju, rastuće cijene nafte - postupno prožima cijelo gospodarstvo, manifestirajući se u cijenama sljedećih kategorija proizvoda i usluga. Logistika i transport jedni su od glavnih kanala putem kojih se taj učinak prenosi, jer utječu na gotovo svaku kariku u lancu opskrbe.
Povratak povišenoj inflaciji u eurozoni, a i šire u cijeloj Europi, vrlo je vjerojatan u trenutnim okolnostima. Takav razvoj događaja predstavljao bi ozbiljne komplikacije za Europsku središnju banku i središnje banke pojedinih zemalja u regiji. Do nedavno su te institucije signalizirale svoju spremnost da nastave ciklus smanjenja kamatnih stopa kako bi podržale gospodarski oporavak. Povratak inflacijskom pritisku mogao bi učinkovito blokirati te planove ili čak prisiliti povratak restriktivnoj monetarnoj politici.
S obzirom na istovremeni utjecaj visokih troškova energije, skupih kredita i stagnirajuće potražnje, rizik recesije, ili barem stagflacije, u eurozoni očito raste. Za tvrtke u sektoru TSL-a to bi značilo najgori mogući scenarij: istovremeni pritisak na troškove i smanjenje obujma narudžbi.
Što bi menadžeri rizika trebali učiniti sada?
S obzirom na događaje od 31. kolovoza 2026., pasivno čekanje razvoja situacije luksuz je koji si nijedna odgovorna tvrtka ne može priuštiti. U nastavku donosimo konkretne preporuke za različite kategorije subjekata koji posluju u TSL sektoru i srodnim industrijama.
Za transportne i špediterske tvrtke:
- Hitno ponovno pregovaranje o dugoročnim ugovorima — odmah se angažirati s kupcima kako bi se uvele ili ažurirale klauzule o gorivu koje automatski prilagođavaju cijene prijevoza trenutnim cijenama dizela.
- Pregled i ažuriranje spot cjenika — cijene usluga koje se pružaju bez dugoročnih ugovora trebale bi odmah odražavati novu razinu troškova goriva.
- Analiza portfelja ugovora s obzirom na izloženost riziku — identificiranje ugovora prema kojima tvrtka snosi puni rizik povećanja troškova i razvoj strategije za njihov postupni raskid ili ponovno pregovaranje.
- Razmatranje instrumenata zaštite od rizika — za veće subjekte, provedba ili pregled primijenjenih terminskih vrijednosnih papira na tržištu nafte ili dizela.
- Praćenje financijske likvidnosti — povećana učestalost internog izvještavanja o novčanom toku, posebno u području troškova goriva i pravovremene naplate potraživanja.
Za tvrtke koje naručuju transportne usluge (proizvodnja, trgovina, e-trgovina):
- Pripreme za neizbježno povećanje cijena — logistički proračuni za nadolazeća tromjesečja trebali bi uzeti u obzir scenarij značajnog povećanja troškova prijevoza.
- Provjera stanja ključnih pružatelja transportnih usluga — rastući rizik od bankrota prijevoznika opravdava intenzivnije financijsko praćenje logističkih partnera, uključujući provjeru na platformama poput EURODESK.eu.
- Diverzifikacija baze pružatelja transportnih usluga — ovisnost o jednom ili više prijevoznika u kriznoj situaciji može rezultirati prekidima u lancu opskrbe.
Za financijske institucije i osiguravatelje:
- Pooštravanje kreditne politike prema subjektima iz sektora TSL-a, posebno onima sa slabijim bilancama i bez sigurnosti goriva u ugovorima.
- Rigorozno praćenje potraživanja — povećana vjerojatnost kašnjenja u otplati obveza od strane prijevoznika opravdava pojačanu kontrolu kreditne izloženosti.
- Revizija kreditnih i faktoring limita za subjekte s visokim omjerom duga koji posluju u cestovnom prometu.
Srednjoročni izgledi: tržište se neće brzo vratiti u ravnotežu
Čak i ako se vojna situacija u Perzijskom zaljevu stabilizira brže nego što pesimisti pretpostavljaju, tržišta roba neće se odmah vratiti na razine prije 31. kolovoza. Iskustvo iz prethodnih geopolitičkih kriza (uključujući sukob Rusije i Ukrajine 2022. i napade na naftnu infrastrukturu Saudijske Arabije 2019.) pokazuje da se nakon naglog porasta cijene nafte stabiliziraju na znatno višoj razini nego prije događaja, čak i kada je neposredni rizik od poremećaja u opskrbi prošao.
To znači da se industrija TSL-a mora pripremiti ne za jednokratni, privremeni šok, već za poslovanje u uvjetima strukturno viših troškova goriva tijekom najmanje nekoliko mjeseci. Tijekom takvog vremenskog horizonta, tvrtke bez odgovarajuće ugovorne fleksibilnosti i kapitalnog zaštitnog sloja postupno će gubiti sposobnost podmirivanja tekućih obveza.
Procjena rizika EURODEBT.eu: Prometni sektor pod lupom
Kao odgovor na događaje od 31. kolovoza 2026., urednički i analitički tim EURODEBT.eu intenziviraju praćenje subjekata u sektoru transporta i logistike u srednjoj i istočnoj Europi. Upravitelji rizika i vlasnici poduzeća trebali bi obratiti posebnu pozornost na sljedeće znakove upozorenja kod svojih partnera:
- Kašnjenja u plaćanju dobavljačima i podizvođačima – prvi i najčešći simptom problema s likvidnošću.
- Uznemirujuće promjene u strukturi narudžbi – iznenadna otkazivanja ugovora ili drastična smanjenja količina mogu ukazivati na operativne poteškoće.
- Promjene u pravilima kupnje goriva – prelazak s bezgotovinskog na gotovinsko plaćanje može ukazivati na probleme s kreditnim limitima na benzinskim postajama.
- Informacije o kolektivnim otpuštanjima ili smanjenju voznog parka – signali restrukturiranja prije formalnog postupka.
Europsko iskustvo iz prethodnih robnih kriza jasno pokazuje da stečaj velikog ili srednjeg prijevoznika može izazvati niz problema za njegove partnere, podizvođače i vjerovnike - često bez ikakvog prethodnog upozorenja. Provjera financijskog stanja poslovnih partnera u prometnom sektoru sada postaje ne samo opcionalni alat dubinske analize, već temeljni zahtjev za upravljanje operativnim rizicima.
Sažetak
Događaji od 31. kolovoza 2026. potresli su europski sektor transportnog sustava u vrijeme kada je industrija već bila oslabljena višemjesečnim pritiskom troškova. Prelazak cijene sirove nafte Brent preko 90 dolara po barelu nije samo apstraktan broj na burzama - to je izravna prijetnja financijskoj likvidnosti tisuća brodarskih tvrtki, signal nadolazećeg povećanja vozarina i potencijalni okidač za još jedan val inflacije na kontinentu. Vrijeme pasivnog promatranja je prošlo - i za prijevoznike koji traže ugovornu zaštitu i za tvrtke čiji lanci opskrbe ovise o stabilnosti prometnog sektora.




