

Kraj bescarinskog uvoza iz Kine: EU uvodi naknadu od 3 eura po paketu od 1. srpnja 2026.
Od 1. srpnja 2026. na svaki paket vrijednosti manje od 150 eura koji se uvozi u EU iz trećih zemalja primjenjivat će se paušalna carinska pristojba u iznosu od 3 eura. Europska komisija objavila je detaljne provedbene propise kojima se uređuje taj mehanizam, čime je ukinuto dugogodišnje oslobođenje od carine koje je olakšavalo masovne prijevare u obliku podcjenjivanja vrijednosti robe. Logistički operateri i kurirske tvrtke imaju ograničeno vrijeme za integraciju novih zahtjeva u carinske sustave kako bi izbjegli kašnjenja i financijske sankcije.
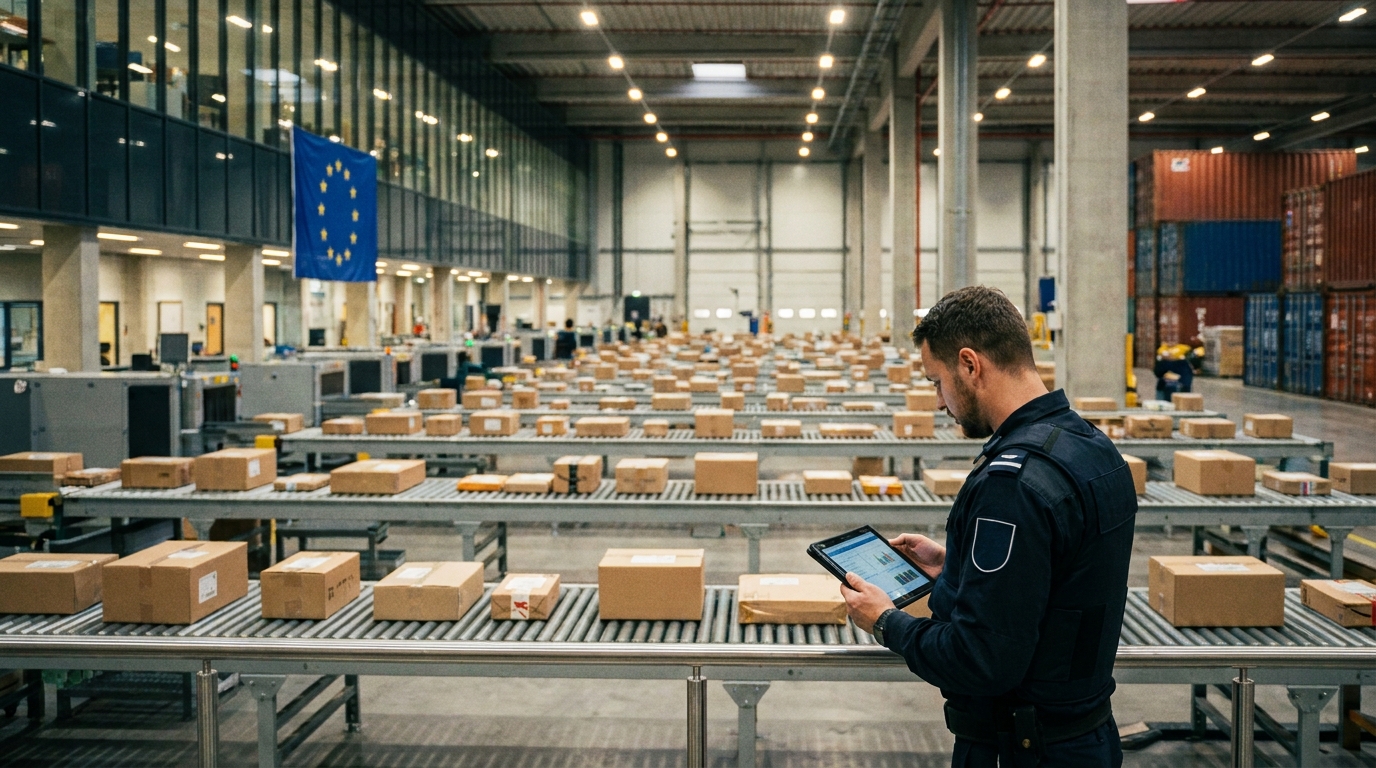
Od 1. srpnja 2026. svaki paket uvezen u Europsku uniju iz trećih zemalja s vrijednošću manjom od 150 eura podliježe fiksnoj carini od 3 eura. Europska komisija objavila je detaljna provedbena pravila koja uređuju ovaj mehanizam - Provedbenu uredbu (EU) 2026/1200 od 5. lipnja 2026. - kojom se formalizira jedna od najznačajnijih promjena carinskog zakonodavstva EU u posljednjem desetljeću. Za prijevozničke tvrtke, logističke operatere i trgovačke platforme to znači hitnu prilagodbu procesa i IT sustava.
Dugoročno oslobođenje od carine postaje stvar prošlosti
Godinama je uvoz male robe iz zemalja izvan EU bio u potpunosti oslobođen carina, pod uvjetom da vrijednost pošiljke nije prelazila 150 eura. Ovaj je mehanizam izvorno bio namijenjen pojednostavljenju carinskog rada i smanjenju birokratskog opterećenja povezanog s rukovanjem malim potrošačkim paketima. U vrijeme kada je prekogranična e-trgovina bila nišna pojava, rješenje je funkcioniralo glatko i bez većih kontroverzi.
Međutim, brzi rast e-trgovine - posebno s azijskih platformi poput Sheina, Temua i AliExpressa - učinio je stari sustav podložnim masovnoj zlouporabi. Otprilike 2024. godine 4,6 milijardi paketa male vrijednosti, od čega gotovo 91% potječe iz Kine. Razmjeri ovog fenomena značili su da su milijarde eura neprijavljene robe svake godine prelazile prag od 150 eura, izbjegavajući i carine i, često, PDV.
Najčešće korišteni mehanizmi za zaobilaženje zakona uključuju: namjerno podcjenjivanje carinske vrijednosti roba prijavljena u prijevoznim dokumentima i umjetna podjela narudžbi na manje pakete, tako da je svaki pojedinačno spadao u ograničenje koje im daje pravo na izuzeće. Ove su prakse narušavale konkurenciju na europskom maloprodajnom tržištu, stavljajući lokalne poduzetnike u nepovoljan položaj u usporedbi s uvoznicima koji se nisu pridržavali važećih propisa.
Uredba 2026/1200 – što se točno mijenja?
Provedbena uredba Komisije (EU) 2026/1200 formalno je stupila na snagu 9. lipnja 2026., ali njezina praktična primjena započet će s novim tromjesečjem – tj. od 1. srpnja 2026. Ove odredbe predstavljaju tehničku i proceduralnu nadgradnju ranije Uredbe Vijeća (EU) 2026/382, kojom je formalno ukinuto carinsko oslobođenje za pošiljke male vrijednosti.
Novi propisi uvode nekoliko ključnih operativnih promjena koje su važne za svaki subjekt uključen u rukovanje uvozom robe u EU:
- Fiksna carina od 3 eura po artiklu — naplaćuje se na svaku pošiljku vrijednosti manje od 150 €, bez obzira na njezin sadržaj ili zemlju otpreme. Naknada se izračunava automatski i ne zamjenjuje PDV, već se naplaćuje uz njega.
- Izmijenjena pravila o sveobuhvatnom jamstvu — novi propisi omogućuju korištenje općih jamstava prilikom puštanja robe u slobodni promet prema posebnom postupku IOSS (Uvoz na jednom mjestu), što predstavlja značajnu operativnu pogodnost za velike logističke operatere.
- Identifikacija nadležnih carinskih ureda — za pošiljke koje nisu obuhvaćene IOSS postupkom, carinska deklaracija za puštanje u slobodni promet mora se podnijeti carinarnici u Država članica odredišta robeOva promjena ima za cilj spriječiti neslaganja između mjesta carinjenja i mjesta naplate PDV-a, koja su bila izvor brojnih proceduralnih komplikacija.
- Novi zahtjevi za podatke za carinske deklaracije — Izmijenjeni Prilog B carinskim propisima uvodi dodatna polja i postupke izvješćivanja koji omogućuju automatiziranu naplatu nove naknade od 3 eura. Operateri čiji IT sustavi nisu pripremljeni za obradu ovih podataka mogu se susresti sa značajnim problemima pri carinjenju.
IOSS i PDV – što ostaje isto?
Vrijedi naglasiti da novi carinski propisi ne mijenjaju trenutni sustav PDV-a ili pravila o prodaji na daljinu. IOSS postupak, proveden u srpnju 2021. kao dio paketa reformi PDV-a za e-trgovinu, nastavit će se primjenjivati prema svojim trenutnim pravilima. Prodavači registrirani kod IOSS-a nastavit će obračunavati PDV na robu prodanu izravno prema ovom postupku, a nova carina od 3 eura bit će dodana transakciji kao zasebna stavka.
Za tvrtke izvan EU koje ne koriste IOSS, odgovornost za carine i obračun PDV-a bit će na poštanskom ili kurirskom operateru koji djeluje kao carinski posrednik. To stvara dodatno administrativno opterećenje za prijevoznike i špeditere, koji moraju biti spremni nositi se s tom ulogom za tisuće pošiljki dnevno.
Tranzicijska priroda – što nakon 2028.?
Važan kontekst cijele reforme je njezin privremena prirodaNaknada od 3 eura nije trajno rješenje – to je privremeni korak koji će ostati na snazi do potpunog pokretanja. Centar za carinske podatke EU-a, planirano za sredinu 2028. Nakon što se ovaj sustav provede, standardne carine – diferencirane ovisno o kategoriji proizvoda i zemlji podrijetla – zamijenit će trenutnu fiksnu stopu.
EU Carinski podatkovni centar ključni je element šire reforme carinskog zakonodavstva EU. Nova platforma namijenjena je omogućavanju potpune digitalizacije i centralizacije carinskih podataka, uklanjajući fragmentaciju informacija među državama članicama. Za logističku industriju to znači još jedan val sistemskih promjena, za koje se poduzeća moraju unaprijed pripremiti.
Implikacije za logističke i špediterske operatere
Iz perspektive transportnih i logističkih tvrtki koje posluju na europskom tržištu, reforma uvodi niz specifičnih operativnih izazova koji zahtijevaju hitno djelovanje:
- Integracija IT sustava Carinski i WMS sustavi moraju se ažurirati kako bi automatski izračunali naknadu od 3 eura, podržali nova polja u carinskim deklaracijama i upravljali plaćanjima u ime kupaca. Kašnjenja u provedbi mogla bi dovesti do blokada kontrolnih točaka na granicama EU.
- Postupci carinjenja — promjena obveze podnošenja deklaracija carinarnici zemlje odredišta (za pošiljke izvan IOSS-a) zahtijeva pregled i ažuriranje postojećih logističkih postupaka, posebno za operatere koji opslužuju distribucijske mreže u više zemalja.
- Upravljanje jamstvima — Tvrtke koje koriste IOSS postupak trebale bi procijeniti mogućnosti i koristi novih odredbi o sveobuhvatnom jamstvu, koje mogu optimizirati novčani tok pri rukovanju velikim količinama pošiljki.
- Komunikacija s kupcima — Logistički operateri koji opslužuju uvoznike moraju jasno komunicirati promjene troškova i postupaka, posebno malim i srednjim poduzećima koja možda nisu svjesna novih carinskih obveza.
- Rizik od kazni i kašnjenja — Nepoštivanje novih zahtjeva za podacima u carinskim deklaracijama može rezultirati ne samo kašnjenjima isporuke već i financijskim kaznama koje nameću carinska tijela.
Utjecaj na tržište e-trgovine i konkurenciju
Reforma mijenja uvjete na europskom tržištu e-trgovine. Iako se naknada od 3 eura može činiti malom za jedan paket, njezin utjecaj na profitabilnost poslovnih modela temeljenih na masovnom uvozu vrlo jeftinih proizvoda iz Azije mogao bi biti značajan. Marže na proizvodima vrijednim nekoliko eura - tipične za platforme poput Temua ili Sheina - bit će značajno smanjene, posebno kada se carinska pristojba kombinira s administrativnim troškovima za prodavatelja i prijevoznika.
Europski trgovci i proizvođači, koji se godinama žale na nelojalnu konkurenciju azijskih platformi, reformu vide kao korak u pravom smjeru. Iako izjednačavanje carinskih uvjeta neće riješiti sve probleme povezane s dampingom cijena, suzbit će najočitije mehanizme utaje koji godinama daju uvoznicima koji se ne registriraju za PDV i podcjenjuju carine neopravdanu konkurentsku prednost.
Međutim, treba napomenuti da reforma nosi i rizik povećanja troškova za europske potrošače koji kupuju u inozemstvu, a njezina učinkovitost u smanjenju carinskih prijevara ovisit će o dosljednoj provedbi propisa od strane nacionalnih carinskih uprava – posebno u kontekstu ogromnih količina paketa koji svakodnevno prelaze granice EU-a.
Procjena poslovnog rizika – na što treba paziti?
Za upravitelje rizika i donositelje odluka u transportnim i logističkim tvrtkama, carinska reforma od 1. srpnja 2026. generira nekoliko područja povećanog rizika na koja treba obratiti pozornost:
- Operativni rizik: Neuspjeh u prilagođavanju IT sustava novim zahtjevima za podacima prije 1. srpnja 2026. mogao bi paralizirati carinske službe i uzrokovati velika kašnjenja u isporuci i gubitak prihoda.
- Financijski rizik: Tvrtke koje djeluju kao carinski posrednici za pošiljke izvan IOSS-a odgovorne su za ispravan izračun i plaćanje carina – pogreške mogu rezultirati financijskim kaznama i zahtjevima od strane kupaca.
- Reputacijski rizik: Kašnjenja u isporukama koja su posljedica operativne nepripremljenosti mogu ozbiljno naštetiti odnosima s kupcima, posebno u segmentu e-trgovine, gdje je vrijeme isporuke ključni parametar.
- Regulatorni rizik u perspektivi 2028. godine: Privremena priroda naknade od 3 eura znači da tvrtke sada moraju planirati sljedeći krug prilagodbe svojih sustava potpunoj carinskoj reformi povezanoj s pokretanjem Centra za carinske podatke EU-a.
Tvrtke koje prihvate nadolazeće promjene kao katalizator za sveobuhvatnu modernizaciju svojih carinskih procesa moći će ne samo izbjeći rizike, već i izgraditi održivu operativnu prednost nad konkurentima koji se oklijevaju prilagoditi. U logističkoj industriji, gdje su marže male, a troškovi pogrešaka visoki, proaktivan pristup upravljanju usklađenošću s propisima postaje ključni element poslovne strategije.




