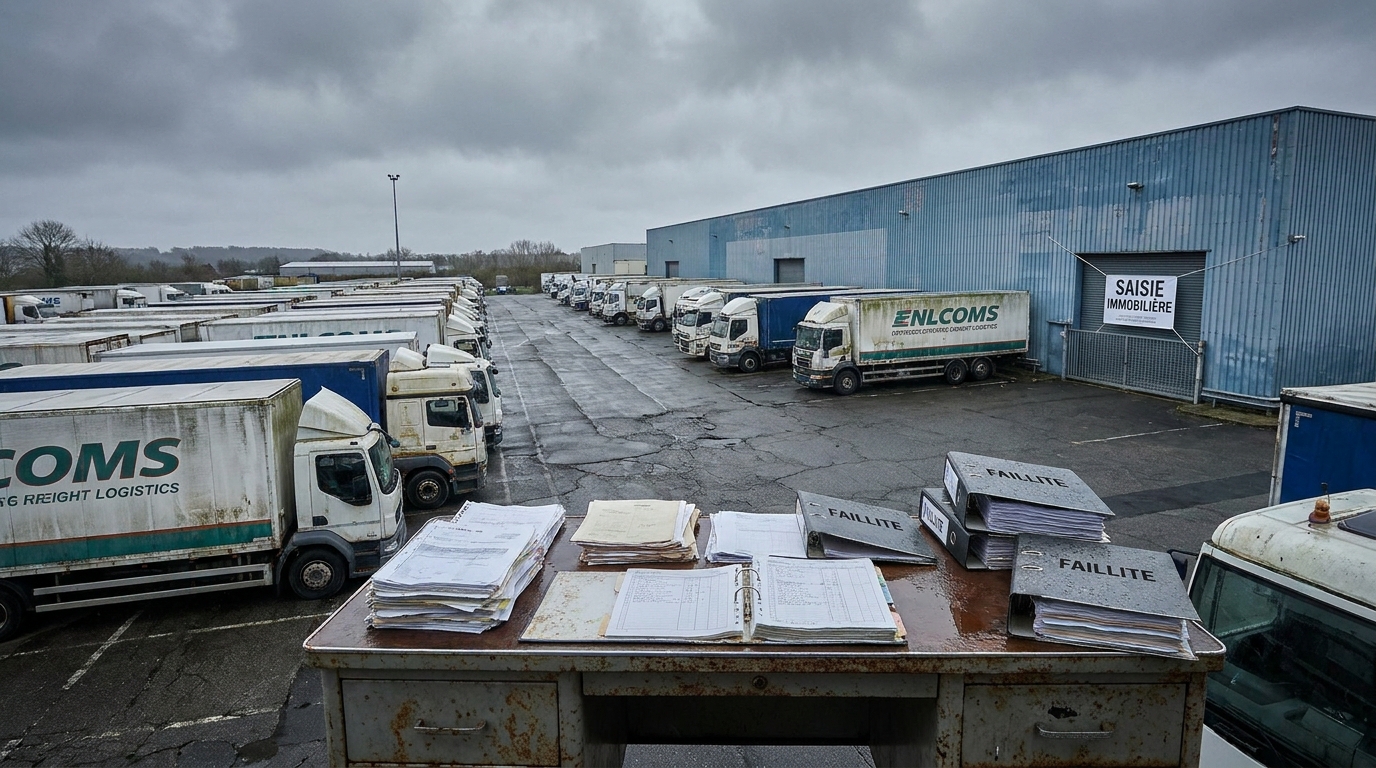
Kreditna kriza u Njemačkoj: Rekordne poteškoće s financiranjem za mala i srednja poduzeća pogodile su sektor TSL-a i poljske prijevoznike
Njemačka, najveći poljski trgovinski partner i stup europske logistike, suočava se s povijesnom kreditnom krizom. Najnovije izvješće državne razvojne banke KfW (Kreditanstalt für Wiederaufbau), pripremljeno u suradnji s renomiranim institutom za ekonomska istraživanja ifo, otkriva alarmantne podatke: pristup bankarskom financiranju za mala i srednja poduzeća - tzv. Mittelstand - trenutno je najteži otkako se ta statistika počela prikupljati 2026. godine. Razmjeri problema su neviđeni, a njegove posljedice za europske lance opskrbe, uključujući poljske tvrtke za prijevoz i otpremu tereta, mogle bi se pokazati strašnim.
Rekordni rezultati kreditnog indeksa – podaci koji ne ostavljaju nikakve sumnje
Indikator "KfW-ifo-Kredithürde", barometar kreditnih barijera, dosegao je u drugom tromjesečju 2026. razinu kakvu analitičari nikada prije nisu vidjeli. 40,5 posto Anketirana mala i srednja poduzeća koja su podnijela zahtjev za kredite prijavila su ozbiljne poteškoće s poslovnim bankama. Kako bi se u potpunosti ilustrirao opseg problema, vrijedi naglasiti da je ovo nagli porast 6,5 postotnih bodova u usporedbi s prethodnim tromjesečjem - jedan od najvećih tromjesečnih skokova u povijesti istraživanja.
Problem nije ograničen samo na mala poduzeća. Velike korporacije već osjećaju teret restriktivnih standarda kreditiranja. 32,9 posto subjekti – 3,8 postotnih bodova više nego u prethodnom tromjesečju. To znači da je pooštravanje politika kreditiranja od strane banaka sistemske i međusektorske prirode, te nadilazi tipične poteškoće malih poduzeća s nedovoljnom kreditnom poviješću ili kolateralom.
Zašto banke zatvaraju slavine za novac?
Glavni ekonomist KfW-a dr. Dirk Schumacher ukazuje na složen skup razloga koji stoje iza pooštravanja kreditne politike. Srž problema leži u slabljenju makroekonomske situacije diljem Njemačke, što utječe na bilance tisuća tvrtki.
- Erozija kapitala: Godine visoke inflacije, rastućih troškova energije i pritiska na marže uzrokovali su stalan pad omjera kapitala mnogih tvrtki. Banke, prilikom procjene kreditne sposobnosti, upravo gledaju na taj sigurnosni jastuk - a on je sve tanji i tanji.
- Pad kreditnih rejtinga: Pogoršanje financijskih rezultata tvrtki automatski se prevodi u niže kreditne rejtinge. To pak pokreće obrambene mehanizme banaka, koje, kao odgovor na rastući rizik, zahtijevaju veći kolateral ili jednostavno odbijaju financiranje.
- Veće premije rizika: Financijske institucije, željne zaštititi vlastite kreditne portfelje, nameću sve veće marže na kredite. U praksi to znači da čak i one tvrtke kojima banke odluče odobriti kredite plaćaju za njih znatno više nego prije samo godinu ili dvije.
- Stroži sigurnosni zahtjevi: Sve više banaka zahtijeva dodatnu, čvrstu sigurnost u obliku nekretnina, strojeva ili druge imovine – što može biti nepremostiva prepreka za tvrtke s ograničenom fiksnom imovinom.
Mehanizam je stoga samopojačavajući: slabije gospodarstvo pogoršava stanje tvrtki, što pooštrava politike banaka, što zauzvrat dodatno ograničava pristup kapitalu potrebnom za prevladavanje teške situacije.
Koji su sektori najugroženiji?
Sektorska analiza KfW-a i ifo-a otkriva da se opseg problema razlikuje među industrijama, ali nijedno područje gospodarstva ne ostaje nepogođeno.
Maloprodaja - u središtu krize
Najgora situacija je u maloprodaji, gdje više od polovice anketiranih tvrtki - bez obzira na veličinu - izvještava o ozbiljnim poteškoćama u dobivanju financiranja. Pozadina ovih problema je stagnacija inflacije: njemački potrošači, umorni od godina visokih cijena, smanjuju potrošnju. Domaća potražnja slabi, promet pada, a banke nerado posuđuju novac tvrtkama u industrijama koje pokazuju jasne znakove recesije.
Industrijska prerada – problemi u srži gospodarstva
Činjenica da poteškoće s kreditima osjećaju 40,8 posto tvrtke u sektoru industrijske prerade - samom stupu na kojem se gradi njemačka gospodarska moć. Visoki troškovi energije, problemi u lancu opskrbe i slabljenje globalne potražnje za kapitalom i industrijskom robom prisiljavaju proizvođače da se nose s rastućim troškovima i smanjenjem prihoda.
Uslužni sektor - iznenađujuće visok postotak problema
U uslužnom sektoru osjeća se kreditna barijera 42,4 posto poduzeća – najviši rezultat od svih analiziranih industrija. Ovo je važna informacija jer sektor usluga uključuje, između ostalog, cestovni prijevoz, otpremu i logistiku – područja izravno povezana sa svakodnevnim aktivnostima poljskih poslovnih partnera.
Sektor TSL-a je u plamenu – zašto su operateri posebno ranjivi?
Za čitatelje EURODEBT.eu - upravitelje rizika i vlasnike transportnih i logističkih tvrtki - implikacije za TSL sektor su od najveće važnosti. Transportna industrija je, po svojoj prirodi, izuzetno osjetljiva na poremećaje u pristupu vanjskom financiranju iz nekoliko temeljnih razloga.
Intenzitet operativnog kapitala: Prijevoznička tvrtka je prvenstveno vozni park. Njihova kupnja, zamjena i održavanje zahtijeva značajna kapitalna ulaganja, koja se u velikoj većini slučajeva financiraju leasingom ili kreditima. Ako banka pooštri uvjete financiranja ili odbije osigurati financiranje, prijevoznik ne može osvježiti svoj vozni park, što se prevodi u veće operativne troškove i smanjenu konkurentnost.
Ovisnost o faktoringu i kreditima za obrtna sredstva: TSL industrija posluje s dugim rokovima plaćanja - vrijeme između završetka transportne usluge i primitka uplate od klijenta može biti 30, 60, a ponekad čak i 90 dana. U međuvremenu, prijevoznik mora platiti gorivo, vozače, cestarine i osiguranje. Faktoring i krediti za obrtna sredstva spas su za mnoge tvrtke. Ograničavanje pristupa tim instrumentima može doslovno zaustaviti poslovanje.
Pritisak na troškove bez kompenzacije: Troškovi vođenja transportnog poslovanja - gorivo, plaće vozača, cestarine, osiguranje - rastu već godinama. Istovremeno, cijene prijevoza određuju se tržišnom konkurencijom i često ne uspijevaju pratiti porast troškova. Tvrtka koja izgubi pristup pristupačnom vanjskom financiranju suočava se s teškim izborom: ili prihvatiti gubitke ili smanjiti poslovanje.
Domino efekt u lancu opskrbe: Ovo je možda najopasniji aspekt za poljske partnere. Kada njemački klijenti - prijevoznici, špediteri i trgovačke tvrtke - počnu osjećati kreditne poteškoće, prvo što rade jest produljenje rokova plaćanja svojim podizvođačima. Poljski prijevoznik koji opslužuje Njemačku odjednom se nađe u situaciji da čeka 90 ili 120 dana na plaćanje umjesto 30. Za tvrtku bez solidnog kapitalnog jastuka to može značiti gubitak financijske likvidnosti.
Paraliza ulaganja - njemački poduzetnici zadržavaju dah
Paradoksalno, kreditna kriza pogađa tržište s dvije strane odjednom. Ne samo banke odbijaju kredite - i sami poduzetnici sve su nevoljniji podnijeti zahtjev za njih. Postotak malih i srednjih poduzeća koja su uopće pregovarala o kreditima s bankama pao je na samo 19,3 posto — najniža razina od četvrtog tromjesečja 2023. To predstavlja pad od 1,7 postotnih bodova u jednom tromjesečju. Među velikim tvrtkama taj je postotak bio 27,5 posto.
Takva niska potražnja za financiranjem nije znak prosperiteta - naprotiv, odražava duboki pesimizam i paralizu ulaganja. Tvrtke koje ne vide izglede za rast ili održive investicijske projekte jednostavno ne podnose zahtjeve za kredite. Ne kupuju nove strojeve, ne proširuju svoje vozne parkove niti ulažu u digitalizaciju ili zelenu transformaciju.
Stručnjaci KfW-a ističu nekoliko čimbenika koji uzrokuju ovu stagnaciju:
- Geopolitička neizvjesnost: Sukob na Bliskom istoku u koji je uključen Iran stvara pritisak na cijene nafte i plina, izravno utječući na profitabilnost energetski intenzivnih i transportnih tvrtki. Teško je planirati ulaganja kada se cijena ključne robe može udvostručiti u roku od nekoliko tjedana.
- Poremećaji u globalnim lancima opskrbe: Geopolitičke napetosti i klimatski poremećaji u pomorskoj trgovini izuzetno otežavaju planiranje proizvodnje i logistike. U ovoj situaciji oprez se čini razboritijim od ambicioznih investicijskih planova.
- Slabo raspoloženje potrošača: Domaća potražnja u Njemačkoj i dalje je slaba. Bez jasnih znakova oporavka od strane potrošača, teško je opravdati proširenje proizvodnih kapaciteta ili voznog parka.
Dugoročno gledano, ovaj pad ulaganja ima ozbiljne posljedice za europsku konkurentnost u cjelini. Njemačka, koja je desetljećima bila tehnološki i logistički lider na kontinentu, možda gubi tu poziciju u korist fleksibilnijih gospodarstava.
Perspektiva poljskog poslovnog partnera – što to znači u praksi?
Poljska je usko isprepletena s njemačkim gospodarstvom. Mi smo jedan od najvećih dobavljača robe i transportnih usluga našem zapadnom susjedu. U 2025. godini poljske transportne tvrtke prevezle su stotine tisuća tereta u odnosima s Njemačkom. Svaka ozbiljna financijska turbulencija u njemačkim tvrtkama predstavlja izravan rizik za poljske podizvođače, špeditere i dobavljače.
Koje specifične prijetnje poljske tvrtke i njihovi menadžeri rizika trebaju imati na umu?
- Produženje rokova plaćanja: Tvrtka koja se bori s likvidnošću prvo pokušava "posuditi" vrijeme od svojih dobavljača. Poljski partneri mogu iznenada otkriti da fakture koje su prije bile plaćene u roku od 30 dana sada čekaju 60 ili više dana.
- Povećani rizik od bankrota izvođača radova: Povijesni podaci pokazuju jasnu korelaciju između ograničenog pristupa kreditima i porasta broja bankrota. Tvrtka koja nije u mogućnosti posuditi novac za pokrivanje svojih tekućih obveza brzo upada u dužničku spiralu.
- Pogoršanje uvjeta trgovanja: Kupci u financijskim poteškoćama mogu pokušati ponovno pregovarati o postojećim ugovorima, tražiti popuste ili sniženja cijena i tražiti uštede gdje god je to moguće.
- Rizik skrivene insolventnosti: Neke tvrtke mogu prikriti svoje financijske probleme na određeno vrijeme odgađajući podmirenje duga prije nego što konačno proglase stečaj. Stoga je redovito praćenje znakova upozorenja ključno.
Preporuke za upravljanje rizicima - Kako zaštititi svoje poslovanje?
Suočeni s rastućom kreditnom krizom s druge strane Odre, tvrtke koje surađuju s njemačkim tržištem – posebno one u sektoru TSL-a – trebale bi odmah poduzeti specifične zaštitne mjere.
1. Pojačati praćenje financijskog stanja izvođača radova
Redovita provjera financijske vjerodostojnosti poslovnih partnera više nije opcija - postala je nužnost. Koristite ažurna izvješća o trgovini, pratite registre dužnika i pratite izvješća o kašnjenjima u plaćanjima u sektoru. Obratite posebnu pozornost na tvrtke u industrijama koje su najviše pogođene kreditnom krizom: trgovina, usluge i proizvodnja.
2. Skratite rokove plaćanja i ojačajte ugovorne uvjete
Gdje je to moguće, nastojte skratiti rokove plaćanja - sa 60 na 30 dana, s 30 na 14 dana. Pregovarajte o avansnim plaćanjima ili postupnim plaćanjima za velike narudžbe. Osigurajte da vaši ugovori uključuju jasne klauzule o kaznenim odredbama za zakašnjela plaćanja.
3. Razmislite o osiguranju potraživanja od kupaca
Kreditno osiguranje je instrument koji posebno dobiva na važnosti u neizvjesnim vremenima. Omogućuje vam da se zaštitite od posljedica insolventnosti kupca - osiguravatelj pokriva fiksni dio gubitka ako kupac ne plati. Za tvrtke sa značajnom izloženošću njemačkom tržištu, to je dobra investicija u sigurnost.
4. Diverzificirajte svoj portfelj kupaca
Oslanjanje na usku skupinu partnera s jednog tržišta za prihode klasična je pogreška u upravljanju rizicima. Ako je vaš portfelj uvelike koncentriran u Njemačkoj, razmislite o aktivnom traženju partnera s drugih tržišta - Beneluksa, Skandinavije, Baltika - kako biste uravnotežili svoju geografsku izloženost.
5. Izgradite vlastitu rezervu likvidnosti
U vrijeme financijskih previranja, kapitalni jastuk je neprocjenjiv. Tvrtke sa solidnim rezervama likvidnosti mogu prebroditi produžene rokove plaćanja bez da se same nađu u problemima. Razmislite o ograničavanju isplate dividendi kako biste izgradili sigurnosni tampon.
Sažetak - poziv na buđenje za cijeli europski poslovni ekosustav
Podaci koje su objavili KfW i ifo nisu samo suha statistika - to je ozbiljan znak upozorenja za svakoga tko posluje s njemačkim tvrtkama ili ovisi o zdravlju lokalnog gospodarstva. Povijesno teška kreditna situacija u Mittelstandu znači da se tisuće tvrtki - od malih garaža do srednje velikih špeditera - nalaze na rubu likvidnosti.
Za poljski sektor TSL-a, koji je godinama gradio svoju poziciju na opsluživanju njemačkog tržišta, ovo je vrijeme posebne budnosti. Ne radi se o pesimizmu ili panici - radi se o svjesno upravljanje rizicima na temelju čvrstih podataka. A ti su podaci sada jasni: Mittelstand, koji je desetljećima pokretao Europu, prolazi kroz jedan od najtežih trenutaka u svojoj poslijeratnoj povijesti.
Tvrtke koje danas ulažu u robusne postupke provjere kupaca, jačaju svoje komercijalne ugovore i osiguravaju potraživanja odgovarajućim financijskim instrumentima bit će u puno boljoj poziciji da imaju koristi od oporavka sutra kada on konačno dođe. Oni koji ignoriraju znakove upozorenja možda ga neće doživjeti.