

Više od 800 prijevozničkih tvrtki nestalo je s poljskog tržišta u prvom kvartalu 2026. – tiha kriza koja se ne pojavljuje u evidenciji
U prvom tromjesečju 2026 godine s poljskog tržišta neto je nestalo više od 800 prijevozničkih tvrtki s licencijom Zajednice — tempo prestanka poslovanja četiri je puta veći nego prethodnih godina. Pojava „tihog izlaska s tržišta” dovodi do toga da tradicionalni registri dužnika i baze KRS-a ne odražavaju stvarne razmjere krize. Za menadžere rizika ključno postaje praćenje valjanosti prijevozničke licencije, a ne isključivo formalnog statusa poduzetnika. Bez sustavnih regulatornih promjena — povrata trošarine, skraćivanja rokova plaćanja i reforme PDV-a — trend bi se mogao nastaviti u sljedećim tromjesečjima.
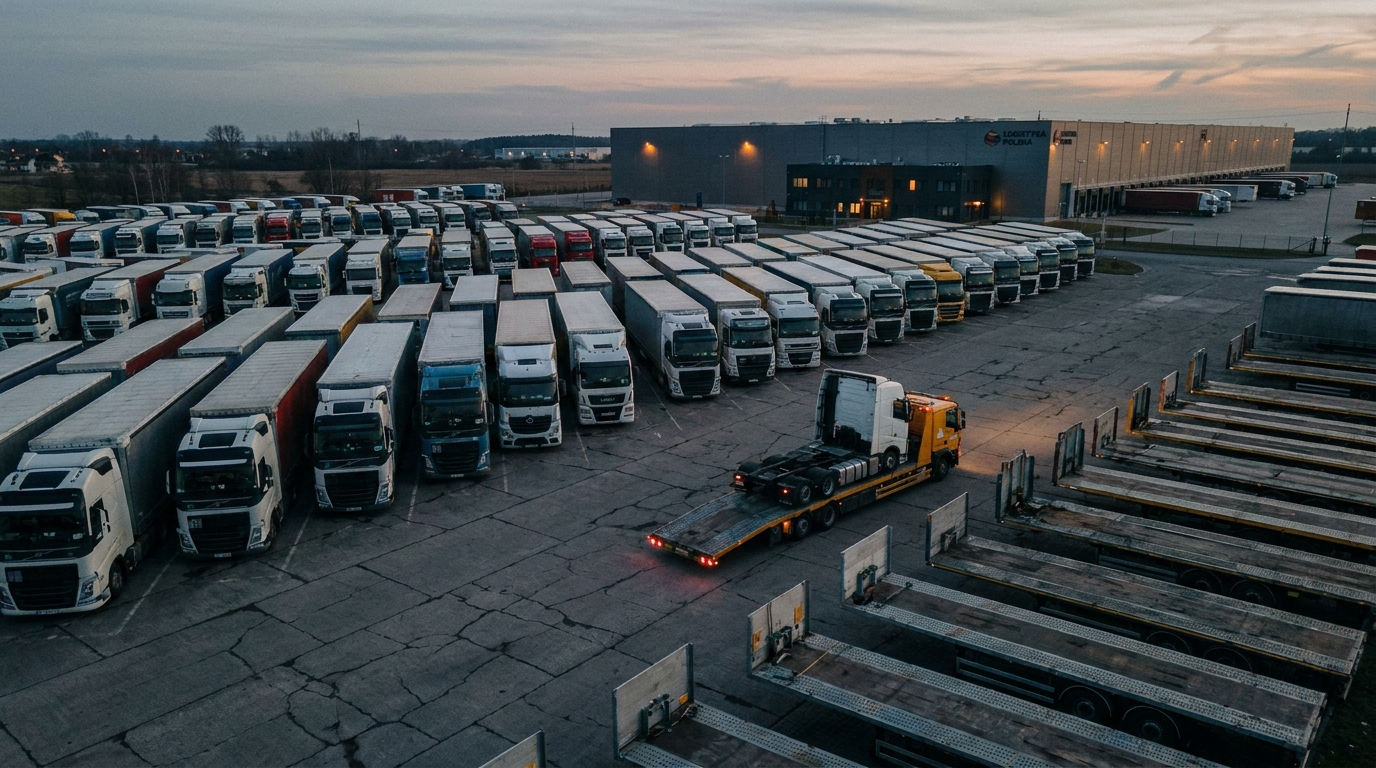
U samo tri mjeseca – od siječnja do ožujka 2026. – poljski sektor cestovnog prijevoza izgubio je neto broj od preko 800 tvrtki s licencom Zajednice. Ovo nije uobičajena korekcija tržišta. Podaci koje su prikupili analitičari TruckFocus.pl i Međunarodno udruženjerodoCestovni prijevoznici (ZMPD) ukazuju na strukturni slom, čiji je opseg usporediv s učincima višegodišnjih kriza. Štoviše, tradicionalni alati za provjeru izvođača radova - registri KRS-a, baze podataka dužnika, izvješća o stečaju - uvelike doprinose ovom slomu. oni se ne registrirajuZa menadžere rizika i vlasnike logističkih tvrtki to znači jedno: postojeći postupci dubinske analize zahtijevaju hitno ažuriranje.
Brojke koje govore same za sebe
U prvom tromjesečju 2026. godine izdano je ukupno više od 1700 licenci Zajednice kojima se ovlašćuje obavljanje međunarodnihrodocestovni prijevoz. Tijekom istog razdoblja na tržište je ušlo otprilike 900 novih subjekata. Neto bilanca bio je gubitak od preko 800 tvrtki - i to u samo jednom tromjesečju.
Još alarmantnija je stopa potpunog zatvaranja tvrtki. Ukupno 1234 prijevozničke tvrtke prestale su s radom tijekom razdoblja koje se razmatra. Za usporedbu, brojka blizu te brojke zabilježena je za cijelu godinu do sada. To znači da se tempo zatvaranja tvrtki ubrzao četiri puta brže od povijesnih normi.
Poljski cestovni prijevoz desetljećima gradi vodeću poziciju u Europi. Poljske tvrtke opslužuju otprilike četvrtina kabotaže i prekograničnog cestovnog prijevoza u EUTaj se potencijal danas sustavno uništava - ne jednom iznenadnom katastrofom, već istovremenim nakupljanjem nekoliko čimbenika koji izazivaju krizu.
„Tihi izlaz“ – fenomen koji zbunjuje analitičare rizika
Ključno zapažanje iz najnovijih podataka jest promjena modela po kojem poljske transportne tvrtke prestaju s poslovanjem. Klasični stečaj - s podnošenjem zahtjeva sudu, upisom u Središnji ekonomski informacijski centar (COIG) i vidljivim zapisom u registrima - postaje rijedak. Umjesto toga, fenomen poznat kao "tihi izlazak s tržišta".
Mehanizam je sljedeći: prijevoznik koji gubi financijsku likvidnost ne čeka formalnu izjavu o stečaju. Umjesto toga, poduzima niz preventivnih mjera: vraća vozila (tegljače, poluprikolice) najmodavcu, ukida postojeće prijevozničke dozvole, podmiruje - ili ne - trenutne obveze i zatvara tvrtku na pojednostavljen način. Cijeli proces odvija se izvan radara tradicionalnih registara dužnika.
Praktične posljedice za poslovne partnere su ozbiljne:
- Tvrtka može biti aktivna u Nacionalnom sudskom registru, a istovremeno mu je možda već istekla ili suspendirana licenca Zajednice - što znači efektivni prestanak operativnih aktivnosti.
- Nema upisa u registar dužnika nije sinonim za solventnost - poduzetnik je jednostavno mogao odustati od posla prije nego što je imao vremena akumulirati formalne obveze.
- Provjera u BIK-u, KRD-u ili ERIF-u ne mora otkriti nikakve nepravilnosti za subjekt koji de facto više ne funkcionira kao aktivni prijevoznik.
Zaključak je jasan: praćenje statusa prometne dozvole postaje važniji pokazatelj zdravlja tvrtke od njenog statusa u registru poduzetnikaZa subjekte koji naručuju prijevoz, financiraju vozni park ili daju trgovinske kredite u ovoj industriji, nedostatak aktivne licence trebao bi biti alarm od najvećeg prioriteta.
Zašto male transportne tvrtke propadaju brže od velikih?
Trenutna kriza nesrazmjerno utječe na mikro i mala prijevoznička poduzeća - tvrtke s jednom, dvije ili najviše nekoliko kombinacija vozila. Ona čine okosnicu poljske TSL industrije, ali su i najosjetljivija na bilo kakve ekonomske turbulencije.
Razlika između malog i velikog prijevoznika je prvenstveno ekonomije razmjera i pregovaračke moćiTvrtke s velikim voznim parkom mogu računati na:
- Povlaštene cijene na voznim karticama prilikom kupnje goriva,
- Veleprodajne cijene guma i rezervnih dijelova,
- Namjenske, dogovorene tarife osiguranja (OC, OCP, AC),
- Pristup dugoročnim ugovorima sa zajamčenim vozarinom,
- Sposobnost apsorpcije privremenih gubitaka zahvaljujući diverzificiranom portfelju klijenata.
Mala poduzeća nemaju nijednu od ovih prednosti. Međutim, njihova struktura troškova gotovo je identična onoj kod divova— Trajni financijski tereti uglavnom su neovisni o ekonomskoj situacijiTroškovi leasinga vozila, premije osiguranja od odgovornosti prijevoznika, plaće vozača s punim socijalnim paketom, naknade za licenciranje i certifikati o stručnoj osposobljenosti – svi se ti troškovi stalno javljaju, bez obzira je li traktor parkiran ili putuje natovaren diljem Europe.
U tom kontekstu, šok s gorivom u ožujku pokazao se posebno razornim. Blokada Hormuškog tjesnaca u ožujku 2026. izazvala je ogroman porast cijena sirove nafte i brzo utjecala na cijene dizela na europskim benzinskim postajama. Na vrhuncu, porast troškova goriva u usporedbi s istim razdobljem prethodne godine premašio je 40 postoZa malog prijevoznika, gorivo obično čini 30 do 40 posto ukupnih operativnih troškova. Skok od 40 posto u ovoj brojci značio je da je operativna marža - koja se u Poljskoj obično mjeri u rasponu od 2 do 5 posto - gotovo u potpunosti nestala ili postala negativna.
Kanibalizacija likvidnosti: Kako burze tereta uništavaju prijevoznike
Kriza troškova bila bi lakše prebroditi da nije popratne disfunkcije prihoda. Mehanizam određivanja vozarina u Poljskoj - kojim dominiraju burze tereta i posrednici u otpremi - trenutno sustavno djeluje na štetu malih prijevoznika.
Logika je izopačena: što je kriza dublja i što je više tvrtki na rubu bankrota, to je jači pritisak na snižavanje cijena. Prijevoznik koji zna da mora platiti ratu leasinga za tjedan dana spreman je prihvatiti posao ispod svoje cijene - samo da bi ostvario neki prihod. U industrijskom žargonu, ovaj se fenomen naziva "kanibalizacija likvidnosti"Tvrtke doslovno proždiru vlastite financijske resurse, posluju s gubitkom samo kako bi odgodile neizbježnu likvidaciju.
Osim toga, tu je i pitanje rokova plaćanja, što je godinama Ahilova peta poljskog prijevoza. Prema podacima koje je predstavio ZMPD, prijevoznici na domaćem tržištu i u obračunima s domaćim špediterima čekaju plaćanje za pružene usluge. do 120 danaČetiri mjeseca od završetka usluge do uplate sredstava na račun je vremenski okvir koji nijedna tvrtka s ograničenim obrtnim kapitalom ne može održati.
Posebno pitanje je sukob između ovih rokova i poreznih obveza. Poljski propisi o PDV-u zahtijevaju od izdavatelja računa da plati dospjeli porez do datuma izdavanja dokumenta, a ne do datuma stvarne uplate. To znači da prijevoznik mora financirajte PDV iz vlastitog džepa mnogo prije nego što prime uplatu za uslugu. S maržama od nekoliko postotaka i stotinama tisuća zlota mjesečnog prometa, ovo je mehanizam sa stvarnom, destruktivnom moći.
Što industrija traži i koje bi promjene mogle preokrenuti trend?
ŚrodoIndustrija ne ostaje pasivna. ZMPD, Poljska udruga poslodavaca u prometu i logistici (TLP) i druge organizacije prijevoznika pripremile su specifične pakete zahtjeva koji bi, ako se provedu, mogli zaustaviti lavinu likvidacija.
Najvažniji prijedlozi uključuju:
- Djelomični povrat trošarine na dizelsko gorivo za cestovne prijevoznike - mehanizam koji uspješno funkcionira u Njemačkoj, Francuskoj i Belgiji, a do sada nije prisutan u poljskom poreznom sustavu.
- Zakonsko ograničenje rokova plaćanja u prijevozu do maksimalno 30 dana - rješenje koje bi zahtijevalo izmjenu Zakona o uvjetima plaćanja u trgovačkim transakcijama, uzimajući u obzir specifičnost TSL sektora.
- Izmjena propisa o PDV-u prema tome da porezna obveza ovisi o datumu stvarne uplate, a ne o datumu izdavanja računa - analogno tzv. gotovinskoj metodi.
- Solidarna odgovornost otpremnika za neplaćene dugove prema podizvođačima-prijevoznicima, što bi prisililo posrednike da pažljivije provjeravaju vlastite izvođače radova.
- Privremeno smanjenje doprinosa za socijalno osiguranje za vozače koji obavljaju međunarodni prijevozrodomi, što bi smanjilo jednu od najvećih komponenti fiksnih troškova za mala poduzeća.
Međutim, učinkovitost tih zahtjeva ovisi o tempu zakonodavnih procesa – a oni rijetko prate dinamiku tržišnih kriza.
Makroekonomska dimenzija krize: tko će popuniti prazninu koju su ostavili poljski prijevoznici?
Razmjeri problema daleko nadilaze bilance pojedinačnih tvrtki. Cestovni promet u Poljskoj generira procijenjene 6–7 posto bruto domaćeg proizvoda i izravni je poslodavac nekoliko stotina tisuća profesionalnih vozača. Njegova destabilizacija ima multiplikativne učinke na cijelo gospodarstvo - od industrije do maloprodaje.
Iz perspektive europskog transportnog tržišta, situacija ima drugu dimenziju. Praznina koja nastaje nestankom poljskih tvrtki neće ostati prazna - odmah će je popuniti prijevoznici iz zemalja s povoljnijim regulatornim uvjetima i nižom bazom troškova. Tvrtke koje su ovdje u prvom planu su Litavski, rumunjski i španjolski, koji godinama uspješno konkuriraju poljskom prijevozu na zapadnoeuropskim tržištima. Kriza u poljskom TSL sektoru stoga bi, paradoksalno, mogla ubrzati eroziju dominantnog položaja poljskih prijevoznika u Europi - položaja koji se gradio tri desetljeća.
Za velike poljske logističke operatere, likvidacija malih subjekata donosi kratkoročne koristi: manja konkurencija znači veću pregovaračku moć i potencijalno više cijene. Međutim, dugoročno, gubitak tisuća specijaliziranih mikroprijevoznika znači manju fleksibilnost za cijeli sustav i veće operativne rizike za lance opskrbe temeljene na podugovaranju.
Perspektiva poslovnog rizika: Što bi svaki menadžer rizika trebao učiniti danas?
Za subjekte koji posluju u TSL industriji - klijente prijevoza, tvrtke za leasing voznog parka, osiguravatelje, banke i dobavljače goriva - opisana situacija zahtijeva specifičan i hitan proceduralni odgovor. Postojeći standardi provjere izvođača radova suočavaju se s krizom "tihog izlaska s tržišta". strukturno nedovoljno.
Praktične preporuke za odjele za upravljanje rizicima i usklađenost uključuju:
- Provjera aktivnosti licence zajednice kao obvezni element svakog procesa uvođenja u posao za izvođača radova iz TSL industrije - iznad Nacionalnih sudskih registara i baza podataka dužnika.
- Redovito praćenje statusa licence već uspostavljenim poslovnim partnerima – ne rjeđe od jednom tromjesečno, u trenutnom tržišnom okruženju čak i mjesečno.
- Implementacija pokazatelja ranog upozorenja na temelju pravovremenog podmirivanja tekućih komercijalnih obveza - kašnjenja u plaćanju računa od 15-30 dana trebala bi automatski pokrenuti postupak provjere.
- Analiza strukture troškova i izloženosti gorivu prilikom procjene kreditne sposobnosti transportnih tvrtki – posebno u kontekstu volatilnosti cijena nafte na globalnim tržištima.
- Provjera portfelja vozila U kontekstu ugovora o leasingu - predaja vozila leasingodavcu jedan je od prvih signala o skorom zatvaranju poslovanja.
Tradicionalni pokazatelji stečaja – broj postupaka restrukturiranja, upisa na COIG, sudskih presuda – u trenutnoj situaciji poljskog prometa znatno manje pouzdan nego ikad prijeStvarni gubitak aktivnih tržišnih igrača višestruko je veći nego što bi sugerirala službena statistika stečaja. Upravitelji rizika koji se oslanjaju isključivo na te izvore donose odluke na temelju podataka koji ne odražavaju stvarnost.
Sažetak
Prvi kvartal 2026. postavio je novi, alarmantni standard za poljsko tržište prijevoza. Preko 800 tvrtki nestalo je s tržišta neviđenom brzinom, a mehanizam kojim nestaju - tihi, neprimjetni za evidenciju i prije formalnih stečajnih postupaka - znači da su razmjeri problema zapravo veći nego što pokazuju službene statistike.
Industrija se suočava s dramatičnom kombinacijom nepovoljnih čimbenika: strukturnih neravnoteža u vozarini, abnormalnih rokova plaćanja, poreznih opterećenja koja nisu primjerena poslovnom modelu sektora i vanjskih troškovnih šokova, poput naglog porasta cijena goriva u ožujku. Bez sistemskih intervencija - povrata trošarina, skraćenih rokova plaćanja i reforme pravila o obračunu PDV-a - tempo likvidacije mogao bi se nastaviti ili čak ubrzati u nadolazećim tromjesečjima.
Za cijeli poslovni ekosustav koji surađuje s TSL industrijom, ovo je signal za temeljnu reviziju postupaka provjere i praćenja rizika.rodomjesto gdje tvrtka može prestati operativno postojati mnogo prije nego što se bilo kakav trag pojavi u javnim evidencijama, prevencija i kontinuirano praćenje zamjenjuju reaktivnu verifikaciju kao osnovni instrument za upravljanje rizikom druge ugovorne strane.




