
Njemačka na rubu: 25 900 stečajeva tvrtki u 2026. godini — sektor transporta i logistike u plamenu
Njemačka se suočava s rekordnim valom bankrota — 2026. godine propast će gotovo 25 900 tvrtki, što je najveći broj u posljednjih 13 godina. Sektor prijevoza i logistike bankrotira brže od ostatka gospodarstva, a podaci Eurostata pokazuju tromjesečni rast stečajeva od 11,4 posto u sektoru prijevoza, špedicije i logistike u cijelom EU-u. Domino efekt nakon propasti velikih subjekata i drastičan rast troškova energije predstavljaju stvarnu prijetnju za sve tvrtke koje surađuju s partnerima iz Njemačke, Francuske i Rumunjske. Poboljšanje situacije očekuje se najranije 2028. godine.
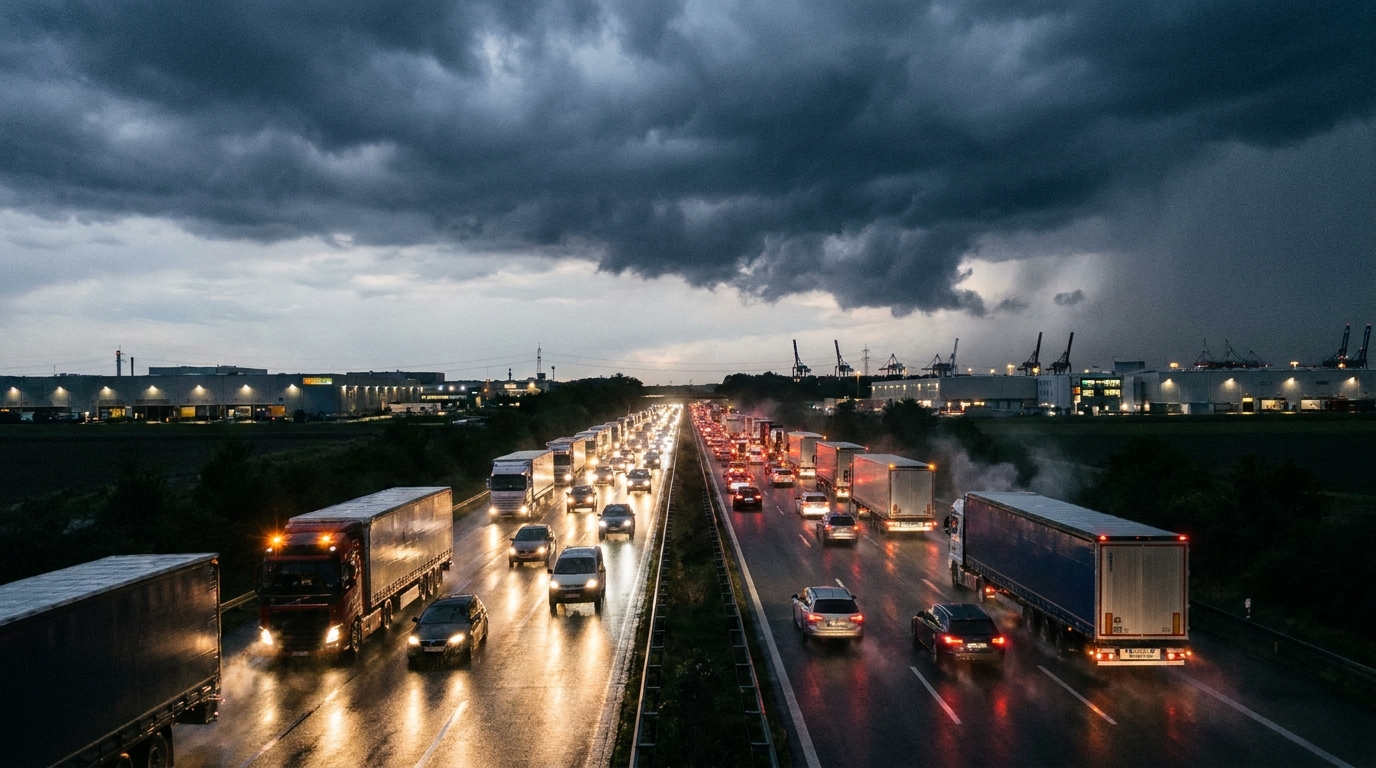
Njemačka se suočava s najdubljim valom bankrota u više od desetljeća. Prema izvješću „Global Insolvencies Outlook 2028" koje je objavio Allianz Trade — jedan od najvećih svjetskih osiguravatelja trgovačkih potraživanja — broj stečajeva poduzeća u najvećem europskom gospodarstvu u tekućoj će godini premašiti 25 900 slučajeva. To je rekord nezabilježen u 13 godina i znak za uzbunu svim tvrtkama koje surađuju s partnerima u Njemačkoj — osobito prijevoznicima, špediterima i logističkim operaterima s cijelog kontinenta.
Rekordan val bankrota — brojke koje govore same za sebe
Prognoza Allianz Tradea predviđa rast broja stečajeva u Njemačkoj od 8 posto na godišnjoj razini, što je drastično više od proljetnih procjena koje su govorile o rastu od samo 2 posto. Razmjeri pojave postaju još značajniji kada se podaci sagledaju u širem vremenskom okviru. Godine 2021. zabilježeno je samo oko 14 000 bankrota — posljedica umjetnog održavanja tržišta putem vladinih programa pomoći tijekom pandemije. Od tada je trend neumoljiv:
- 2023. godina: 17 814 stečajeva
- 2024. godina: 21 812 stečajeva
- 2025. godina: 24 064 stečaja (prognoza)
- 2026. godina: 25 900 stečajeva (prognoza — rekord u 13 godina)
To znači rast od gotovo 85 posto u usporedbi s 2021. i vrijednost oko 30 posto višu od prosjeka u razdoblju prije pandemije (2016–2019). Posebno zabrinjava to što stručnjaci Allianz Tradea ne predviđaju znatno poboljšanje u 2027. — broj bankrota trebao bi ostati na istoj, rekordno visokoj razini.
Milo Bogaerts, CEO Allianz Tradea u regiji DACH, ukazuje na nekoliko istodobnih čimbenika koji zajedno stvaraju destruktivan splet okolnosti: slabu gospodarsku konjunkturu, rastuću geopolitičku neizvjesnost, drastično visoke troškove energije i kroničan nedostatak kvalificirane radne snage. Nijedan od tih problema nije prolazan — svi su strukturne naravi, što znači da su za njihovo rješavanje potrebne godine, a ne mjeseci.
Prijevoz i logistika — djelatnost u skupini najvišeg rizika
Među svim sektorima gospodarstva djelatnost prijevoza, špedicije i logistike (TSL) pripada onima koji krizu osjećaju osobito snažno. Prema sektorskim analizama Allianz Tradea, u prvoj polovini 2026. broj stečajeva u njemačkom sektoru prijevoza i skladištenja porastao je za 8 posto na godišnjoj razini — dok je za cijelo gospodarstvo taj pokazatelj iznosio 5 posto. To znači da prijevozničke tvrtke bankrotiraju brže od prosječne tvrtke na tržištu.
To potvrđuju i podaci Eurostata. U drugom tromjesečju 2026. broj prijava stečaja u sektoru prijevoza u cijeloj Europskoj uniji porastao je za 11,4 posto u odnosu na prethodno tromjesečje. To je jedan od najviših tromjesečnih pokazatelja među svim djelatnostima koje prati statistički ured Unije.
Uz prijevoz i logistiku, u skupini najvišeg rizika nalaze se:
- građevinarstvo
- automobilska industrija
- industrija strojeva
- ugostiteljstvo i hotelijerstvo
Zajednički nazivnik tih sektora jest visoka energetska intenzivnost, ovisnost o opskrbnim lancima i osjetljivost na kolebanja potražnje. U slučaju prijevoza postoji još jedan čimbenik: djelatnost posluje s maržama koje u najboljim godinama jedva premašuju nekoliko posto, što znači da svaki dodatni troškovni šok može i financijski zdravo poduzeće dovesti do gubitka likvidnosti.
Troškovi energije — izravan udarac na marže prijevoznika
Jedan od glavnih uzroka lavinskog rasta bankrota jesu troškovi energije, koji su 2026. dosegnuli razinu oko 60 posto višu nego na početku godine — proizlazi iz modela Allianz Researcha. Za djelatnost cestovnog prijevoza, u kojoj gorivo čini od 25 do 35 posto ukupnih operativnih troškova, tako drastičan skok ima izravan i trenutačan učinak na financijske rezultate.
Procjene analitičara pokazuju da rast troškova energije može opteretiti neto marže za čak 10 postotnih bodova. Na tržištu na kojem neto marže u cestovnom prijevozu rijetko premašuju 3–5 posto, to de facto znači da velik dio voznog parka ostvaruje operativne gubitke.
Tomu se pridodaju troškovi financiranja. Povećanja kamatnih stopa posljednjih godina dovela su do viših leasing rata za vozila i poluprikolice te viših troškova kredita za obrtna sredstva. Mala i srednja prijevoznička poduzeća koja su proteklih godina agresivno ulagala u obnovu voznog parka danas se bore s dvostrukim teretom: rastućim operativnim troškovima i rastućim financijskim obvezama. Rezerva likvidnosti koja je još prije dvije godine predstavljala sigurnosni jastuk u mnogim je slučajevima potpuno nestala.
Domino efekt — kada padaju veliki, plaćaju mali
Posebno opasna pojava na koju upozoravaju stručnjaci iz djelatnosti jest rastući problem stečajeva velikih subjekata s prometom većim od 50 milijuna eura. U prethodnim kriznim valovima bankrotirale su uglavnom mikro i male tvrtke, što je bilo bolno, ali nije destabiliziralo cijele opskrbne lance. Danas je situacija drukčija.
To ilustrira odjeknuli stečaj belgijske logističke tvrtke Ziegler — subjekta s dugogodišnjom poviješću i značajnim tržišnim položajem. Njezin je stečaj zarobio neplaćena potraživanja desetaka manjih podizvođača: prijevoznika, špediterskih tvrtki i skladišta. Mnogi od njih poljska su, rumunjska ili bugarska poduzeća koja su za Ziegler obavljala prijevoz kao podizvođači i odjednom se suočila s činjenicom da za obavljeni posao neće dobiti naknadu.
Upravo taj mehanizam — takozvani domino efekt — čini stečaj velikog igrača znatno razornijim od niza bankrota malih tvrtki. Jedan subjekt za sobom povlači cijelu mrežu suradnika, od kojih se dio i sam može naći na rubu platežne sposobnosti.
Neujednačena kriza — karta rizika u Europi
Slika europskog tržišta TSL-a mozaična je i izrazito geografski raznolika. Tvrtke koje posluju preko granica moraju biti svjesne da se rizik suradnje znatno razlikuje ovisno o zemlji sjedišta partnera.
Zemlje s najvišim rizikom u 2026.:
- Njemačka — prognozira se 25 900 stečajeva, rast od 8% na godišnjoj razini; prijevozničke tvrtke bankrotiraju brže od ostatka gospodarstva
- Francuska — ukupno više od 71 000 stečajeva; jedna od najviših razina u povijesti zemlje
- Rumunjska — agencija Sierra Quadrant zabilježila je u rujnu 2026. skok stečajeva u cestovnom prijevozu od 73 posto na godišnjoj razini; osobito zabrinjavajući rezultat s obzirom na golemu ulogu rumunjskih prijevoznika na europskom tržištu teretnog prijevoza
- Belgija — ukupan broj bankrota stabilan je, ali sektor TSL-a doživljava slom: u 9 mjeseci propalo je 297 prijevoznika, uglavnom mikropoduzeća
Zemlje s relativno stabilnijom ili poboljšanom situacijom:
- Poljska — broj stečajeva u 2026. pao je za 5%; zemlja ostaje jedno od sigurnijih tržišta za suradnju u TSL-u
- Španjolska — pad od 2%; umjereno poboljšanje u odnosu na rekordnu 2024.
- Mađarska — impresivan pad bankrota od 21%; učinak aktivne gospodarske politike vlade
Takva razlika među europskim tržištima ima praktične posljedice za menadžere rizika. Logistička tvrtka iz Poljske koja surađuje s partnerom iz Njemačke, Francuske ili Rumunjske danas je izložena znatno većem riziku naplate nego prije samo dvije godine. S druge strane, zapadna tvrtka koja traži prijevoznike u Poljskoj ili Španjolskoj može računati na relativno stabilnije partnere.
Strukturni uzroci krize — zašto je ovaj put drukčije
Prethodni valovi stečajeva u Europi često su bili ciklične naravi ili posljedica jednokratnih šokova — financijske krize 2008–2009 ili pandemijskih zatvaranja. Sadašnji val razlikuje se u nekoliko ključnih pogleda.
Kao prvo, suočeni smo s erozijom poslovnih modela. Rast troškova energije, rada i financiranja nije privremeni šok — to je nova poslovna stvarnost kojoj se mnoge tvrtke nisu stigle ili nisu uspjele prilagoditi. U cestovnom prijevozu model temeljen na niskim maržama i velikim volumenima, koji je dominirao posljednjeg desetljeća, prestaje biti profitabilan.
Kao drugo, došlo je do iscrpljivanja rezervi. Dio tvrtki koje su preživjele pandemiju zahvaljujući paketima pomoći ušao je u razdoblje 2022–2024 s oslabljenim bilancama i smanjenim novčanim rezervama. Kada je nastupio sljedeći ciklus rasta troškova, više nisu imale sigurnosni jastuk.
Kao treće, strukturni nedostatak vozača i logističkih radnika dovodi do rastućeg pritiska na plaće, što dodatno opterećuje operativne troškove. Procjenjuje se da u Njemačkoj danas nedostaje od 60 do 80 tisuća vozača kamiona. Tvrtke koje žele održati operativnu sposobnost moraju plaćati znatno više — na račun marži.
Naposljetku, geopolitička neizvjesnost — oružani sukobi u susjedstvu Europe, trgovinske napetosti i promjenjivost carinskih propisa — otežava planiranje i određivanje cijena logističkih usluga. Klijenti pregovaraju o sve duljim ugovorima s fiksnim cijenama, dok troškovi prijevoznika variraju iz tjedna u tjedan.
Kada možemo očekivati poboljšanje?
Stručnjaci Allianz Tradea nisu optimistični u kratkom roku. Godina 2027. trebala bi donijeti stabilizaciju na rekordno visokim razinama bankrota — bez znatnog poboljšanja. Prvi blagi znakovi globalnog poboljšanja predviđaju se tek za 2028, što znači najmanje dvije godine poslovanja u uvjetima povećanog rizika.
Za europski sektor TSL-a to znači potrebu za provedbom dugoročnih, strogih strategija upravljanja financijskim rizicima. Tvrtke koje računaju na brz oporavak i povratak na uvjete prije 2022. mogle bi se razočarati.
Praktične posljedice za menadžere rizika u djelatnosti TSL-a
U svjetlu navedenih podataka, svaka prijevoznička ili logistička tvrtka koja surađuje s partnerima u Njemačkoj, Francuskoj, Rumunjskoj ili Belgiji trebala bi razmotriti uvođenje ili pooštravanje sljedećih postupaka:
- Redovita provjera financijskog stanja poslovnih partnera — najmanje jednom tromjesečno, uz uvažavanje podataka iz sudskih registara, baza podataka o stečajevima i izvješća agencija za poslovne informacije
- Praćenje znakova upozorenja — kašnjenja u plaćanju, promjene u upravi, česte promjene banke, pad operativne aktivnosti te neformalne informacije koje se pojavljuju u djelatnosti
- Osiguranje trgovačkih potraživanja — u uvjetima rastućeg rizika nenaplativosti potraživanja police osiguranja potraživanja postaju ne toliko mogućnost koliko nužnost za tvrtke sa značajnom izloženošću stranim partnerima
- Diversifikacija portfelja klijenata i dobavljača — ovisnost o jednom velikom poslovnom partneru u kriznim je uvjetima posebno opasna; učinak Zieglera pokazao je kako jedan stečaj može uzdrmati desetke tvrtki
- Skraćivanje rokova plaćanja ili uvođenje faktoringa — u okruženju povećanog rizika prihvaćanje rokova plaćanja od 60 ili 90 dana bez ikakvog osiguranja visokorizičan je postupak; faktoring ili forfaiting mogu prenijeti rizik na specijalizirani financijski subjekt
- Geografska analiza izloženosti — razlike u situaciji među zemljama EU-a danas su toliko velike da vrijedi provesti reviziju portfelja partnera prema zemlji njihova sjedišta i razini sistemskog rizika koja joj je dodijeljena
Sažetak: nije vrijeme za rutinu, vrijeme je za oprez
Podaci koje su prikupili Allianz Trade, Eurostat i nacionalne agencije za poslovne informacije daju dosljednu i zabrinjavajuću sliku: europski sektor prijevoza i logistike ulazi u jedno od najtežih razdoblja od globalne financijske krize. Njemačka — motor europskog gospodarstva — bilježit će rekordan broj bankrota najmanje još dvije godine. Francuska, Rumunjska i Belgija pridružuju se skupini visokorizičnih tržišta. Domino efekt prijeti uvlačenjem u spiralu stečajeva subjekata koji bi sami mogli preživjeti — da nije neplaćenih potraživanja od partnera koji bankrotiraju.
Poljska djelatnost TSL-a, iako sama bilježi pad bankrota, nije izolirana od tih procesa. Poljski prijevoznici i špediteri duboko su integrirani u europsko tržište — kao podizvođači zapadnih logističkih tvrtki, kao vjerovnici stranih klijenata i kao konkurenti koji se za poslove nadmeću s tvrtkama iz zemalja pogođenih krizom. Razumijevanje dinamike tržišta i uvođenje učinkovitih postupaka provjere partnera danas nisu luksuz, nego uvjet operativne sigurnosti.
Parafrazirajući poznatu izreku iz djelatnosti: u prijevozu je uvijek važno da roba stigne na vrijeme. Danas je jednako važno da se taj prijevoz plati.




