

Crisi del Reno 2026: livelli idrici minimi storici paralizzano la logistica europea. Le aziende di trasporto lanciano l'allarme.
Il livello dell'acqua del Reno è sceso all'inizio di luglio 2026 a 53 centimetri presso il punto di misurazione cruciale di Kaub — un valore senza precedenti per questo periodo dell'anno. La flotta della navigazione interna può trasportare soltanto un terzo del carico standard, costringendo le imprese a passare al costoso trasporto su strada e su rotaia. Gli esperti del settore avvertono che la crisi non è un episodio meteorologico passeggero, bensì il segnale di cambiamenti duraturi nelle condizioni operative della logistica europea.
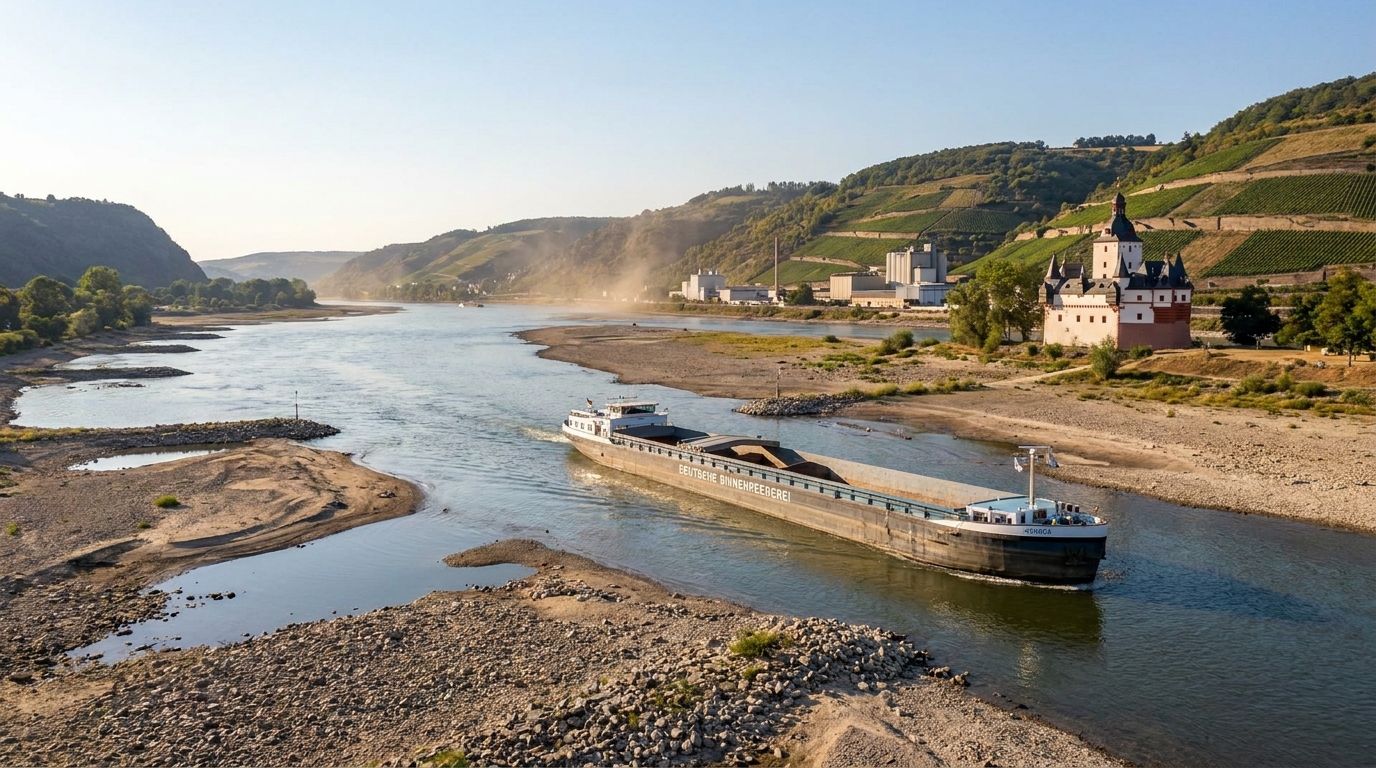
All'inizio di luglio 2026, il settore del trasporto fluviale interno europeo si è trovato ad affrontare una crisi di proporzioni mai viste da decenni. Il livello dell'acqua del Reno, la più importante arteria commerciale interna della Germania, ha raggiunto livelli estremamente bassi: appena 53 centimetri presso il punto di misurazione strategico di Kaub, vicino a Coblenza. La particolarità e la preoccupazione principale risiedono nel fatto che una situazione così drammatica non si sia verificata in piena estate o in tardo autunno, bensì proprio all'inizio della stagione, preannunciando mesi di interruzione operativa per l'intera catena di approvvigionamento nell'Europa centrale.
Una portata d'acqua senza precedenti in un periodo particolare dell'anno.
Gli esperti tedeschi di navigazione interna non nascondono la loro preoccupazione. Roberto Spranzi, membro del consiglio di amministrazione della Cooperativa tedesca per il trasporto interno (DTG), che gestisce una flotta di circa 90 imbarcazioni, ha affermato senza mezzi termini: "In 45 anni di esperienza professionale, non ho mai riscontrato livelli idrici così bassi in questo periodo dell'anno". Non si tratta di un'esagerazione: il record storico per il livello minimo assoluto dell'acqua nel fiume Kaub è di soli 25 centimetri, registrato nell'ottobre del 2018, quando l'intero settore europeo era colpito da settimane di siccità. Oggi, a luglio, il livello dell'acqua è più del doppio di quel record, ma il suo arrivo all'inizio della stagione estiva significa che il peggio potrebbe ancora dover arrivare.
L'Amministrazione federale delle vie navigabili e della navigazione, nelle sue previsioni idrografiche, ha indicato che il livello dell'acqua nel Kaub potrebbe scendere significativamente al di sotto dei 50 centimetri nei prossimi giorni. Con un corso d'acqua così poco profondo, le imbarcazioni fluviali devono limitare drasticamente il loro carico: la DTG riferisce che le sue imbarcazioni possono trasportare solo circa un terzo della capacità di carico standardQuesto significa che per ogni rotta che, solo poche settimane fa, garantiva il pieno utilizzo della flotta, le compagnie di navigazione ora inviano tre navi o abbandonano la rotta a favore di alternative più costose.
L'effetto domino della logistica: dai fiumi alle strade e alle ferrovie
La drastica riduzione della capacità della flotta fluviale innesca un costoso spostamento delle merci verso il trasporto su strada e su rotaia. Per i responsabili della logistica e della gestione del rischio nelle aziende europee, ciò significa rinegoziare immediatamente i contratti di trasporto, cercare risorse di trasporto disponibili sul mercato e, inevitabilmente, accettare tariffe di trasporto notevolmente più elevate.
Il trasporto su strada, pur essendo flessibile, è strutturalmente più costoso del trasporto fluviale, soprattutto per il trasporto di materie prime sfuse. Quando una grande quantità di merci precedentemente trasportate via Reno si ritrova improvvisamente sulle autostrade, il mercato del trasporto su strada reagisce con aumenti di prezzo: un meccanismo ben noto a chiunque abbia seguito le conseguenze della bassa marea del 2018. In quell'occasione, i costi del trasporto merci su strada in Germania aumentarono di oltre il dieci percento in poche settimane e i tempi di attesa per i mezzi di trasporto disponibili si allungarono fino a diversi giorni.
Il trasporto ferroviario, pur sembrando un'alternativa allettante, presenta dei limiti di capacità, soprattutto sulle tratte parallele al Reno che collegano i porti marittimi con le zone industriali. I gestori delle infrastrutture ferroviarie non possono aumentare il numero di linee merci dall'oggi al domani e gli spedizionieri devono prenotare la capacità con diverse settimane di anticipo. In pratica, le ripercussioni logistiche si traducono in costi di trasporto non solo più elevati, ma anche più lenti per l'industria.
Quali settori sono maggiormente a rischio?
Il Reno è linfa vitale per diversi settori industriali chiave. Analizzando la struttura del trasporto fluviale in Germania, possiamo individuare i settori particolarmente esposti al rischio di bassi livelli idrici:
- Industria chimica e petrolchimica Gli impianti chimici situati lungo il Reno (tra cui Ludwigshafen, Leverkusen e Colonia) dipendono dal trasporto fluviale delle materie prime. Ritardi o aumenti dei costi di trasporto incidono direttamente sui costi di produzione e sulla tempestiva evasione degli ordini.
- Energia e riscaldamento — Il carbone e il gasolio trasportati lungo il Reno alimentano centrali elettriche e impianti di riscaldamento. Interruzioni di fornitura possono comportare la necessità di aumentare le riserve strategiche o causare interruzioni.
- industria siderurgica e mineraria — I minerali metalliferi, i rottami e i prodotti siderurgici finiti sono carichi sfusi ideali per il trasporto via acqua. Gli impianti situati nella regione della Ruhr e lungo il Reno sono particolarmente sensibili alle interruzioni di questa modalità di trasporto.
- architettura — Aggregati, sabbia, ghiaia e materiali da costruzione vengono trasportati in grandi quantità via acqua. La stagione delle costruzioni è nel pieno svolgimento e le restrizioni al trasporto fluviale potrebbero ritardare la realizzazione di importanti investimenti infrastrutturali.
- industria agroalimentare — Anche cereali, fertilizzanti e materie prime agrochimiche utilizzano il trasporto via acqua, soprattutto nei tratti che collegano i bacini agricoli con i porti di trasbordo.
Le aziende di questi settori dovrebbero valutare con urgenza la propria esposizione ai rischi legati al trasporto via acqua e aggiornare i propri piani di continuità operativa (BCP).
Dimensioni macroeconomiche della crisi: inflazione e competitività
La crisi del Reno non è un evento logistico isolato; si inserisce nel contesto più ampio delle crescenti pressioni sui costi nell'economia europea. Le tariffe di trasporto merci globali rimangono elevate, in parte a causa delle tensioni geopolitiche in Medio Oriente, che hanno mantenuto i prezzi del petrolio al di sopra degli 85 dollari al barile. Per gli autotrasportatori che dovrebbero subentrare nel trasporto fluviale, ciò si traduce sia in maggiori costi del carburante sia in un aumento delle aspettative salariali per gli autisti in un mercato del lavoro ristretto.
Vale la pena esaminare i dati storici: già nel 2025, solo 171,6 milioni di tonnellate di merci — il peggior risultato dalla riunificazione tedesca del 1990. La causa principale all'epoca fu il calo delle esportazioni e la riduzione della produzione industriale, ma l'attuale crisi potrebbe spingere questo indicatore ancora più in basso, colpendo questa volta non la domanda ma direttamente le infrastrutture logistiche. L'effetto cumulativo della debole domanda di esportazioni e delle limitazioni dell'offerta nei trasporti crea una combinazione eccezionalmente sfavorevole per le aziende orientate all'esportazione.
Da una prospettiva macroeconomica più ampia, l'aumento dei costi di trasporto si traduce in prezzi più elevati per i prodotti industriali e le materie prime sul mercato interno. Le aziende che in precedenza beneficiavano di costi di produzione competitivi grazie al trasporto fluviale a prezzi accessibili potrebbero essere costrette a rivedere i propri listini prezzi o ad accettare margini inferiori. Entrambi gli scenari incidono negativamente sulla loro capacità di onorare i debiti e sulla loro solvibilità.
Risposta istituzionale: il sistema è preparato alla normalizzazione climatica?
La portata del problema ha imposto una risposta a livello governativo. Il Ministero federale dirodoLa situazione è stata monitorata dal Ministero dell'Ambiente e i primi poviati e comuni lungo il fiume hanno attuato restrizioni al prelievo idrico, proteggendo le risorse in diminuzione.rodoCarsten Schneider ha annunciato il lancio del primo sistema nazionale di informazione sui bassi livelli dell'acqua, provvisoriamente denominato NIWIS.
Questo sistema è concepito per fornire ai responsabili delle decisioni nella pubblica amministrazione, nelle imprese e negli enti locali dati aggiornati sui livelli dell'acqua in punti di misurazione chiave, nonché previsioni idrografiche che consentano la pianificazione anticipata di percorsi e modalità di trasporto alternativi. La sua implementazione rappresenta un passo nella giusta direzione, sebbene il settore dei trasporti sottolinei che il solo monitoraggio non risolve il problema di fondo: la crescente frequenza di fenomeni idrometeorologici estremi derivanti dai cambiamenti climatici.
La stagione delle vacanze estive potrebbe contribuire ad allentare le tensioni nelle prossime settimane. La chiusura per festività di alcuni impianti industriali comporta una minore domanda di trasporto fluviale, consentendo alla flotta fluviale di concentrarsi sulle proprie priorità senza subire pressioni così drastiche. Tuttavia, si tratta solo di una soluzione temporanea: l'industria tornerà a pieno regime dopo le vacanze estive e la situazione idrologica potrebbe non essere migliorata in modo significativo entro quel momento.
Prospettiva a lungo termine: adattamento o accettazione del rischio?
Gli esperti sottolineano sempre più spesso che i bassi livelli idrici del Reno non sono più un'anomalia, ma una nuova normalità climatica. I cambiamenti nei modelli di precipitazione nell'Europa centrale, lo scioglimento anticipato delle nevi alpine e i periodi di siccità estiva più lunghi stanno sistematicamente allungando e intensificando la stagione delle basse acque. Anche se la situazione di quest'anno non dovesse battere il record storico del 2018, la sua comparsa a luglio indica che la finestra temporale per la navigazione interna su vasta scala si sta riducendo di anno in anno.
Per l'industria europea, ciò significa che è necessario un adattamento strutturale delle catene di approvvigionamento. Le aziende che in precedenza si affidavano esclusivamente o prevalentemente al trasporto via acqua per la loro logistica dovrebbero prendere in considerazione:
- Diversificazione modale — stipulare contratti permanenti, e non solo di emergenza, con vettori ferroviari e stradali in grado di farsi carico del carico in situazioni di crisi.
- Aumento delle riserve di materie prime — creazione di riserve di stoccaggio strategiche in caso di interruzioni delle forniture, soprattutto per le materie prime critiche per la continuità della produzione.
- Clausole di forza maggiore nei contratti — rinegoziazione dei contratti a lungo termine tenendo conto del rischio idrologico quale fattore che può incidere sui tempi di consegna e sui costi.
- Investimenti in navi adattate ai bassi livelli dell'acqua — Le imbarcazioni moderne, dotate di uno scafo con una particolare conformazione che consente di mantenere un carico utile maggiore con un pescaggio ridotto, stanno diventando un investimento sempre più interessante.
- Trasferimento della capacità produttiva — a lungo termine, alcuni impianti che utilizzano intensivamente il trasporto via acqua potrebbero valutare la possibilità di trasferirsi più vicino a centri logistici alternativi.
Valutazione del rischio aziendale: cosa devono sapere i responsabili della gestione del rischio?
Dal punto di vista della verifica dei fornitori e della valutazione del rischio di cooperazione, la crisi del Reno genera una serie di segnali di allarme che meritano di essere presi in considerazione nei processi di due diligence e nel monitoraggio del portafoglio fornitori:
Settore della navigazione interna: Le aziende di questo settore registreranno un drastico calo dei ricavi nel terzo trimestre del 2026. La riduzione delle tariffe di trasporto (paradossalmente, nonostante la scarsa offerta di merci, alcuni vettori potrebbero non essere in grado di applicare pienamente gli aumenti tariffari ai clienti di lunga data), combinata con l'aumento dei costi operativi, eserciterà una pressione significativa sulla liquidità finanziaria degli armatori più piccoli e degli spedizionieri fluviali. Le aziende con riserve di capitale limitate e un elevato indebitamento sono particolarmente vulnerabili.
Industria pesante e chimica: Le aziende fortemente dipendenti dall'approvvigionamento di materie prime via acqua potrebbero subire interruzioni della produzione o un aumento dei costi operativi che non vengono interamente trasferiti ai clienti. In combinazione con il contesto macroeconomico generalmente difficile, ciò potrebbe comportare un deterioramento della liquidità e della redditività e, in casi estremi, difficoltà nel servizio del debito.
Fornitori e partner: Le aziende che riforniscono grandi impianti industriali situati lungo il Reno dovrebbero essere consapevoli dei possibili ritardi nei pagamenti qualora i loro clienti subiscano interruzioni della produzione. Il monitoraggio del rispetto dei pagamenti da parte di questo gruppo di fornitori dovrebbe essere intensificato.
Settore edile: L'aumento dei costi dei materiali da costruzione precedentemente trasportati via acqua potrebbe comportare il superamento dei budget di investimento e ritardi nella realizzazione dei progetti, il che a sua volta potrebbe generare controversie e reclami contrattuali tra appaltatori e committenti.
Previsioni di mercato a breve termine
Gli analisti del mercato del trasporto merci via terra prevedono che, se le attuali condizioni idrologiche dovessero persistere per le prossime 4-6 settimane, le tariffe per le modalità di trasporto alternative potrebbero aumentare del 15-25% rispetto ai livelli pre-crisi. Il mercato del trasporto su strada è già sotto pressione a causa dell'aumento dei costi del carburante e della carenza di autisti, pertanto qualsiasi ulteriore domanda proveniente dalla logistica interna avrà un impatto immediato sui prezzi.
Le piogge sulle Alpi, che alimentano l'Alto Reno, potrebbero portare un po' di sollievo. Tuttavia, le previsioni meteorologiche per questa zona sono incerte e gli idrologi avvertono che nemmeno le forti piogge riusciranno a ripristinare rapidamente i livelli idrici a valle. Uno scenario realistico prevede che il settore opererà con una capacità di trasporto fluviale significativamente ridotta per gran parte dell'estate del 2026.
Allo stesso tempo, gli analisti evidenziano un paradosso: il periodo delle vacanze estive, che riduce la domanda di trasporto merci industriale, potrebbe offrire alle aziende un lasso di tempo per riorganizzare le proprie catene di approvvigionamento e stipulare contratti con vettori alternativi prima della ripresa della piena attività produttiva a settembre.
Sintesi: rischio sistemico, non rischio episodico
I livelli idrici estremamente bassi del Reno nel luglio 2026 rappresentano un serio segnale d'allarme per l'intero settore industriale e logistico europeo. La combinazione di un'insorgenza precoce e senza precedenti dei bassi livelli idrici, una riduzione della capacità della flotta fluviale a solo un terzo della norma e l'aumento dei costi di trasporto a livello globale stanno creando condizioni operative eccezionalmente difficili per le aziende che dipendono dal Reno come arteria di trasporto.
Di particolare importanza dal punto di vista della gestione del rischio, la situazione descritta non è un evento meteorologico isolato, bensì parte di una tendenza climatica di lungo periodo. La crescente frequenza e intensità delle basse portate dei fiumi interni europei sta costringendo le aziende a rivedere costantemente le proprie strategie logistiche, dalla struttura dei contratti di trasporto, al livello delle scorte di sicurezza, fino all'ubicazione degli impianti produttivi.
I responsabili della gestione del rischio e gli analisti del credito dovrebbero esaminare più attentamente le aziende dei settori chimico, energetico e siderurgico, che storicamente hanno basato i propri modelli di costo su un trasporto marittimo economico e affidabile. Nel nuovo contesto di mercato, è urgente mettere in discussione questi presupposti, prima che la realtà imponga il contrario.




