

Ondata di fallimenti nel settore dei trasporti: l'Europa al livello più alto di bancarotte degli ultimi 13 anni. Cosa significa per le tue controparti?
Il numero di fallimenti aziendali in Germania raggiungerà nel 2026 quota 25 900 — il livello più alto degli ultimi 13 anni, mentre il settore dei trasporti e della logistica registra fallimenti a un ritmo più che doppio rispetto al resto dell’economia dell’UE. I dati Eurostat per il secondo trimestre del 2026 mostrano un aumento dei fallimenti nei trasporti dell’11,4%, mentre la Romania ha registrato nel solo mese di settembre un’impennata del 73% nel trasporto su strada. Gli esperti di Allianz Trade avvertono che la stabilizzazione arriverà non prima del 2028, il che significa almeno due anni di rischio di controparte estremamente elevato nel settore dei trasporti, delle spedizioni e della logistica.
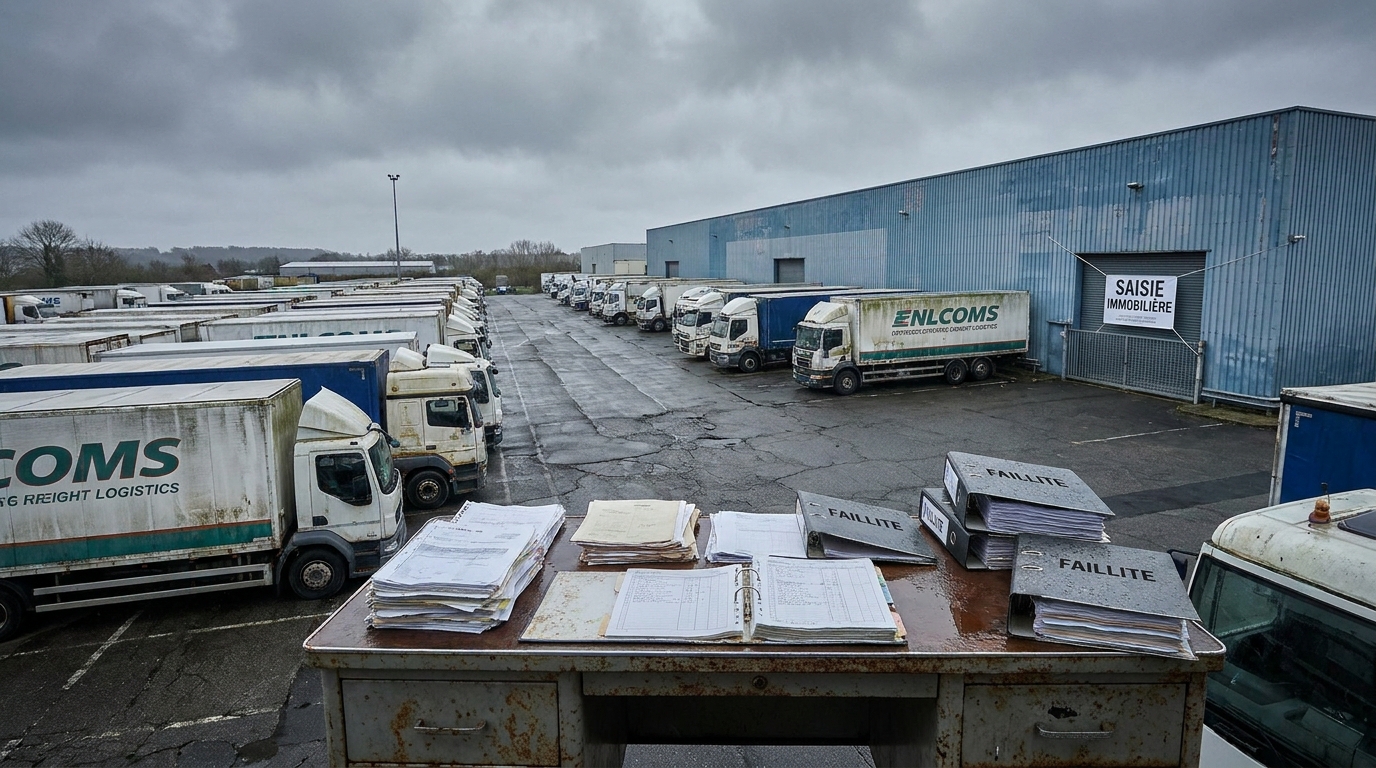
L'assicuratore dei crediti Allianz Trade ha pubblicato il 27 ottobre 2026 il rapporto Global Insolvencies Outlook 2028, che traccia un quadro allarmante dello stato di salute delle imprese europee. Secondo le sue conclusioni, il numero di fallimenti aziendali in Germania raggiungerà nel 2026 un livello mai registrato da 13 anni, e il settore dei trasporti e della logistica è tra i più colpiti dell'intero continente. Al contempo, i dati Eurostat relativi al secondo trimestre 2026 confermano che nell'Unione europea i fallimenti nel trasporto crescono a un ritmo più che doppio rispetto al resto dell'economia. Per i responsabili del rischio e i titolari di imprese del settore dei trasporti, delle spedizioni e della logistica questo significa una cosa: la verifica delle controparti e la protezione dei crediti diventano una priorità operativa assoluta.
Germania: 25 900 fallimenti e il peggior risultato dal 2013
La Germania, la maggiore economia europea e un mercato chiave per la maggior parte degli operatori logistici europei, sta attraversando uno dei periodi più difficili della sua storia postbellica. Secondo le previsioni di Allianz Trade, nel 2026 vi falliranno circa 25 900 imprese — l'8% in più rispetto all'anno precedente e oltre l'85% in più rispetto al relativamente tranquillo 2021. Ciò che è particolarmente preoccupante è che ancora nella primavera del 2026 gli analisti prevedevano un aumento di appena il 2%. L'entità della revisione al rialzo della previsione testimonia quanto rapidamente siano peggiorate le condizioni operative in pochi mesi.
Rispetto alla media prepandemica del periodo 2016–2019, il numero di fallimenti è già superiore del 30%. La Germania non registrava un livello di insolvenze così elevato dal 2013, quando l'economia risentiva ancora degli effetti della crisi finanziaria globale. Le crescenti difficoltà strutturali — domanda interna in calo, sfavorevole congiuntura industriale, aumento dei costi energetici e di finanziamento — colpiscono con particolare forza i settori ad alta intensità di capitale e sensibili alle oscillazioni congiunturali. Trasporti e logistica, edilizia, settore alberghiero e industrie automobilistica e meccanica sono indicati dagli esperti di Allianz Trade come i settori con il profilo di rischio più elevato.
Dati Eurostat: i fallimenti nel trasporto crescono più rapidamente che nel resto dell'UE
Il quadro del settore europeo dei trasporti che emerge dai dati Eurostat è ancora più eloquente. Nel secondo trimestre 2026 il numero di fallimenti dichiarati tra le imprese di trasporto nell'UE è aumentato dell'11,4% rispetto al trimestre precedente. Per confronto — l'aumento nell'intera economia dell'UE è stato del 5,7%, mentre i settori dell'edilizia e del commercio hanno registrato nello stesso periodo... diminuzioni (rispettivamente dell'1,7% e dell'1,2%).
In altre parole, mentre altri settori iniziano a stabilizzare la situazione, il trasporto accelera verso il precipizio. Questo contrasto dimostra che i problemi del settore dei trasporti, delle spedizioni e della logistica hanno carattere sistemico e non sono soltanto una conseguenza della sfavorevole congiuntura generale — derivano dalle sfide specifiche che il mercato europeo dei trasporti deve affrontare.
La mappa della crisi: chi perde, chi guadagna?
La situazione sul continente varia notevolmente da una zona geografica all'altra. Vale la pena esaminarla in dettaglio per capire dove il rischio di controparte è più elevato.
Germania e Francia — giganti sotto pressione
Abbiamo già descritto la Germania in dettaglio. La Francia, il secondo mercato dei trasporti in Europa per dimensioni, si avvia nel 2026 verso un record storico: sono previsti circa 71 000 fallimenti, con un aumento del 3% su base annua. Ognuna di queste cifre rappresenta un rischio concreto per le imprese polacche, ceche, belghe o olandesi che eseguono incarichi per committenti francesi o collaborano con subappaltatori locali.
Romania — aumento drammatico nel trasporto su strada
Dati particolarmente preoccupanti arrivano dalla Romania, che da anni è un importante fornitore di servizi di trasporto su strada per tutta l'Europa. La società di consulenza Sierra Quadrant ha rilevato che nel solo settembre 2026 il numero di fallimenti dei trasportatori stradali rumeni è aumentato del 73% — il dato mensile più alto da anni. Nell'intero 2026 il numero complessivo di fallimenti in Romania potrebbe raggiungere 8 200 casi, con un aumento del 9%. Per le imprese che commissionano trasporti nell'Europa orientale questo è un segnale d'allarme: l'affidabilità e la liquidità finanziaria delle controparti rumene richiedono una verifica particolarmente approfondita.
Belgio — la crisi distrugge i microtrasportatori
In Belgio, uno dei principali snodi logistici europei, la crisi colpisce soprattutto i più piccoli operatori del mercato. Secondo i dati dell'Istituto belga dei trasporti e della logistica (ITLB), nei primi nove mesi del 2026 vi sono fallite 297 imprese di trasporto merci. Come dato significativo, oltre il 70% delle imprese che hanno presentato istanza di fallimento nel terzo trimestre disponeva di una flotta non superiore a cinque veicoli. I microoperatori — spesso attivi come subappaltatori di gruppi logistici più grandi — non dispongono di riserve di capitale sufficienti per sopravvivere a un'impennata dei costi senza poter contemporaneamente rinegoziare le tariffe.
Polonia — un'isola verde su una mappa rossa?
Nel panorama europeo la Polonia si distingue positivamente. Le previsioni per il 2026 indicano una diminuzione del numero di fallimenti del 5%, fino a circa 5 200 casi. Tendenze simili si osservano in Spagna e in Italia (-2% ciascuna) e in Ungheria, dove si prevede una diminuzione addirittura del 21%. Ciò non significa tuttavia che le imprese polacche possano sentirsi al sicuro — esse operano infatti in stretta interdipendenza con i mercati occidentali, e il fallimento di uno spedizioniere tedesco o di un operatore logistico belga colpisce direttamente i subappaltatori polacchi.
Perché il trasporto è al limite? Analisi delle cause
Dietro l'ondata di fallimenti vi sono diversi fattori concomitanti che creano un contesto eccezionalmente ostile per le imprese di trasporto:
- Aumento dei costi energetici: Gli analisti di Allianz Research stimano che da gennaio 2026 i costi energetici in Europa siano aumentati di circa il 60%. Una conseguenza diretta è la potenziale riduzione dei margini netti nel trasporto europeo su strada fino a 10 punti percentuali. Per un settore in cui i margini storicamente oscillano tra il 2 e il 5%, questa è la differenza tra redditività e fallimento. I trasportatori che non riescono a trasferire l'aumento dei costi ai clienti sotto forma di tariffe di trasporto più elevate perdono liquidità a un ritmo allarmante.
- Condizioni di credito più difficili: Gli aumenti dei tassi d'interesse da parte delle banche centrali europee e l'inasprimento dei criteri di concessione dei prestiti da parte delle banche commerciali hanno reso l'accesso ai finanziamenti esterni oggi molto più difficile e costoso rispetto a soli due anni fa. Le imprese che negli anni precedenti basavano la propria attività sul finanziamento attraverso il debito devono ora affrontare un aumento drammatico dei costi del servizio del debito.
- Carenza di personale qualificato: La mancanza cronica di autisti professionisti, operatori di magazzino e specialisti della logistica non solo limita la capacità operativa delle imprese, ma fa anche aumentare i costi del personale. Insieme alla pressione sui costi esercitata dall'energia e dai prestiti, l'aumento della massa salariale agisce come un terzo fronte di attacco ai conti economici.
- Domanda in calo e incertezza geopolitica: Il rallentamento economico nelle principali economie europee si traduce direttamente in minori volumi di trasporto. Al contempo, l'incertezza legata al contesto geopolitico globale induce i committenti a ridurre i contratti a lungo termine, preferendo accordi flessibili e a breve termine — il che destabilizza la pianificazione dei flussi di cassa dei trasportatori.
Effetto domino: quando cade un grande, molti piccoli scompaiono
Uno dei fenomeni più preoccupanti descritti nel rapporto di Allianz Trade è il forte aumento del numero di grandi fallimenti — vale a dire i casi di imprese con un fatturato annuo superiore a 50 milioni di euro. Nei primi nove mesi del 2026 sono stati registrati in tutto il mondo 376 casi di questo tipo, di cui ben 229 nella sola Europa occidentale. Nel settore dei trasporti sono già fallite 18 grandi imprese — mentre nell'intero 2025 il loro numero era stato di 11.
Il fallimento di un grande operatore raramente si limita a lui. Un buon esempio è il recente fallimento del gruppo logistico belga Ziegler — un'azienda con una lunga storia e una vasta rete di subappaltatori. Il suo fallimento ha provocato immediati problemi finanziari a decine di imprese più piccole, per le quali le fatture non saldate emesse a Ziegler hanno significato perdita di liquidità e difficoltà a onorare i propri obblighi. È il classico meccanismo dell'effetto domino nel settore dei trasporti, delle spedizioni e della logistica.
Il problema è così grave che le associazioni di categoria iniziano a chiedere modifiche legislative. L'organizzazione belga TLV (Transport en Logistiek Vlaanderen) propone l'introduzione di norme a tutela dei subappaltatori sul modello della Loi Gayssot francese — una normativa che in determinate circostanze garantisce ai subappaltatori del trasporto una protezione diretta dalle conseguenze dell'insolvenza dei loro committenti. Questo dibattito dimostra che il mercato sta lentamente riconoscendo la necessità di soluzioni sistemiche, ma la loro attuazione è ancora lontana.
La dimensione sociale della crisi: milioni di posti di lavoro a rischio
Dietro le statistiche sui fallimenti ci sono vite umane. Allianz Research stima che sia nel 2026 sia nel 2027 i fallimenti aziendali nel mondo metteranno direttamente a rischio il lavoro di circa 2,7 milioni di persone all'anno. Nella sola Europa il problema potrebbe colpire fino a 1,6 milioni di lavoratori.
Per quanto riguarda i singoli paesi, i dati delle maggiori economie sono particolarmente preoccupanti: in Francia sono a rischio fino a 268 mila posti di lavoro, in Germania — 239 mila, e nel Regno Unito — 213 mila. Il settore dei trasporti, con la sua struttura occupazionale specifica (molti lavoratori autonomi, piccoli subappaltatori, imprese familiari), è particolarmente esposto agli effetti a cascata dei fallimenti.
Prospettive: quando arriverà la stabilizzazione?
La buona notizia è che ci sarà — gli analisti la prevedono. La cattiva notizia è che non arriverà rapidamente. L'indice globale dei fallimenti dovrebbe aumentare di un ulteriore 1% nel 2027, prima di un'eventuale stabilizzazione. Una lieve diminuzione misurabile è prevista solo per il 2028 — per la Germania si stima allora una riduzione del numero di fallimenti di circa il 5%.
Ciò significa che il settore europeo dei trasporti e della logistica dovrà operare in un contesto di rischio elevato per almeno altri due anni. Non si prospettano un rapido alleggerimento dei costi, una forte ripresa congiunturale né una soluzione improvvisa al problema della manodopera. Le imprese che supereranno questo periodo saranno quelle che implementeranno già oggi meccanismi adeguati di gestione del rischio.
La prospettiva del rischio aziendale: cosa dovresti fare subito?
Per i responsabili del rischio e i titolari di imprese del settore dei trasporti, delle spedizioni e della logistica la situazione descritta ha implicazioni pratiche molto concrete. Ecco le conclusioni principali:
- Verifica le controparti regolarmente, non una sola volta. La situazione finanziaria delle imprese cambia rapidamente — una controparte affidabile sei mesi fa oggi potrebbe avere gravi problemi di liquidità. I dati disponibili su piattaforme come EURODEBT.eu consentono di monitorare costantemente i cambiamenti nella situazione finanziaria dei partner commerciali.
- Dedica particolare attenzione alle imprese di Germania, Francia e Romania. Sono i mercati con il più elevato rischio di controparte attuale nel settore dei trasporti. Richiedono una valutazione più rigorosa prima di avviare o prolungare una collaborazione.
- Prudenza nei confronti dei microtrasportatori. I dati belgi lo dimostrano chiaramente: sono proprio le imprese con flotte fino a cinque veicoli a fallire più spesso. Se utilizzi i servizi di subappaltatori molto piccoli, assicurati di disporre di catene di approvvigionamento alternative.
- Proteggi i crediti con strumenti finanziari. Assicurazioni del credito, garanzie bancarie o factoring sono strumenti che nelle attuali condizioni di mercato diventano un elemento indispensabile della gestione finanziaria, non un lusso.
- Monitora i segnali di allerta precoce. Ritardi nei pagamenti, cambiamenti improvvisi delle condizioni di collaborazione, richieste di proroga delle scadenze — tutto questo può preannunciare problemi finanziari del partner. Agisci proattivamente prima che il problema raggiunga dimensioni difficili da gestire.
- Diversifica la base di fornitori e committenti. Dipendere da un unico grande cliente o da un unico subappaltatore chiave nell'attuale clima economico è un rischio che non si può ignorare. Il fallimento di un'impresa non dovrebbe minacciare la tua azienda.
Conclusione: è il momento di agire, non di aspettare
Il rapporto di Allianz Trade e i dati Eurostat delineano un quadro coerente, benché preoccupante: il settore europeo dei trasporti e della logistica sta entrando in uno dei periodi più difficili da oltre un decennio. Il numero di fallimenti cresce più rapidamente che in qualsiasi altro settore, l'effetto domino minaccia i piccoli subappaltatori e l'orizzonte di miglioramento non arriva prima del 2028.
In questo contesto un atteggiamento passivo è un lusso che nessuna impresa può permettersi. La verifica professionale delle controparti, la gestione attiva del rischio di credito e la diversificazione dei partner commerciali oggi non sono un'opzione — sono una condizione per sopravvivere e mantenere la liquidità finanziaria. Le piattaforme che aggregano dati sulla solvibilità e sulla storia dei pagamenti delle imprese europee, come EURODEBT.eu, diventano in questo contesto uno strumento di lavoro indispensabile per ogni responsabile della sicurezza finanziaria della propria organizzazione.
Fonti: Allianz Trade, „Global Insolvencies Outlook 2028" (27.10.2026); Eurostat, dati per Q2 2026; Sierra Quadrant, rapporto per il mercato rumeno; ITLB (Istituto dei trasporti e della logistica, Belgio).




