

Crisi nel trasporto stradale polacco: 15% di fallimenti in più nel 2026 e debiti miliardari nel settore TSL
I dati relativi al III trimestre del 2026 rivelano la crisi più grave nel settore polacco dei trasporti, delle spedizioni e della logistica da oltre un decennio: il numero di procedure fallimentari è aumentato del 15 per cento su base annua, l'indebitamento complessivo del settore ha superato 1,32 miliardi di złoty e oltre 1200 aziende hanno lasciato silenziosamente il mercato nel corso di un solo trimestre. Le cause principali sono gli elevati costi del servizio del debito, i problemi economici strutturali della Germania e la crescente pressione normativa. Per le imprese che collaborano con i trasportatori polacchi ciò comporta la necessità di inasprire immediatamente la politica di gestione del rischio di credito.
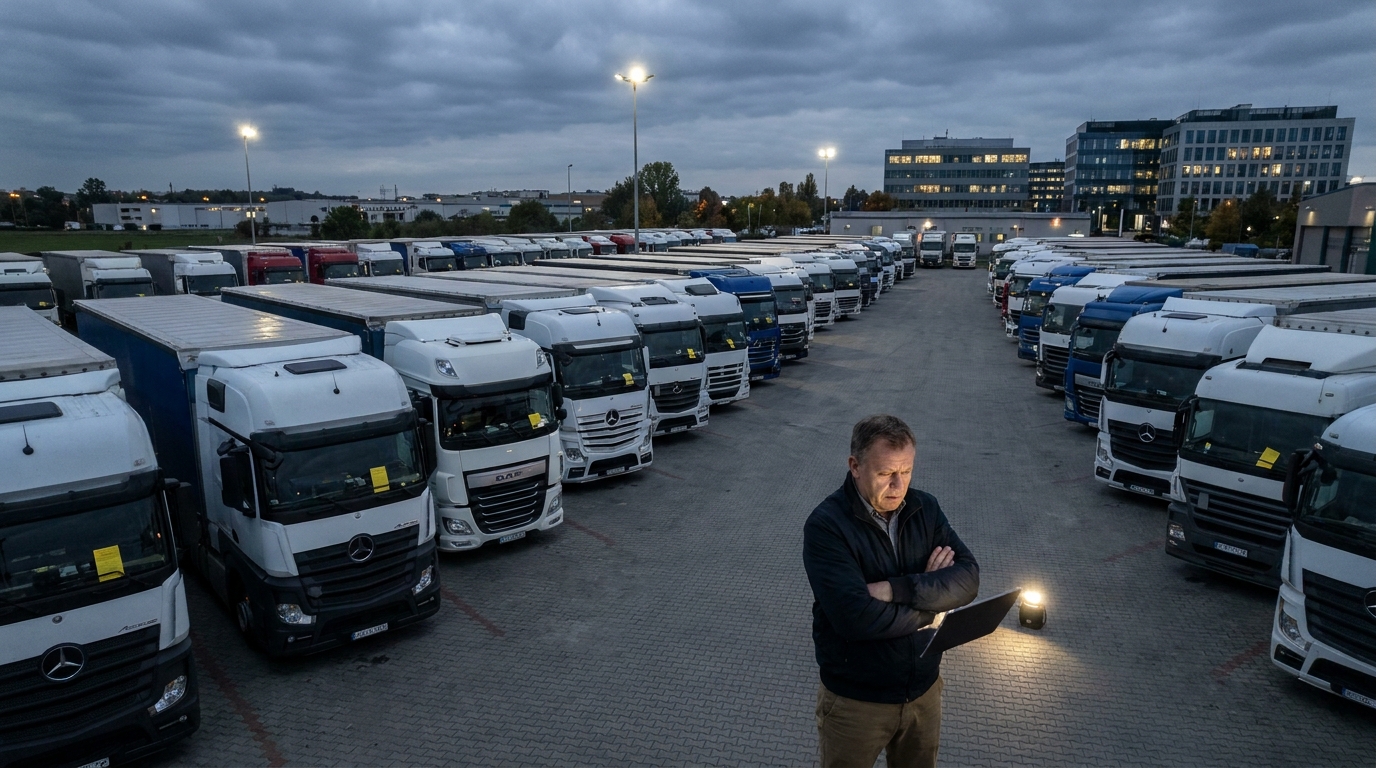
Le aziende di trasporto polacche si trovano nella situazione finanziaria più difficile da oltre dieci anni. I dati relativi al terzo trimestre del 2026, raccolti dai principali portali di settore e verificati dagli analisti di EURODEBT.eu, non lasciano dubbi: il settore Trasporti, Spedizioni, Logistica (TSL) sta attraversando una profonda crisi strutturale, le cui conseguenze saranno avvertite non solo dai trasportatori stessi, ma soprattutto dalle loro controparti — caricatori, spedizionieri e fornitori di servizi in tutto il continente. Il numero di procedure formali di insolvenza e ristrutturazione è aumentato del 15 per cento su base annua, l'indebitamento complessivo del settore ha superato 1,32 miliardi di zloty e oltre 1200 operatori hanno lasciato il mercato in un solo trimestre. Per i responsabili del rischio e i titolari di aziende che collaborano con i trasportatori polacchi, è ora il momento di agire.
La portata del problema: numeri che parlano da soli
Il settore TSL è considerato da anni uno dei motori dell'economia polacca e un elemento chiave delle catene di approvvigionamento europee. La flotta polacca di camion è una delle più grandi del continente e i trasportatori nazionali gestiscono una parte significativa del volume di trasporto tra Europa orientale e occidentale. Questa posizione di mercato apparentemente solida non ha tuttavia protetto il settore da un'ondata di difficoltà finanziarie che ha assunto un ritmo drammatico proprio negli ultimi due trimestri.
I dati statistici del terzo trimestre del 2026 indicano un aumento del 15 per cento del numero di procedure di insolvenza e ristrutturazione rispetto allo stesso periodo dell'anno precedente. Un aumento che supera gli scenari più pessimistici formulati dagli analisti all'inizio dell'anno. Inoltre, si stima che i problemi di liquidità corrente riguardino circa 24 mila imprese di trasporto registrate in Polonia — quindi non solo quelle che hanno formalmente presentato domanda di fallimento o avviato una procedura di risanamento, ma anche decine di migliaia di aziende in bilico sull'orlo dell'insolvenza.
Un fenomeno particolarmente preoccupante è il rapido aumento delle cosiddette uscite silenziose dal mercato (in inglese silent exits). Nel solo terzo trimestre del 2026 oltre 1200 aziende di trasporto hanno sospeso o cessato completamente l'attività — senza annunci eclatanti, senza notizie sui media, spesso senza avvisare le controparti. Per i creditori una simile scomparsa è particolarmente pericolosa: i crediti derivanti da fatture non pagate vanno perduti o confluiscono nella massa fallimentare, da cui il recupero è minimo.
Le cause della crisi: una combinazione di fattori sfavorevoli
Le attuali difficoltà del trasporto polacco non sono il risultato di un singolo evento. Sono l'effetto dell'accumularsi di diversi problemi macroeconomici, di mercato e normativi che si sovrappongono e, combinati, creano un contesto operativo eccezionalmente dannoso.
Costi elevati del servizio del debito ed erosione dei margini
La maggior parte delle aziende di trasporto polacche finanzia la propria attività — in particolare l'acquisto e l'ammodernamento della flotta — con prestiti bancari e leasing. In un contesto di tassi di interesse elevati, che perdura da diversi anni, i costi del servizio di tali obbligazioni sono aumentati drasticamente. Allo stesso tempo, la pressione sui prezzi nel mercato del trasporto merci ha progressivamente ridotto i margini operativi. Il risultato è facile da prevedere: le aziende che ancora pochi anni fa erano in grado di sostenere tranquillamente il debito con i ricavi operativi oggi sono costrette ad attingere alle riserve di liquidità — riserve che si stanno assottigliando a un ritmo allarmante.
In combinazione con i crescenti ritardi nei pagamenti lungo le catene di approvvigionamento — la situazione in cui lo spedizioniere attende il pagamento dal caricatore e nel frattempo è a sua volta in arretrato verso il trasportatore — si crea un effetto domino, particolarmente pericoloso per le piccole e medie imprese prive di un cuscinetto finanziario.
Crisi strutturale nel mercato occidentale, soprattutto in Germania
Il settore polacco dei trasporti ha costruito il proprio vantaggio competitivo servendo le rotte tra Europa occidentale e orientale e la Germania ha storicamente generato il maggior volume di commesse per i camion polacchi. Purtroppo, l'economia oltre l'Oder è alle prese con problemi strutturali che vanno ben oltre il ciclo economico. La crisi del settore automobilistico e dell'industria meccanica in Germania si traduce direttamente in una minore produzione di beni e, di conseguenza — in un'offerta drasticamente ridotta di carichi da trasportare.
Il risultato è uno squilibrio fondamentale tra lo spazio di carico disponibile e la domanda effettiva. Sul mercato spot è scoppiata una guerra dei prezzi distruttiva, nella quale le tariffe di trasporto per chilometro sono precipitate sotto la soglia di redditività. Le aziende di trasporto, per garantire la continuità del lavoro dei propri conducenti e pagare le rate del leasing, accettano commesse a prezzi che di fatto generano perdite operative — contando su un miglioramento della situazione. Nella maggior parte dei casi questa speranza si rivela infondata.
Instabilità dei costi del carburante
Sebbene i prezzi del gasolio sui mercati europei all'ingrosso abbiano registrato alcune oscillazioni, dal punto di vista dei trasportatori polacchi queste non hanno portato un sollievo sufficiente a migliorare la redditività. Il carburante continua a rappresentare una delle principali componenti dei costi variabili nel trasporto su strada e la sua imprevedibilità rende difficile pianificare efficacemente le finanze e negoziare contratti a lungo termine tutelando i margini.
Pressione normativa senza precedenti
I requisiti normativi, aggiunti alle difficoltà operative, creano un'ulteriore sfida. Il Pacchetto Mobilità, le cui successive disposizioni sono entrate in vigore negli ultimi anni, ha limitato le possibilità di ottimizzazione dei costi adottate da alcuni trasportatori. Le norme sul cabotaggio, l'obbligo di rientro del veicolo nel paese di immatricolazione e le disposizioni sul distacco dei conducenti si sono tradotti in aumenti effettivi dei costi operativi.
All'orizzonte si profila un altro imponente cambiamento normativo: l'inclusione del trasporto su strada nel sistema di scambio delle quote di emissione di CO₂ (ETS2). Sebbene la piena attuazione del sistema sia distribuita nel tempo, le aziende devono già oggi pianificare investimenti in flotte più moderne ed ecologiche — in un momento in cui i loro bilanci sono in rosso. Per molti trasportatori è un peso impossibile da sostenere senza finanziamenti esterni, l'accesso ai quali — a causa del peggioramento delle valutazioni del merito creditizio — è sempre più difficile.
Geopolitica e accesso al capitale
La persistente instabilità geopolitica nella regione dell'Europa centro-orientale ha inciso negativamente sulla propensione degli istituti finanziari a investire capitali nel settore dei trasporti. Banche e società di leasing, aumentando le garanzie richieste e inasprendo i criteri di credito, impediscono di fatto ai trasportatori piccoli e medi di accedere al capitale circolante necessario per l'attività corrente. Le aziende che un tempo rifinanziavano il debito senza problemi oggi si trovano davanti a un muro — e di conseguenza finiscono nei registri dei debitori o davanti ai tribunali competenti per le ristrutturazioni.
Rischio per le controparti: cosa devono sapere caricatori e spedizionieri
La crisi del trasporto polacco non è solo un problema dei trasportatori. Ogni soggetto che collabora con un'azienda TSL polacca — che si tratti di un caricatore, un operatore logistico, un'agenzia doganale o un'officina — corre un rischio finanziario concreto. Di seguito presentiamo le principali aree a cui prestare particolare attenzione.
- Rischio di perdita di acconti e pagamenti anticipati: Le aziende in difficoltà finanziarie possono accettare commesse e acconti senza essere in grado di eseguirle. In caso di dichiarazione di fallimento, il recupero di tali somme è estremamente difficile.
- Interruzioni della catena di approvvigionamento: La scomparsa improvvisa di un trasportatore dal mercato — inclusa la già citata uscita silenziosa — può causare gravi problemi nell'esecuzione delle commesse, soprattutto nel caso di carichi urgenti.
- Crescente rischio legato al trasporto merci: In tempi di crisi alcuni trasportatori possono trascurare l'assicurazione delle merci o non pagare i premi, il che significa che in caso di danno il caricatore potrebbe non ricevere alcun risarcimento.
- Bassi tassi di recupero dei crediti: Nelle procedure polacche di insolvenza e risanamento i creditori chirografari recuperano solitamente una frazione dei propri crediti. In condizioni di fallimenti di massa in un unico settore la situazione diventa ancora più difficile, perché i beni da ripartire sono limitati e la fila dei creditori — lunga.
La prospettiva di EURODEBT.eu: come gestire il rischio nelle condizioni attuali
Di fronte a un deterioramento così rapido della situazione nel settore TSL polacco, è fondamentale verificare e aggiornare immediatamente la politica di gestione del rischio nei confronti delle controparti del settore. Di seguito presentiamo raccomandazioni pratiche per i responsabili del rischio e i titolari di aziende che collaborano con i trasportatori polacchi.
1. Inasprimento dei criteri per i limiti di credito
I limiti di credito finora concessi alle aziende di trasporto dovrebbero essere riesaminati senza indugio sulla base dei dati finanziari aggiornati della controparte. Raccomandiamo di acquisire i bilanci aggiornati, monitorare le iscrizioni nel Registro nazionale giudiziario e verificare lo stato della società nelle banche dati dei debitori. Per i soggetti per i quali non è possibile ottenere dati aggiornati — considerarli a rischio elevato fino alla verifica.
2. Riduzione dei termini di pagamento e rafforzamento delle garanzie
I termini di pagamento standard di 30 o 60 giorni, che per anni sono stati la norma nel settore, devono oggi essere considerati un periodo di esposizione troppo lungo. Ove possibile, negozia termini di pagamento più brevi o il pagamento alla consegna. Per volumi di collaborazione maggiori, valuta la richiesta di garanzie aggiuntive: garanzie bancarie, lettere di credito o pegni registrati sulla flotta.
3. Monitoraggio rafforzato dei crediti e rapida intensificazione delle azioni
Ogni ritardo di pagamento nell'ordine di 7-14 giorni dovrebbe essere considerato un segnale d'allarme e portare immediatamente a un'intensificazione delle azioni di recupero. In condizioni di crisi di liquidità questi ritardi raramente sono dovuti a una svista accidentale — più spesso sono il primo sintomo di problemi più gravi. Una reazione rapida aumenta le possibilità di recuperare i crediti prima che l'azienda entri in una procedura formale.
4. Verifica regolare delle condizioni della controparte
Una verifica una tantum della controparte all'avvio della collaborazione oggi è decisamente insufficiente. Raccomandiamo un monitoraggio periodico — almeno trimestrale — dei principali segnali d'allarme: comparsa di iscrizioni nel registro dei debitori, cambiamenti nella struttura proprietaria, variazioni del personale o presentazione di domande di iscrizione nel KRS relative a procedure di ristrutturazione.
5. Diversificazione della base dei trasportatori
Da una prospettiva strategica è opportuno oggi riesaminare il grado di concentrazione della collaborazione con uno o pochi trasportatori. La dipendenza da un soggetto che può improvvisamente lasciare il mercato genera un rischio operativo che a lungo termine può rivelarsi più costoso di una temporanea mancanza di ottimizzazione dei prezzi.
Prospettive per i prossimi trimestri
La crisi del settore TSL polacco finirà a breve? Gli analisti sono cauti nelle previsioni ottimistiche. I problemi strutturali dell'industria tedesca non scompariranno da un giorno all'altro e la correzione dell'offerta eccessiva di flotte sui mercati europei potrebbe richiedere ancora diversi trimestri. Allo stesso tempo, l'imminente attuazione dell'ETS2 imporrà ulteriori investimenti che la maggior parte degli operatori finanziariamente più deboli non sarà in grado di sostenere.
Uno scenario positivo sarebbe una graduale ripresa della domanda di trasporto merci che — se si verificherà — inizierà molto probabilmente dal segmento contrattuale e solo in seguito migliorerà le condizioni sul mercato spot. Tuttavia, anche nello scenario ottimistico, il ciclo di adeguamento del mercato richiederà più di un anno. Durante questo periodo occorre aspettarsi ulteriori fallimenti, un ulteriore consolidamento del mercato e un ulteriore aumento del rischio di credito nei confronti dei trasportatori.
Il settore è entrato in una fase di profonda selezione naturale. Sopravvivranno le aziende con bilanci sani, portafogli di commesse diversificati e una gestione efficiente dei costi. Le altre — e potrebbero essere più di quanto indichino oggi le statistiche ufficiali — andranno ad aggiungersi al crescente elenco di soggetti coinvolti in procedimenti giudiziari.
Conclusioni: la tutela della propria liquidità come priorità
I dati del terzo trimestre del 2026 dovrebbero costituire un segnale d'allarme per chiunque faccia affari con il settore polacco dei trasporti. L'ondata di fallimenti, le massicce uscite silenziose dal mercato, l'indebitamento miliardario e la pressione distruttiva sui prezzi creano un contesto in cui le procedure standard di gestione del rischio potrebbero rivelarsi insufficienti.
La tutela della propria liquidità — attraverso un'attenta verifica delle controparti, la riduzione dell'esposizione creditizia e una rapida reazione ai segnali d'allarme — deve diventare una priorità assoluta. In condizioni di crisi l'unica forma efficace di difesa è una politica del rischio proattiva, non un recupero crediti reattivo.
La piattaforma EURODEBT.eu monitora in tempo reale la situazione finanziaria delle aziende europee di trasporto e logistica. Invitiamo a verificare le proprie controparti del settore TSL prima di avviare o proseguire la collaborazione — soprattutto in un momento di mercato così delicato come quello che stiamo vivendo nella seconda metà del 2026.




