

Crisi delle scorte di gasolio in Europa: si profila una pressione sui prezzi durante l'inverno, con possibili ripercussioni sul settore dei trasporti.
Le scorte europee di gasolio si sono ridotte di quasi il 30 per cento alla vigilia della stagione invernale e la fine dei programmi governativi di sostegno per il carburante nei principali paesi dell'UE aggrava la crisi. I prezzi all'ingrosso del gasolio hanno superato quelli del carburante per aviazione per la prima volta da oltre un anno e le piccole imprese di trasporto con margini ridotti si trovano ad affrontare un rischio concreto di perdita di liquidità. I responsabili della gestione del rischio dovrebbero verificare con urgenza le clausole relative al carburante nei contratti e monitorare la situazione finanziaria dei subappaltatori.
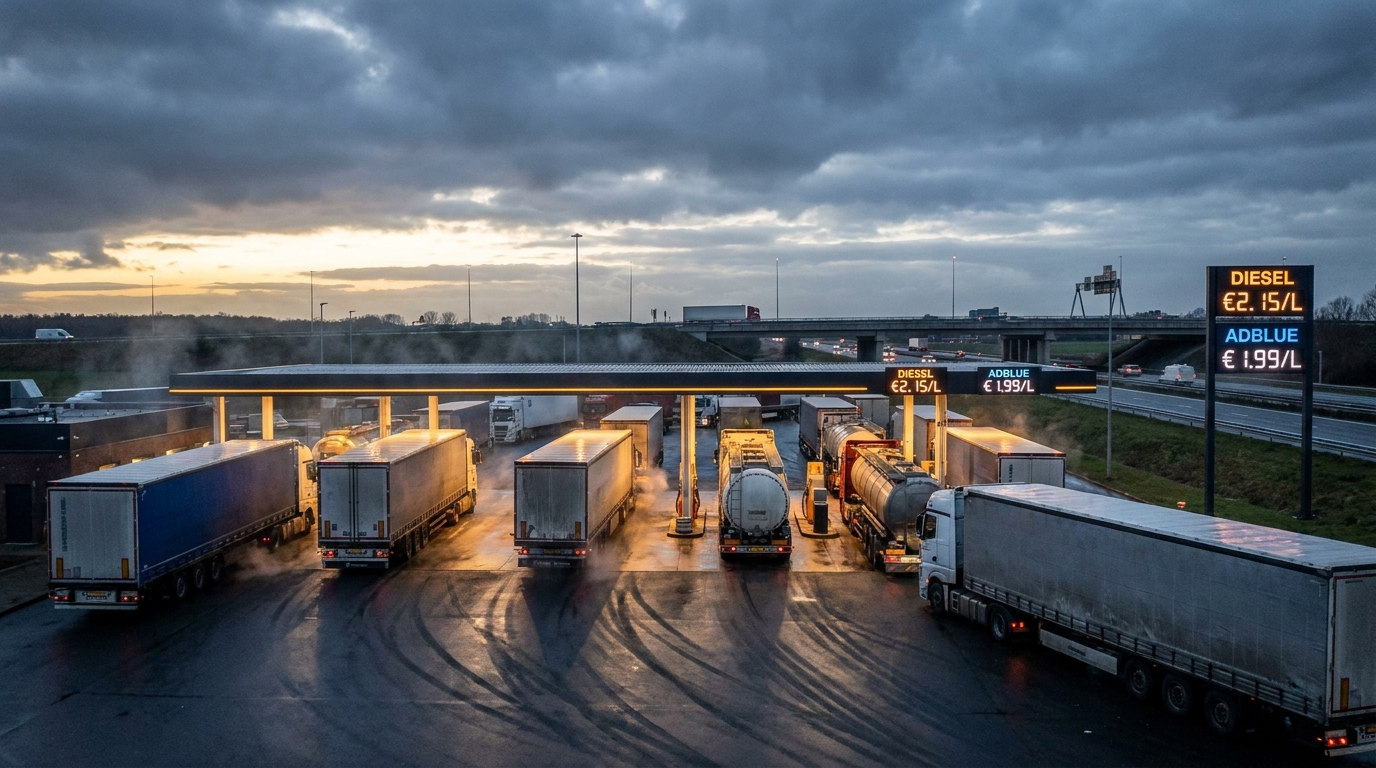
Il mercato europeo dei carburanti sta entrando in una fase critica. Le forniture di gasolio in tutto il continente sono diminuite di quasi il 30% e la stagione invernale, tradizionalmente caratterizzata da un aumento della domanda di gasolio, è ancora da venire. Per il settore dei trasporti e della logistica, dove il carburante rappresenta dal 30 al 40% dei costi operativi, questa situazione potrebbe rivelarsi una delle sfide più serie degli ultimi anni. I responsabili della gestione del rischio e i proprietari di flotte dovrebbero analizzare fin da ora la propria esposizione e predisporre piani di emergenza.
Le scorte di gasolio si stanno esaurendo: la portata del problema
I dati analitici raccolti dalla piattaforma iTransports e da rinomate società di analisi, tra cui Goldman Sachs e S&P Global Energy, non lasciano dubbi: le riserve strategiche di gasolio in Europa hanno raggiunto livelli allarmanti. Il calo stimato di quasi il 30% non è un'anomalia isolata, bensì il risultato di una serie di sfide strutturali e geopolitiche che, nel loro insieme, stanno avendo un impatto senza precedenti sul mercato europeo dei carburanti.
È importante sottolineare che, dal punto di vista operativo, al momento non ci troviamo di fronte a una reale minaccia di distributori di carburante a secco nelle stazioni di servizio. La minaccia, nel medio termine, è principalmente legata ai prezzi e all'offerta. Tuttavia, in un settore in cui i margini si misurano in centesimi al chilometro e i contratti vengono conclusi con mesi o trimestri di anticipo, anche un moderato aumento dei prezzi a fronte di una riduzione dell'offerta può causare gravi turbolenze finanziarie.
La geopolitica sta distruggendo le catene di approvvigionamento delle materie prime.
La crisi delle scorte è causata da diversi fattori interconnessi, la maggior parte dei quali esterni e al di fuori del controllo degli operatori del mercato europeo.
La Russia e le conseguenze del conflitto ucraino
I precisi attacchi ucraini contro le raffinerie russe e il divieto imposto da Mosca sull'esportazione di alcuni prodotti petroliferi hanno ridotto significativamente una delle fonti storicamente più importanti di approvvigionamento di prodotti raffinati per i mercati europei. Sebbene l'Europa abbia adottato misure per diversificare le forniture in seguito all'invasione su vasta scala dell'Ucraina da parte della Russia, la sostituzione dei volumi di gasolio russo si è rivelata più difficile e costosa del previsto.
Medio Oriente e Stretto di Hormuz
Al contempo, l'escalation delle tensioni in Medio Oriente, comprese le azioni militari che coinvolgono l'Iran, ha gravemente compromesso il trasporto marittimo attraverso lo Stretto di Hormuz, una delle principali rotte mondiali per il trasporto di energia. L'aumento dei costi assicurativi delle merci, le rotte più lunghe e i ritardi nelle consegne stanno avendo un impatto diretto sui prezzi finali nei mercati all'ingrosso europei.
Dati concreti della società di analisi Kpler illustrano la portata del calo: le importazioni europee di gasolio sono diminuite da 1,97 milioni di barili al giorno a gennaio di quest'anno a soli 1,56 milioni di barili al giorno a luglio, con un calo di oltre il 20% in pochi mesi. Allo stesso tempo, le importazioni di carburante per aerei sono aumentate, dando luogo a un'anomalia senza precedenti: per la prima volta in oltre un anno, i prezzi all'ingrosso del gasolio in Europa hanno superato quelli del carburante per aerei. Questo è un segnale che gli analisti del mercato energetico considerano estremamente preoccupante e a cui i responsabili della gestione del rischio logistico dovrebbero prestare altrettanta attenzione.
Il prezzo del diesel diventa indipendente da quello del petrolio: un nuovo rischio per il settore.
Una delle tendenze più preoccupanti che incide direttamente sul modello di business di molte aziende di trasporto è la crescente divergenza tra i prezzi del petrolio greggio e del gasolio presso le stazioni di servizio.
Il prezzo del petrolio Brent è crollato negli ultimi mesi, attestandosi intorno agli 83 dollari al barile, in parte a causa dei segnali diplomatici sulla possibilità di colloqui di pace nelle zone di conflitto. Nel frattempo, automobilisti e gestori di flotte in Europa non hanno riscontrato alcun sollievo alla pompa. Questo perché il prezzo del gasolio dipende ora meno dal prezzo del petrolio greggio e molto di più dalla capacità di raffinazione, dalla disponibilità delle riserve e dai flussi commerciali globali, tutti fattori che rimangono gravemente compromessi.
Gli Stati Uniti offrono un ottimo punto di confronto: il prezzo di un gallone di gasolio è aumentato di circa il 40% dall'inizio dell'estate, mentre quello del petrolio greggio è cresciuto solo del 5% nello stesso periodo. Questa disparità illustra un meccanismo che stiamo osservando sempre più spesso anche in Europa: il gasolio ha una propria dinamica di prezzo, indipendente da quella del petrolio greggio.
Per le aziende di trasporto, ciò rappresenta un grave problema strutturale. Molti contratti a lungo termine tra i vettori e i loro clienti contengono clausole sul carburante indicizzate al prezzo del petrolio greggio, non al prezzo effettivo del diesel alla pompa. In pratica, il prezzo del Brent è in calo, il cliente richiede una tariffa di trasporto ridotta e il vettore continua a pagare prezzi record per il rifornimento. Questa asimmetria informativa e contrattuale sta diventando una delle minacce più serie alla liquidità finanziaria delle aziende di logistica nei prossimi mesi.
La fine degli incentivi governativi al carburante: un doppio colpo per le compagnie di trasporto.
La situazione è ulteriormente complicata dal fatto che essa ha coinciso con la fine o la significativa riduzione dei programmi di sostegno ai carburanti in molti paesi dell'Unione Europea. I governi che, di fronte a precedenti shock dei prezzi, avevano introdotto agevolazioni fiscali e riduzioni dell'IVA per il settore dei carburanti, hanno deciso di ritirare questi strumenti proprio nel momento in cui si stavano ripresentando pressioni sui prezzi di mercato.
- Germania — la riduzione dell'imposta sull'energia applicata ai carburanti è scaduta alla fine di giugno di quest'anno.
- Hiszpania — sono stati completati il programma di riduzione dell'IVA sul gasolio e il sostegno dedicato alle flotte professionali
- Italia, Repubblica Ceca, Francia — i programmi di protezione per il settore dei trasporti sono terminati o sono stati ridotti in modo significativo
Di conseguenza, in gran parte d'Europa, i prezzi del diesel presso le stazioni di servizio rimangono ben al di sopra della soglia di 2 euro al litro. Secondo i dati dei mercati europei dei carburanti, i prezzi più alti si registrano attualmente nei Paesi Bassi (2,42 euro/l), in Danimarca (2,34 euro/l) e in Germania (2,256 euro/l). Per i vettori che operano su rotte internazionali,rodoPer i vettori, soprattutto quelli che operano nel corridoio dell'Europa occidentale, ciò significa la necessità di una pianificazione del rifornimento estremamente precisa e di una ricerca attiva di finestre di prezzo più convenienti nei paesi di transito: una strategia che richiede tempo e risorse gestionali, e i cui effetti sono limitati.
Il fenomeno dei prezzi al dettaglio rigidi: una trappola per la logistica.
Gli economisti del mercato energetico hanno da tempo evidenziato un'asimmetria nella dinamica dei prezzi al dettaglio dei carburanti: i prezzi aumentano rapidamente quando aumentano i prezzi delle materie prime, ma diminuiscono molto più lentamente e con maggiore riluttanza anche dopo un calo dei prezzi del petrolio. Questo fenomeno, noto come "rigidità dei prezzi", è particolarmente accentuato nell'attuale situazione di mercato.
Come sottolinea MiędzynarodoSecondo l'Unione Internazionale dei Trasporti Stradali (IRU), i prezzi alla pompa riflettono ancora gli elevati costi di trasporto e raffinazione dei mesi precedenti. Qualsiasi correzione dei prezzi, se presente, si protrarrà nel tempo, e il settore dei trasporti deve pagare i propri conti qui e ora. Per le aziende che operano con riserve di liquidità sufficienti per diverse settimane di attività, ogni mese di aumento dei costi del carburante senza la possibilità di trasferirli ai clienti rappresenta un rischio concreto di perdita di liquidità.
Prospettiva del rischio aziendale: chi è maggiormente a rischio?
Dal punto di vista dell'analisi del rischio dei partner – fondamentale per i lettori di EURODEBT.eu – l'attuale situazione del mercato del diesel crea diversi gruppi di rischio più elevati nel settore dei trasporti e della logistica.
Piccole e medie imprese di trasporto (PMI)
Questo è il segmento più vulnerabile alle turbolenze descritte. Le aziende di trasporto più piccole hanno per loro natura margini inferiori, riserve di capitale limitate e un minore potere contrattuale. Non sono in grado di coprire i rischi sui mercati dei futures o di negoziare contratti di carburante a lungo termine con i grandi fornitori. Molte di esse operano già al punto di pareggio con le attuali tariffe di mercato. La continua pressione sui costi nei prossimi mesi porterà probabilmente a un aumento degli arretrati di pagamento, a scadenze di pagamento più lunghe per fornitori e subappaltatori e, di conseguenza, a un'ondata di fallimenti in questo segmento.
Compagnie di trasporto con contratti indicizzati al petrolio
Le aziende che hanno stipulato contratti a lungo termine con clausole sul carburante indicizzate al prezzo del petrolio Brent, anziché al prezzo effettivo del diesel, potrebbero presto trovarsi in una situazione estremamente difficile. Con il calo dei prezzi del petrolio e il mantenimento di prezzi elevati del diesel, i margini si riducono drasticamente. La revisione della struttura delle clausole sul carburante in tutti i contratti in essere dovrebbe ora essere una priorità sia per i vettori che per i fornitori di servizi di trasporto preoccupati per la stabilità delle proprie catene di approvvigionamento.
Operatori dipendenti dalle rotte dell'Europa occidentale
Le aziende che utilizzano intensamente le strade di Germania, Paesi Bassi, Danimarca e Austria sostengono costi del carburante sproporzionatamente più elevati rispetto ai concorrenti che operano nei corridoi a basso costo dell'Europa orientale e meridionale. Questo squilibrio di costi può essere un fattore decisivo nel determinare un vantaggio competitivo, o meno, nelle gare d'appalto per contratti logistici.
Rischio di inflazione per l'intera economia
Gli effetti della crisi di approvvigionamento del gasolio non si limiteranno al settore dei trasporti. Il gasolio è essenziale per una vasta parte dell'economia reale: agricoltura, edilizia, riscaldamento industriale e flotte per le consegne dell'ultimo miglio. L'aumento dei costi di trasporto incide direttamente sui prezzi di quasi tutti i prodotti consegnati a negozi e magazzini.
Nei prossimi mesi invernali, con l'aumento stagionale della domanda di gasolio e il mantenimento di riserve basse, sussiste un rischio concreto di pressioni inflazionistiche prolungate, trainate dai costi dell'energia e dei trasporti. Gli analisti di Goldman Sachs e S&P Global Energy stimano che il rischio di prezzi strutturalmente elevati, derivanti da carenze fisiche, sia attualmente maggiore per il gasolio rispetto al petrolio greggio stesso, rendendo questa materia prima un fattore di rischio macroeconomico unico.
Cosa dovrebbero fare ora i responsabili della gestione del rischio?
Di fronte allo scenario descritto, una gestione professionale del rischio nella catena di approvvigionamento e nel trasporto richiede l'adozione di specifiche misure preventive:
- Audit della clausola sul carburante — verifica di tutti i contratti attivi per stabilire se l'indicizzazione si basa sul prezzo del petrolio o sul prezzo effettivo del gasolio; rinegoziazione dei termini, se necessario.
- Monitoraggio delle condizioni dei subappaltatori — verifica attiva della stabilità finanziaria dei vettori di piccole e medie dimensioni nel portafoglio fornitori; maggiore frequenza di controllo dei registri dei debitori e delle agenzie di intelligence aziendale
- Diversificazione della catena di approvvigionamento dei trasporti — evitare un'eccessiva concentrazione dei volumi in un unico vettore, soprattutto se piccolo, che potrebbe non sopravvivere ai prossimi mesi di pressione sui prezzi
- Analisi dello scenario dei costi — comprese le varianti nei bilanci per il quarto trimestre del 2024 e il primo trimestre del 2025, ipotizzando un ulteriore aumento dei prezzi del diesel del 10-20% rispetto ai livelli attuali.
- Panoramica delle condizioni di pagamento — valutare la possibilità di ridurre i termini di pagamento per i piccoli vettori come forma di sostegno alla loro liquidità in cambio della garanzia di continuità del servizio di linea.
Somma
Il mercato europeo del diesel si appresta ad affrontare l'inverno con scorte storicamente basse, catene di approvvigionamento interrotte e senza gli incentivi governativi che negli anni precedenti avevano attutito gli shock dei costi. La combinazione di questi fattori, unitamente alla rigidità dei prezzi al dettaglio, alla crescente divergenza tra i prezzi del petrolio e del diesel e al calo delle tariffe di trasporto spot, crea una situazione particolarmente sfavorevole per le aziende di logistica, soprattutto per quelle del segmento PMI.
Per i responsabili della gestione del rischio e i titolari di aziende di trasporto, il segnale è chiaro: il tempo della gestione reattiva di questa minaccia è finito. È tempo di adottare misure preventive proattive, sia in termini di gestione finanziaria che di verifica dei partner commerciali. Le aziende che non monitoreranno la solidità dei propri subappaltatori di trasporto nei prossimi mesi potrebbero trovarsi improvvisamente prive di capacità logistica nel momento peggiore possibile: nel pieno del picco operativo invernale.




