

DSV acquisisce DB Schenker per 14,3 miliardi di euro. Cosa significa questo cambio al vertice della logistica per i corrieri polacchi?
Il colosso danese DSV ha ufficialmente acquisito DB Schenker per 14,3 miliardi di euro, dando vita al più grande operatore logistico al mondo. Sul mercato polacco DSV Road ha registrato un aumento delle vendite di quasi due volte, mentre la nuova rete di trasporto merci collettame sta cambiando gli equilibri di potere nell'intero settore dei trasporti, delle spedizioni e della logistica. Per i piccoli e medi trasportatori ciò significa una crescente pressione sui margini, il rischio di emarginazione nei segmenti redditizi del mercato e la necessità di adeguare urgentemente la strategia aziendale.
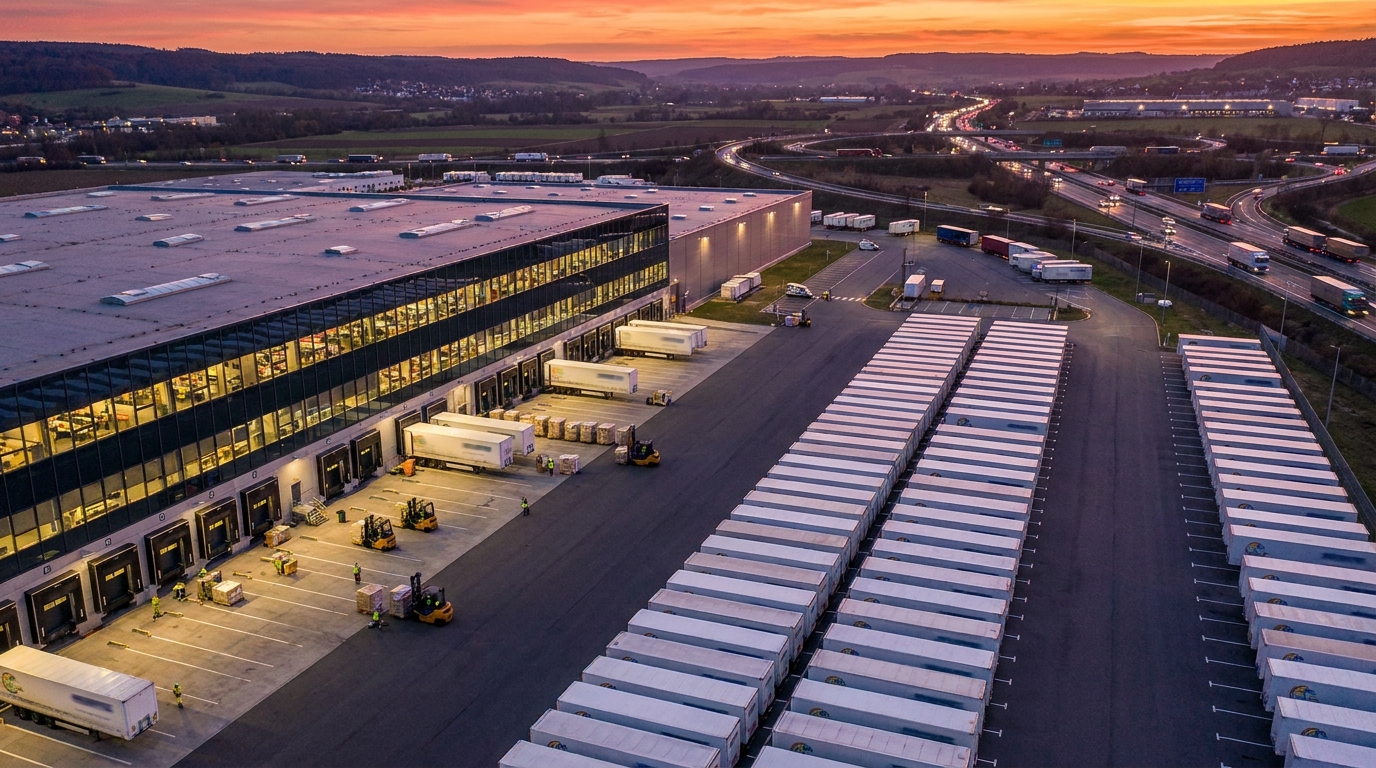
Si è conclusa una delle più grandi transazioni nella storia del settore europeo dei trasporti e della logistica. Il colosso danese della logistica DSV ha ufficialmente acquisito DB Schenker per circa 14,3 miliardi di euro, dando vita a un'entità senza eguali a livello globale in termini di dimensioni operative. L'approvazione della Commissione europea, concessa all'inizio del 2025, ha spianato la strada all'integrazione dei due colossi e ha innescato una serie di cambiamenti che avranno un impatto sull'intero settore europeo dei trasporti e della logistica. Per i vettori, gli spedizionieri e le PMI polacche che operano nel settore dei trasporti e della logistica, il nuovo equilibrio di potere rappresenta una sfida da non sottovalutare.
La transazione storica e il suo contesto normativo
La Commissione europea ha approvato l'acquisizione di DB Schenker da parte di DSV secondo le normali procedure di controllo delle concentrazioni. Bruxelles ha constatato che, nonostante l'emergere di un gigante globale, il mercato dei servizi di spedizione merci – su strada, aereo, marittimo e logistica contrattuale – rimane sufficientemente frammentato da consentire ai clienti di mantenere una reale possibilità di scelta tra i fornitori. Questa argomentazione si è rivelata cruciale: la Commissione europea non ha riscontrato una posizione dominante che rappresentasse una minaccia per la concorrenza.
L'entità combinata impiega un numero stimato di 147 dipendenti in oltre 90 paesiNon si tratta più solo di una grande azienda, ma di un'organizzazione in grado di definire gli standard del settore su scala globale. Il CEO del Gruppo DSV, Jens H. Lund, ha annunciato che l'integrazione rafforzerà significativamente la competitività in tutte e tre le divisioni chiave: Air & Sea, Road e Solutions.
La Germania come pilastro della nuova organizzazione
La Germania, centro operativo tradizionale di DB Schenker, manterrà una particolare importanza nella nuova struttura. DSV si è impegnata a mantenere molte funzioni centrali presso l'attuale sede centrale di Schenker a Essen. Inoltre, ha annunciato investimenti per 1 miliardo di euro nel mercato tedesco nei prossimi tre-cinque anni. Questo è un segnale che il nuovo proprietario non considera la Germania come un'area da ristrutturare, ma come il fondamento strategico dell'intero gruppo.
Dal punto di vista delle aziende polacche che collaborano con entrambe le organizzazioni, la stabilità operativa del centro di Essen è una buona notizia, almeno nel breve termine. Tuttavia, la questione cruciale è con quale rapidità ed efficienza avverrà l'integrazione dei sistemi informatici, delle procedure operative e delle strutture gestionali su entrambi i lati del confine.
Rivoluzione sul mercato polacco TSL: il trasporto merci generico come campo di battaglia
La Polonia è uno dei maggiori mercati del trasporto su strada in Europa. Un Paese con una forte tradizione di imprenditorialità nel settore dei trasporti, basata in gran parte sul settore delle PMI, si trova ora ad affrontare una nuova realtà. DSV Road, la divisione responsabile del trasporto su strada, ha osservato vendite quasi raddoppiate Dopo l'integrazione con le strutture di Schenker, si è posizionata tra i leader assoluti del mercato polacco.
La strategia del gruppo DSV nel settore del trasporto stradale è chiaramente focalizzata su sviluppo della rete di groupage (groupage). Il groupage, ovvero la gestione di spedizioni che non costituiscono un carico completo (LTL, Less than Truckload), è uno dei segmenti di mercato più redditizi e in più rapida crescita. La rete consolidata di DSV-Schenker consente di:
- Ottimizzazione dei costi operativi riempiendo meglio lo spazio di carico dei veicoli (maggiore fattore di carico),
- Riduzione dei tempi di transito grazie a una rete più densa di terminali e collegamenti di linea,
- Standardizzazione tecnologica — integrazione di sistemi di tracciamento delle spedizioni, documentazione elettronica e piattaforme di scambio dati dei clienti,
- Una posizione negoziale più forte nei confronti sia dei clienti che dei subappaltatori.
Per le aziende di trasporto polacche, che finora hanno operato con successo nel settore dei servizi di groupage, l'emergere di un operatore così potente rappresenta un campanello d'allarme. La nuova entità possiede risorse, dimensioni e tecnologie che non possono essere replicate da singole imprese familiari o persino da operatori regionali con poche decine di dipendenti.
Rischi per il settore delle PMI: analisi delle minacce
Dal punto di vista della valutazione del rischio aziendale e della verifica della credibilità dei pagamenti da parte delle imprese – competenze chiave della piattaforma EURODEBT.eu – il consolidamento del mercato attorno al DSV genera una serie di minacce significative per le entità più piccole.
1. Pressione sulle tariffe di trasporto merci
Il giocatore dominante ha un enorme potere contrattuale. Nei rapporti con i subappaltatori, ovvero i vettori di piccole e medie dimensioni che eseguono gli ordini come subappaltatori di mercato, DSV può dettare le condizioni di prezzo. In pratica, questo significa rischio riduzione dei margini operativi Le aziende più piccole non hanno alternative agli ordini provenienti da un grande spedizioniere. Per le aziende con un basso patrimonio netto e riserve di liquidità limitate, qualsiasi riduzione significativa delle tariffe potrebbe compromettere la loro stabilità finanziaria.
2. Emarginazione nel segmento del trasporto merci generale
Uno dei segmenti di mercato più redditizi, quello del trasporto merci generico, potrebbe diventare dominio esclusivo delle grandi catene. Le aziende più piccole, prive di una propria infrastruttura di terminal e di ampie connessioni di rete, potrebbero essere relegate al ruolo di solo subappaltatori di trazione: coloro che effettuano il trasporto fisico, ma senza contatto diretto con il cliente finale e senza accesso al margine sui servizi integrati. Si tratta di un cambiamento strutturale nel modello di business che, nel lungo periodo, indebolisce la posizione degli operatori più piccoli.
3. Dipendenza da uno o più clienti
Le aziende di trasporto il cui fatturato dipende in larga misura dagli ordini di un unico grande spedizioniere – in questo caso, potenzialmente il gruppo integrato DSV-Schenker – sono particolarmente vulnerabili al rischio di concentrazione. Rinegoziare i termini di collaborazione, modificare le procedure di pagamento o semplicemente decidere di internalizzare determinate tratte potrebbe compromettere la loro liquidità finanziaria. Diversificazione del portafoglio clienti In questo contesto, diventa un fattore chiave per la sicurezza.
4. Le barriere tecnologiche come nuova forma di esclusione
DSV investe costantemente nella digitalizzazione dei suoi processi logistici. L'integrazione con i sistemi IT del gruppo – piattaforme di scambio dati, sistemi di tracciamento delle spedizioni e documentazione di spedizione elettronica – sta diventando un requisito di fatto per accedere agli ordini. Le aziende che non dispongono di un'infrastruttura IT adeguata o che non sono in grado di coprire i costi dell'integrazione tecnica potrebbero essere escluse dall'ecosistema dei fornitori. Paradossalmente, La tecnologia sta diventando la nuova barriera all'ingresso — efficace quanto il capitale o il materiale rotabile.
Un'opportunità nella finestra di transizione: per chi e per quanto tempo?
Ogni fusione di grandi dimensioni porta con sé non solo minacce, ma anche opportunità temporanee. L'integrazione operativa di DSV e Schenker è un processo che, in base ai precedenti storici del settore, può richiedere molti mesi, persino anni. Durante questo periodo, potrebbero sorgere nuove sfide. turbolenza operativa temporaneaRitardi nella gestione delle spedizioni, disorganizzazione della rete terminalistica, esodo di personale chiave, confusione nei sistemi informatici.
Si tratta di una finestra di opportunità paradossale per gli operatori logistici di medie dimensioni, che possono offrire ai clienti qualcosa che le grandi strutture aziendali non sono in grado di fornire durante la fase di integrazione: flessibilità, rapidità nel processo decisionale e personalizzazione del servizioI clienti che riscontrano problemi di relazione con la nuova organizzazione cercheranno attivamente delle alternative, almeno fino al completamento dell'integrazione.
Tuttavia, questa finestra è intrinsecamente temporanea. A lungo termine, i massicci investimenti in digitalizzazione, infrastrutture e connettività annunciati da DSV creeranno barriere competitive permanenti, difficile da superare per le entità con capitale di investimento limitato.
Prospettiva sulla verifica del rischio: raccomandazioni per il settore
Alla luce di questi cambiamenti, gli istituti finanziari, i gestori del rischio e i proprietari di aziende di logistica dovrebbero valutare la possibilità di rivedere i propri modelli di valutazione della salute finanziaria dei loro partner commerciali nel settore della logistica e dei trasporti. Ecco alcuni suggerimenti chiave:
- Maggiore monitoraggio della liquidità finanziaria delle PMI del settore dei trasporti. — soprattutto per le aziende i cui ricavi sono fortemente concentrati su uno o pochi grandi clienti del settore delle spedizioni.
- analisi della diversificazione del portafoglio clienti come criterio per valutare la resistenza di un'azienda ai cambiamenti del mercato, le aziende che dipendono dal DSV per oltre il 50% dei ricavi richiedono particolare attenzione.
- Verifica delle capacità tecnologiche I partner – le aziende che non dispongono di sistemi che consentano l'integrazione con le piattaforme dei grandi operatori – dovrebbero essere considerate entità esposte al rischio di perdere l'accesso a ordini importanti.
- Monitoraggio delle dinamiche delle tariffe di trasporto merci nel segmento del trasporto merci generale come indicatore anticipatore dello stato di salute del settore dei trasporti per le PMI.
- Valutazione della strategia di adattamento Le aziende – entità che investono attivamente nella specializzazione, nella tecnologia o nel consolidamento con altri piccoli operatori – mostrano un livello più elevato di resistenza alle pressioni del mercato.
Riassunto - Le regole del gioco sono cambiate
L'acquisizione di DB Schenker da parte di DSV non è solo un evento societario di natura finanziaria. un cambiamento fondamentale nell'architettura del mercato logistico europeoche avrà un impatto reale a livello operativo, di prezzo e tecnologico per gli anni a venire. Il nuovo leader del settore ha le risorse, la portata e l'ambizione per ridefinire inevitabilmente gli standard di servizio, i requisiti dei subappaltatori e le dinamiche di prezzo in tutto il settore.
Per il mercato polacco dei servizi di trasporto e consegna (TSL), fortemente basato sull'imprenditorialità delle piccole e medie imprese, si avvicina un periodo di scelte difficili. Specializzazione, consolidamento, investimenti in tecnologia o ricerca di nuove nicchie di mercato: queste sono le strategie che possono proteggere le realtà più piccole dall'emarginazione. Le aziende che non si adattano rischiano una graduale perdita di quote di mercato, non a seguito di una singola decisione drastica, ma per la lenta erosione dei margini e dell'accesso agli ordini.
In qualità di piattaforma per la verifica aziendale e la valutazione del rischio, EURODEBT.eu monitorerà costantemente gli effetti di questa integrazione sulla salute finanziaria delle entità del settore TSL in Polonia e in tutta Europa. I cambiamenti al vertice della piramide industriale hanno sempre ripercussioni alla base, ed è proprio qui che risiedono i rischi maggiori.




