

Fine dell'esenzione doganale per le importazioni dalla Cina: l'UE introduce una tassa di 3 euro per collo a partire dal 1° luglio 2026.
Dal 1° luglio 2026 ogni pacco importato nell'UE da paesi terzi con un valore inferiore a 150 euro sarà soggetto a un dazio doganale forfettario di 3 euro. La Commissione europea ha pubblicato le norme di attuazione dettagliate che disciplinano questo meccanismo, ponendo così fine all'esenzione doganale pluriennale che facilitava frodi su larga scala basate sulla sottovalutazione delle merci. Gli operatori logistici e le società di corriere hanno un tempo limitato per integrare i nuovi requisiti nei sistemi doganali, al fine di evitare ritardi e sanzioni finanziarie.
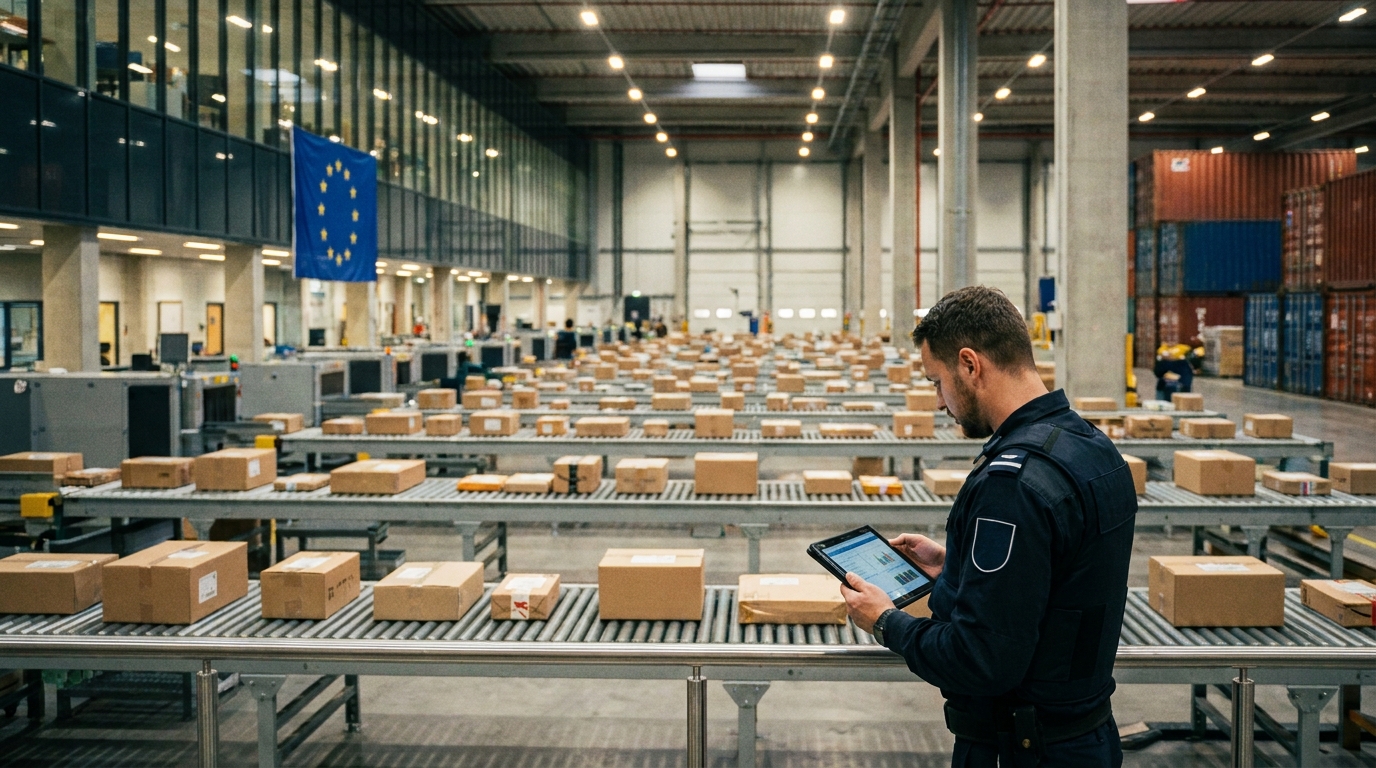
A partire dal 1° luglio 2026, ogni pacco importato nell'Unione europea da paesi terzi con un valore inferiore a 150 euro sarà soggetto a un dazio doganale fisso di 3 euro. La Commissione europea ha pubblicato le norme di attuazione dettagliate che disciplinano questo meccanismo – il Regolamento di esecuzione (UE) 2026/1200 del 5 giugno 2026 – formalizzando uno dei cambiamenti più significativi al diritto doganale dell'UE dell'ultimo decennio. Per le aziende di trasporto, gli operatori logistici e le piattaforme commerciali, ciò significa un urgente adeguamento dei processi e dei sistemi informatici.
Le esenzioni doganali a lungo termine stanno diventando un ricordo del passato.
Per anni, le importazioni di piccoli beni provenienti da paesi extra-UE sono state completamente esentate dai dazi doganali, a condizione che il valore della spedizione non superasse i 150 euro. Questo meccanismo era stato originariamente concepito per semplificare le procedure doganali e ridurre l'onere burocratico legato alla gestione dei piccoli pacchi destinati ai consumatori. In un periodo in cui il commercio elettronico transfrontaliero era un fenomeno di nicchia, la soluzione ha funzionato senza intoppi e senza particolari controversie.
Tuttavia, la rapida crescita dell'e-commerce, soprattutto da piattaforme asiatiche come Shein, Temu e AliExpress, ha reso il vecchio sistema vulnerabile agli abusi di massa. Nel 2024, circa 4,6 miliardi di lotti di basso valoreDi cui quasi il 91% proveniente dalla Cina. La portata di questo fenomeno ha fatto sì che miliardi di euro di merci non dichiarate transitassero ogni anno oltre la soglia dei 150 euro, eludendo sia i dazi doganali che, spesso, l'IVA.
I meccanismi più comunemente utilizzati per eludere la legge includevano: sottovalutazione deliberata del valore doganale merci dichiarate nei documenti di trasporto e divisione artificiale degli ordini suddividendo le merci in lotti più piccoli, in modo che ciascuno rientrasse individualmente nei limiti che davano diritto all'esenzione. Queste pratiche distorcevano la concorrenza nel mercato europeo della vendita al dettaglio, svantaggiando gli imprenditori locali rispetto agli importatori che non rispettavano le normative vigenti.
Regolamento 2026/1200: cosa cambia esattamente?
Il regolamento di esecuzione (UE) 2026/1200 della Commissione è entrato formalmente in vigore il 9 giugno 2026, ma la sua applicazione pratica inizierà con il nuovo trimestre, ovvero dal 1° luglio 2026. Tali disposizioni costituiscono una sovrastruttura tecnica e procedurale del precedente regolamento (UE) 2026/382 del Consiglio, che ha formalmente abolito l'esenzione doganale per le spedizioni di basso valore.
Le nuove normative introducono diverse modifiche operative fondamentali, importanti per ogni soggetto coinvolto nella gestione dell'importazione di merci nell'UE:
- Tassa doganale fissa di 3 euro per articolo — addebitata su ogni spedizione di valore inferiore a 150 €, indipendentemente dal contenuto o dal paese di spedizione. La tariffa viene calcolata automaticamente e non sostituisce l'IVA, ma viene riscossa in aggiunta ad essa.
- Regole modificate sulla garanzia globale — le nuove normative consentono l'utilizzo di garanzie generali nello sdoganamento delle merci in libera circolazione secondo la procedura speciale IOSS (Import One-Stop Shop), il che rappresenta un notevole vantaggio operativo per i grandi operatori logistici.
- Individuazione degli uffici doganali competenti — per le spedizioni non coperte dalla procedura IOSS, la dichiarazione doganale per lo svincolo per la libera circolazione deve essere depositata presso l'ufficio doganale di Stato membro di destinazione delle merciQuesta modifica ha lo scopo di prevenire discrepanze tra il luogo di sdoganamento e il luogo di riscossione dell'IVA, che sono state fonte di numerose complicazioni procedurali.
- Nuovi requisiti in materia di dati per le dichiarazioni doganali — L'allegato B modificato del regolamento doganale introduce campi e procedure di segnalazione aggiuntivi che consentono la riscossione automatizzata della nuova tassa di 3 euro. Gli operatori i cui sistemi informatici non sono predisposti per gestire questi dati potrebbero riscontrare problemi significativi in fase di sdoganamento.
IOSS e IVA: cosa resta invariato?
Vale la pena sottolineare che i nuovi regolamenti doganali non modificano l'attuale sistema IVA o le norme sulla vendita a distanza. La procedura IOSS, implementata nel luglio 2021 nell'ambito del pacchetto di riforma IVA per il commercio elettronico, continuerà a operare secondo le sue attuali regole. I venditori registrati presso IOSS continueranno a versare l'IVA sui beni venduti direttamente tramite questa procedura e il nuovo dazio doganale di 3 euro verrà aggiunto alla transazione come voce separata.
Per le aziende extra UE che non utilizzano IOSS, la responsabilità per i dazi doganali e il versamento dell'IVA ricadrà sull'operatore postale o di corriere che funge da spedizioniere doganale. Ciò crea un ulteriore onere amministrativo per i vettori e gli spedizionieri, che devono essere preparati a gestire questo ruolo per migliaia di spedizioni al giorno.
Natura transitoria: cosa succederà dopo il 2028?
Il contesto importante dell'intera riforma è il suo natura temporaneaLa tariffa di 3 euro non è una soluzione definitiva, bensì una soluzione temporanea che rimarrà in vigore fino al lancio ufficiale. Hub dati doganali dell'UE, previsto per la metà del 2028. Una volta implementato, questo sistema sostituirà l'attuale tariffa fissa, in base ai dazi doganali standard, differenziati a seconda della categoria di prodotto e del paese di origine.
L'EU Customs Data Hub è un elemento chiave della più ampia riforma del diritto doganale dell'UE. La nuova piattaforma mira a consentire la completa digitalizzazione e centralizzazione dei dati doganali, eliminando la frammentazione delle informazioni tra gli Stati membri. Per il settore della logistica, ciò significa un'ulteriore ondata di cambiamenti sistemici, per i quali le imprese devono prepararsi in anticipo.
Implicazioni per gli operatori della logistica e delle spedizioni
Dal punto di vista delle aziende di trasporto e logistica che operano nel mercato europeo, la riforma introduce una serie di sfide operative specifiche che richiedono un intervento immediato:
- Integrazione dei sistemi informatici I sistemi doganali e WMS devono essere aggiornati per calcolare automaticamente la tassa di 3 euro, supportare nuovi campi nelle dichiarazioni doganali e gestire i pagamenti per conto dei clienti. Ritardi nell'implementazione potrebbero causare blocchi ai controlli alle frontiere dell'UE.
- procedure di sdoganamento — La modifica dell'obbligo di presentare dichiarazioni all'ufficio doganale del paese di destinazione (per le spedizioni al di fuori dell'IOSS) richiede una revisione e un aggiornamento delle procedure logistiche esistenti, soprattutto per gli operatori che gestiscono reti di distribuzione multi-paese.
- Gestione delle garanzie — Le aziende che utilizzano la procedura IOSS dovrebbero valutare le opportunità e i vantaggi delle nuove disposizioni di garanzia globale, che possono ottimizzare il flusso di cassa nella gestione di grandi volumi di spedizioni.
- Comunicazione con i clienti — Gli operatori logistici che servono gli importatori devono comunicare in modo chiaro le modifiche ai costi e alle procedure, soprattutto alle piccole e medie imprese che potrebbero non essere a conoscenza dei nuovi obblighi doganali.
- Rischio di sanzioni e ritardi — Il mancato rispetto dei nuovi requisiti relativi ai dati nelle dichiarazioni doganali può comportare non solo ritardi nelle consegne, ma anche sanzioni pecuniarie imposte dalle autorità doganali.
Impatto sul mercato dell'e-commerce e sulla concorrenza
La riforma sta cambiando le regole del gioco nel mercato europeo dell'e-commerce. Sebbene una tassa di 3 euro possa sembrare irrisoria per un singolo pacco, il suo impatto sulla redditività dei modelli di business basati sull'importazione massiva di prodotti a basso costo dall'Asia potrebbe essere significativo. I margini sui prodotti del valore di pochi euro, tipici di piattaforme come Temu o Shein, si ridurranno notevolmente, soprattutto se si considera che la tassa doganale si somma ai costi amministrativi per il venditore e il corriere.
I rivenditori e i produttori europei, che da anni lamentano la concorrenza sleale delle piattaforme asiatiche, vedono la riforma come un passo nella giusta direzione. Sebbene l'equiparazione delle condizioni doganali non risolverà tutti i problemi legati al dumping dei prezzi, frenerà i meccanismi di evasione più evidenti che per anni hanno conferito un ingiustificato vantaggio competitivo agli importatori che non si registrano all'IVA e sottovalutano i dazi doganali.
Occorre tuttavia precisare che la riforma comporta anche il rischio di un aumento dei costi per i consumatori europei che effettuano acquisti all'estero, e la sua efficacia nel ridurre le frodi doganali dipenderà dalla costante applicazione delle normative da parte delle amministrazioni doganali nazionali, soprattutto nel contesto degli enormi volumi di pacchi che attraversano quotidianamente le frontiere dell'UE.
Valutazione del rischio aziendale: cosa cercare?
Per i responsabili della gestione del rischio e i decisori delle aziende di trasporto e logistica, la riforma doganale del 1° luglio 2026 genera diverse aree di rischio accresciuto che dovrebbero essere tenute sotto osservazione:
- Rischio operativo: La mancata adeguamento dei sistemi informatici ai nuovi requisiti in materia di dati entro il 1° luglio 2026 potrebbe paralizzare i servizi doganali e causare enormi ritardi nelle consegne e perdite di entrate.
- Rischio finanziario: Le società che operano come spedizionieri doganali per le spedizioni al di fuori del sistema IOSS sono responsabili del corretto calcolo e pagamento dei dazi doganali; eventuali errori possono comportare sanzioni pecuniarie e reclami da parte dei clienti.
- Rischio reputazionale: I ritardi nelle consegne dovuti a una impreparazione operativa possono danneggiare seriamente i rapporti con i clienti, soprattutto nel settore dell'e-commerce, dove i tempi di consegna sono un parametro fondamentale.
- Rischio normativo nella prospettiva del 2028: La natura temporanea della tariffa di 3 euro implica che le aziende debbano ora pianificare la prossima fase di adeguamento dei propri sistemi alla piena riforma doganale legata al lancio dell'EU Customs Data Hub.
Le aziende che accoglieranno i prossimi cambiamenti come catalizzatore per una modernizzazione completa dei propri processi doganali non solo eviteranno rischi, ma costruiranno anche un vantaggio operativo sostenibile rispetto ai concorrenti che esiteranno ad adattarsi. Nel settore della logistica, dove i margini sono ridotti e i costi degli errori elevati, un approccio proattivo alla gestione della conformità normativa sta diventando un elemento chiave della strategia aziendale.




