

Gli Stati Uniti stanno valutando il divieto di esportazione del gasolio. L'Europa potrebbe rimanere senza carburante: quali saranno le conseguenze per il settore dei trasporti?
L'amministrazione Trump sta valutando un divieto di 90 giorni sulle esportazioni di gasolio dagli Stati Uniti — una misura che potrebbe tagliare quasi la metà delle forniture transatlantiche di gasolio all'Europa. Il Vecchio Continente, dopo la chiusura di diverse decine di raffinerie e la perdita delle forniture russe e mediorientali, è oggi strutturalmente dipendente dal carburante americano. Per le aziende di trasporto europee ciò comporta il rischio di un brusco aumento dei prezzi, di carenze fisiche nelle stazioni di servizio e di una perdita di liquidità finanziaria per i vettori. I responsabili del rischio dovrebbero agire fin da ora.
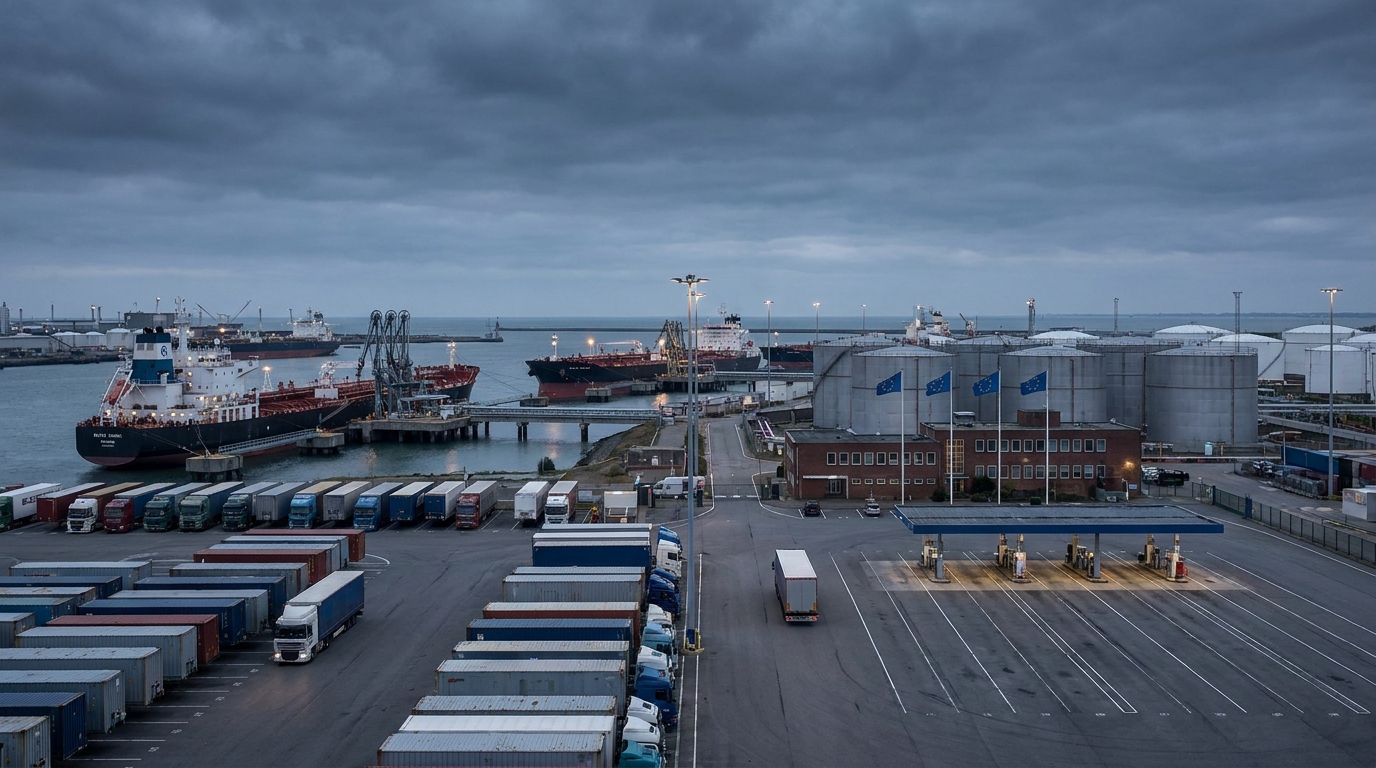
Nel terzo trimestre del 2026, il mondo dei trasporti e della logistica è con il fiato sospeso in attesa di una singola decisione le cui conseguenze, se attuate, potrebbero sconvolgere il mercato europeo del trasporto merci in un modo mai visto dalla crisi energetica innescata dalla guerra in Ucraina. L'amministrazione del presidente Donald Trump sta conducendo studi approfonditi sulla possibilità di imporre un divieto di 90 giorni sulle esportazioni di gasolio dagli Stati Uniti. Il Segretario del Tesoro Scott Bessent ha confermato pubblicamente che i lavori sono in corso e che una decisione potrebbe arrivare in qualsiasi momento. Per le compagnie di navigazione, gli operatori logistici e i responsabili della gestione del rischio europei, questo significa una cosa sola: devono prepararsi a uno scenario in cui quasi la metà delle spedizioni marittime di gasolio verso l'Europa provenienti da fuori regione si interrompano bruscamente.
Come ha fatto l'Europa a cadere nella trappola della dipendenza dal diesel statunitense?
Per comprendere appieno la gravità della situazione, bisogna tornare indietro di una dozzina d'anni e ripercorrere come il Vecchio Continente abbia gradualmente perso la propria capacità di raffinare il petrolio greggio. Negli ultimi quindici anni, sotto l'influenza di standard di emissione sempre più stringenti e la pressione darodoA causa delle pressioni e dell'aumento dei costi operativi, circa 30 raffinerie nell'Unione Europea sono state chiuse o dismesse definitivamente. I dati di Concawe, l'organizzazione di riferimento dell'industria europea della raffinazione, indicano che queste chiusure hanno comportato una perdita di capacità di lavorazione pari a 250-300 barili al giorno.
La semplice chiusura di impianti obsoleti o non redditizi non sarebbe stata una catastrofe, a patto che l'Europa mantenesse canali di approvvigionamento alternativi per il carburante raffinato. Nel frattempo, il Vecchio Continente li ha persi uno dopo l'altro. Per anni, la Russia è stata il principale fornitore di gasolio: economico, vicino e in enormi quantità. Lo scoppio di un'invasione su vasta scala dell'Ucraina nel 2022 e il conseguente embargo sui prodotti petroliferi russi hanno interrotto questo flusso. Le tensioni in Medio Oriente hanno inferto un ulteriore colpo. Ancora nel 2025, le forniture provenienti dalla regione del Golfo Persico coprivano circa il 41% di tutte le importazioni di gasolio nell'UE. L'escalation del conflitto tra Stati Uniti e Iran e le interruzioni dei principali corridoi marittimi hanno causato una contrazione delle esportazioni da questa regione, riducendole a una frazione dei volumi precedenti.
In questo vuoto geopolitico, gli Stati Uniti sono diventati una sorta di respiratore per l'Europa. Ad agosto 2026, gli Stati Uniti rappresentavano circa la metà di tutte le importazioni europee di gasolio via mare provenienti da fuori regione, ovvero quasi 520 barili al giorno che attraversavano l'Atlantico. Questa cifra parla da sé: eliminare un fornitore dall'equazione crea un vuoto che non può essere colmato rapidamente o facilmente.
Perché Washington sta valutando un embargo e quali sono le motivazioni?
È fondamentale comprendere che il potenziale divieto di esportazione non è né un gesto politico nei confronti dell'Europa né parte di una più ampia strategia diplomatica. Ha ragioni interne molto specifiche, concrete e urgenti da parte degli Stati Uniti.
L'Agenzia statunitense per l'informazione energetica (EIA) lancia l'allarme: le scorte di distillati sulla costa orientale degli Stati Uniti sono scese al livello più basso dal 1990. Nel frattempo, le raffinerie nazionali operano quasi a pieno regime, con un utilizzo del 98%. Non ci sono riserve, nessuna capacità di stoccaggio a cui attingere in caso di un improvviso aumento della domanda. E un tale aumento non è solo probabile, è certo. L'autunno e l'inverno significano maggiore domanda di gasolio da riscaldamento e carburante per il settore agricolo, che sta entrando in un nuovo ciclo di raccolta e post-raccolta.
Sul fronte dei prezzi, la situazione per i consumatori statunitensi è drammatica. Il prezzo medio di un gallone (3,79 litri) di benzina è aumentato di 91 centesimi in un solo mese, superando i 6,52 dollari, ovvero oltre 2,80 dollari in più rispetto a un anno prima. Si tratta di cifre mai viste da decenni, che stanno creando una crescente pressione politica sull'amministrazione affinché agisca con decisione. L'embargo sulle esportazioni, in questo contesto, è una risposta alla richiesta interna di "diesel a basso costo per l'America", e non è rivolto a un partner commerciale specifico.
In che modo un divieto di esportazione influirebbe sui prezzi del diesel in Europa?
I mercati europei dei carburanti operano già in condizioni estreme. Il prezzo medio del gasolio nell'Unione Europea ha raggiunto circa 2,26 euro al litro nel settembre 2026, un record che nessun sistema di protezione dall'inflazione è riuscito a contrastare, dato che la maggior parte degli Stati membri li aveva già abbandonati, non avendo più le risorse di bilancio per mantenerli.
Gli analisti del mercato dei carburanti sono concordi: un'improvvisa interruzione delle forniture statunitensi farebbe aumentare i prezzi del diesel in Europa di un ulteriore 30% in tempi relativamente brevi. L'effetto sull'offerta sarebbe immediato: il mercato inizierebbe a scontare una carenza di 520 barili al giorno, ancor prima che si verifichino effettive penurie ai distributori. I prezzi dei futures schizzerebbero alle stelle, facendo crollare prima i prezzi all'ingrosso e poi quelli al dettaglio.
È importante sottolineare che le fonti di approvvigionamento alternative non sono pronte a subentrare. L'India, attualmente il secondo maggiore fornitore orientale di gasolio all'Europa, rappresenta solo circa il 60% delle importazioni da questa fonte, che ammontano a appena 200 barili al giorno. I calcoli sono impietosi: anche se l'India raddoppiasse immediatamente le sue spedizioni verso l'Europa – un'impossibilità logistica e fisica in così breve tempo – il vuoto lasciato dagli Stati Uniti non verrebbe colmato.
Il settore dei trasporti: rischio esistenziale, non operativo.
Per i responsabili della gestione del rischio nelle aziende di trasporto e logistica, questo scenario non dovrebbe essere considerato una minaccia operativa, bensì una minaccia esistenziale per una parte del mercato. Il carburante è alla base del calcolo dei costi di ogni vettore: a seconda del segmento, della struttura della flotta e del mix di percorsi, rappresenta dal 25% al 40% dei costi operativi totali. Un brusco aumento del prezzo del 30% acuisce automaticamente la pressione sui margini, già strutturalmente bassi nel trasporto su strada.
Lo scenario della crisi dei carburanti solleva diversi rischi sovrapposti che devono essere analizzati congiuntamente:
- Rischio di carenza fisica di combustibile: A causa della drastica carenza di approvvigionamento e degli acquisti dettati dal panico da parte delle grandi aziende, le imprese di trasporto più piccole potrebbero trovarsi ad affrontare serie difficoltà nel rifornimento dei propri camion, soprattutto nelle regioni con collegamenti meno efficienti con i principali centri di distribuzione del carburante.
- Rischio di prezzo e contrattuale: Le aziende che hanno stipulato contratti a lungo termine per servizi di trasporto senza clausole relative al carburante o con clausole inadeguate rispetto alla potenziale crescita si troveranno in una situazione critica, costrette a fornire servizi al di sotto del costo.
- Rischio di liquidità finanziaria: Un forte aumento dei costi del carburante avrà un impatto negativo sul flusso di cassa, soprattutto se coincide con ritardi nei pagamenti da parte dei clienti, uno scenario tutt'altro che improbabile nelle attuali condizioni di mercato.
- Rischi a cascata nelle catene di approvvigionamento: L'aumento dei costi di trasporto si traduce in consegne di merci più costose, il che a sua volta rallenta la domanda, con conseguenti ripercussioni sui volumi di trasporto, creando un circolo vizioso.
- Rischio di solvibilità dell'appaltatore: Le aziende che attualmente consideriamo finanziariamente stabili potrebbero trovarsi sull'orlo della perdita di liquidità entro poche settimane a causa della crisi dei carburanti. Le valutazioni del rischio di credito nel settore TSL (Trasporto, Trasporto e Logistica) necessitano urgentemente di essere aggiornate.
La risposta dell'Unione europea: opzioni e limiti
Commissione europea e internazionalerodoL'Agenzia Internazionale dell'Energia (AIE) è consapevole della gravità della situazione. L'AIE ha ufficialmente avvertito che il mercato del diesel rimarrà strutturalmente sottofinanziato sul lato dell'offerta nel prossimo futuro. In pratica, l'UE ha a disposizione diverse soluzioni, nessuna delle quali semplice o rapida.
Diversificazione delle fonti di approvvigionamento
In teoria, l'Europa potrebbe accelerare la cooperazione con fornitori alternativi, principalmente l'India e alcuni paesi del Nord Africa. In pratica, ciò richiede la rinegoziazione dei contratti, l'adattamento delle infrastrutture portuali e terminalistiche e, soprattutto, tempo. Con un embargo di 90 giorni, questo tempo diventa un lusso che non possiamo permetterci.
Rilascio delle riserve strategiche
Gli Stati membri e l'AIE potrebbero decidere di rilasciare le riserve strategiche, il che attenuerebbe parzialmente lo shock dell'offerta. Tuttavia, si tratta di una misura temporanea: le riserve sono limitate e ricostituirle nelle attuali condizioni di mercato sarebbe estremamente costoso.
limiti di consumo amministrativo
L'opzione più drastica e al contempo più distruttiva per il settore dei trasporti è quella di imporre limiti amministrativi al consumo di gasolio. Soluzioni simili erano state prese in considerazione durante la crisi del gas del 2022. Nel caso del gasolio, ciò rappresenterebbe un colpo diretto all'intera filiera logistica, dall'agricoltura e dall'edilizia, passando per la distribuzione al dettaglio, fino al trasporto internazionale.rodoVoi.
Accelerazione degli investimenti nelle raffinerie
A Bruxelles, ogni volta che si verifica una crisi energetica, si ripresentano discussioni sulla riattivazione o l'espansione della capacità di raffinazione europea. Tuttavia, l'avvio di una nuova raffineria o l'ampliamento significativo di una esistente rappresenta un investimento che si misura in miliardi di euro e anni, non in settimane o mesi.
Prospettiva del rischio aziendale: cosa fare oggi?
A prescindere dal fatto che l'amministrazione Trump decida o meno di attuare un divieto di esportazione, l'analisi dei rischi per gli operatori del settore TSL è chiara: la dipendenza strutturale dell'Europa dalle forniture esterne di gasolio non scomparirà con l'eventuale revoca dell'embargo. Rimarrremo in una zona di elevato rischio per i carburanti almeno per i prossimi anni.
Le aziende di trasporto e logistica dovrebbero intraprendere azioni concrete ora:
- Verifica dei contratti e delle clausole relative al carburante: Esaminate tutti i contratti attivi per verificare la presenza di clausole di indicizzazione e relative al carburante: accertatevi che vi proteggano effettivamente dall'entità degli aumenti che stiamo registrando.
- Valutazione di fornitori e appaltatori: Esaminate la situazione finanziaria dei principali partner commerciali. La crisi del carburante può far emergere rapidamente problemi di liquidità nascosti tra subappaltatori e clienti.
- Garantire l'approvvigionamento di carburante: Ove possibile, valutate la possibilità di creare le vostre riserve di carburante: acquistare e immagazzinare gasolio ai prezzi attuali potrebbe rivelarsi vantaggioso in vista dei prossimi aumenti di prezzo.
- Contratti future e strumenti di copertura: Le grandi aziende dovrebbero valutare la possibilità di coprirsi dal rischio di cambio sui prezzi del carburante attraverso i mercati dei futures o le opzioni di acquisto: si tratta di strumenti disponibili, ma ancora poco utilizzati nel settore TSL (Trasporto, Saldatura e Trasporto) in Polonia e nella regione dell'Europa centro-orientale.
- Scenario di emergenza nella gestione della flotta: Elaborare un piano di riduzione del consumo di carburante, ottimizzando i percorsi, riducendo i tempi di inattività e mettendo dapprima fuori servizio i veicoli meno efficienti.
In sintesi: è tempo di gestire i rischi, non di aspettare.
Un potenziale divieto di 90 giorni sulle esportazioni di gasolio dagli Stati Uniti metterebbe a dura prova la resilienza del settore marittimo europeo come non si vedeva da anni. L'Europa è caduta in una trappola strutturale: ha chiuso le proprie raffinerie, perso le forniture russe e l'accesso sicuro ai mercati mediorientali. Di conseguenza, quasi la metà delle forniture di gasolio attraverso l'Atlantico proviene ora da un'unica fonte: gli Stati Uniti. Questa concentrazione di rischio avrebbe dovuto far scattare l'allarme molto prima.
Per i responsabili della gestione del rischio, il messaggio è chiaro: non possiamo gestire un rischio che non misuriamo. È tempo di aggiornare i modelli di valutazione del rischio di controparte nel settore TSL, rivedere le ipotesi di bilancio e stipulare soluzioni di copertura. I mercati non aspettano le decisioni politiche: reagiscono prima ancora che venga annunciato un embargo.
La piattaforma EURODEBT.eu monitorerà costantemente la situazione e segnalerà eventuali sviluppi significativi, comprese le possibili decisioni di Washington, la reazione della Commissione europea e le modifiche alla valutazione del rischio di solvibilità delle entità del settore del trasporto stradale in Europa.




