

L'attacco statunitense all'Iran ha fatto schizzare alle stelle i prezzi del petrolio. I trasporti e la logistica europei sono sottoposti a forti pressioni.
Gli attacchi militari degli USA contro l'Iran hanno provocato il 31 agosto 2026 un forte aumento dei prezzi del petrolio — il Brent ha superato i 90 dollari al barile, aumentando di oltre il 3% nel corso di una sola seduta. Il settore europeo dei trasporti e della logistica si trova ad affrontare un drastico aumento dei costi operativi, un'ondata di rincari delle tariffe di trasporto e il rischio concreto di fallimento per molti piccoli trasportatori. La situazione rischia di innescare un effetto inflazionistico di secondo impatto, complicando la politica monetaria della BCE e le prospettive economiche dell'intera zona euro.
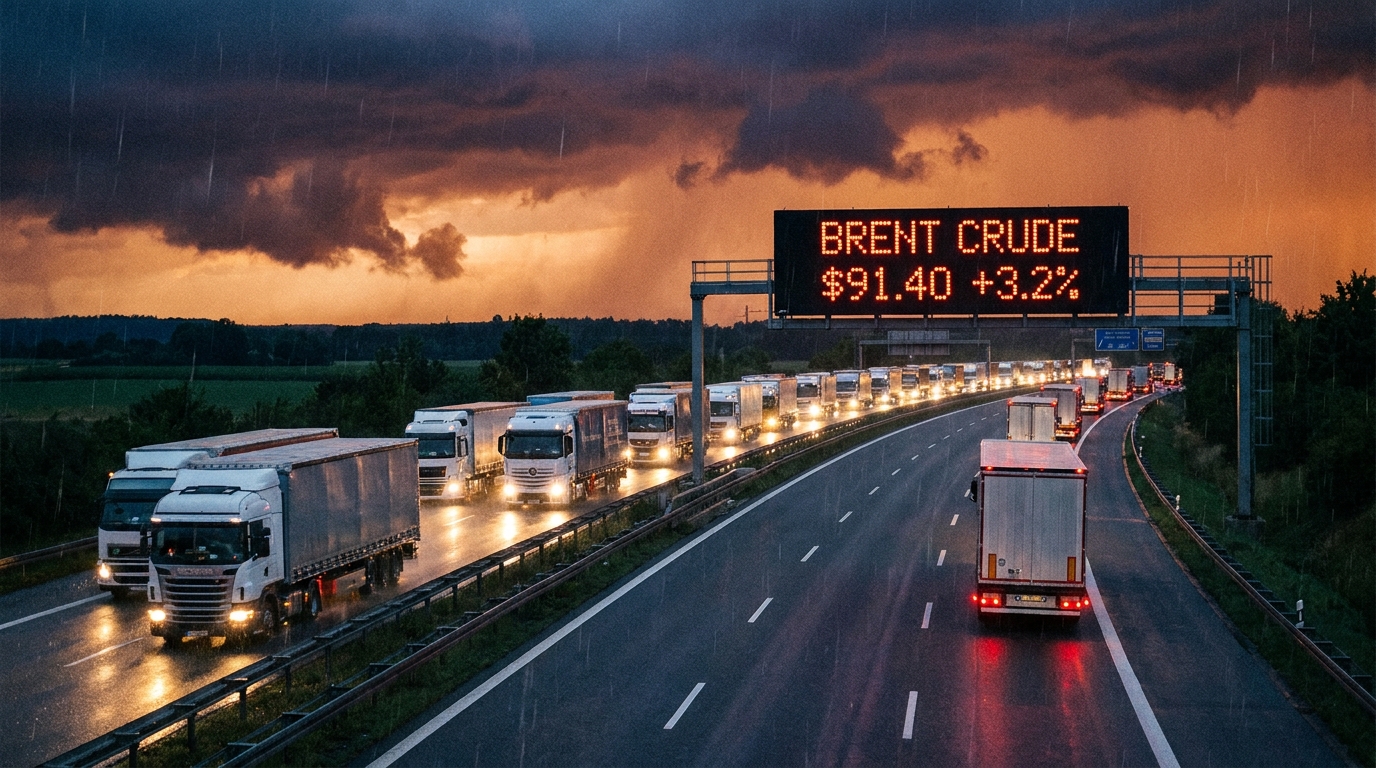
Lunedì 31 agosto 2026, i mercati europei e globali delle materie prime hanno subito uno dei più grandi shock di prezzo degli ultimi anni. L'evento scatenante immediato è stato la notizia di attacchi militari statunitensi contro infrastrutture strategiche situate in territorio iraniano. La reazione del mercato è stata rapida e brutale: il petrolio Brent, principale benchmark europeo, ha infranto la barriera psicologica dei 90 dollari al barile, registrando un guadagno di oltre il 3% in una sola seduta. Per il settore dei trasporti e della logistica nel Vecchio Continente, questo segnale significa una cosa sola: è tempo di un'analisi dettagliata dell'esposizione al rischio e di misure di protezione immediate.
Stretto di Hormuz: il collo di bottiglia globale torna alla ribalta.
Per comprendere la portata della reazione del mercato, è necessario addentrarsi nella geografia e nella statistica. Lo Stretto di Hormuz, uno stretto istmo che collega il Golfo Persico all'Oceano Indiano, è una delle acque più strategiche al mondo. Si stima che dal 20 al 30% di tutte le forniture globali di petrolio transiti attraverso di esso, comprese le esportazioni provenienti da Arabia Saudita, Emirati Arabi Uniti, Kuwait, Iraq e dallo stesso Iran. In caso di conflitto armato nelle immediate vicinanze di questo specchio d'acqua, i mercati finanziari attivano automaticamente un meccanismo che aumenta drasticamente il cosiddetto premio di rischio.
La notizia che gli attacchi avessero preso di mira infrastrutture situate in aree particolarmente vicine a questa rotta strategica ha scatenato una reazione immediata tra investitori e operatori di mercato: vendite dettate dal panico di altri asset e massicci acquisti di petrolio come copertura contro il rischio di interruzioni delle forniture. La mancanza di segnali chiari di de-escalation da parte di qualsiasi soggetto coinvolto significa che gli analisti non escludono uno scenario in cui i prezzi del Brent potrebbero salire a 100 dollari al barile se il conflitto dovesse coinvolgere altri attori regionali.
Trasporto su strada: immediatamente e nel modo più doloroso
Tra tutti i settori dell'economia europea, quello dei trasporti, delle spedizioni e della logistica (TSL) è quello che risentirà più rapidamente e direttamente dello shock geopolitico. Ciò è dovuto a una semplice ma inesorabile questione di costi. Il carburante, in particolare il gasolio B7 o HVO utilizzato nei camion e nei veicoli per le consegne, rappresenta in genere dal 25 al 40% dei costi operativi totali di un'azienda di trasporto. Nessun altro settore, a parte quello aereo e marittimo, dipende in modo così diretto e strutturale dal prezzo del petrolio.
L'impatto dell'aumento dei prezzi del petrolio greggio sui prezzi del gasolio all'ingrosso e al dettaglio non è immediato, ma, viste le attuali condizioni di mercato, le stazioni di servizio e i grossisti spesso aggiornano i loro listini prezzi in anticipo, prevedendo ulteriori aumenti. Ciò significa che entro pochi giorni lavorativi dallo shock di lunedì, automobilisti e gestori di flotte ne risentiranno direttamente al distributore.
Margini di profitto del settore: già sotto pressione
Il contesto fondamentale per valutare la gravità della situazione è il fatto che il settore dei trasporti europeo entra in questa crisi in una condizione di grave debolezza finanziaria. Negli ultimi anni si è assistito all'accumulo di una serie di fenomeni sfavorevoli:
- Aumento dei costi del lavoro — L'aumento dei salari minimi nei paesi dell'Europa occidentale e l'attuazione del pacchetto mobilità hanno costretto le compagnie di trasporto dell'Europa centrale e orientale a rivedere radicalmente i propri modelli di business e le strutture retributive degli autisti.
- Tassi di interesse elevati — per una parte significativa del periodo recente, il settore dei trasporti europeo ha finanziato investimenti in flotte (leasing, prestiti) nelrodoa fronte di costi del denaro record, che hanno gravato significativamente sui bilanci di molte aziende.
- Aumento dei pedaggi stradali — sempre più paesi europei stanno implementando o inasprendo i propri sistemi di pedaggio (tra cui la Germania nell'ambito della compensazione delle emissioni di CO₂), aumentando i costi operativi per ogni chilometro di percorso.
- Pressione da parte dei grandi clienti — Le catene di vendita al dettaglio e i produttori si sforzano costantemente di mantenere o ridurre le tariffe di trasporto, comprimendo i margini operativi dei vettori a livelli storicamente bassi.
In questo contesto, qualsiasi forte aumento dei prezzi del carburante rappresenta un vero e proprio colpo per molte aziende di trasporto, soprattutto per quelle di piccole e medie dimensioni, e potrebbe rivelarsi la goccia che fa traboccare il vaso. Le aziende che non si sono tutelate con clausole adeguate relative al carburante nei loro contratti (il cosiddetto Fuel Adjustment Factor o Bunker Adjustment Factor) o che non hanno implementato strumenti di copertura sul mercato dei futures si troveranno in una situazione estremamente difficile.
Un'ondata di fallimenti nell'Europa centro-orientale: una minaccia reale
Il settore dei trasporti nell'Europa centrale e orientale, e in particolare in Polonia, che è uno dei maggiori operatori di trasporto su strada dell'intera Unione Europea, è particolarmente vulnerabile in questo contesto. Le aziende di trasporto polacche gestiscono collettivamente una delle più grandi flotte di autocarri in Europa e la maggior parte dei loro modelli di business si basa sull'operare con margini di profitto estremamente ridotti, mantenendo al contempo i contratti stipulati prima della crisi petrolifera.
In base all'analisi della struttura finanziaria degli enti monitorati da EURODEBT.eu, si può prevedere che i soggetti maggiormente esposti al rischio di un improvviso deterioramento della liquidità finanziaria saranno:
- Piccole aziende di trasporto impiegando fino a 10-15 autisti, senza riserve di capitale e senza la possibilità di rinegoziare rapidamente i termini contrattuali con i fornitori.
- Trasportatori che operano su rotte con basso margine di profitto unitario — soprattutto nel segmento del trasporto di merci sfuse e containerizzate, dove la concorrenza sui prezzi è più forte.
- Aziende con elevato debito a breve termine, il cui modello di finanziamento si basa sull'uso intensivo del factoring o di prestiti a tasso variabile per il capitale circolante.
- Imprese senza clausole sul carburante efficaci in contratti a lungo termine con i destinatari dei servizi.
I precedenti storici, tra cui l'ondata di fallimenti successiva all'impennata dei prezzi del carburante nel 2022 e nel 2008, indicano chiaramente che tali shock dei prezzi portano a un aumento del numero di richieste di ristrutturazione e dichiarazioni di fallimento entro 3-6 mesi dal loro verificarsi.
Un aumento massiccio delle tariffe di trasporto merci: una certezza, non un'ipotesi.
In questo caso, la logica del mercato è inesorabile: le aziende di trasporto che sopravvivranno allo shock dei prezzi avranno un solo strumento di difesa a disposizione: l'aumento delle tariffe di trasporto. Pertanto, l'aumento dei prezzi del trasporto merci in Europa non dovrebbe essere considerato uno scenario possibile, bensì una conseguenza certa degli eventi attuali. L'unica incognita riguarda l'entità e la velocità di questi aumenti.
Gli effetti diretti si faranno sentire innanzitutto su coloro che commissionano servizi di trasporto: produttori di vari beni, catene di distribuzione e operatori logistici. Questi ultimi, agendo da intermediari, saranno a loro volta costretti a trasferire i maggiori costi ai clienti finali. Indirettamente, ma inevitabilmente, l'aumento delle tariffe di trasporto avrà un impatto sui prezzi dei prodotti disponibili per i consumatori finali, sia sul mercato polacco che in tutta l'Unione Europea.
Effetto del secondo round: l'inflazione torna in gioco
Gli economisti usano il termine "effetto di secondo livello" per descrivere il meccanismo attraverso il quale l'impulso inflazionistico iniziale – in questo caso, l'aumento dei prezzi del petrolio – si diffonde gradualmente in tutta l'economia, manifestandosi nei prezzi delle successive categorie di prodotti e servizi. La logistica e i trasporti rappresentano uno dei principali canali attraverso cui si trasmette questo effetto, in quanto influenzano praticamente ogni anello della catena di approvvigionamento.
Nell'attuale contesto, è altamente probabile un ritorno a un'inflazione elevata nell'eurozona e, più in generale, in tutta Europa. Tale scenario creerebbe serie complicazioni per la Banca Centrale Europea e per le banche centrali dei singoli paesi della regione. Fino a poco tempo fa, queste istituzioni avevano manifestato la volontà di proseguire il ciclo di tagli dei tassi di interesse per sostenere la ripresa economica. Un ritorno alle pressioni inflazionistiche potrebbe di fatto bloccare questi piani o addirittura imporre un ritorno a politiche monetarie restrittive.
Con l'impatto simultaneo di costi energetici elevati, credito oneroso e domanda stagnante, il rischio di recessione, o quantomeno di stagflazione, nell'eurozona è in netto aumento. Per le aziende del settore TSL, ciò significherebbe uno scenario peggiore: pressione sui costi e contrazione simultanea dei volumi degli ordini.
Cosa dovrebbero fare ora i responsabili della gestione del rischio?
Di fronte agli eventi del 31 agosto 2026, attendere passivamente che la situazione si evolva è un lusso che nessuna azienda responsabile può permettersi. Di seguito, presentiamo raccomandazioni specifiche per diverse categorie di soggetti operanti nel settore TSL e nei settori correlati.
Per le aziende di trasporto e spedizione:
- Rinegoziazione urgente dei contratti a lungo termine — Interagire immediatamente con i clienti per introdurre o aggiornare le clausole relative al carburante che adeguano automaticamente le tariffe di trasporto ai prezzi correnti del gasolio.
- Revisione e aggiornamento dei listini prezzi spot — le tariffe per i servizi forniti senza contratti a lungo termine dovrebbero riflettere immediatamente il nuovo livello dei costi del carburante.
- Analisi del portafoglio contrattuale in termini di esposizione al rischio — individuare i contratti in base ai quali l'azienda si assume il pieno rischio di aumenti dei costi e sviluppare una strategia per la loro graduale cessazione o rinegoziazione.
- Considerazione degli strumenti di copertura — per le entità di maggiori dimensioni, implementazione o revisione dei contratti forward applicati nel mercato del petrolio o del gasolio.
- Monitoraggio della liquidità finanziaria — Aumento della frequenza dei report interni sul flusso di cassa, in particolare per quanto riguarda i costi del carburante e la riscossione tempestiva dei crediti.
Per le aziende che commissionano servizi di trasporto (produzione, commercio, e-commerce):
- Preparatevi agli inevitabili aumenti delle tariffe. — I budget logistici per i prossimi trimestri dovrebbero tenere conto dello scenario di un aumento significativo dei costi di trasporto.
- Verifica delle condizioni dei principali fornitori di servizi di trasporto — il crescente rischio di fallimento dei vettori giustifica un monitoraggio finanziario più intensivo dei partner logistici, compresa la verifica su piattaforme come EURODESK.eu.
- Diversificazione della base dei fornitori di servizi di trasporto — La dipendenza da uno o più vettori in una situazione di crisi può comportare interruzioni nella catena di approvvigionamento.
Per gli istituti finanziari e le compagnie assicurative:
- Inasprimento della politica creditizia nei confronti delle entità del settore TSL, in particolare quelle con bilanci più deboli e senza garanzie di approvvigionamento di carburante tramite contratti.
- Monitoraggio rigoroso dei crediti — la maggiore probabilità di ritardi nel rimborso dei debiti da parte dei vettori giustifica un controllo più rigoroso dell'esposizione creditizia.
- Revisione dei limiti di credito e di factoring per le entità con un elevato rapporto di indebitamento operanti nel settore del trasporto su strada.
Prospettive a medio termine: il mercato non tornerà rapidamente all'equilibrio.
Anche se la situazione militare nel Golfo Persico dovesse stabilizzarsi più rapidamente di quanto previsto dai pessimisti, i mercati delle materie prime non torneranno immediatamente ai livelli pre-31 agosto. L'esperienza di precedenti crisi geopolitiche (tra cui il conflitto tra Russia e Ucraina del 2022 e gli attacchi del 2019 alle infrastrutture petrolifere dell'Arabia Saudita) dimostra che, dopo un forte picco, i prezzi del petrolio si stabilizzano a un livello significativamente più alto rispetto a prima dell'evento, anche quando il rischio immediato di interruzioni delle forniture è passato.
Ciò significa che il settore TSL non deve prepararsi a uno shock isolato e temporaneo, bensì a operare in condizioni di costi del carburante strutturalmente più elevati per almeno diversi mesi. In un arco di tempo così lungo, le aziende prive di un'adeguata flessibilità contrattuale e di una riserva di capitale perderanno gradualmente la capacità di far fronte agli impegni correnti.
Valutazione del rischio di EURODEBT.eu: il settore dei trasporti sotto esame.
In seguito agli eventi del 31 agosto 2026, la redazione e il team di analisi di EURODEBT.eu stanno intensificando il monitoraggio delle entità operanti nel settore dei trasporti e della logistica in Europa centrale e orientale. I responsabili della gestione del rischio e gli imprenditori dovrebbero prestare particolare attenzione ai seguenti segnali di allarme tra i loro partner:
- Ritardi nei pagamenti a fornitori e subappaltatori: il primo e più comune sintomo di problemi di liquidità.
- Cambiamenti preoccupanti nella struttura degli ordini, come improvvise cancellazioni di contratti o drastiche riduzioni dei volumi, possono indicare difficoltà operative.
- Le modifiche alle politiche di acquisto del carburante, come il passaggio dai pagamenti elettronici a quelli in contanti, potrebbero indicare problemi con i limiti di credito presso le stazioni di servizio.
- Informazioni su licenziamenti collettivi o riduzioni del parco macchine: segnali di ristrutturazione che precedono l'avvio di procedure formali.
L'esperienza europea maturata durante le precedenti crisi delle materie prime dimostra chiaramente che il fallimento di un vettore di grandi o medie dimensioni può innescare una serie di problemi a cascata per i suoi partner, subappaltatori e creditori, spesso senza alcun preavviso. La verifica della solidità finanziaria dei partner commerciali nel settore dei trasporti sta diventando non più uno strumento facoltativo di due diligence, ma un requisito fondamentale per la gestione del rischio operativo.
Somma
Gli eventi del 31 agosto 2026 hanno scosso il settore europeo dei trasporti marittimi e terrestri (TSL) in un momento già indebolito da mesi di pressione sui costi. Il superamento della soglia dei 90 dollari al barile da parte del petrolio Brent non è solo un dato astratto sulle borse valori: rappresenta una minaccia diretta alla liquidità finanziaria di migliaia di compagnie di navigazione, un segnale di imminenti aumenti delle tariffe di trasporto e un potenziale fattore scatenante di una nuova ondata inflazionistica nel continente. Il tempo dell'osservazione passiva è finito, sia per i vettori che cercano protezione contrattuale, sia per le aziende le cui catene di approvvigionamento dipendono dalla stabilità del settore dei trasporti.




