

La congestione nei porti container raggiunge livelli record, con oltre 4,3 milioni di TEU fuori circolazione.
La congestione globale nei porti container ha raggiunto nell'agosto 2026 un record storico — navi con una capacità complessiva di oltre 4,3 milioni di TEU sono in attesa di entrare nei porti, superando il picco della pandemia di COVID-19. La perdita effettiva di capacità sul mercato equivale all'intera flotta di Evergreen e l'affidabilità degli orari è scesa a un livello allarmante del 60–65%. La situazione rappresenta un grave rischio operativo e di aumento dei costi per le catene di approvvigionamento europee in vista della cruciale stagione autunno-inverno.
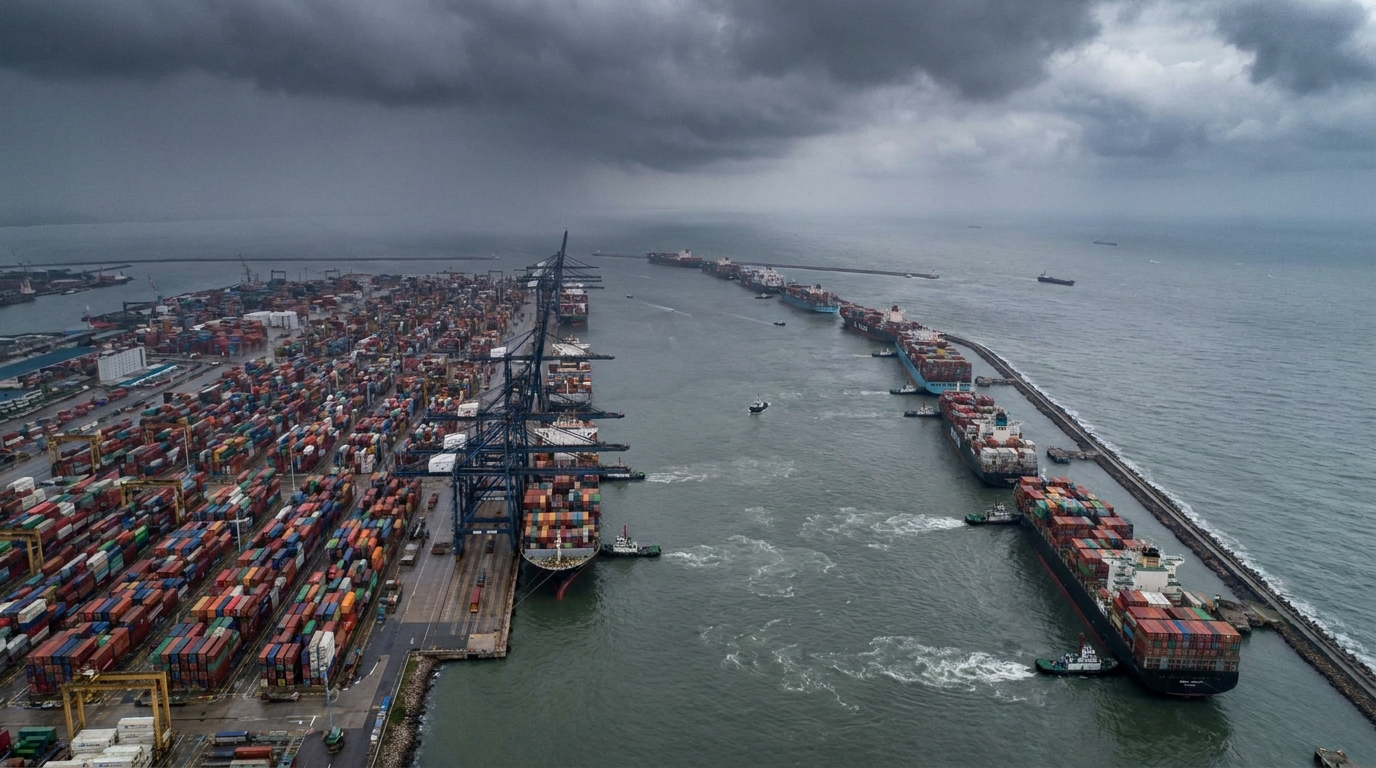
Nell'agosto 2026, la congestione dei porti container globali ha raggiunto livelli mai visti prima nel settore marittimo, non solo in termini assoluti, ma anche in termini di impatto operativo sull'intera catena di approvvigionamento globale. I dati della società di analisi Linerlytica indicano che le navi con una capacità totale superiore a 4,3 milioni di TEUPer i responsabili della gestione del rischio e i proprietari di aziende logistiche europee, questa cifra dovrebbe rappresentare un campanello d'allarme, soprattutto ora, con l'avvicinarsi della cruciale stagione autunno/inverno.
Record battuto: i nuovi dati superano il picco della pandemia.
Per molti operatori del settore dei trasporti, la pandemia di COVID-19 rimane sinonimo di caos logistico. La congestione portuale del 2021-2022, quando navi con una capacità complessiva di quasi 4 milioni di TEU erano ferme nei porti, sembrava senza precedenti. La situazione attuale supera questi picchi, sia in termini assoluti che in termini di reali conseguenze sul mercato.
Tuttavia, vale la pena mantenere il contesto analitico appropriato. Nel 2022, i 4 milioni di TEU bloccati rappresentavano tanto quanto 15,7% La flotta globale di container era di 25,3 milioni di TEU all'epoca. Oggi, 4,3 milioni di TEU sono 12,6% una flotta molto più grande, stimata in 34,4 milioni di TEU. Nonostante la quota percentuale inferiore, gli effetti sul mercato sono altrettanto gravi – e per certi aspetti più gravi – rispetto al periodo della pandemia.
La società di analisi Sea-Intelligence utilizza una metodologia leggermente diversa, concentrandosi non sul tonnellaggio in attesa nelle code ma su quella che chiama perdita di capacità effettiva. Secondo le sue stime, i ritardi e i tempi di inattività attuali rimuovono effettivamente l'equivalente di 1,7 milioni di TEU Per darvi un'idea della portata di questo fenomeno, si tratta di una quantità superiore all'intera flotta della compagnia di navigazione taiwanese Evergreen, una delle più grandi compagnie di navigazione al mondo, classificata all'ottavo posto in termini di capacità.
Per confronto, prima della pandemia, negli anni 2011-2019, la congestione consumata in media solo 2,2% della larghezza di banda globale e venivano considerati un innocuo contesto operativo. Nel giugno 2026, questo tasso era già aumentato al 5% e la tendenza è ancora in crescita.
Affidabilità degli orari ai minimi storici.
Come diretta conseguenza della congestione da record, l'affidabilità degli orari dei voli è crollata. La puntualità delle consegne globali si è bloccata a 60-65% — il che significa che statisticamente, una spedizione su tre o quattro non arriva in tempo. Inoltre, le navi in ritardo arrivano al porto di destinazione in media Da 5 a 5,5 giorni dopo la data prevista. A titolo di confronto, in condizioni stabili prima della pandemia, i ritardi erano in media di 3-4 giorni.
Questa differenza apparentemente minima – uno o due giorni in più – si traduce in significative interruzioni della produzione e della pianificazione delle vendite. Per le aziende che operano in modalità just-in-time, una carenza di componenti anche solo per poche ore può comportare l'arresto delle linee di produzione, penali contrattuali e la perdita di clienti.
L'Asia orientale al centro della crisi: tifoni e code di centinaia di navi
La causa immediata del picco di congestione di quest'anno è l'instabilità operativa dei principali porti dell'Asia orientale. Una serie di violenti tifoni e tempeste tropicali che hanno colpito la regione a luglio e agosto 2026 hanno praticamente paralizzato le attività portuali in Cina, centro mondiale della produzione e dell'esportazione di container.
I dati della piattaforma Portcast mostrano la portata assoluta del fenomeno: al momento di picco dell'ingresso in porto di Shanghai ha aspettato fino a 139 navie di fronte a quello vicino Ningbo colejne 77 unitàI tempi di attesa al terminal Yangshan di Shanghai, uno dei complessi portuali più grandi e avanzati al mondo, sono aumentati a 5-6 giorni per i servizi appartenenti all'alleanza Gemini, e per altri vettori ha raggiunto persino 7-8 giorni.
Gli esperti di Alphaliner avvertono che il problema non è temporaneo. Il cambiamento climatico significa non solo un'intensificazione dei tifoni in Asia, ma anche siccità prolungate in altri importanti snodi di transito. Ciò è dimostrato dalla situazione su Prezzo di Panamadove, a partire da settembre 2026, gli slot di transito giornalieri per le grandi navi di classe Neopanamax saranno drasticamente ridotti, a causa della necessità di preservare le risorse di acqua dolce. Dal 3 settembre, il numero di slot giornalieri disponibili dovrebbe scendere a soli nove, con ulteriori restrizioni ancora più severe previste a partire dal 15 settembre.
Meganavi contro infrastrutture portuali europee
Oltre ai fattori climatici e geopolitici, gli analisti del settore indicano sempre più spesso problema strutturale dell'architettura della flotta come uno dei principali fattori alla base della crescente congestione. Si tratta della massiccia espansione delle cosiddette megaship – navi portacontainer con capacità superiori a 20.000 o addirittura 24.000 TEU – e del loro impatto sui porti di trasbordo europei.
Dati AIS (Automatic Identification System) per il porto di Amburgo Da luglio 2026 sono eloquenti:
- Sempreverde — navi ormeggiate per un periodo compreso tra 137 e 187 ore (da 5,7 a 7,8 giorni)
- HMM — il tempo trascorso in banchina era di 89-103 ore
- ONE — le unità hanno trascorso dalle 98 alle 111 ore in porto
- Hapag-Lloyd — tempo relativamente più breve: 37–55 ore
- Maersk — 52–63 ore in banchina
Tali grandi discrepanze tra armatori non sono una coincidenza dovuta a differenze di efficienza operativa. Sono una semplice conseguenza progettazione di reti di connessione (cosiddetto design di rete). I servizi delle megaship, che fanno scalo in un numero decrescente di porti europei, generano operazioni di trasbordo una tantum a valanga su scala esorbitante. Mentre la crociera Swan di MSC presuppone un trasbordo medio di circa 2500 TEU in ogni porto di scalo europeo, il servizio CEM di Evergreen Line, operato da navi con una capacità di oltre 23.000 TEU e che fanno scalo in soli tre porti dell'Europa occidentale, può generare un singolo trasbordo di quasi 7830 TEU in un unico porto.
Una concentrazione così gigantesca di volumi in un unico luogo e in un unico momento crea il cosiddetto carico di picco — un impatto improvviso sulle infrastrutture dei terminal, la cui capacità di elaborazione è fisicamente limitata. Le conseguenze si ripercuotono non solo sugli operatori portuali stessi, ma soprattutto sui trasportatori su strada e su rotaia: le aree di smistamento sono bloccate, le code di camion si allungano e il trasporto ferroviario verso l'Europa subisce ritardi di diversi giorni.
La geopolitica fa la sua parte: il Mar Rosso resta chiuso.
La congestione portuale non sarebbe così grave se non fosse per un'altra crisi marittima di lunga data: l'evitamento del Mar Rosso e del Canale di Suez da parte della maggior parte delle compagnie di navigazione globali in risposta alla tesa situazione geopolitica nella regione (compresi i conflitti armati in Iran). Deviare il traffico attraverso il Capo di Buona Speranza aggiunge dai 10 ai 14 giorni al tipico viaggio dall'Asia all'Europa, il che:
- assorbe una parte enorme della capacità effettiva della flotta (le navi sono "in viaggio" invece di effettuare viaggi successivi),
- aggrava la carenza di tonnellaggio disponibile sul mercato spot,
- Ciò grava ulteriormente sui porti europei già sovraccarichi, dove le navi arrivano in modo irregolare e con ritardi.
La combinazione di una congestione portuale da record e di continui cambi di rotta sta creando un effetto sinergico che sta spingendo i costi di spedizione a livelli paragonabili ai mesi peggiori della pandemia.
Tariffe di trasporto sotto pressione: SCFI a livelli allarmanti
L'effetto cumulativo di tutti questi fattori – congestione portuale, deviazioni di rotta, restrizioni nel Canale di Panama e carenza di capacità effettiva – avrà un impatto significativo sui prezzi del trasporto merci in container. E questo impatto si sta già manifestando.
Secondo le stime di Linerlytica, Indice del trasporto containerizzato di Shanghai (SCFI) ha raggiunto il livello Punti 3355, che è un aumento di 156% rispetto al periodo precedente allo scoppio dell'ultimo conflitto armato in Iran. Allo stesso tempo, l'indice S&P Global Platts Container è salito il 21 agosto al livello 7565 dollari per container da 40 piedi (FEU) — al massimo nel 2026. Freightos Agency, una delle piattaforme più affidabili per il monitoraggio delle tariffe di trasporto in tempo reale, indica chiaramente la congestione portuale come il principale fattore in crescita che determina l'attuale aumento dei prezzi.
Per gli importatori europei, ciò si traduce in un drastico aumento dei costi di acquisto della capacità di trasporto marittimo, sia sul mercato spot che nel tentativo di rinegoziare contratti a lungo termine. Le aziende che hanno stipulato accordi quadro prima dell'attuale crisi possono contare su una protezione parziale, sebbene anche in questo caso gli armatori stiano ricorrendo sempre più spesso a sovrapprezzi e clausole di forza maggiore.
Prospettiva dei rischi aziendali per le imprese europee
L'attuale situazione nei mercati globali del trasporto marittimo genera diverse categorie di rischio che i responsabili della catena di approvvigionamento delle aziende europee dovrebbero considerare immediatamente nei loro piani di continuità operativa.
Rischio operativo - ritardi nelle consegne
Con un'affidabilità globale delle consegne pari al 60-65% e ritardi medi fino a 5,5 giorni, le aziende che importano componenti industriali o beni di consumo dall'Asia si trovano ad affrontare frequenti interruzioni nella pianificazione della produzione e delle vendite. Le aziende che operano con modalità just-in-time o just-in-sequence, con scorte minime, sono particolarmente vulnerabili.
Rischio di costo - Inflazione delle importazioni
Le tariffe di trasporto, superiori di oltre il 150% rispetto a un anno fa, incidono direttamente sul costo dei beni venduti per importatori e distributori. Per i settori con margini ridotti (beni di largo consumo, elettronica, tessile), ciò potrebbe significare trasferire i costi più elevati ai consumatori finali, esercitando un'ulteriore pressione inflazionistica sui mercati europei.
Rischio della stagione autunno/inverno
Agosto e settembre sono tradizionalmente un periodo di intenso pre-stagione per gli ordini, con le aziende che si riforniscono di merci in vista dei picchi di vendita (Black Friday, Natale e festività invernali). Con l'attuale livello di congestione e l'incertezza sui tempi di consegna, il rischio di carenza di scorte o di prodotti che arrivano dopo la fine della stagione dei saldi rappresenta una minaccia concreta per molti settori del commercio al dettaglio in Europa.
Rischio di controparte - Problemi relativi a fornitori e vettori
È importante ricordare che tariffe di trasporto elevate e caos operativo non sono neutri per tutti gli operatori del mercato. Spedizionieri, agenti di trasporto e subappaltatori logistici di piccole dimensioni, che non si sono assicurati contratti a lungo termine o dispongono di risorse finanziarie limitate, potrebbero trovarsi sotto forte pressione economica. Aumenta il rischio di ritardi nell'evasione degli ordini, modifiche unilaterali ai termini contrattuali o, in casi estremi, problemi di liquidità per i fornitori.
Cosa dovrebbero fare le aziende? Raccomandazioni per i responsabili della gestione del rischio
Di fronte alla crisi descritta, gli specialisti della gestione del rischio nel settore della logistica raccomandano diverse azioni che possono limitare l'esposizione di un'azienda alle minacce descritte:
- Verifica dei fornitori di servizi logistici — Verificare la situazione finanziaria e operativa dei principali spedizionieri, agenti di trasporto e vettori. Vale la pena utilizzare strumenti come EURODEBT.eu per valutare l'affidabilità dei partner commerciali nel settore dei trasporti e della logistica.
- Diversificazione dei porti di ingresso — valutare porti di scalo alternativi per le merci destinate all'Europa (ad esempio Danzica, Capodistria, Bremerhaven) anziché concentrarsi su un unico hub che potrebbe essere particolarmente vulnerabile alla congestione.
- Creazione di buffer di archiviazione — Aumentare i livelli di sicurezza delle scorte per i componenti e i beni critici in vista del periodo di punta autunno-inverno.
- Rinegoziazione delle clausole contrattuali — Revisione e aggiornamento delle clausole di forza maggiore, ritardo e penali nei contratti con fornitori e clienti, al fine di rispecchiare le attuali realtà di mercato.
- Monitoraggio delle tariffe e della disponibilità di tonnellaggio — Monitoraggio regolare dell'SCFI, del Freightos Baltic Index e dei report operativi dei principali armatori per individuare tempestivamente ulteriori cambiamenti del mercato.
- Analisi dello scenario — preparazione di piani di emergenza per uno scenario di ulteriore aggravamento della crisi (ad esempio, ulteriori restrizioni al Canale di Panama, escalation delle tensioni nel Mar Rosso).
In sintesi, si tratta di una crisi sistemica, non di un'interruzione temporanea.
La crisi del trasporto marittimo dell'estate del 2026 non è una coincidenza di circostanze sfortunate. È il sintomo di tensioni strutturali più profonde nel sistema logistico globale: un clima che cambia, una geopolitica tesa, un'architettura di megaflotte inadeguata alle capacità portuali e infrastrutture terminali persistentemente insufficienti nei principali hub europei.
Il blocco di oltre il 12% della capacità globale di trasporto container, unito alla contemporanea disattivazione di una parte significativa della capacità effettiva attraverso la deviazione delle rotte, crea una situazione in cui il mercato opererà al di sotto della sua capacità nominale per un periodo prolungato. Per le aziende europee che importano merci dall'Asia – e sono migliaia – ciò significa considerare la gestione del rischio della catena di approvvigionamento non come un esercizio accademico, ma come una priorità operativa costante.
EURODEBT.eu monitorerà gli ulteriori sviluppi e vi terrà aggiornati sui cambiamenti delle condizioni di mercato, sulla situazione dei principali operatori del settore e sui segnali di allarme riguardanti la stabilità delle aziende europee di trasporto e logistica.




